本文来自微信公众号: 新浪Insights ,作者:热点Views
《热点Views》栏目出品
三度上市“梦碎”后,王一博代言的网红按摩仪再度向IPO发起冲击。
近日,SKG母公司未来穿戴健康科技股份有限公司(下称“未来穿戴”)再度向港交所主板递交IPO申请。此前,公司已先后尝试登陆创业板、北交所和港交所,此次为第四次闯关。
作为国内智能舒缓穿戴赛道的头部企业,过去几年,未来穿戴依靠明星代言与新媒体营销,打造出国民级网红消费品牌。杨洋、张凌赫、王一博等相继担任其代言人。
但在流量光环背后,随着消费趋于理性及招股书的披露,公司在产品、经营及资本层面的多重争议也逐步暴露。
重营销轻研发,宣传、安全争议不断
未来穿戴由刘杰、徐思英夫妇于2007年创立,从传统家电制造起步,转型为主营智能舒缓穿戴、健身恢复与塑形、智能健康手表、健康家居等设备的公司。其最出名的品牌为SKG。
据招股书,按商品交易总额计,公司在中国智能舒缓穿戴设备行业的国内参与者中排名第一,2025年的国内市场份额为21.6%。
而这一市场地位的取得,离不开公司“流量带货”的打法。2019年以来,公司曾先后签约杨洋、王一博、古力娜扎、张凌赫等当红明星代言,并赞助《这!就是街舞3》《乘风破浪的姐姐》《中国新说唱2020》等热门综艺,走进了年轻消费者的生活。2025年,马斯克的母亲梅耶·马斯克更是成为其品牌全球健康大使。有媒体曾报道,SKG线上旗舰店客服表示,店里卖得最好的两款产品均为“王一博同款”。
从费用投入来看,公司的营销力度更为直观。2023年至2025年,公司销售及营销开支分别为2.16亿元、2.26亿元和2.88亿元,占当年收入的比重从20.6%升至21.6%,再升至23.7%,且还在持续走高。
而与之形成鲜明对比的是,研发费用由9550万元降至7327万元,占收入比重由9.1%收缩至6.0%。到了2026年,这种趋势愈发明显,前5个月,公司销售及营销费用约1.53亿元,是同期研发投入的4倍。这也引发了外界对其“重营销、轻研发”的质疑。
然而,在重金聘请代言人、提升品牌形象的同时,宣传合规问题也频频引起争议。
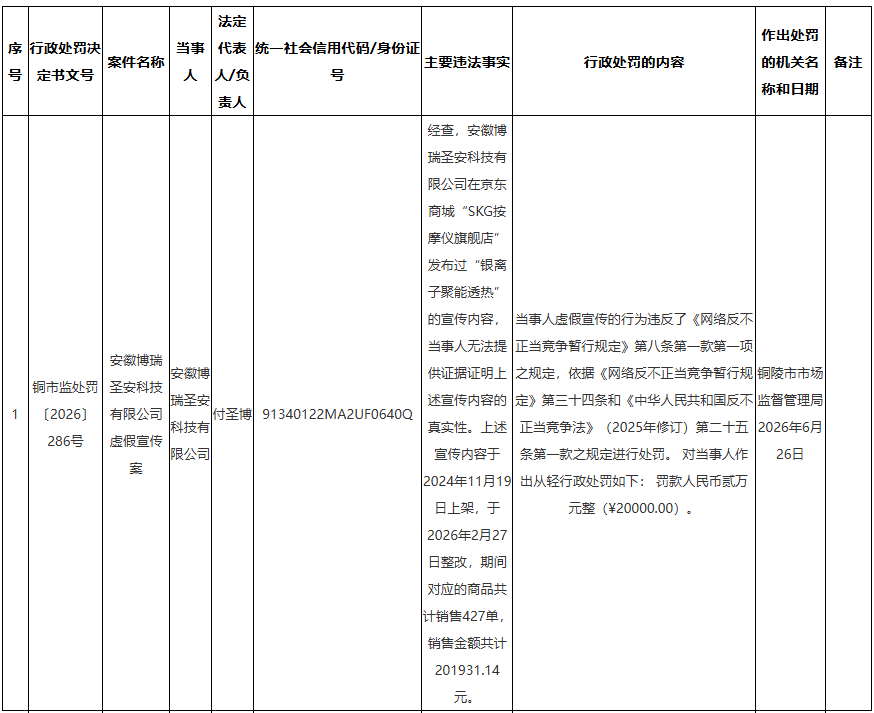
今年6月,铜陵市市场监督管理局的一纸罚单,将SKG品牌的宣传乱象推至台前。处罚信息显示,京东商城“SKG按摩仪旗舰店”背后企业安徽博瑞圣安科技有限公司,因发布“银离子聚能透热”宣传内容却无法提供证据证明其真实性,被罚款2万元。该宣传内容于2024年11月上架,2026年2月整改,期间售出427单,销售金额20.19万元。
(图源:铜陵市市场监督管理局官网)
此外,未来穿戴曾宣称“畅销巴黎、纽约、首尔”,但随后因境外收入较少而被质疑“假洋货”;其宣传物料自称“骨伤及疼痛康复专家联合研发”,暗示对颈椎疼痛等疾病有效,但按摩仪并不属于专业的医疗器械,被指有“擦边球”之嫌。
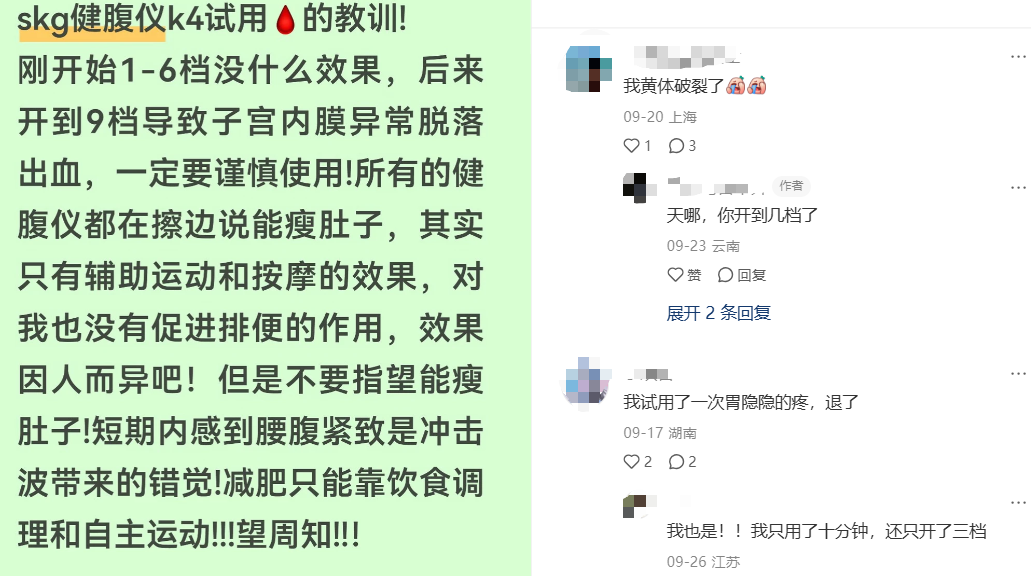
而比宣传话术更受消费者关注的,是产品本身。近日,有用户在社交平台上发帖称,使用SKG健腹仪开至9档后,导致子宫内膜异常脱落出血。该用户指出,此类产品普遍以擦边话术暗示能“瘦肚子”,实则仅有辅助按摩效果,腰腹紧致仅是冲击波带来的错觉。该帖评论区有多名用户跟评反映不良反应,包括“黄体破裂”、胃疼、生理期提前10天以及尿血等。
(图源:小红书)
这也并非个例。笔者在黑猫投诉平台上搜索"SKG"发现,相关投诉已超过700条,涉及商品故障、质量缺陷、虚假宣传、不予退款等多方面问题。
从宣传合规到产品体验,流量之外的争议仍待回应。而对再度冲刺IPO的未来穿戴而言,另一重考验是:持续加码的营销投入,能否换来稳健的业绩增长?
IPO前夕突击分红
自2022年开始,未来穿戴一直谋求上市。单看利润规模,公司连续三年保持盈利,但综合来看,增长已显疲态。
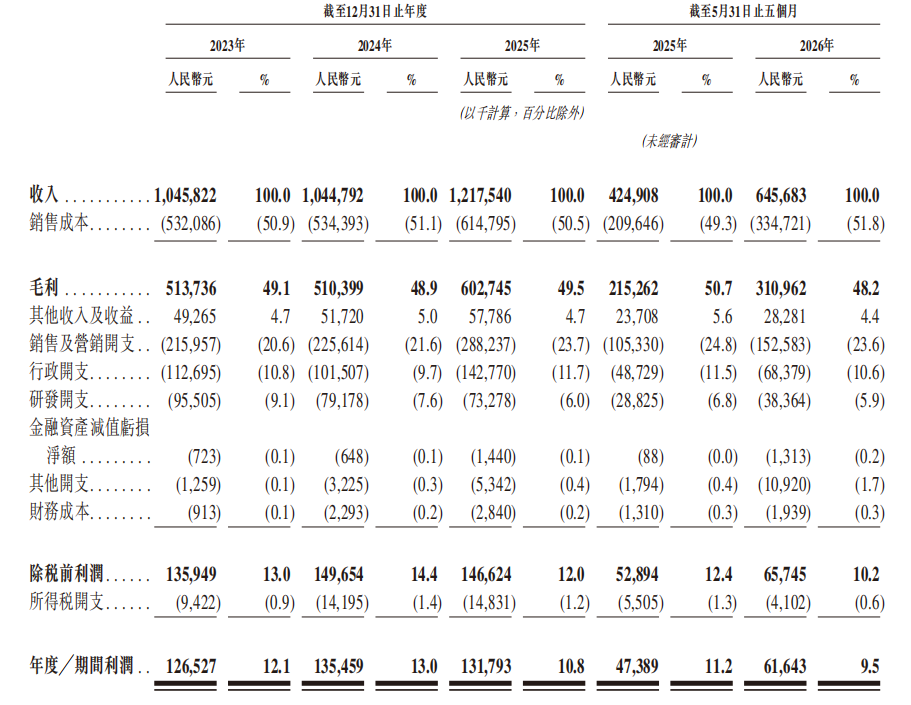
招股书显示,2023至2025年,公司营收分别为10.46亿元、10.45亿元、12.18亿元;净利润分别为1.27亿元、1.36亿元、1.32亿元——2024年营收几无变化,2025年收入虽涨,净利润却反降。此外,2026年前5个月实现营收6.46亿元,净利润0.62亿元。
(图源:未来穿戴招股书)
对于最新一期净利润表现,未来穿戴在招股书中解释称,主要是由于收入及毛利整体录得增长,但部分被销售及营销开支及行政开支的增加所抵销。换言之,毛利增长仍被持续增加的销售开支所吞噬。招股书显示,2023年至2025年,销售及营销开支从2.16亿元增至2.88亿元。
放眼整个行业,未来穿戴面对的局面也并不轻松。从头部同行——“便携按摩仪第一股”倍轻松的业绩来看,2025年公司营收7.71亿元,同比下滑28%,创上市以来新低,上市四年累计亏损约2.79亿元。有行业观点将其亏损归因于销售费用率居高不下,以及高投入营销模式失灵。而这也是当前未来穿戴路径相似、需要高度警惕的风险。
此外,小米、京东等互联网巨头也纷纷切入可穿戴健康设备赛道,与SKG展开正面争夺。因此,在这个同质化严重且竞争日益拥挤的赛道里,未来穿戴即便坐拥21.6%的国内份额,也很难高枕无忧。
业绩之忧之外,公司在资本市场的操作更惹人注目。招股书显示,未来穿戴于2025年向其权益股东宣派股息1.99亿元,而同期净利润仅为1.32亿元。从股权结构来看,创始人刘杰、徐思英夫妇控制着公司近86%的投票权。按此计算,1.99亿元分红中有约1.71亿元流向了他们。
与此同时,公司的计息银行借款从2022年底的17.3万元增至2025年末的1.8亿元。IPO前夕“左手举债、右手分红”的操作,被市场广泛质疑。
事实上,这并非未来穿戴首次因分红问题引发争议。早在2020年、2021年和2022年,SKG就分别分红1.55亿元、1.6亿元和5000万元。2022年冲刺创业板时,未来穿戴就因大额分红问题被监管层问询。
面对重复出现的问题,这一次,未来穿戴能如愿IPO吗?