本文来自微信公众号: 电动星球 ,作者:思为、Wallace,原文标题:《把车卖贵、抢戏巴黎车展,中国车企出海「拼刺刀」?》
这届巴黎车展,几乎所有媒体,无论中外,都注意到了一个问题:中国品牌怎么这么多?
10月12日,第91届巴黎车展在凡尔赛门展览中心开幕,但这届车展的话题中心不是作为东道主的欧洲车企,而是远道而来的中国品牌。
这届巴黎车展,59家整车展商中,有16家中国车企携25个中国品牌参展,中国品牌占比超37%,数量也超过法国的10个和德国7个汽车品牌。
媒体日的展会现场也能看到不少东方面孔,中国品牌的比例之高让国内媒体发出了「巴黎车展,愣是逛成了广州车展」的感慨;海外媒体则普遍感到担忧,路透社称「中国品牌的踊跃参与让巴黎车展上的欧洲车企面临压力」。
但参展数量不等于市场份额,而这一次中国车企就是来「争」份额的。
关键节点之下,这届巴黎车展的中国车企有什么不一样的动作?
开始报价
巴黎车展两年一届,两年时间过去,中国品牌在本届巴黎车展上的姿态,和2024年有了明显的不同。
最典型的是小鹏。
2024年10月14日,小鹏汽车CEO何小鹏在巴黎车展上用中文宣布小鹏P7+以20.98万元的价格开启预售;2年之后的10月12日,何小鹏已经能全程用英文介绍并宣布小鹏G9L开启全球上市。
差别还在面向的市场。
2024年P7+那场预售发布会,在当时部分猜测中,巴黎车展只是小鹏变相解释P7+偏高的预售价格的方式,面对的还是国内消费者,顺带在欧洲建立小鹏的品牌形象,而非P7+在欧洲同步开启预售。
但今年巴黎车展小鹏公布的,是G9L在欧洲市场的正式售价:法国和比利时74990欧元、德国74600欧元、荷兰76990欧元、挪威749900挪威克朗……折合人民币价格皆超50万元。
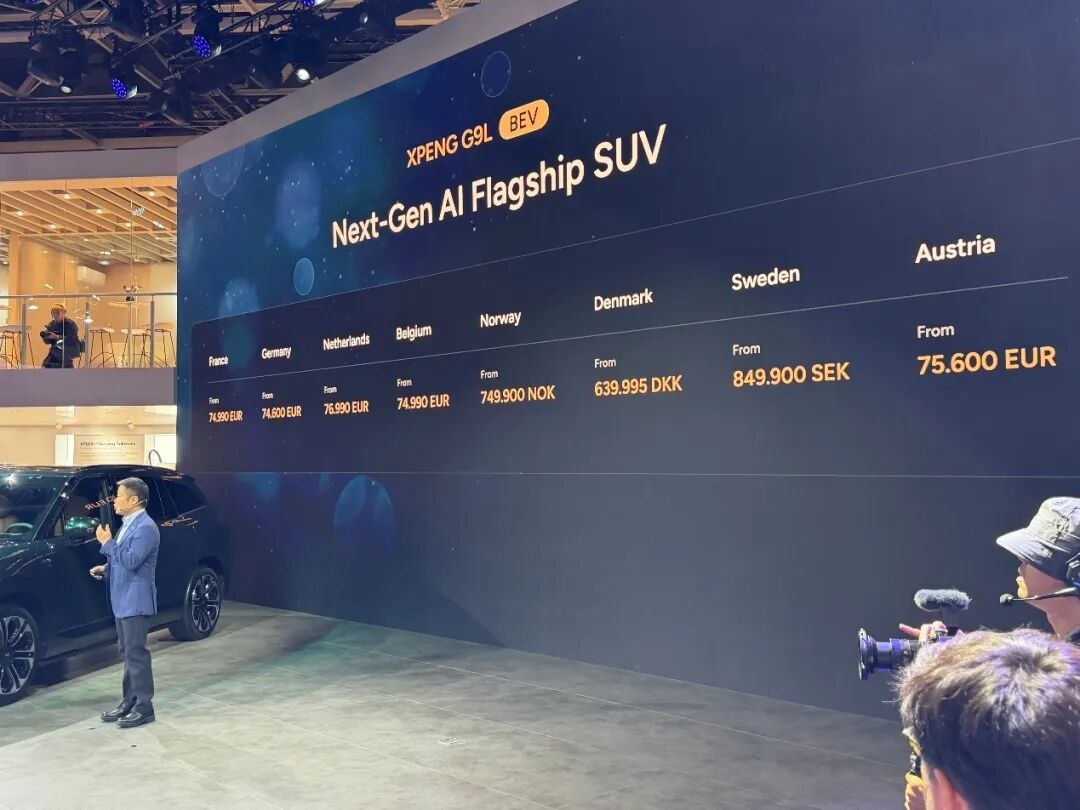
至少在小鹏展现出来的叙事中,巴黎车展的作用,从借国际舞台做国内传播,进化到了真真正正要在这里卖车,并且通过参加官方举办的「智驾实验室」、将IRON/飞行汽车带到车展等动作,强化小鹏在欧洲的形象。
同样在巴黎车展上「报价」的还有smart和极氪。其宣布smart精灵#2限量高定版售价112999元,用高定版本开启经典车型的回归。
极氪则带去了本届车展新车中定位颇高的极氪9X,其在法国市场起售价为119500欧元,极氪称在价格公布前,首批200台车型便已被订空,而同台的极氪7X起售价则为52990欧元。
而其他中国品牌也给足了巴黎车展重视,譬如首次参加巴黎车展的阿维塔和理想。
阿维塔在车展前夜完成了50万级豪华大六座SUV T09概念车的全球首秀,而首次参加海外车展的理想,则带去了理想i6(欧洲名为Li6),该车预计会在2027年第一季度进入欧洲,是理想官方对海外市场的初步探索。
除此之外,广汽也带去了埃安UT Cross的全球首秀,其在这款新车上根据欧洲路况重新调校了底盘;吉利专供海外的Monjaro EM-i(即星愿L插混海外版)、极氪的9X、领克的07 GT、零跑的A05和D19等迎来了欧洲首秀。
其中,零跑D19仅有亮相动作,而A05则更名为B03,进入欧洲后将分为Life和Design两个版型,将成为零跑进入欧洲的第三款车。
和2024年巴黎车展,只有红旗公布EH7和EHS7的价格并开启欧洲订单,进行全球首秀的也只有零跑B10、广汽第二代埃安V等少数品牌。
至于更早在欧洲市场发力的比亚迪,这次则将ATTO 8(即唐L)和插混皮卡Shark带到欧洲/欧盟市场,ATTO 8更是欧洲首款配备闪充能力的比亚迪车型。
今年的巴黎车展,中国品牌既有针对欧洲路况及细分市场竞争对手推出的专属/全球车型,也不乏初出茅庐,用高定位车型或全套AI战略深化品牌形象的。
大家进度不同,为的却都是融入欧洲市场这一个共同目标。
37%VS 10%
热闹是热闹,销量和市占率是另一笔账。
中国品牌在欧洲的角斗场,早就不在车展上了。
今年第二季度,多家机构或组织的报告中,中国品牌月度销量占欧洲总体的数据普遍超过10%。
据欧洲汽车制造商协会(ACEA)的统计,欧洲8月份汽车注册总量为83.26万台,其中中国品牌新车注册量为10.35万台(吉利集团的统计中包含莲花、沃尔沃、极星等品牌),占当月乘用车注册量12.4%,创下新纪录。
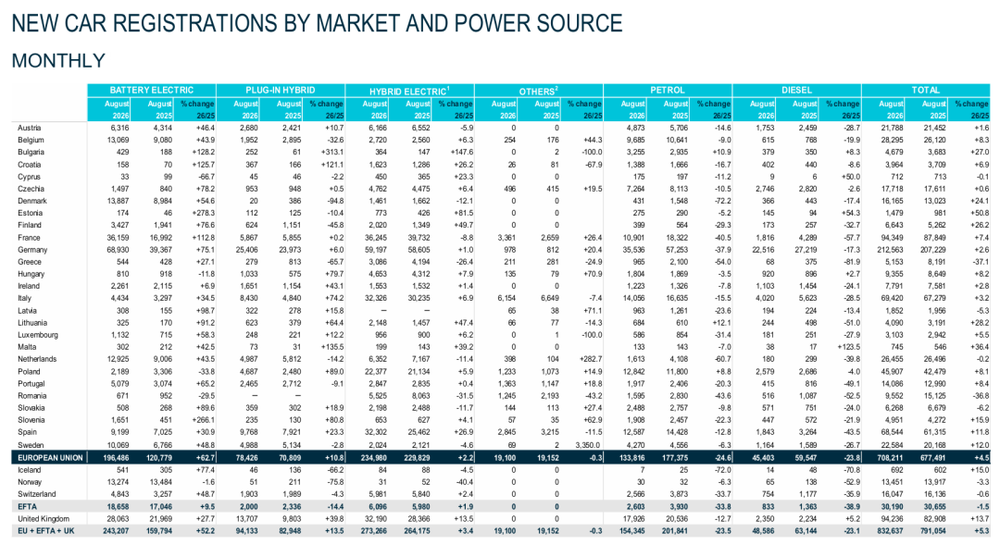
将镜头拉近一点,是具体中国品牌欧洲销量的爬升,甚至牵动了格局的变化。
8月份,吉利、零跑、比亚迪、上汽、奇瑞五家车企分别在欧洲售出25971、7630、26007、21214、22668台新车,同比增长数据分别为25.1%、219.5%、127.9%、32.4%、217.5%,呈现出较可观的增长势头。
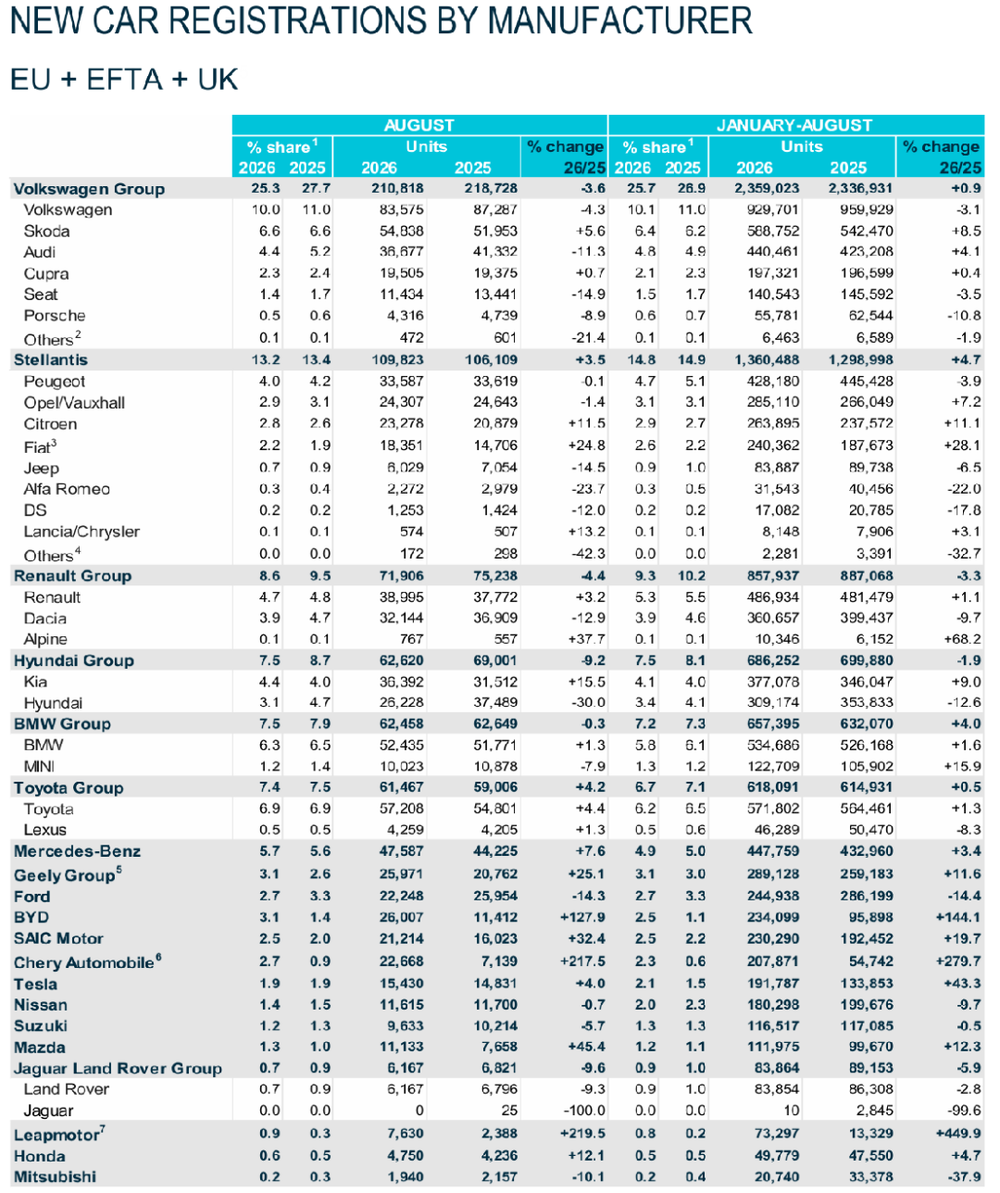
其中最引人瞩目的,莫过于比亚迪对上汽集团欧洲销量的超越。
实际上,早在今年5月份,比亚迪就以32380台的成绩超越上汽集团的30527台,在欧洲首次单月注册量超过上汽集团,并在的8月份再次超越(6月份上汽集团领先192台;7月份ACEA夏季休刊,未有数据)。
随着中国品牌对欧洲市场的融入,类似中国市场当下的多品牌角逐,不排除有在欧洲上演的可能。
中国品牌欧洲销量的快速增长当然是好事,但和欧洲本土车企的市占率相比,还是有一定差距。
8月份,大众集团新车注册量21.08万台,市占率25.3%;Stellantis为10.98万台,市占率13.2%;雷诺集团为7.19万台,市占率8.6%。
这就意味着,上榜的四家中国车企在8月份的总市占率,仅仅比欧洲销量第三的雷诺集团高,不及Stellantis和大众集团。欧洲本土品牌整体仍占至少64%的份额。
展台上的中国品牌占巴黎车展品牌数的37%,市场上的中国品牌占欧洲月度汽车销量的11.7%,这中间的落差,正是这届车展上异常活跃的中国车企想要追上。
机会与现实
在海外、在欧洲要怎么做,中国车企在过去几年的各种公开场合以及实际行动中,已经回答过无数次。
得到最多的肯定的,是本土化的提速,也就是建工厂和设立各种「中心」。
比亚迪匈牙利工厂四季度量产;小鹏、广汽借麦格纳奥地利格拉茨的代工线,G9L已是小鹏在当地生产的第四款车;零跑搭着Stellantis的西班牙萨拉戈萨产线;吉利掏出2.21亿欧元,收了福特瓦伦西亚工厂34%的股权……
另一方面,零跑的慕尼黑欧洲创新中心、吉利的吉利科技欧洲公司和英国考文垂设计中心、上汽的慕尼黑设计中心和伦敦前瞻设计中心、小鹏的慕尼黑欧洲研发中心等,各类功能性机构这几年也逐步落地。
这类本土化动作,是车企适应当地市场,以及获得当地政府与居民肯定的关键。
但车在当地卖不卖得动,还看软实力。
德国机构Civey与《汽车周刊》今年3月联合做的一项有5000名德国居民参加的调查显示,在给出品牌名单的前提下,比亚迪在德国的认知度是64%,MG是26%;零跑、领克11%,长安深蓝、奇瑞Omoda与Jaecoo只有约1%。
作为参考,奥托贝斯海姆管理学院教授Martin Fassnacht给出的成熟品牌门槛,是无提示自发认知度20%,比亚迪是否达到尚且未知,但从上述调查来看,大多数中国品牌都还没摸到「成熟」的门槛。
此外,上周被放进中欧贸易谈判单里的插混关税、在欧洲存在感极强的工会和合规要求,都有可能限制中国品牌在欧洲的前进的步伐。
因此,把车展办成广州车展的2026巴黎车展,更像是中国品牌在欧洲的又一次「占位」,告诉欧洲和中国消费者,中国品牌来到了欧洲,但真正的胜负依旧在落地。
2年后的第92届巴黎车展,还能看到16家中国车企吗?
(完)