本文来自微信公众号: 超电实验室 ,作者:王磊,编辑:秦章勇
往年的九月、十月,是拉动车市上行的重要窗口期,行业默认一套简单的逻辑:新能源销量走高,市场热度同步水涨船高。
今年,这个经验似乎失效了。
根据乘联会数据,9月乘用车零售仅161.8万辆,同比跌幅扩大至28%,创下今年以来零售同比最大跌幅。虽然环比8月有5%的小幅修复,但回升力度十分有限。
来自经销商的回馈更加直白,54.2%的经销商觉得今年“金九银十”的旺季明显弱于往年,33.7%说基本消失了,只有3.6%觉得比往年好。
也就是说,在近九成经销商嘴里,今年的旺季都不太旺。
而10月的开局也没有好转,10月1日到11日,全国乘用车零售45.9万辆,同比继续跌24%。
01
旺季失灵
如果复盘各大车企在刚过去的9月份销量,成绩并不算差,还有多家主流自主品牌刷新月度销量纪录。
比亚迪拿下46.36万辆,同比增长16.98%,创出年内新高,吉利汽车也创下年内历史新高,与奇瑞汽车双双站上29万辆台阶,上汽集团重回40万辆量级等。
而造车新势力这边也不差,零跑已经连续三个月站上10万辆,小鹏、小米双双突破4万辆。
不过需要注意的是,厂家对外公布的销量,并不等于消费者实际购入的销量,这需要厘清两个边界完全不同的指标,批售与零售。
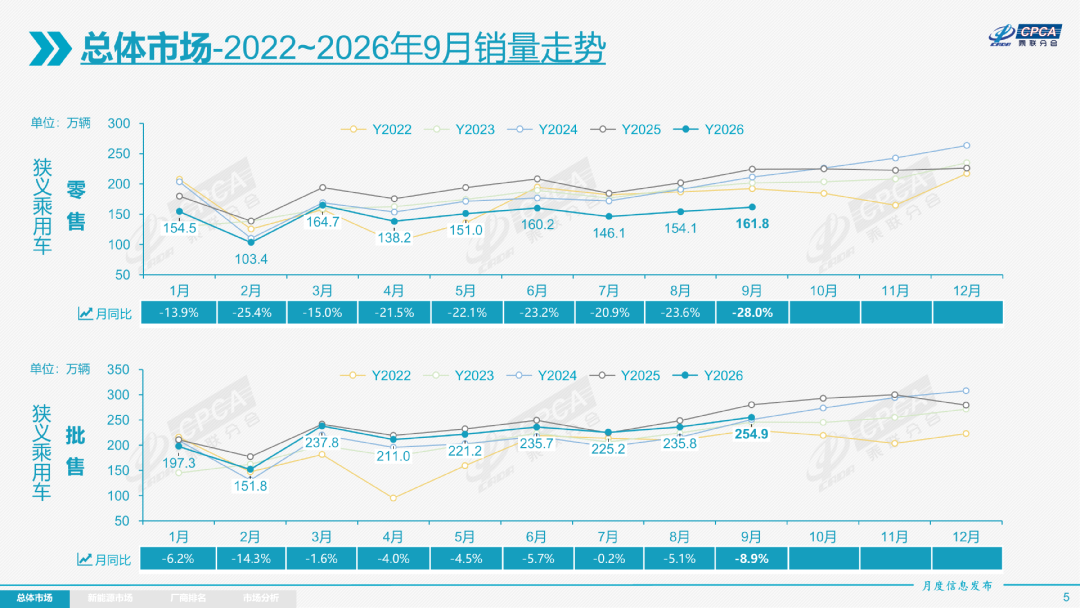
汽车产业流通体系中,批售代表主机厂完成产品渠道投放,即运输到经销商门店,车企就可以计入销量并对外;而零售才是消费者真实购车落地,是市场需求端的核心体现。
二者之间的差值,也是恰恰最能反映出当前市场供需错配的现状。
而9月零售同比大跌28%,就是终端需求下的真实底色,根据乘联会发布会的数据,2026年9月全国乘用车市场零售161.8万辆,同比下降28.0%,环比增长5.0%;1–9月乘用车累计零售1,333.4万辆,同比下降21.7%。
不仅创下2026年以来最大单月跌幅,还比1-9月累计零售同比降幅高出6.3个百分点。也就是说,9月的表现不仅弱于去年同期,也弱于今年前九个月的整体水平。
真金白银买的人少了,但是车企推新的节奏却一点没落下。
与之形成对比的是,车企仍堪称疯狂的车海战术,往年旺季,车企集中上新是激活市场热度、拉动终端消费的核心手段,今年9月份也不例外。
据不完全统计,仅在9月份的最后一周,就有26款新车密集上市,9月23日单日上市新车数量更是达9款,其中不乏理想i9、方程豹S、吉利银河TT、奔驰GLE这样的大热门选手。
产品也从十万级家用市场覆盖到中高端混动市场、豪华纯电市场等全价格带,涵盖纯电、增程、插混、燃油等全部动力形式,但也没能有效刺激潜在用户的置换、购车需求,成为旺季销量增长的重要助力。
反倒是“忙坏”了一众经销商,中国汽车流通协会数据显示,9月汽车经销商库存预警指数为63.2%,同比上涨8.7个百分点,持续高于50%的行业荣枯线,这个数越高,说明压在经销商手里的车越多。
这也造就了今年“金九”最讽刺的现状,主机厂忙着完成年度KPI,向渠道持续压货,对外释放漂亮的销量海报;一线经销商则被困在库存泥潭,还要说服犹豫的消费者买单。
同时,随着市面上各类新能源新品,层出不穷,新车销售结构也在进一步分化,整个9月,燃油车市场的收缩肉眼可见,零售同比下降43%,其中纯燃油车同比下降49%。
不管自主、合资还是豪华品牌,燃油板块普遍大幅下滑,比如自主同比下降47%,主流合资同比下降42%,豪华同比下降41%,都在加速出清。
另一边,新能源车国内零售渗透率攀升至67.0%,同比提升9.1个百分点,距离70%关口只有一步之遥,厂商批发渗透率也达到65.4%,同比提升12个百分点,两项指标双双刷新历史纪录。
其中,自主品牌中的新能源车渗透率84.5%,豪华车中的新能源车渗透率44.9%,而主流合资品牌中的新能源车渗透率为15.9%。
对比这一组数据来看——9月新能源乘用车零售108.4万辆,同比下降16.7%,意味着不管是新能源还是燃油车,真实市场购买力都在持续收缩,消费者观望情绪拉满。
02
换挡全球
但不要被65.7%的新能源渗透率蒙蔽了视线。
一个错觉是,许多人普遍将新能源渗透率作为行业景气度的核心标尺,但65.7%的渗透率存在明显的结构性认知偏差。
渗透率统计的是新能源车型在整体零售市场的占比,仅代表油电替代的结构变化,并不代表整体车市规模的扩容增长。
当前市场真实现状是,燃油车市场规模持续收缩,新能源车型在替代燃油车存量份额,但新能源自身的零售增量也已进入放缓阶段。行业早已告别“新能源增长带动大盘增长”的增量时代,进入内部结构此消彼长、整体总量趋于平稳的存量博弈阶段。
这也是今年金九淡季化的核心数据逻辑,行业结构性升级仍在继续,但全民购车的增量红利已经彻底消退,市场竞争的核心也从做大蛋糕转向分蛋糕。
事实也的确如此,尽管新能源渗透率攀至历史高位,新能源汽车销量实际数字却在下滑,即便进入“银十”,局势也并不景气。
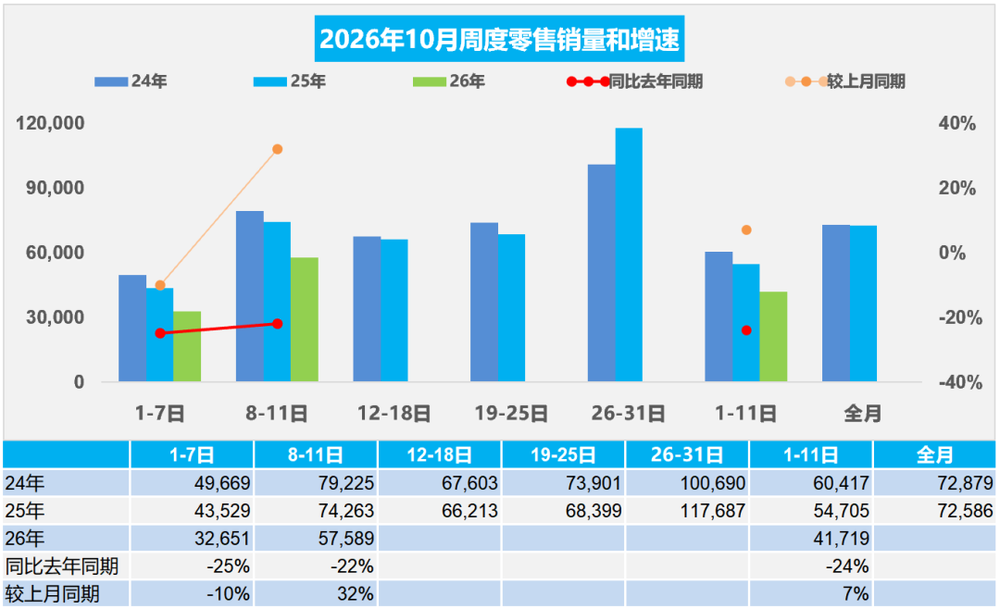
10月1日至11日,乘用车零售仅45.9万辆,同比跌幅达24%,即便对比上月同期也只微涨7%,新能源市场零售28.1万辆,更是出现同环比下滑,同比下滑13%,环比下降7%。各大车企疯狂推新、终端大幅让利,依旧没能撬动消费者的购车需求。
更惨的是,利润也没跟上。乘联会的数据显示,2026年1—8月,汽车行业营业收入利润率已经降到3.6%。根据国家统计局最新数据,2026年1—8月份规模以上工业企业营业收入利润率为5.66%。汽车行业已经连续三年跑输大盘。
不过,如果把统计口径切换到生产和批发的维度上,“金九”并非没有亮点。
9月全国乘用车厂商批发254.9万辆,同比下降8.9%,环比增长8.1%,生产端为259.0万辆,同比下降9.1%,环比增长10.3%。
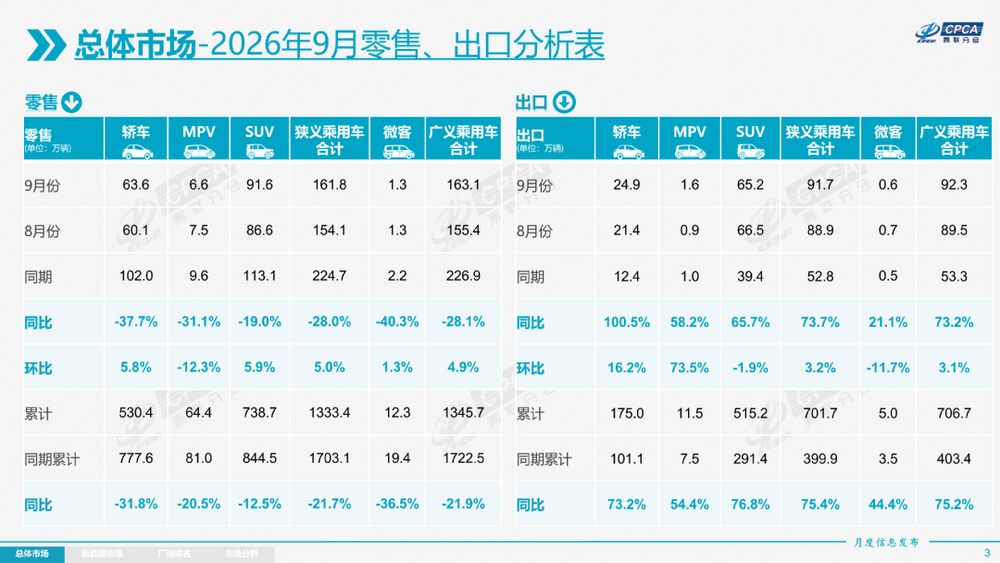
相比零售同比28%更少的跌幅,说明已经有相当一部分的产能在别的渠道开始消化,这一渠道就是出口,也是中国车企在“金九”唯一的增长极。
9月份,国内乘用车出口91.7万辆,同比增长73.7%。9月新能源车占出口总量的60.8%,较同期大幅增加21个百分点。9月自主品牌出口达到81.2万辆,同比增长75%;合资与豪华品牌出口10.5万辆,同比增长62%。
乘联会在报告里特别点出,已经有车企出口占比超过50%,出口占总量70%的厂商也在快速增多。对这些车企来说,海外市场已经不是补充,而是“命门”。
比如出口大户奇瑞,9月出口量达到20.78万辆,前三季度累计出口155.1万辆,同比增长65.6%,出口占总销量的比重超过70%,是头部自主车企中出口依存度最高的企业。
比亚迪也是典型的代表,9月,比亚迪乘用车及皮卡海外销量达到17.99万辆,同比大幅增长153.9%;前三季度海外累计销量达到133.78万辆,占总销量的比重达42.88%。仅仅两年时间,比亚迪海外销量占比从不足10%提升至四成以上。
吉利和上汽的出口增长也同样显著。前者9月出口10.67万辆,同比增长162%,增速在头部车企中位居前列;上汽集团海外销量达15万辆,同比增长49.07%。
同时出海也不再是“有海外渠道的老玩家”的专利,新势力方面,零跑9月单月出口超过2.7万辆,海外市场也正在成为新势力突破销量天花板的新方向。
当“金九”不再可靠,出口成为重要支撑,车企面对的就不再只是如何在国内旺季多卖一些车,而是如何建立更稳定的国内外市场组合。
这也是中国汽车市场进入存量竞争阶段的必然标志,所以与其说今年“旺季不旺”,不如说中国汽车产业已经进入到更成熟的阶段。