本文来自微信公众号: 新博弈品牌潮向 ,作者:镜象娱乐
近期,国民休闲服饰品牌以纯官宣王一博成为品牌全球代言人,迅速引爆社交平台。
官宣至今,仅#王一博以纯品牌全球代言人#这个主话题微博阅读量便破了5亿,南昌红谷滩万达以纯旗舰店开业后,大量粉丝专程到店打卡,主题活动区人满为患。但与超高声量形成鲜明反差的是,大量被代言种草的消费者,却在主流电商平台找不到官方购买入口。
天猫、京东搜索不到以纯主品牌官方旗舰店,抖音官方账号售卖的商品以线下门店代金券为主,为数不多的品牌直营线上渠道仅有微信小程序会员商城。官方客服的回应直白且明确,品牌目前只专注布局线下门店与私域平台。
一场本应同时拉动品牌声量与销售增长的顶流代言合作,最终变成了“看得见、买不便”的流量奇观。这不是一次简单的运营疏漏,而是传统经销制品牌在流量时代的结构性矛盾,当品牌营销已经跨步到顶流代言的新阶段,渠道体系却还停留在十年前的经销逻辑里。
曝光与转化的落差
亿级声量下的渠道承接短板
顶流代言的商业价值,本质是将明星的粉丝影响力与公众注意力,快速转化为品牌的认知度与产品销量。这套逻辑成立的前提,是品牌拥有足够顺畅的购买路径,让被种草的消费者能够低成本完成交易。但在以纯的案例里,流量的入口开得很大,转化的出口却收得很窄,亿级曝光最终大量损耗在中途。
从渠道现状来看,以纯的线上布局呈现出明显的“非主流”特征。根据以纯官网公示的信息与官方客服的统一回复,品牌暂未在天猫、淘宝、京东等主流电商平台开设主品牌网店,仅保留微信小程序会员商城作为线上直营渠道。抖音平台虽设有官方账号,但其商品以线下门店代金券为主,本质是为线下引流的工具,而非直接销售商品的场域。
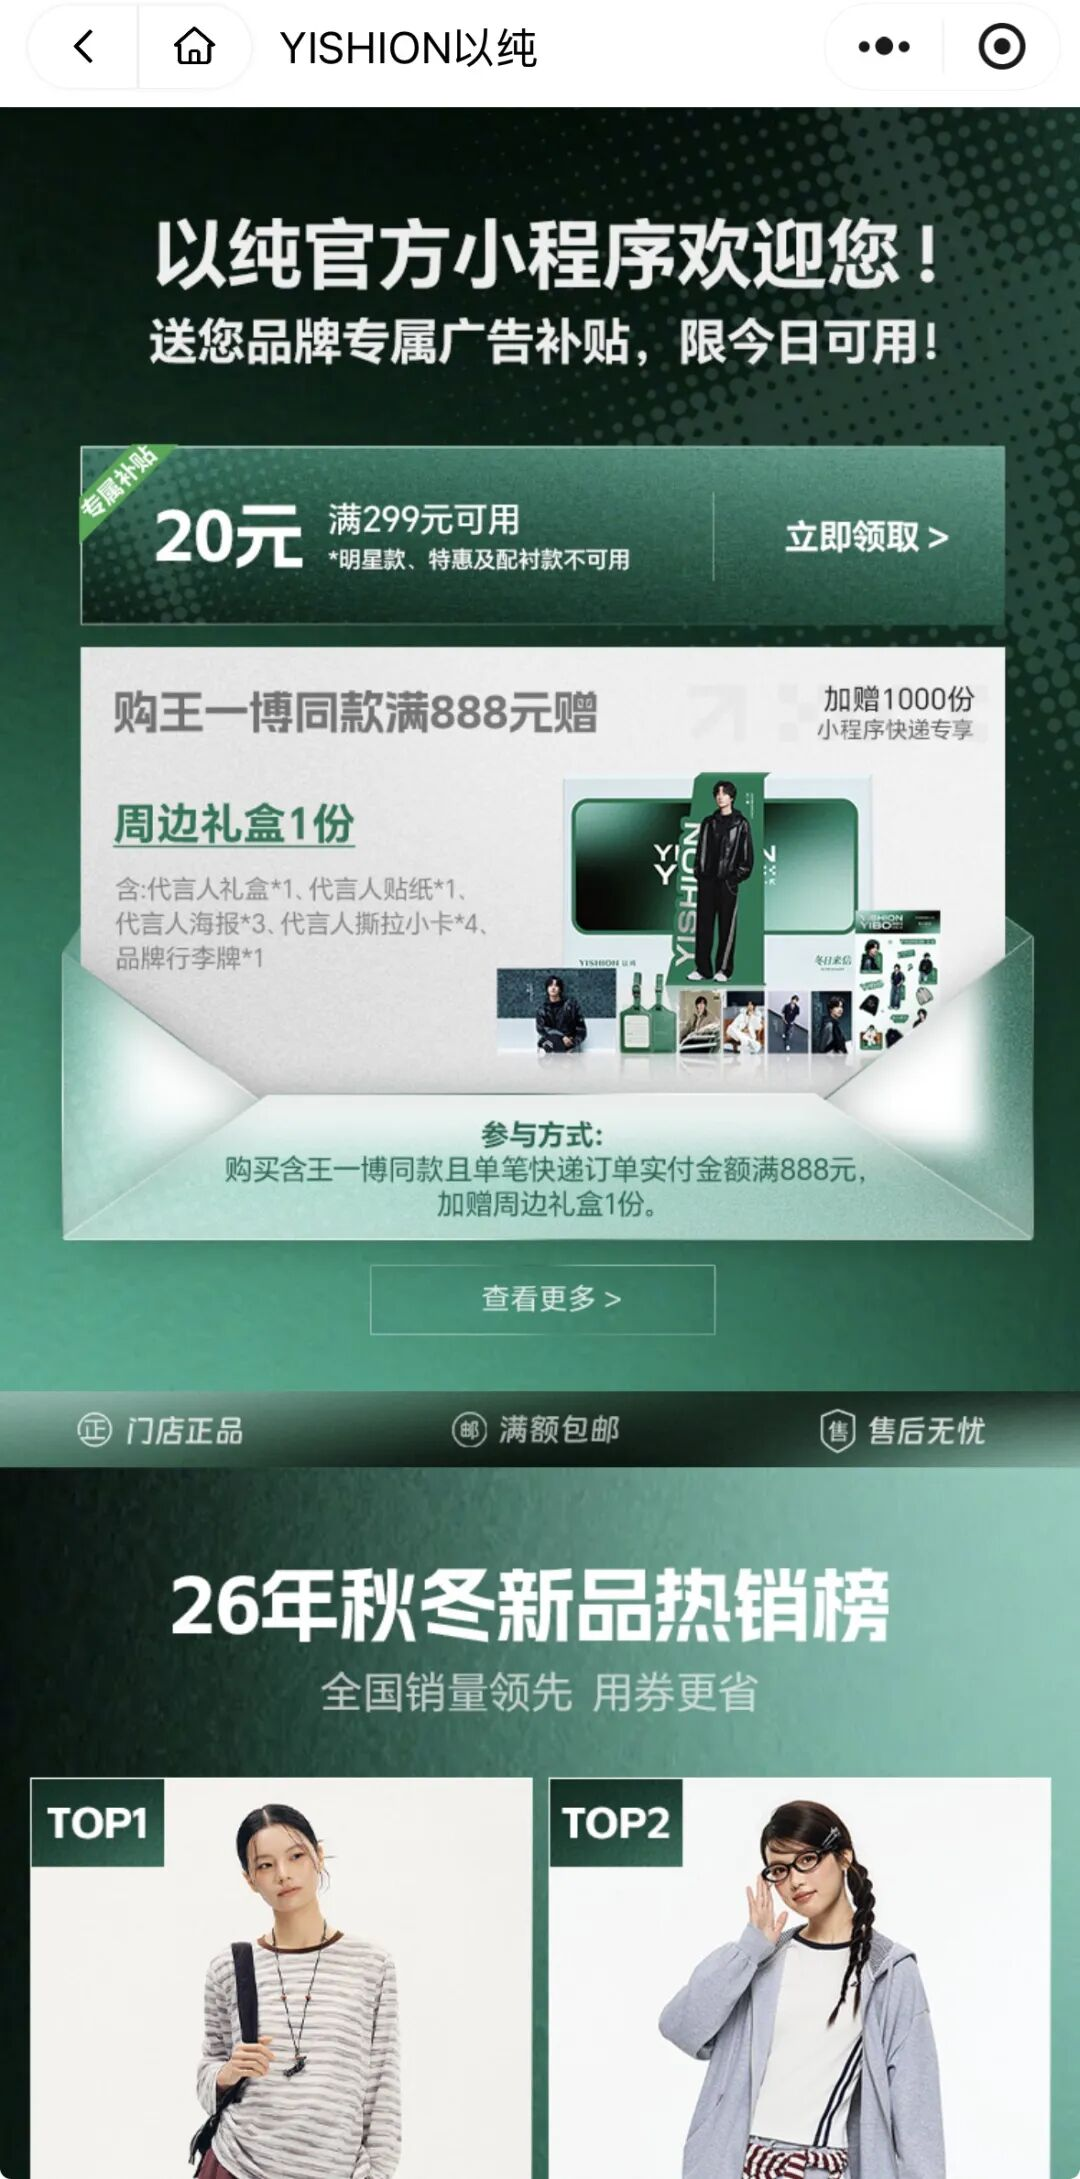
这意味着,消费者在社交平台被王一博代言种草后,无法通过习惯的电商平台完成下单,必须跳转至微信小程序,或者前往线下门店才能完成购买。
这样的路径设计,直接拉长了决策链路,大幅提升了用户损耗比例。对照行业普遍的“社交平台建立认知、电商平台完成交易”的消费路径,主流电商平台是公认的最高效转化阵地,消费者在社交平台产生兴趣后,可直接跳转电商平台查看详情、对比评价、完成下单,路径最短,流失最少。
2026年运动休闲品牌ALO正式进入中国市场,入驻天猫后便携手赵露思高调发布“露启新序”宣传照,同时店铺搭配赵露思同款产品引流,开售仅1分钟成交额突破千万元,清晰展现了顶流声量与电商渠道协同的转化效率。这还是在ALO先以演员、歌手标签让赵露思站台品牌入华首发,一个月后才给到“全球大使”Title的情况下。
反观以纯,公域流量无法直接对接主流电商,用户需要主动搜索小程序、完成授权、注册会员才能进入商城,每多一步操作,都会筛掉一部分意愿不强的消费者。
而抖音代金券的模式,更是将转化门槛进一步抬高:只有所在城市有以纯门店、且愿意到店消费的用户,才能完成核销。对于一二线城市中习惯线上购物、甚至周边没有以纯门店的年轻消费者而言,这份代言的吸引力,最终只能停留在“观感不错”的层面,无法落地为实际购买。
行业数据更能说明这种渠道缺失的影响。据欧睿国际2025年发布的中国大众休闲服饰市场调研,国内休闲服饰行业线上渠道销售占比已达47.6%,以纯主动放弃线上阵地,等于让出了接近一半的市场转化机会。
更值得注意的是,跨渠道消费已经成为常态。据中国服装协会2025年调研数据,最终选择线上购衣的消费者中,有三成左右会先到线下门店试穿体验;而最终在线下成交的消费者中,也有近两成会先在线上筛选款式、比对价格。
线上渠道早已不是线下的补充,而是消费者决策链路中不可或缺的一环。缺失了主流电商入口,品牌不仅损失了线上销量,更会中断消费者的决策路径,最终连线下生意也会受到间接影响。
从结果来看,王一博代言确实给以纯带来了久违的公众关注度,也带动了小程序销量和部分线下门店的客流,但如果从投入产出的角度衡量,这次代言显然未能实现利益最大化。集中爆发的注意力撞上了收窄的购买入口,大部分声量最终变成了无法落地的品牌声浪,没有沉淀为实实在在的销售增长。
十三年的选择
经销体系如何塑造了渠道惯性
以纯并非从一开始就排斥电商。时间倒回2012年,以纯的天猫旗舰店曾位列女装类目销量前20,京东、独立商城也均有布局,线上业务正处于上升期。但2013年1月,以纯突然宣布暂停在线商城及天猫旗舰店业务,全面退出主流电商平台。
这个在当时看来有些激进的决策,埋下了今日渠道断层的伏笔,而决策的核心逻辑,正是为了保护线下经销商体系的利益。
作为靠特许加盟模式崛起的品牌,经销商是以纯的基本盘。2000年前后,以纯率先在行业内放弃传统批发模式,转向品牌特许专卖经营,依靠加盟商的网络扩张,在全国核心商圈的步行街快速落地门店,成长为国民休闲服饰品牌。
截至2013年,以纯在全球拥有3600多家专卖店,其中直营店占比极低。这种以加盟为核心的轻资产扩张路径,让以纯用极低的成本完成了全国渠道布局,但也让品牌的命运与经销商深度绑定,任何政策调整都必须优先考虑加盟商的利益。
电商的冲击,恰恰触动了经销商最核心的利益,即定价体系。2012年双十一期间,线上渠道的低价促销,直接击穿了线下门店的全国统一定价体系,导致各地经销商反馈强烈。对加盟商而言,线下门店需要承担房租、人工、库存等成本,定价本就高于线上;如果品牌官方在线上低价卖货,消费者就会在线下体验、线上下单,门店的利润空间会被严重挤压。
在经销商的集体诉求下,以纯最终选择了收缩线上业务,全面退出主流电商平台,以此维护线下渠道的价格稳定与经销商利益。面对线上线下的渠道冲突,不同品牌做出了不同选择,也走向了不同的结局。
同期的森马、美特斯邦威等品牌,同样面临经销商的阻力,但它们没有选择全面退出,而是尝试通过产品线区隔、定价差异化、订单分成等方式平衡线上线下利益,如线上推出专供款、奥莱款,与线下新款形成区隔;或者推行同款同价,用数字化工具将线上订单分配给就近门店发货,让经销商分享线上红利。
而以纯则选择了更侧重线下经销商利益的路径,用双品牌策略隔离线上线下市场。2013年后,以纯推出线上专供品牌A21,宣传与销售体系均与以纯主品牌切割,从品牌层面避免了线上业务冲击主品牌的经销商体系。
A21上线后表现不俗,不到半年便成为天猫新风尚排名第二的线上品牌,目前天猫旗舰店粉丝量超过700万。但这条“安全路线”的代价是,以纯主品牌彻底脱离了线上主流消费场景,错过了中国电商高速发展的黄金十年。
渠道选择一旦固化,就会形成持续的自我强化效应。十多年来,以纯的营收、利润、市场网络全部建立在经销商体系之上,任何试图回归主流电商的尝试,都会面临内部的巨大阻力。对经销商而言,主品牌上线就意味着竞争与分流,必然会产生抵触;对品牌而言,经销商是基本盘,不敢轻易动摇。
久而久之,以纯的渠道能力就被锁定在了线下经销模式里,逐渐与线上化的消费习惯脱节。当年轻一代消费者已经习惯在天猫、抖音购物时,以纯还停留在“到店购买”的传统逻辑里,品牌存在感自然越来越弱。
从“步行街霸主”到“存在感下滑”,以纯的渠道断层不是因为能力不足,而是因为长期的路径选择。曾经帮助品牌快速崛起的经销商体系,在流量时代反而成了转型的制约因素。保护经销商的初衷没有错,但当保护变成了封闭,就会让品牌慢慢脱离主流市场。
私域撑不起品牌升级
渠道能力是系统工程
面对渠道断层的质疑,以纯并非没有应对。官方口中的“专注线下和私域平台”,正是品牌当下的核心战略,一边升级线下数智化旗舰店,一边深耕微信小程序私域,试图用这套组合拳承接流量,同时避开线上线下的渠道冲突。
但私域的能力边界,决定了它无法成为规避矛盾的避风港;顶流代言带来的公域流量,也无法仅靠私域完全承接。品牌升级是系统工程,只换代言人不升级渠道底座,最终只会事倍功半。
私域的核心价值,在于存量用户的精细化运营与复购渗透,而非海量新客的快速转化。微信小程序的生态逻辑,决定了它更适合服务已经认知品牌、有过购买记录的用户,通过会员权益、专属活动提升复购率与客单价。
但顶流代言带来的流量,绝大多数是广谱注意力与新增用户,他们可能第一次知道以纯,或者很久没有关注过这个品牌,因为明星代言产生了初步兴趣。让这些用户从公域平台跳转至小程序,还要完成关注、注册、下单的全流程,转化门槛远高于主流电商平台的直达链路。
行业普遍数据显示,从公域直接跳转私域的新增用户,全链路流失率普遍在八成以上,最终能完成购买的比例不足5%,远低于主流电商平台的转化效率。更关键的是,私域不是独立于公域的孤岛,它需要公域流量的持续输入,也需要完整的渠道体系配合。
以纯试图用私域绕开主流电商,本质上是主动收缩了流量入口。没有天猫、京东等平台的搜索与展示,品牌就无法触达主动搜索商品的精准消费者;没有直播电商的场景化种草,就很难将泛流量转化为明确的购买意愿。只靠小程序私域,相当于在流量的源头就自限范围,承接能力自然十分有限。
这也是很多传统品牌的认知误区,认为做私域就可以不用做公域电商,就能避免线上线下冲突,但实际上,全渠道打通已经成为服饰行业的共识方向。头部品牌早已不再纠结线上还是线下,而是通过数字化打通所有渠道,让库存、会员、价格体系全面互通。
比如2024年海澜之家与京东即时零售达成合作,将全国超5000家线下门店升级为前置云仓,实现线上下单、门店就近发货,既提升了配送效率,又让经销商参与到线上生意中,分享流量红利。优衣库的线上下单、门店取货服务,更是将线上流量直接转化为线下客流,实现了渠道间的双向赋能。
回到以纯,品牌请王一博做全球代言人,本质是想实现品牌升级,撕掉“下沉市场品牌”“老派”的旧标签,打入年轻消费群体,提升品牌调性。但品牌升级从来不是营销端单一环节的升级,而是产品、渠道、运营的全链路能力进阶。
代言人解决的是品牌认知的问题,让消费者“知道你、喜欢你”;但渠道解决的是购买便利性的问题,让消费者“买得到、买得方便”。如果消费者连购买入口都找不到,再好的品牌形象也无法落地,最终只会停留在话题层面,无法转化为品牌的长期资产。
从更深层的角度看,顶流代言更像是对品牌综合能力的一次检验。流量来得越快、越猛,对品牌的供应链、渠道、运营能力的考验就越大。
ALO入华能靠赵露思一炮而红,背后是提前数月的天猫店铺筹备、供应链备货、客服团队搭建;波司登借势代言冲击高端化时,背后是产品、渠道、体验店等多维度升级。没有这些底层运营能力的支撑,再大的流量也只是昙花一现。
对以纯而言,经销商体系曾经是最核心的竞争力,帮助品牌在全国市场站稳脚跟。但在流量主导的新消费时代,这套体系的局限性正在不断显现。如何在保护经销商利益与拥抱线上渠道之间找到平衡点,如何用数字化的方式赋能线下门店,让经销商从渠道的阻力变成转型的动力,是以纯必须解答的课题。