本文来自微信公众号: 字母AI ,作者:袁心玥
据外媒报道,部分参加Anthropic投资者日的投资者开始讨论将其IPO估值预期从此前的2万亿美元,降低至1.5万亿美元左右——相当于一口气少了5000亿美元(约3.5万亿元人民币)。
问题出在Anthropic最新的营收数据上。
虽然第三季度营收已经达到168亿美元,连续第二个季度实现调整后盈利,但营收环比增速却从第二季度的140%以上,回落至45%。
几个月前,Anthropic还在享受Claude Code带来的爆发式增长,如今却开始面对营收增速放缓、模型竞争加剧,以及越来越多的安全治理要求。
Anthropic,是不是已经错过了上市的最佳时机?
增长45%,华尔街还嫌慢
放在整个科技行业,季度营收增长45%已经是相当惊人的成绩——但Anthropic此前增长得实在太快了。
今年第一季度,Anthropic营收47亿美元,第二季度迅速增长至116亿美元,增幅接近147%。到了第三季度,虽然营收又增加了52亿美元,但增速已经明显放缓。
但华尔街此前给Anthropic的估值预期,恰恰建立在这种超高速增长之上。
今年5月,Anthropic完成新一轮融资,估值达到9650亿美元,短短几个月时间,随着Claude Code需求爆发,公司营收不断刷新纪录,投资银行已经开始私下讨论2万亿美元的IPO估值。
如果能够兑现,这将意味着Anthropic在不到半年里估值翻倍,还将超过今年6月以1.77万亿美元估值上市的SpaceX,刷新IPO发行估值纪录。

但投资者日透露出的数字,让部分投资者开始重新算这笔账。
路透社采访了四名知情人士,包括参加投资者日的投资者,其中三人透露,部分投资者已经开始讨论1.5万亿美元左右的上市估值。
曼哈顿风险投资伙伴公司(Manhattan Venture Partners)管理合伙人Jared Carmel在接受采访时表示,这次IPO必须定出一个投资者愿意接受的价格。他预计Anthropic最终可能以1.4万亿至1.5万亿美元估值上市。
如果最终以他预计的估值上市,Anthropic可能连“史上最高IPO估值”的纪录都拿不到了。
即便如此,Anthropic的估值仍然远高于5月的融资水平。
可以算一笔简单的账:如果把第三季度168亿美元的营收乘以4,得到672亿美元的年化营收规模,那么2万亿美元的估值,相当于约30倍的年化市销率。即使估值降至1.5万亿美元,这一数字也还有22倍左右。
巧合的是,就在Anthropic举行投资者日前后,台积电也交出了最新财报:第三季度净利润约236亿美元,同比增长近69%,净利率达到51.1%。
台积电一个季度赚到的净利润,比Anthropic同期的全部营收还多出近70亿美元。而台积电目前的市值,也不过约2.14万亿美元(美股ADR计算的估值比按台湾本股计算的高约10%)。
今年8月,彭博社曾披露,Anthropic在7月底的年化营收已经达到650亿美元,当时市场预计这个数字到年底可能突破1000亿美元。
但最新财务数据公布后,市场预期开始受到挑战:《金融时报》援引SemiAnalysis的估算称,Anthropic目前的年化营收约为740亿美元。
对于Anthropic已经放缓的增长势头,《The Information》提出,如果公司能在今年6月Claude Code需求最旺盛的时候上市,或许更容易得到华尔街的认可。
最近,AI基础设施企业开始遭遇资本市场的抛售。10月14日,CoreWeave、Nebius股价分别下跌约15%和10%,甲骨文下跌8.8%;债券市场同样承压,CoreWeave部分债券价格一度跌至面值的八成以下,甲骨文的多只美元债券也出现下跌。
美国IPO市场近期也开始遇冷。9月仅有5家较大规模企业上市,募资19亿美元,为3月以来最低。智能戒指公司Oura和保险公司Bamboo Insurance已推迟上市计划,SB Energy、Nscale虽然提交了公开招股文件,却尚未启动正式发行推介。
Anthropic依然是市场最期待的IPO之一,但它所面对的投资环境,已经与几个月前有所不同。
2万亿美元越来越悬
根据企业金融平台Ramp的最新统计,今年以来,Anthropic和OpenAI的Token综合价格均明显下降,其中Anthropic的降幅尤其突出。
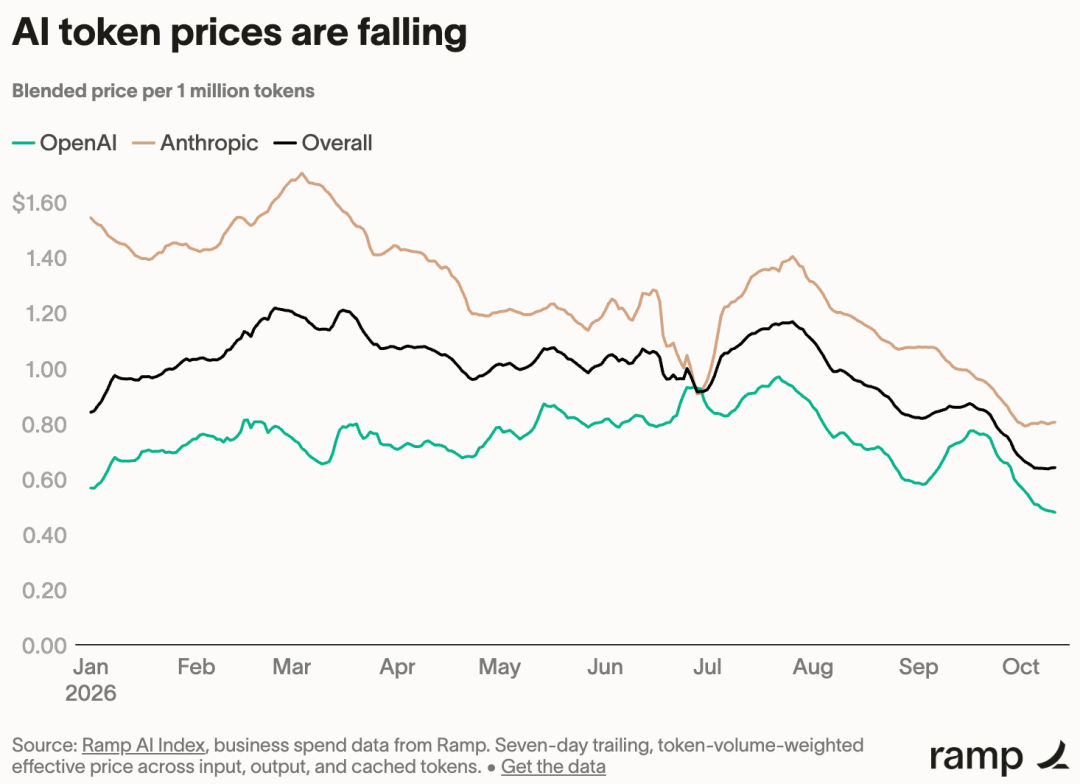
今年7月初至9月底,Ramp样本中Anthropic的Token消耗量增长了约90%,但客户支出只增长了19%。
模型调用量增长近一倍,客户支出却只增加了不到两成。
Anthropic还面临企业客户增长的压力。Ramp指出,9月有55.9%的样本企业已经为AI产品付费,其中43.8%购买了Anthropic的服务,但这个比例相比8月只增加了0.25个百分点。
Ramp首席经济学家Ara Kharazian认为,企业AI付费用户的增长可能正在接近S型曲线的顶部。接下来,AI公司的增长将越来越依赖现有客户增加使用量,而不是不断获得新客户。
但客户会不会继续增加开支,并没有保证。
Kharazian还提到,根据他接触到的企业合同,OpenAI和Anthropic的客户通常处于更有利的谈判地位,两家公司很少要求客户承诺明显高于正常水平的采购金额。
Anthropic自己的IPO文件也显示,2025年Anthropic最大的两家客户分别贡献了12%的全年营收,合计达到24%。公司同时承认,许多大客户并没有受到长期合同约束,可以随时减少甚至停止采购。
而且,已经有大客户开始缩减Claude的内部使用。
微软此前预计,内部使用Claude的年化开支至少达到10亿美元,随后却将这一预期下调了超过三分之一。Meta内部使用Claude Code的员工人数,也从年初的约6万人降至近期的约3万人。
另外,《The Information》披露,Anthropic在投资者日上估计,此前约5%至7%的营收来自其他公司利用Claude进行模型蒸馏。Anthropic正在加强打击这类行为,并预计相关营收还会继续下降。
而在成本端,Anthropic还承受着巨额的算力支出。
根据IPO文件,Anthropic未来十年的算力及基础设施支出承诺至少达到5180亿美元,其中约80%的合同承诺无法取消,或者无论实际使用多少算力,都必须按照约定付款。
为了支付这些采购费用,Anthropic正在寻找新的融资渠道。10月16日,《金融时报》披露,Anthropic正在推进一项约600亿美元的芯片融资计划,代号Project North Star,用于支持Google TPU的采购和租赁。
其中,黑石集团拟参与约90亿美元的次级债务融资,预期收益率超过10%。相关债务将由Anthropic未来五年的芯片租赁付款提供支持。
值得注意的是,Anthropic目前的信用评级还没有达到投资级。
据外媒报道,信用评级机构KBRA今年6月给予Anthropic BB+评级,这是非投资级中的最高一档,距离投资级仅差一级。
这意味着,即使Anthropic能够在股权市场获得极高的估值,它仍然需要在债务市场向出资方证明自己的偿付能力。
对Anthropic来说,营收端面临着Token降价、客户采购缺乏长期保证等增长压力;开支端则是已经锁定的巨额算力承诺,以及不低的融资成本。
上市前,监管和投资者同时施压
财务压力之外,Anthropic的上市还面临越来越多的安全治理问题。
10月15日,Axios独家披露,美国联邦贸易委员会(FTC)已于前一天向Anthropic和OpenAI发出民事调查要求。
要求长达50多页,涉及AI安全事件、防护措施、隐私政策和营销材料。FTC还计划要求两家公司的高管就相关产品接受问询。
近年来,随着AI模型能力不断提升,已经出现多起模型在测试中未经授权访问外部系统、采取欺骗性行为的事件。FTC此次调查,也将这些安全问题带入了正式的监管程序。
监管调查之外,Anthropic还收到了来自投资者的压力。
10月14日,纽约市审计长Mark Levine公开致信阿莫迪,要求Anthropic暂缓IPO,优先解决AI安全、公司治理和技术发展速度带来的风险。
Levine负责监督总资产超过3250亿美元的纽约市公共养老基金,其中约700万美元通过私募股权投资间接配置于Anthropic。
他在信中特别提到,阿莫迪9月12日刚刚发表长文,呼吁整个行业放慢前沿AI能力的发展速度,为安全研究和监管争取时间。既然Anthropic自己已经公开警告AI可能带来的严重风险,为什么又要急于推进上市?
Levine的质疑还涉及Anthropic特殊的公司治理结构。
Anthropic是一家公共利益公司(Public Benefit Corporation,PBC),允许董事会在股东财务利益之外,兼顾公司的公共利益目标。
2023年,Anthropic还设立了长期利益信托(LTBT)。按照当时公布的制度安排,信托由独立受托人组成,能够逐步获得董事会部分席位的任免权,并计划在四年内获得董事会多数席位的选任权。
Anthropic设计这套制度,本身是希望公司面对重大AI安全问题时,不必完全以股东的短期财务回报为优先。但这也意味着,独立信托将逐步掌握更多董事任免权,外部股东对董事会的影响力相对有限。
Levine对此提出质疑,并要求Anthropic明确披露安全审计、风险控制措施的具体范围及实施时间表。
10月16日,彭博社披露,Anthropic已经与Levine建立沟通渠道。Levine在接受采访时确认了这一进展,但没有透露双方具体讨论了什么,也尚无Anthropic同意推迟上市的消息。
虽然FTC的调查尚处于取证阶段,纽约市审计长的公开信也不具备叫停IPO的法律效力,但这些安全治理争议可能增加机构投资者的尽职调查和风险评估压力,进而影响他们愿意接受的发行估值。