
本文来自微信公众号: 盲牤 ,作者:盲牤
上个月的文章里,我们判断“一线城市的价格趋势,再一次站到了转折点上”,一个月过去,8月北京率先转跌、上涨城市只剩3个,“临界点”如期兑现。而9月的房价数据出现了反弹:一线四城三涨一跌,70城环比上涨城市回升到9个,平均跌幅重新收窄。
但本月更值得我们关注的不是房价,而是央行10月14日公布的前三季度金融数据:9月单月,全国住户贷款增量为0。
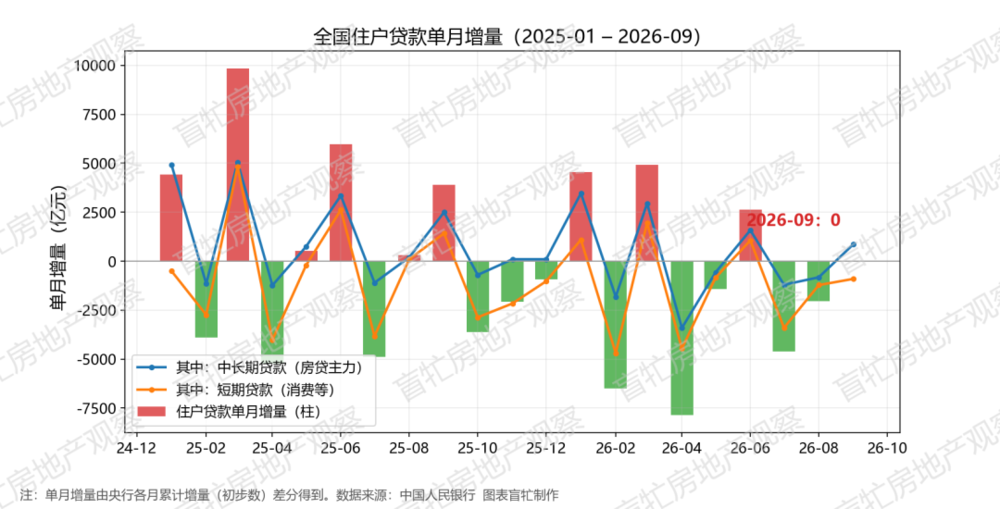
(图A:住户贷款单月增量:总额与结构(2025-01–2026-09)数据来源:中国人民银行图表盲牤制作)
大家先看这张图,我们可以发现一个规律:居民新增贷款在每个季度内部几乎都是“前低后高”——季度第一个月最低,第二个月回升,季末月最高。今年二季度是-7869亿、-1412亿、+2646亿,三季度是-4603亿、-2029亿、0。
这背后主要是银行的会计节奏:央行的宏观审慎评估(MPA)按季度考核,分支行的经营指标、客户经理的绩效也大多按季度算账。
临近季末,银行会把已批未放的贷款集中投放,甚至主动劝客户提款,形成“季末冲量”;而冲量本身透支了下个月的需求,加上部分季末投放的短期贷款过了考核节点就被提前偿还,季度第一个月就格外难看。所以看居民信贷,业内通常看季度合计,而不是单月。
理解了这一点,9月的“归零”就更有分量了:按惯例,9月作为季末月本该是三季度投放最强的一个月——银行冲量的主观意愿是有的——结果单月增量却为0。
连季末冲量都冲不动,说明问题不在供给端的投放意愿,而在需求端:居民部门是真的不愿意加杠杆了。
前三季度,住户贷款减少1.03万亿元,其中短期贷款减少1.14万亿元,与房贷直接相关的住户中长期贷款仅增加1062亿元——去年同期,这个数字是1.33万亿元。
逐月拆解看,4月以来的6个月里,住户贷款有5个月是净偿还:8月单月减少约2000亿元,是2007年以来首次在8月出现负增长;到了9月单月增量直接归零。
这意味着,9月房价跌幅的收窄、交易量的回升,都是在没有增量杠杆资金进场的前提下发生的。
居民部门整体在还钱、在存钱(前三季度住户存款增加了9.39万亿元)而不是借钱买房。
没有信贷扩张的支持,房价就缺乏持续回暖的资金基础:9月的改善,更像是“以价换量”之下的阶段性喘息,而不是新一轮加杠杆周期的开始。
即便是本轮反弹的领头羊上海,资金端同样乏力。央行上海总部的数据显示:前三季度上海住户中长期贷款仅增加188亿元,去年同期是2558亿元,不到一个零头。
9月末上海住户中长期贷款余额33552.6亿元,环比回升0.35%,但此前的8月刚刚出现过环比负增长,同比增幅也已放缓至1.6%左右。
房价最有韧性的城市,居民加杠杆的意愿也远未恢复。
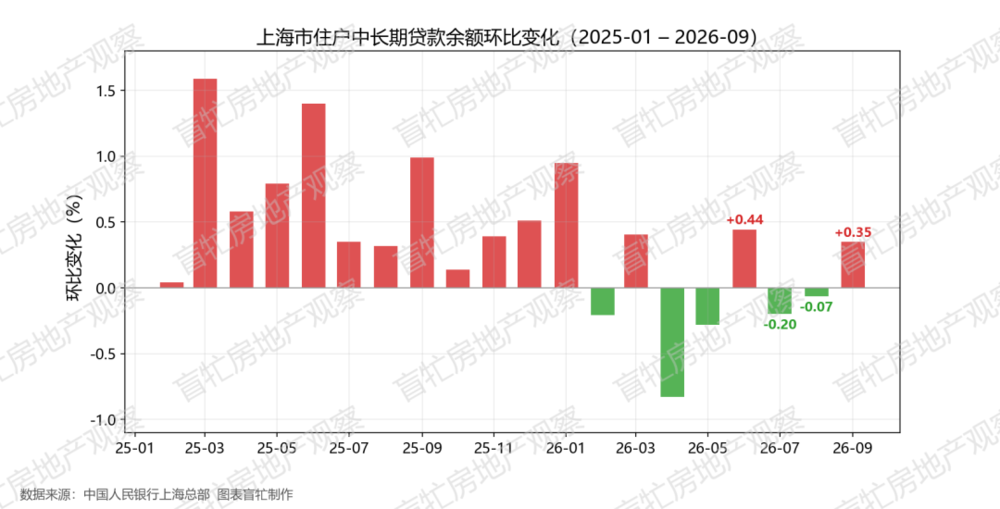
(图B:上海市住户中长期贷款余额环比变化(2025-01–2026-09)数据来源:中国人民银行上海总部图表盲牤制作)
在这个背景下,再回头来看9月的房价数据。
1.整体:上涨城市9个,平均环比-0.26%
2026年9月,70个大中城市二手住宅价格环比上涨城市数为9个(上月为3个),结束了自3月见顶(13个)以来连续5个月的减少。如果说8月是“挣扎基本结束”,9月则更像一次超跌之后的技术性反弹。
本月70城二手住宅平均环比-0.26%,上月为-0.31%,去年同月为-0.64%。新建商品住宅平均环比-0.14%,17城上涨。
跌幅在收窄,且下跌速度连续数月慢于去年同期。但需要注意,-0.26%依然是下跌——本月的性质是“跌幅收窄”,而不是“趋势反转”。
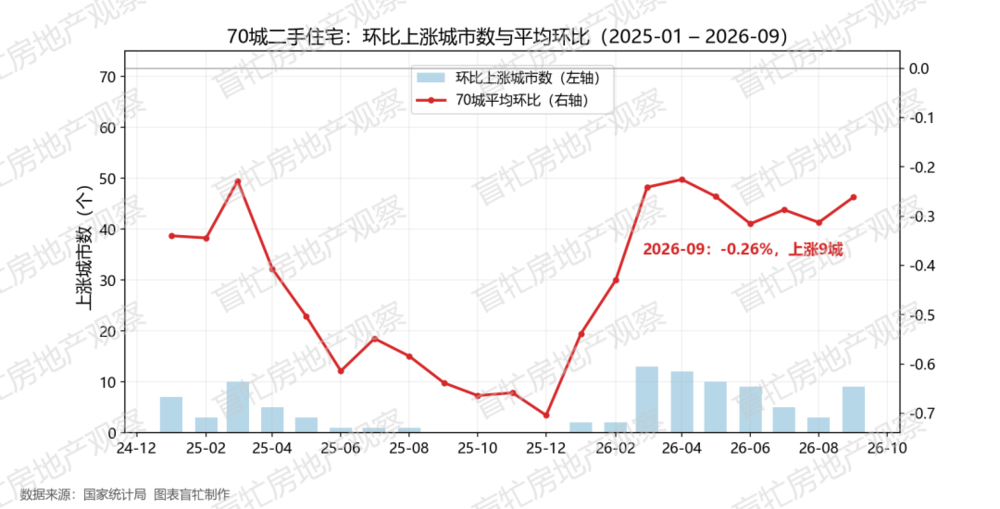
(图一:2025年以来70城二手住宅环比上涨城市数与平均环比-截至26-09数据来源:国家统计局图表盲牤制作)
2.能级:一线反弹、二三线跌幅收窄,K型暂时收口
本月各能级城市二手住宅平均环比:一线+0.12%(上月+0.02%)、二线-0.26%(上月-0.30%)、三线-0.30%(上月-0.36%)。
上月出现的“一线向下汇合”趋势没有延续,本月转为一线反弹、二三线跌幅收窄的双向修复。但一线的反弹高度有限,尚不足以改变累计格局。
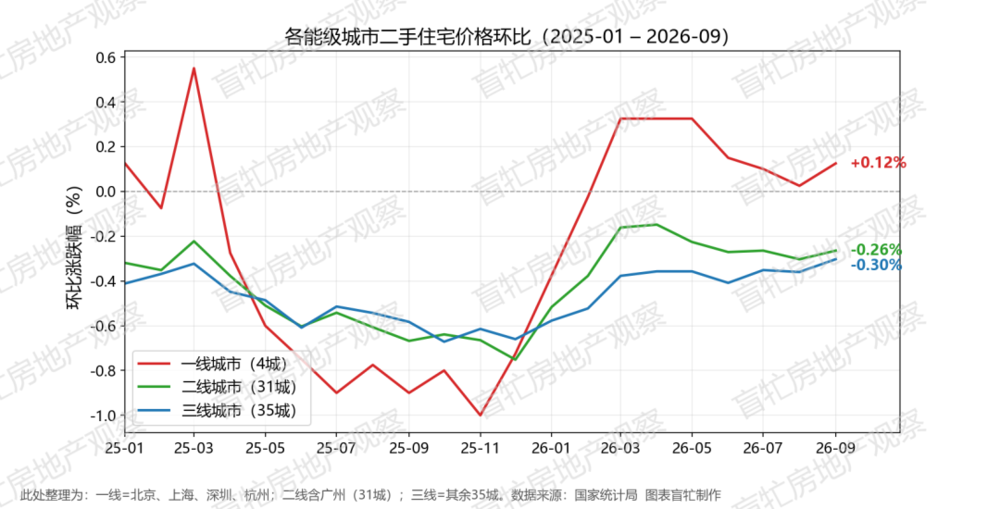
(图二:2025年以来70城各能级城市二手房价环比-截至26-09数据来源:国家统计局图表盲牤制作)
2026年以来累计:一线+0.99%、二线-2.50%、三线-3.55%。一线的累计涨幅仍几乎全部靠上海一城贡献,二三线的累计跌幅还在加深——结构上依旧脆弱,反弹并不稳。
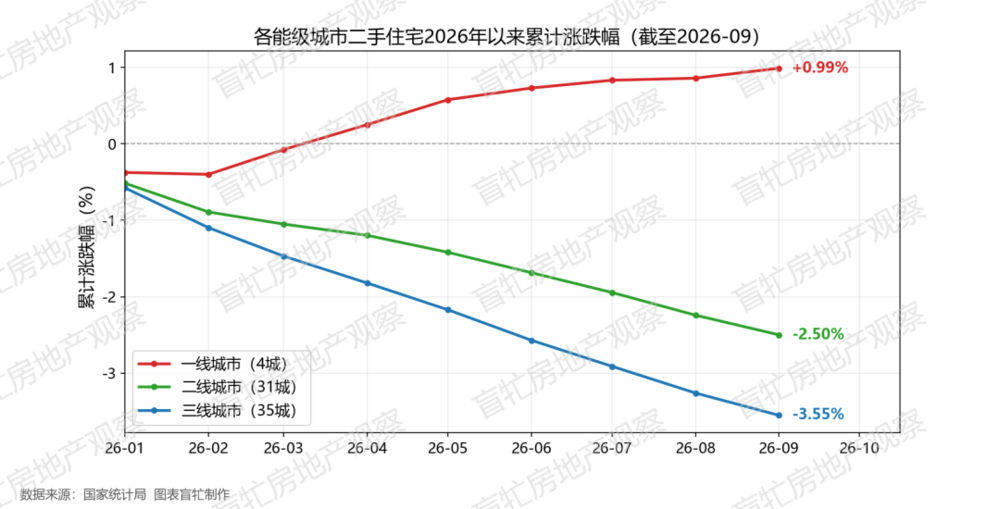
(图三:各能级城市2026年以来二手住宅累计涨跌幅-截至26-09数据来源:国家统计局图表盲牤制作)
3.一线四城:三涨一跌,杭州独自补跌
北京、上海、深圳、杭州本月二手住宅环比分别为:北京+0.10%(上月-0.10%);上海+0.50%(上月+0.30%);深圳+0.20%(上月+0.10%);杭州-0.30%(上月-0.20%)。
北京转跌一个月即回正;上海涨幅进一步扩大,位列70城涨幅第一;深圳连续第三个月上涨;只有杭州连续第三个月下跌,且跌幅扩大。
这里做一个口径说明:官方口径的一线城市仍是“北上广深”,但从过去三年多的房价表现看,杭州的走势更接近一线城市;经济体量与城市能级上,杭州也基本进入一线城市行列。因此本系列文章一直将杭州归入一线城市口径进行分析。
8月京沪新政的脉冲在9月有所延续,但力度明显递减。政策能托住成交的节奏,托不出增量的资金——在居民贷款归零的背景下,本轮一线反弹更接近存量需求的集中释放,后续能走多远更多的取决于钱。
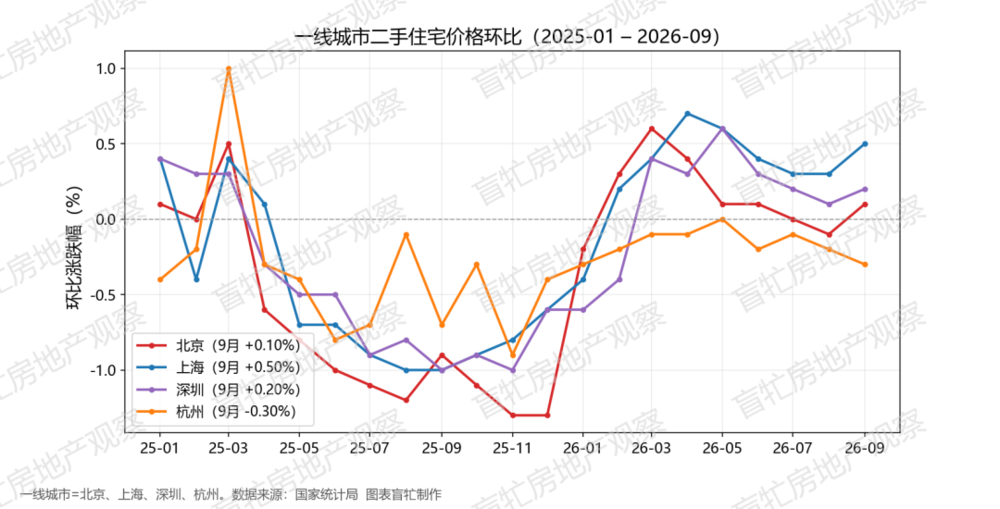
(图四:2025年以来一线城市二手房价环比-截至26-09数据来源:国家统计局图表盲牤制作)
4.跌幅榜:海口领跌,成都补跌还在继续
本月二手环比跌幅前三名为海口(-0.80%)、北海(-0.60%)、洛阳(-0.60%)。跌幅前三十的城市中,一线城市已连续9个月缺席;16座重点城市中,成都、昆明、南京、郑州、厦门共5城进入前三十,数量与上月持平。
成都本月-0.50%,连续第5个月上榜且跌幅扩大,“优等生”的补跌还在继续。
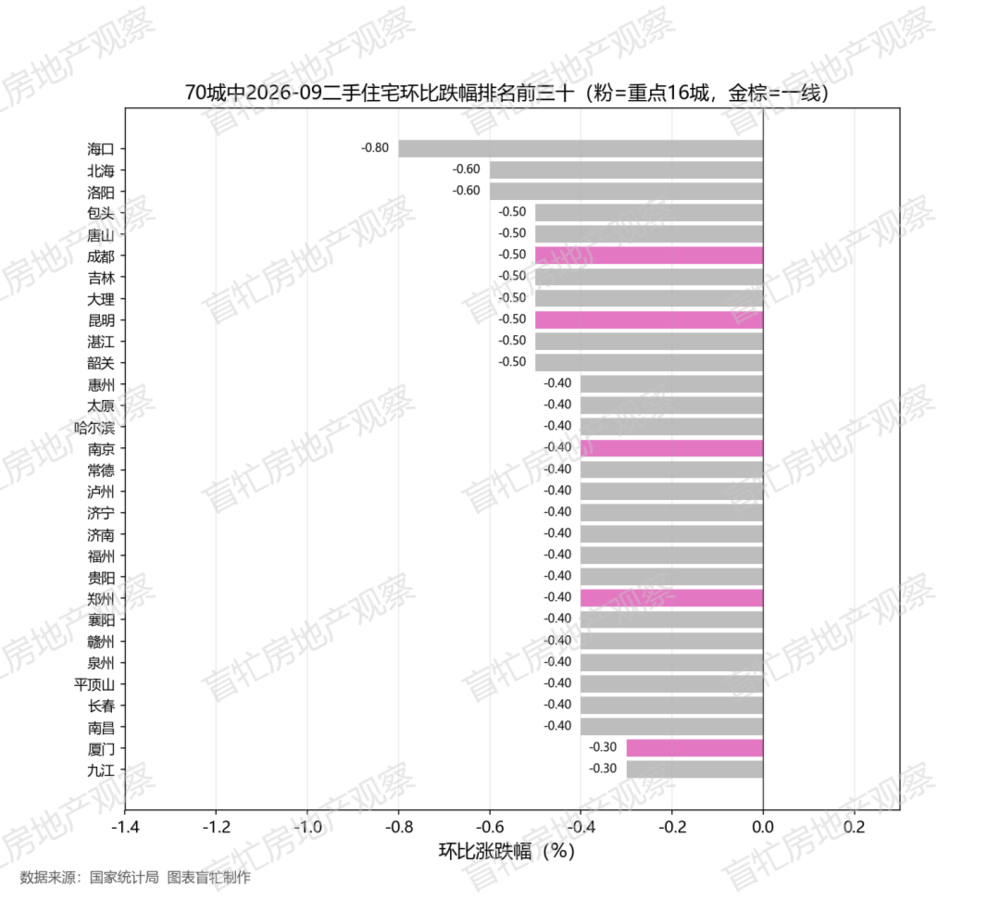
(图五:七十城中2026年9月环比跌幅排名前三十的城市数据来源:国家统计局图表盲牤制作)
5.产品分化:大户型再度领跌,“改善链”压力未除
70城口径看,本月二手住宅小户型(90㎡及以下)环比-0.27%、中段户型(90-144㎡)-0.23%、大户型(144㎡以上)-0.28%——最抗跌的仍是中段户型,大户型重新成为最弱的一环,上月大户型短暂的相对抗跌没有延续。
16座重点城市中,二手房由大户型领跌的多达9城:广州、北京、深圳、重庆、郑州、武汉、南京、厦门、杭州;北京上月的“小户型领跌”镜像信号本月消失,重新回归全国“大户型疲弱”的主流格局。
新房由大户型领跌的仍是8城:广州、北京、长沙、南京、天津、成都、上海、合肥——上海、深圳、杭州的新房大户型全部弱于小户型,“改善链”的断裂没有任何修复的迹象。
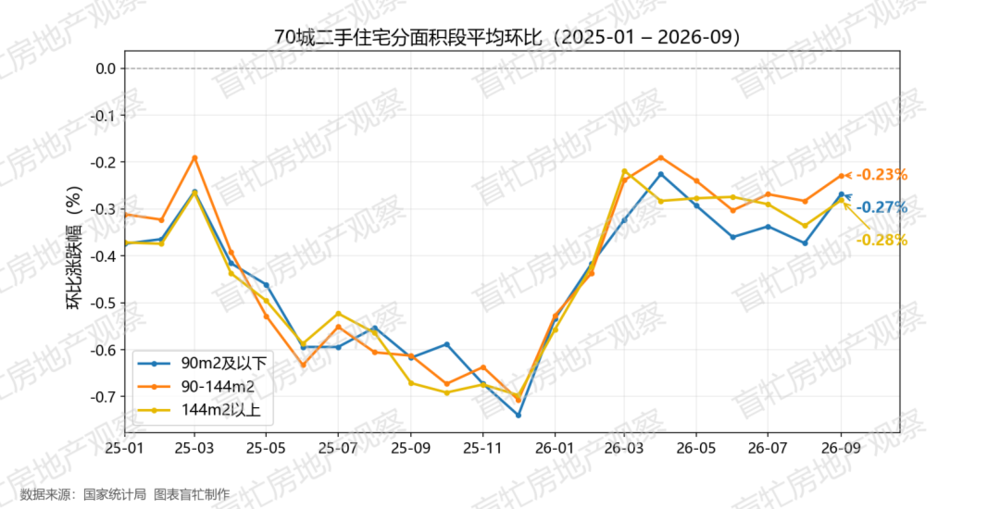
(图六:70城二手住宅分面积段价格环比-截至26-09数据来源:国家统计局图表盲牤制作)
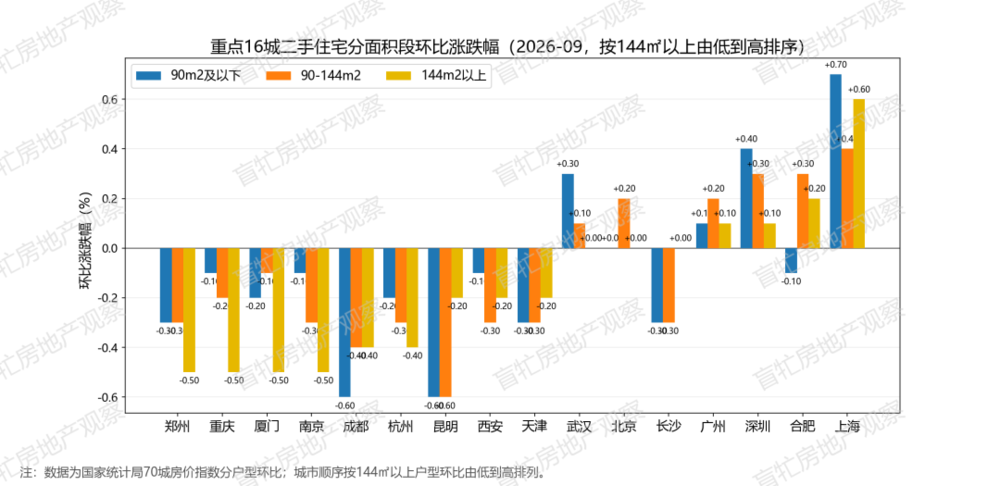
(图七:2026年9月重点城市二手房分面积段环比涨跌幅数据来源:国家统计局图表盲牤制作)
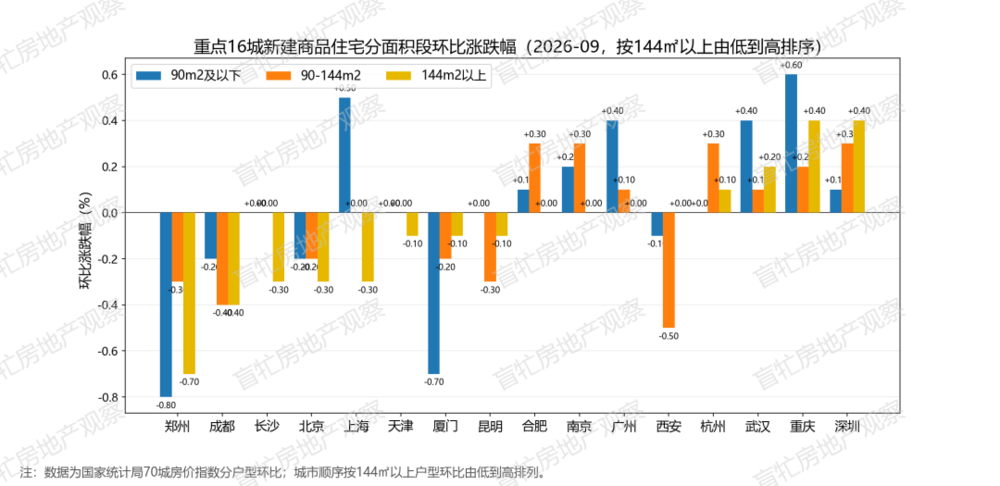
(图八:2026年9月重点城市新房分面积段环比涨跌幅数据来源:国家统计局图表盲牤制作)
6.杭州:“优等生”的二次补跌
在去年的系列分析中,我曾把杭州和成都列为重点城市中的“优等生”。
从房价走势看,两座城市的“优等生”路径并不相同。
成都的优势建立在2022至2023年逆势上涨基础之上的。成都在全国整体下行的情况下累计指数最高冲到112.9(2023年6月);此后逐步回落,2024年中起守在103左右的高位平台,直到2025年5月才转入补跌通道,环比从-0.2%一路滑到12月的-1.1%。
杭州则从未经历这样的上涨:累计指数2022年年中见顶(101.4)后便一路阴跌,期间仅有2025年小阳春(3月单月+1.0%)一次像样的反弹。
这已经不是杭州第一次补跌。上一次发生在2025年下半年:7月至12月累计下跌约3.1%,其中11月单月下跌0.9%。进入2026年后一度企稳,上半年跌幅明显收窄。
但9月的数据表明,杭州正再次面临“优等生补跌”的窘境:最近三个月环比-0.1%、-0.2%、-0.3%,跌幅逐月扩大;9月的-0.30%追平今年1月,是2025年12月(-0.4%)以来的最深单月跌幅。
本月一线四城三涨一跌,杭州是唯一连续下跌且跌幅扩大的城市;2026年以来累计-1.49%,也是一线中唯一为负的。
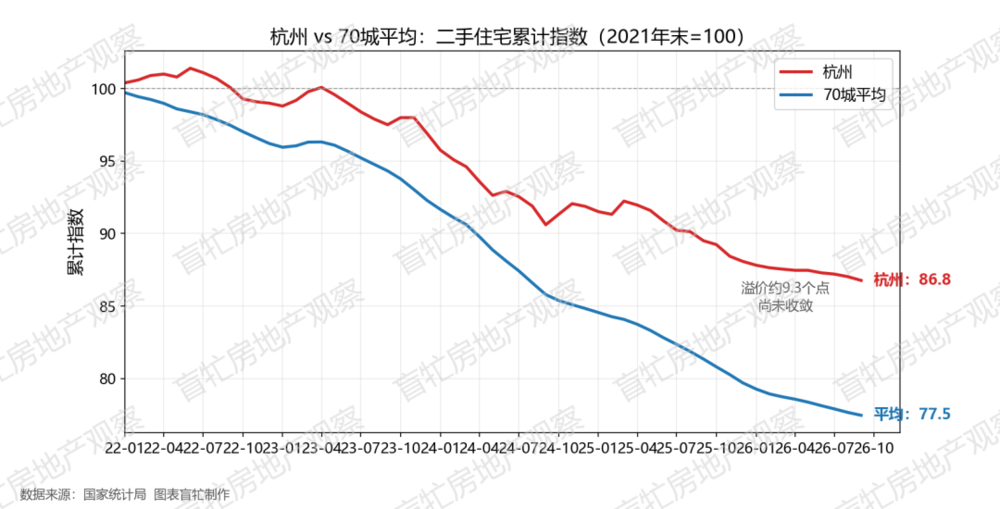
(图九:杭州vs 70城平均:二手住宅累计指数(2021年末=100)数据来源:国家统计局图表盲牤制作)
单看水平,杭州对70城平均的累计指数溢价约9.3个点,并不算高——成都的溢价还有约18.3个点。
成都的溢价已经在“还账”,从年初的约19.0个点开始收敛;杭州的溢价不仅没有收敛,还比年初的约8.4个点进一步扩大。
这里需要说明一下溢价收敛不等于杭州的房价要向70城平均看齐:这9.3个点的溢价里,有相当一部分是人口流入、产业能级等基本面支撑的,会长期存在;真正会被挤出的,是这几年抗跌过程中积累、超出基本面的那部分。
按照“先跌透的先站稳、后补跌的压力更大”的框架,杭州这轮调整仍是一笔尚未开始偿还的“新账”——只是还账的终点,是它自身基本面能支撑的位置,而不是70城的平均线。
杭州是重点城市中改善型与投资型需求占比最高的城市之一,对杠杆资金的依赖度也最高。在居民贷款单月增量归零的背景下,这类城市的价格调整压力,往往比刚需主导的城市来得更迟、但也更深。
分户型看,9月杭州二手房由大户型(-0.40%)领跌,与这一判断一致。
小结
第一,本月最重要的结论不在房价,在资金:9月住户贷款单月增量归零,前三季度净减少1.03万亿元。没有增量杠杆资金进场,就不能轻易说“回暖”。
第二,房价端是超跌反弹而非反转:上涨城市回升至9个、一线三城转正、平均跌幅收窄至-0.26%,但环比仍在零以下,“慢跌磨底”的格局没有破坏——本月的改善与8月的恶化一样,都不必过度解读。
第三,优等生城市的补跌与大户型产品的补跌,内在逻辑是同一件事:下行周期里不存在真正的“免疫者”,超涨的溢价终将被挤出。
大户型挤出的是改善溢价,新房大户型领跌城市维持8座、沪深杭全部在列;“优等生”挤出的是抗跌溢价,杭州成为一线中唯一连续下跌且跌幅扩大的城市。产品与城市两条线,本月指向同一个方向。
我维持此前的判断:对“V型反转”的叙事保持理性和谨慎。9月的反弹没有信贷扩张的支持,更可能是磨底过程中的波动,而不是拐点的开始。“L型”的磨底仍在继续,底部比我们此前预期的更远。
你所在的城市房价是涨了还是跌了?欢迎在留言区说说你的观察!
国庆节前承诺的成都专篇分析我争取在本周发出,我想我已经找到了成都为什么能逆势上涨以及为什么会补跌的原因,敬请期待!
(全文完!)