本文来自微信公众号: 骨朵 ,作者:GuDuo骨朵编辑部
很多年来,优爱腾和各大影视公司扎根的北京是国内文娱叙事的绝对中心。但随着短剧兴起、AI内容注入、演出经济、数字文创在各地生根,越来越多城市开始构建属于自己的文娱生态。
那么,谁是文娱第二城?
北京以26215.1亿元的文化产业营收,位居第一。
这份排名可能与大家的印象有些出入,不过,北京位居第一并不意外。
2014年,北京作为“全国文化中心”的定位得到进一步明确。这里聚集了大量影视公司和创作者,从项目开发到发行都有长期积累,加上营收规模领先,“文娱第一城”的位置相对明确。
谁是第二名,大家的看法就不一致了。2023年,深圳规模以上文化企业营收首次突破万亿元,当时位列北京、上海之后;到2025年,深圳已升至全国第二。同年,深圳文化新业态营收同比增长22.7%,快于全市文化企业的整体增速,成为当地文化产业增长的重要支撑。
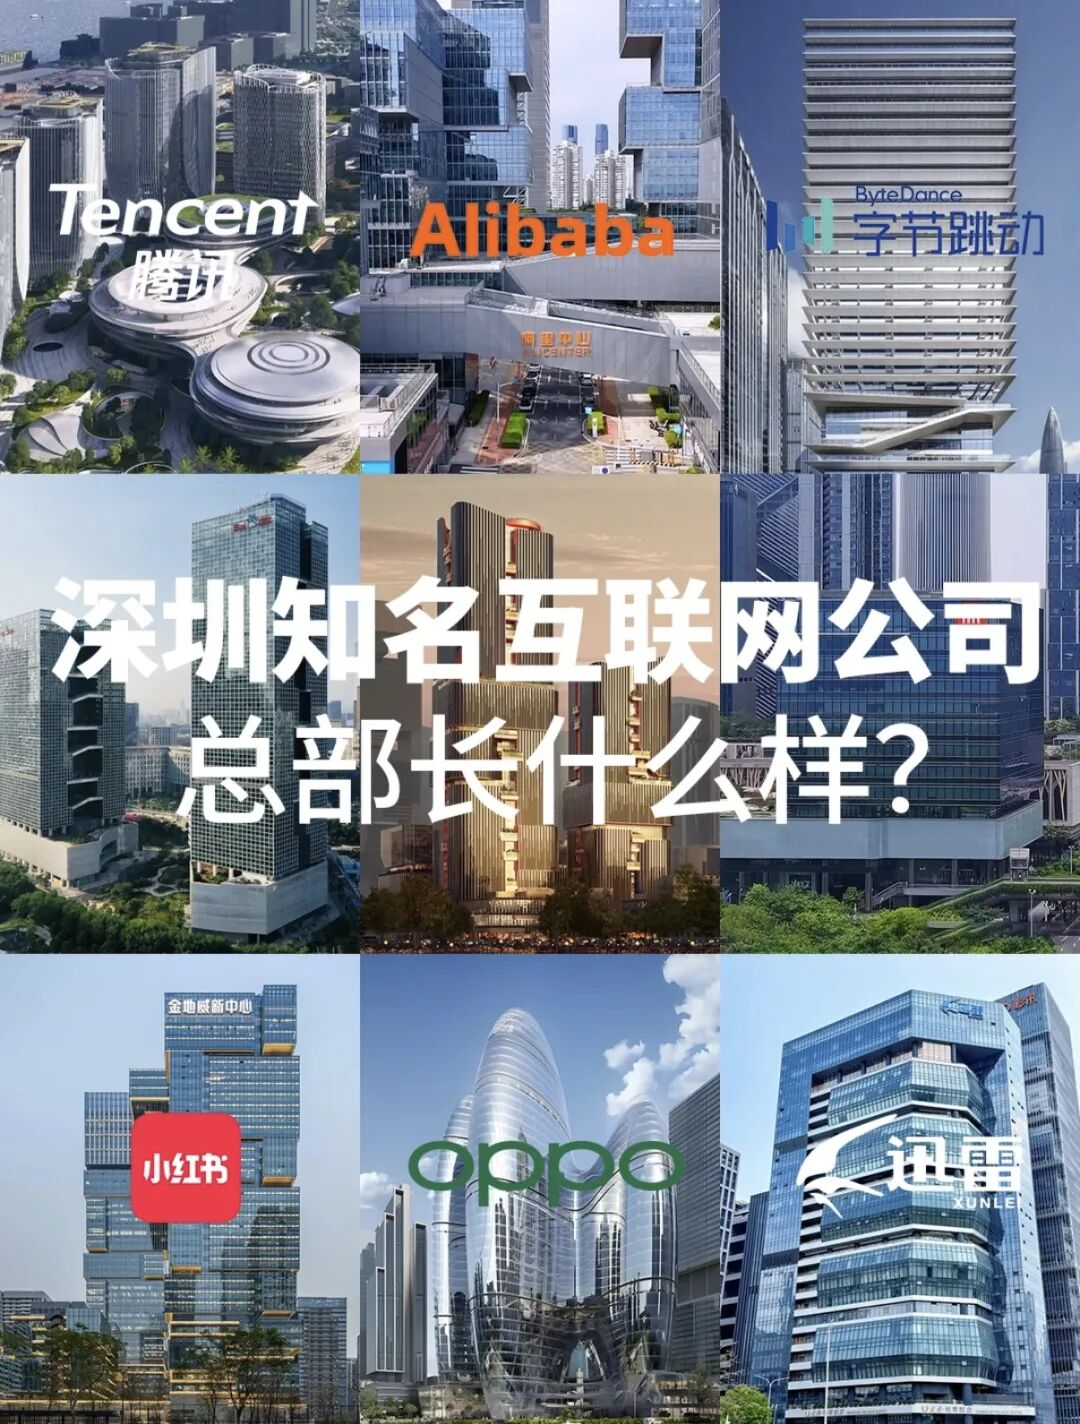
同时,苏州、杭州、成都等城市也都有各自的产业产能优势,对这些城市而言,单纯的营收能否直接等同于“文娱第二城”,仍有讨论的空间。
随着新的制作工具和内容平台出现,更多城市有了参与竞争的机会,排名也可能继续变化。要判断谁能坐稳北京之后的位置,还得看这些城市正在争什么,以及今天的优势能否支撑它们未来的发展。
文娱第二城为什么越来越难选?
首先,当下的“文娱第二城”难选,是因为评判标准很难统一。是看当地文娱公司赚了多少钱,还是看这座城市历年来积累的影响力?标准不同,最后得到的答案也会不同。
如果按收入来比,最大的问题是公司收入不能完全代表一座城市的文娱实力。一家公司总部在杭州,团队可能来自北京,最后赚的是全国用户的钱,真正参与这门生意的并不只有一座城市。由此带来的结果是各地公布的文化产业数据口径不完全一样,直接放在一起比较,很容易把不同的钱算成同一回事。
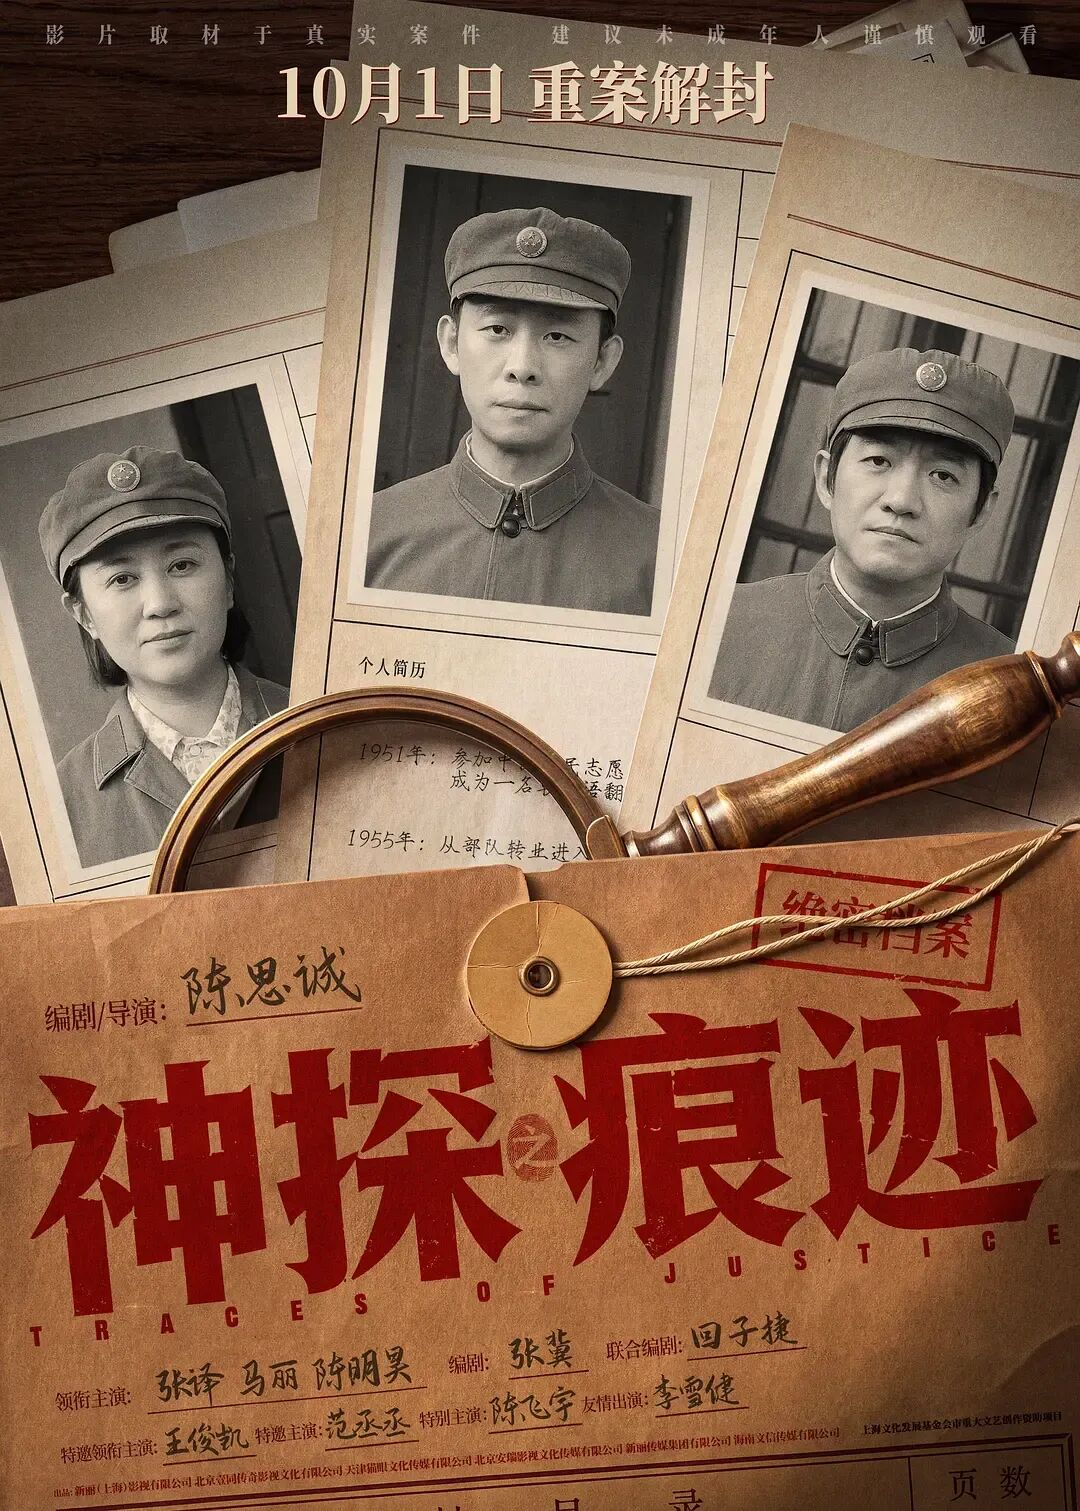
今年国庆档的《神探之痕迹》,出品方包括新丽(上海)影视、北京壹同传奇,苏州的企业也参与了联合出品。上海媒体将它列入“上海出品”,苏州媒体也报道了本地企业参与的成绩。同一部电影可以出现在不同城市的成绩单上,各自参与多少、承担什么工作,还需要具体区分。
如果按城市历年积累的影响力来判断,横店就是一个很典型的例子。多年影视拍摄让横店形成了非常成熟的制作体系,也在行业里建立了很高的知名度。它在中国影视行业里的存在感很强,但这种强所带来的影响力主要来自长期积累下来的拍摄资源和制作能力,很难直接换算成一套可以和其他城市比较的数字。
其次,一些头部的平台在哪座城市,也成了衡量文娱实力的重要因素。那些拥有大型平台的城市,即使当地拍摄的作品不多,也能影响全国的内容生意。因为影视公司要找平台卖剧,制作团队靠平台分账,平台的采购和投资决定着不少项目能不能做。
长沙的文娱地位就与这种能力有关,湖南广电能制作节目,芒果TV又有面向全国观众的播出渠道,长沙因此集中了更多内容生意,影响力也超出了本地的覆盖面积。
最后,文娱行业变大了,每个城市的优势不同。网文、游戏、动漫如今也占据了重要位置,有的城市擅长拍电影、做节目,有的城市聚集了游戏公司和网文平台,各有各的强项,很难排出谁是第二。
当下文娱城市都在竞争什么?
首先,争IP所有权。作品走红后,还可以拍续作、开发周边产品。只有本地企业手里有版权,才有机会从这些后续开发中继续获得收入。
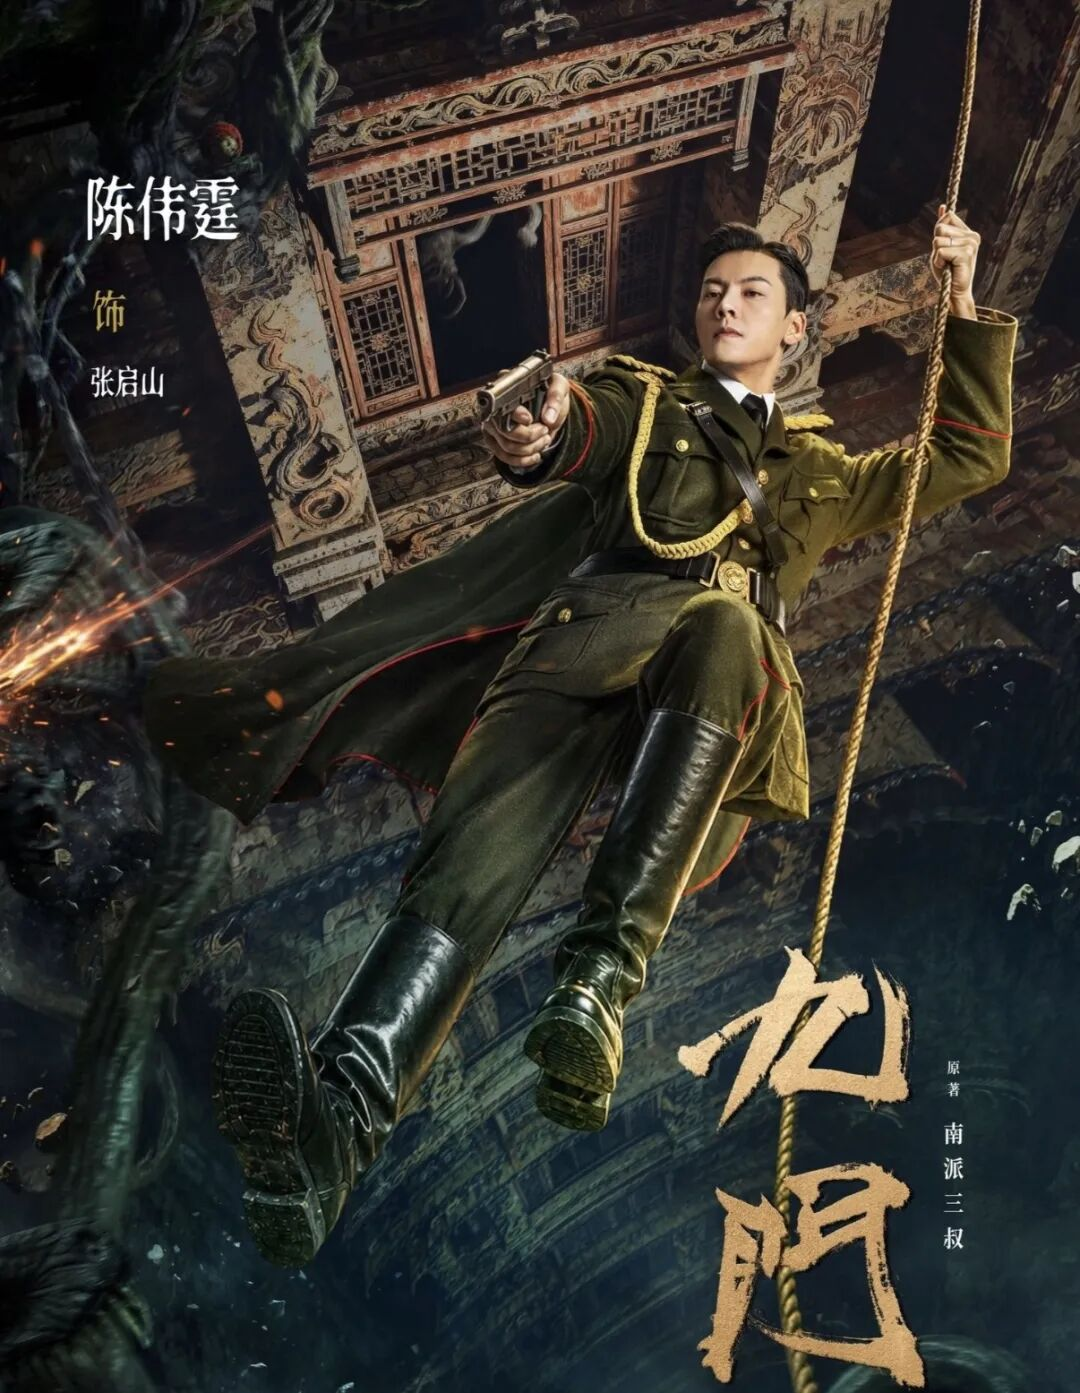
杭州的南派泛娱可以说明这一点。南派三叔成立公司后,围绕《盗墓笔记》及《老九门》《沙海》等衍生作品,持续参与影视改编和其他开发。作品可以交给各地团队制作,本地企业仍能凭借版权参与后续生意。
其次,争产业链控制力。有了IP,还要看本地企业能不能牵头把作品做出来。本地企业能负责整个项目,就能带动更多公司参与,把编剧、拍摄、后期等工作留在当地。
《哪吒之魔童闹海》的核心创作企业可可豆位于成都,影片制作有138家国内动画公司参与。可可豆负责核心创作和制作统筹,成都企业由此掌握了整个项目的主导权。
再往下,是争资本循环,让项目赚到的钱能够投入下一部作品。内容生产需要提前投入,剧本开发和团队磨合都要花时间,如果每做完一个项目都要重新找钱,企业就很难保持稳定生产。
北京长期处于文娱行业的核心位置,一个重要原因就是项目背后有持续的资金支持。企业除了用已有作品的收益投入新项目,还能通过银行贷款、股权融资等方式筹集资金。2026年北京国际电影节披露,北京银行累计为1500余家影视企业提供超过400亿元资金支持,参与支持了《长津湖》《流浪地球2》等影片。
最后,争城市标签,让人才和企业愿意来。当一座城市有了鲜明的文娱特色,创作者、公司就更容易想到这里。标签带来的关注,也就更有机会转化为实际的项目合作。
西宁的FIRST青年电影展自2011年落户以来,就让西宁与青年电影建立了稳定联系。2026年,FIRST电影产业示范区在西宁启动,进一步尝试将影展积累的资源用于创作和项目孵化。对西宁来说,影展带来的机会,正在向日常的影视业务延伸。
城市之间看不见的差距
文化与科技融合、数字内容出海,正在获得明确的支持。“十五五”规划纲要提出推动文化和科技融合,并将数字动漫、微短剧等列入新型文化业态。这意味着,未来观察城市文娱产业,需要把内容公司与技术企业之间的合作一并考虑进去。
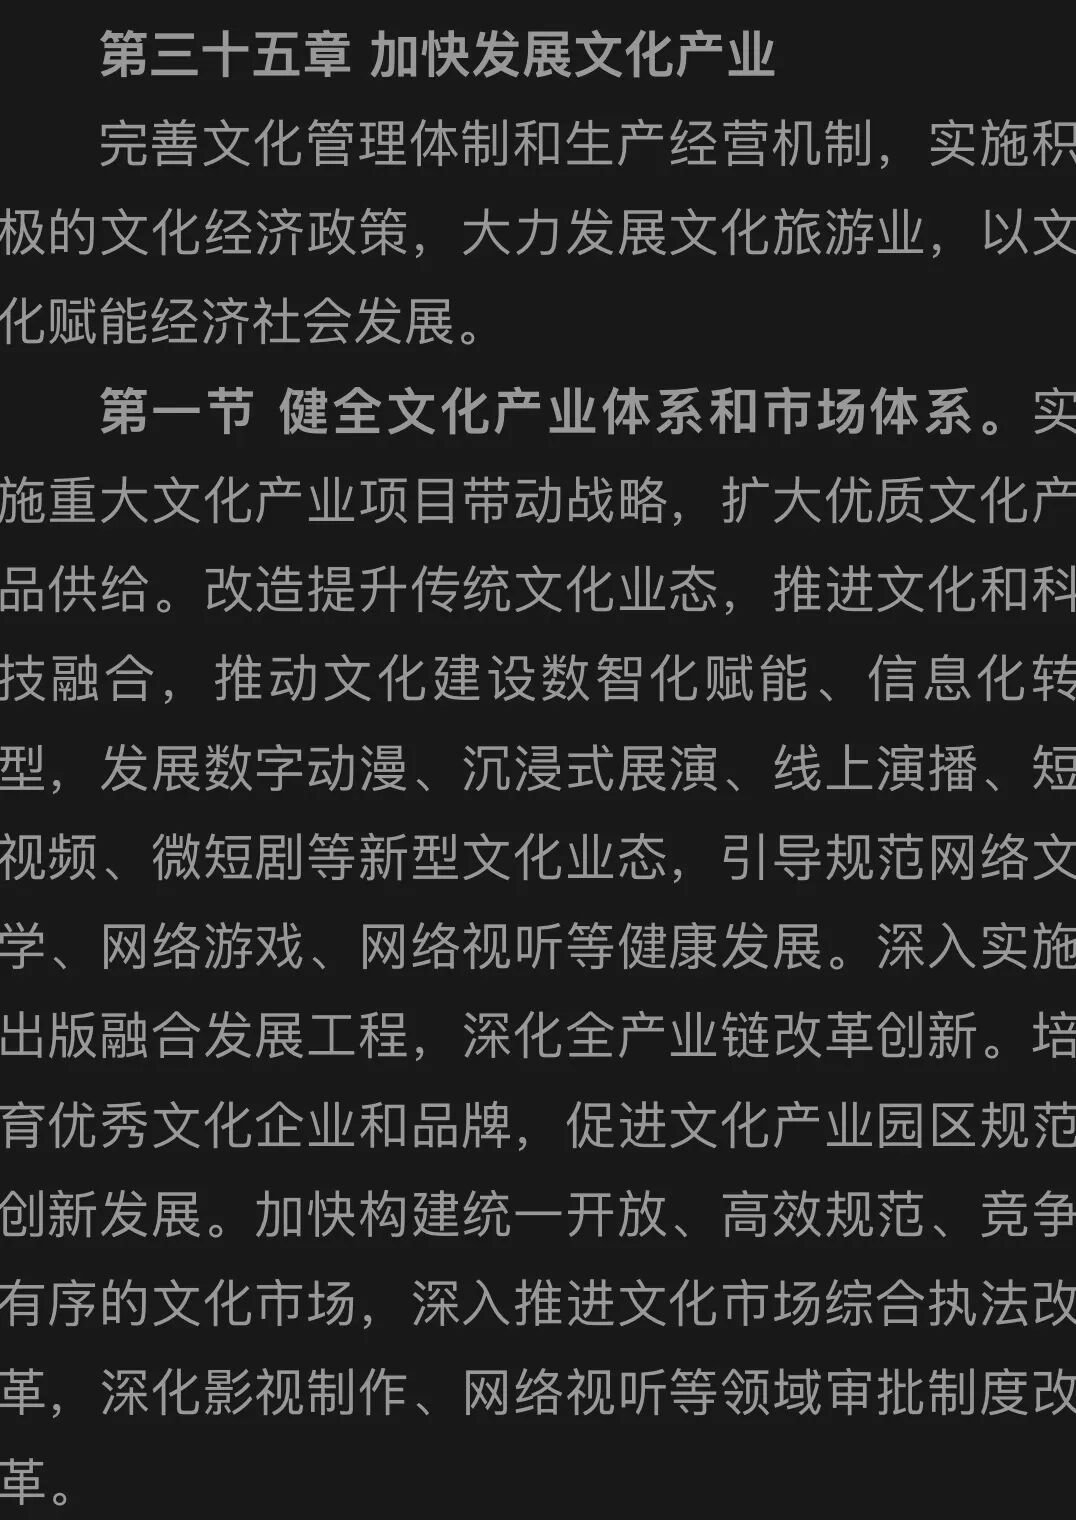
杭州、深圳和成都,已经开始根据各自的产业基础把政策支持落到内容生产中。杭州今年出台的之江文化产业带行动计划,鼓励文化企业将AI用于创作和发行,并支持企业自建海外传播和发行平台,帮助作品拓展市场。
深圳把支持重点放到制作工具上,鼓励研发AI影视动漫软件,对符合条件的数字技术应用项目给予资金支持,让技术企业有更多动力服务内容生产。
成都则提出建设数字文创公共技术平台,推动AI用于影视动漫制作,并通过园区为个人创作者和小团队提供算力及项目对接服务,降低他们开展业务的门槛。
相关的尝试已经开始出现。今年文博会上,腾讯集中展示了以混元大模型支持数字文化创作的应用;新华社7月对成都天府长岛数字文创园的报道中,也记录了园区一人公司社区内团队讨论AI短剧制作的场景。不同的城市正在进行不同的生意。
未来,单靠影视基地和补贴越来越难撑起一座“文娱中心”,因为当其他地方提供类似条件时,项目仍然可以转移。
横店如今也在寻找新的业务增长点,为了争取新项目,它开始改造场景,承接更多微短剧拍摄,同时发展虚拟拍摄技术,拓展制作服务。这些调整说明,过去积累的优势并不能保证今后的生意。
骨朵认为,“出海能力”会成为下一轮城市排名中越来越重要的一项。
它能让本地内容面向更大的海外市场,增长空间不再主要受本地人口和消费规模限制,还能带来产业集群效应。
当地如果有成熟的海外发行团队,内容公司就更容易找到合作方,减少自己摸索海外市场的成本。随着合作项目增多,发行团队也能积累当地观众的偏好和付费习惯,帮助后续作品更准确地找到用户,让一座城市有长期的竞争优势。
最后,“文娱第二城”的位置,还会随着行业变化而调整。未来更有机会的是那些能让创作者留下来,把作品持续做下去,并卖到更大市场的城市。
排名是次要,主要是让文娱生意能一直做下去。