本文来自微信公众号: 零售商业财经 ,作者:RBF
从水果立法者到价格战陪跑者:百果园错配的生意经。
10月13日,两年累计亏损逾7亿元、净关闭门店1625家,百果园再度站上舆论风口。
热搜之上,表面是亏损数字与董事长言论,热搜之下,是一家水果连锁开创者的战略拐点正在显形。其兴衰构成观察中国水果零售史上一个完整周期样本。以信任零售立命,又在质价比零售浪潮中被迫转身。跑赢了几乎所有同行,自身的商业模式却已不再适配这个时代。
2001年余惠勇在深圳开出首家门店,彼时超市水果区仍由联营制主导,场地出租给个体户,收取租金与流水抽成,坏果混称、缺斤短两屡见不鲜,消费者对水果品类的信任跌至谷底。
百果园以统一分级、统一采购、统一冷链和“不好吃三无退货”切入,用20年把“买好水果去专门店”植入消费心智。2023年初登陆港交所,巅峰门店逾6000家,成为中国水果连锁零售第一股。在水果零售的蛮荒时代,百果园是立法者。
但开荒者终至十字路口。
零售业有一条铁律:生鲜做人气,百货出毛利。盒马以水果为引流品类,1斤让利的水果可带出一周蛋奶肉订单。山姆以198元会员费托底,水果微利亦可运转。百果园仅以水果单一品类立身,既无品类组合,亦无会员费托底,降价即形成纯毛利损失。
同行以一个品类的亏损换取全场流量,百果园却需以全部身家陪跑价格战。这是一场起跑线上即不对等的战争。这并非百果园一家的困境,而是垂直生鲜连锁业态在全品类平台冲击下的系统性问题。
笔者认为,百果园手中仍握有一张独特的牌,能否打成,决定这家开创者的下一段命运。
好水果
是又好又便宜
讨论百果园的高价与盈利,须先厘清两组毛利口径。
其一为总部毛利,即公司向加盟店供货的批发毛利率:2023年约11.5%,2024年降至7.4%,2025年进一步滑落至7.3%,2026年上半年经瘦身修复回升至12.2%。换言之,总部每销售100元货物,毛利仅个位数。
其二为门店毛利,加盟商单店零售毛利率约25%至27%,行情向好时可达30%。该数字看似不低,但扣除房租、人工、损耗,再分摊加盟费与总部供货差价后,加盟商实际净利润薄如纸。
百果园的压力来自外部,车厘子季,盒马将单J规格价格压至每斤20元上下,山姆3J规格1公斤装从139.9元降至99.9元,降幅近30%;金枕榴莲价格从每斤30余元下探至23元区间;盒马半斤装蓝莓从近30元降至19.9元,销量同比增长约两成。
上述玩家敢于发起价格战,底气源于品类组合的腾挪空间:盒马以低价水果换取全品类周转,山姆以低价水果反哺会员费。百果园仅经营水果单一品类,跟进降价即形成纯亏损,正面硬刚则引发舆论。
更为关键的是,其当年赖以立身的基地优势正被头部平台抹平。10年前,山姆全球采购尚在建设,盒马生鲜直采仍在摸索,奥乐齐尚未进入中国。彼时百果园在全球布局逾100个种植基地,供应链深度领先行业。
如今,山姆采购体量数倍于百果园,盒马直采基地数量亦已反超。早年跑马圈下的基地资源,在巨头体量面前持续贬值。消费者终将追问:百果园的种植基地,与山姆、盒马的基地有何本质区别?这一问题若无答案,高溢价便无从支撑。
水果生意的终局是又好又便宜,品质与价格缺一不可。
先看百果园当下的单量,2025年公司对加盟店供货营收59.12亿元,服务约4500家门店,据此推算单店日均从总部订货约3700元。按财报披露的最高供货毛利折算,单店日销约5000元。这个单量撑不起一个连锁品牌的价格雄心,鲜果单卖,客群与时段都被锁死,采购规模上不去,成本摊不薄,价格自然没有下探空间。价格下不来,客流进一步收缩,最终陷入低单量、高定价、低周转的循环。
破局的钥匙在鲜榨、果切与果脯果干。这些业态的价值不在于多卖几样东西,而在于把单店的客流与周转真正跑起来。果切与鲜榨把即时性消费留在门店,果脯果干把囤货需求也搬进来,同一批水果在不同形态下被反复售卖,单店日销从5000元向1万元、2万元爬升。
销量起来之后,采购端的规模效应开始释放,生产与冷链成本被摊薄,价格便有了下探空间;价格更低,客流更多,周转更快,门店毛利率即便从27%回落到20%,由于日销规模翻了数倍,毛利额不降反升。这正是质价飞轮的本质:用价格换规模,用规模守利润。
此外,实现这一转化的路径,在于让农产品增值。一颗湖北秭归橙子,产地批发价不足1元,进入茶饮体系后制成鲜橙冰茶售价15元、橙C拿铁售价19元,身价倍增。差异不在橙子本身,而在配方、标准化与品牌将农产品转化为工业品的能力。
再看果汁市场,一端是新茶饮体系中的果茶,以浓缩果汁与果酱为主,真实现榨占比极低;另一端是便利店渠道的瓶装长保果汁,经巴氏杀菌后鲜度大打折扣。中间地带正是HPP冷压果汁的机会:维果清2024年销售额近5亿元,唯可鲜2026年上半年营收5.04亿元并已启动IPO辅导。HPP在锁住鲜榨口感的同时延长保质期,恰好填补现制饮品与长保瓶装之间的空缺。
百果园布局该赛道具备三重天然优势:原料源自自有全球供应链,品质全程可控;近5000家社区门店使现切现榨的新鲜保障,20年品牌积累令消费者饮用放心。
模式一旦跑通,其终局便从水果批发商转为水果产品公司,毛利率抬升、损耗果转化为生产原料、库存周转转化为现金流,质价飞轮一旦转起来,又好又便宜便不再遥不可及。
好生意历来如此,把准入门槛做到最高,把质价飞轮转到最快。渠道型的奥乐齐做到了,产品型的可口可乐亦做到了。百果园要走的,正是同一条路。
好加盟
是筑经营壁垒
4468家加盟店,曾是百果园最引以为傲的规模护城河。加盟商投入数十万元加盟费、装修款、设备款与保证金,悬挂品牌标识,期待借品牌背书实现单店盈利。但真金白银投入之后,诸多加盟商发现:百果园门店的单店盈利能力,与社区夫妻水果店相比优势并不显著。
问题根源在于利益结构,成熟的加盟生意输出的是经营壁垒,即悬挂招牌后单店利润显著高于独立经营。而百果园当下的结构是:总部靠向加盟店供货赚取差价,该批发毛利率长期仅7%左右,房租、人工与损耗却全部由加盟商承担。总部每多配送一批货便多一笔收入,天然存在走量冲动;货品压至门店滞销腐烂,损耗成本却由加盟商独扛。这是一种总部与加盟商风险收益不对等的错配。
在水果这一高损耗品类上,该错配被进一步放大。水果货架期以天计,苹果橙子可存放一周,草莓蓝莓两日即腐,切分果切当日售不出即报废。夫妻店老板自主选货,对本地口味与销售节奏熟稔于心,进货量精准。加盟商对区域市场熟悉度不足,货品却主要依赖总部配送。滞销之后,个体户尚可降价清仓、榨汁、制作水果捞,加盟店的变现出口却几乎只剩果切一条路径。客流同样在分流:年轻消费者下班顺路在盒马一次性采购一周水果与食材,夜间想吃水果,美团外卖20分钟送达且价格更优。
数据将这种压力摆上台面,加盟商扣除各项成本后,净利率往往不足5%。而夫妻店无加盟费、无供货抽成,成本结构更轻,账面利润反而更高。两年净关闭的1625家门店,本质是上数千位加盟商遗憾退场。
更为微妙的是信心的崩塌,2025年8月,余惠勇一段“一类商家利用消费者无知赚钱,一类教育消费者成熟,百果园选择后者”的公开视频冲上热搜,次一交易日股价盘中下跌8%。消费者用脚投票的结果更为直接:2025年百果园会员费收入由7659万元降至3596万元,同比骤降53%。
选品能力可以被学习,供应链效率可以被追赶,品牌心智可以被稀释。当全品类平台以更低价格、更快配送、更好服务将这些壁垒逐一抹平,加盟体系的根基便需重新夯实。加盟模式本身并无过错,需要升级的是门店经营内容的深度、宽度与广度。
百果园真正要守的并非某一家门店,而是“水果”这一命题本身:水果只是入口,向下可延展为果切、果汁、果脯、果干,每一道深加工都是一条独立的竞争线,亦是一层新的利润与壁垒。门店则以新鲜线、中保线、长保线并行的商品结构,覆盖从即时消费到囤货需求的完整场景,让消费者为一杯果汁进店、顺手带走两斤橙子,客单价抬升,损耗下降,加盟商利润空间随之打开。
走窄门
把水果做透
百果园并非没有危机感,其一直在寻找第二增长曲线。问题不在态度,而在方向:手持一张旧地图试图找到新大陆,却始终未曾厘清水果生意的纵深究竟何在。
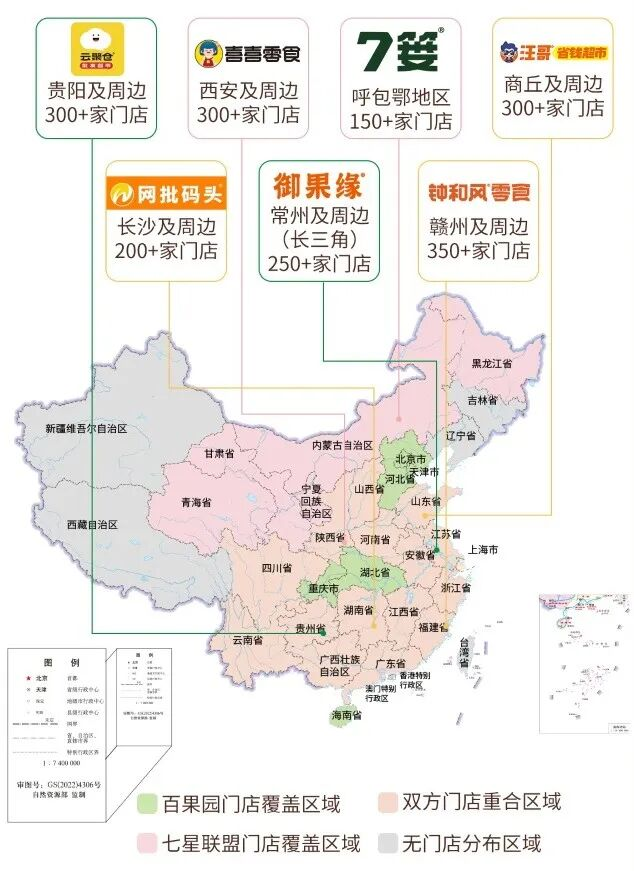
2026年中报摊开一组看似多元的布局。般果做B端代采,上半年GMV达14.01亿元,同比增长21.9%;七星联盟将供应链与运营能力输出至七省区域品牌,半年长出1951家合作门店,并表约7.2亿元;网批码头以硬折扣超市切入下沉市场,300余家门店集中于湖南;百果心享向蔬菜、粮油延伸;百果种业向上游育种布局。七条业务线,七套叙事,整整齐齐,恰似一次锐意进取的多元化。
剥去叙事包装,七条线背后仍是同一门生意:无论代采、供货、折扣还是生鲜平台,所做的均为一件事,把水果从产地批发出去,赚取供应链差价。七种叙事并未改变一个事实,其依旧是一家卖水果的渠道公司。
症结在于,探索业务边界不等于重估业务纵深。当一家公司将力气投向横向扩张而非纵向深化,便从做深水果滑向做多业务,前者构筑护城河,后者摊薄成本。七条线之所以失焦,正因它们均朝水果之外伸展,越走越散。
纠偏方向并非收缩,而是把触角收回水果这根主干,令每一层业态自同一底座生长,环环相扣。
第一步在门店本身。其守着源头与冷链,握有近5000个社区入口,却长期仅靠鲜果单卖,坪效天花板清晰可见。应将门店从单一鲜果货架升级为复合业态的水果体验场,兼顾品质与价格,以质价飞轮同时守住信任与复购。
第二步是梳理形态排序:最依赖即时性、损耗最高的鲜果,先转化为果切,将卖相不佳、季节波动的部分以轻加工留存,打造鲜果轻加工第一品牌。鲜榨果汁对标茶百道在门店现制,以现切现榨的新鲜度抬升客单价与坪效。
第三步是跳出生鲜进入深加工,对标溜溜梅推出果脯、果干系列,将易腐鲜果制成常温长保标准品,既消化损耗,又沉淀不受季节摆布的长保生意。再对标维果清布局HPP冷压果汁,以工业化精度进入五亿级赛道,再造一条高毛利增长线。
鲜果是入口,果切与鲜榨完成即时转化,果脯果干沉淀长保,冷压果汁打开增量。
一家门店同时拥有新鲜、中保、长保,便覆盖即时、计划与囤货三类需求,单点可被模仿,这套结构难以复制。每一层都在将损耗转化为原料、将库存转化为现金流、将渠道毛利升级为产品毛利。
当门店能凭自身完成从鲜果到产品的全链条转化,其便从百果园的一个网点,升级为全业态能力的完整外化,长出真正不可撼动的壁垒。水果始终是那个水果,把这一件事做深做透,才是这家开创者穿越周期的那条窄门。