本文来自微信公众号: 合众合 ,作者:合众合
告别增量狂奔,餐饮正式迈入存量博弈的高质量转型阶段。周期更迭之下,连锁品牌如何穿越起伏,实现永续发展,是当下所有餐饮经营者必须思考的课题。
在合众合产品策略知识大会暨第十二届餐十峰会上,中国连锁经营协会(CCFA)副会长兼秘书长王洪涛围绕《高质量转型期中国连锁餐饮永续发展的思考》作主题分享。
他复盘中国餐饮四十年变迁,对标美国、日本外食行业发展经验,剖析行业增长底层逻辑,提出永续经营要攻克的四道关键难题,为连锁餐饮探寻长期生存与持续进化的答案。
在高质量转型期,连锁企业如何穿越周期,对餐饮行业乃至中国消费品领域、零售行业而言,都是很重要的一个话题。
当前,周期已发生变化,上一代企业发展到了一个瓶颈,穿越过这个周期,可能就是另一片天地;但也有企业可能也会在道路上倒下,所以大家还是要重视。
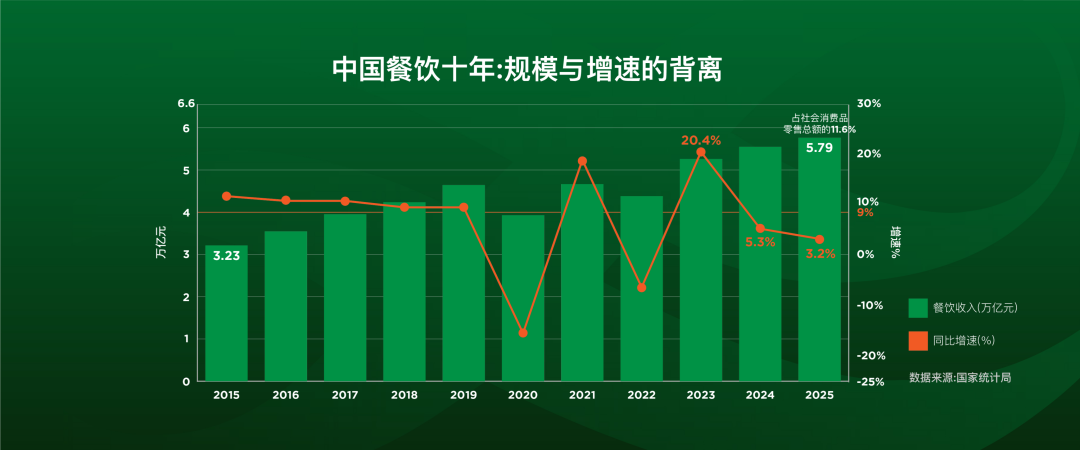
从消费大盘看,餐饮行业整体情况好于零售行业,老百姓的消费需求依然存在。但是增速已经从过去的两位数到去年已经降至3.2%。如何在中低速增长中挖掘机遇、实现突破,十分重要。
整个行业已经从增量时代进入存量博弈时代。过去的盈利方式和现在的盈利逻辑已经完全不同,当前行业比拼的更多是效率,而非开店速度。
中国人讲以史为鉴。回顾中国连锁餐饮四十余年发展,可以划分为四个阶段。
第一个阶段(1978年至1989年)——“破土”。十一届三中全会之后,私营经济开放。1980年,北京出现第一家个体饭馆,当时全国餐饮网点可能还不足12万个,人均餐饮消费6元,供给极度稀缺。当时出来的创业者都挣到了钱、抓住了商机。
第二个阶段(1990年至1999年)——“学步”。这一阶段很关键,连锁经营模式引入中国,中国连锁经营协会成立于1997年。也就是在那个时代,美国这套连锁经营模式被引入中国,带给中国的一个重要变化,就是连锁经营标准化的几个“统一”。
第三个阶段(2000年至2019年)——“快跑”。这一阶段很重要,在座大部分品牌都已经踩到了这个点上。随着基础设施及购物中心的快速发展,餐饮企业能够用标准化模式快速开店。资本对餐饮企业的追捧带来快速增长。快跑阶段,基本上就是跑马圈地。
第四个阶段(2020年至今)——“存量博弈”。餐饮和购物中心分不开。中国三万平方米以上的大型购物中心有七千多家,现在每年还以400到500家的速度在增加。但是随着新场子开业,老购物中心的生意可能就下滑了,甚至面临倒闭,这是典型的基础设施供给过剩带给餐饮企业的挑战。
中国餐饮连锁化率变化明显,2018年至2025年,7年时间几乎翻了一倍。这与国际趋势有一定相似性。
中国整个业态的发展,包括消费者的变化,已经完全进入中国特色的市场循环,快速开店的零食折扣店这些业态,在国际上没有先例,是中国特有的。所以在这个阶段,看国际市场时,我们怎么学、背后的逻辑是什么?为什么要做?大家可能思考的比较少。
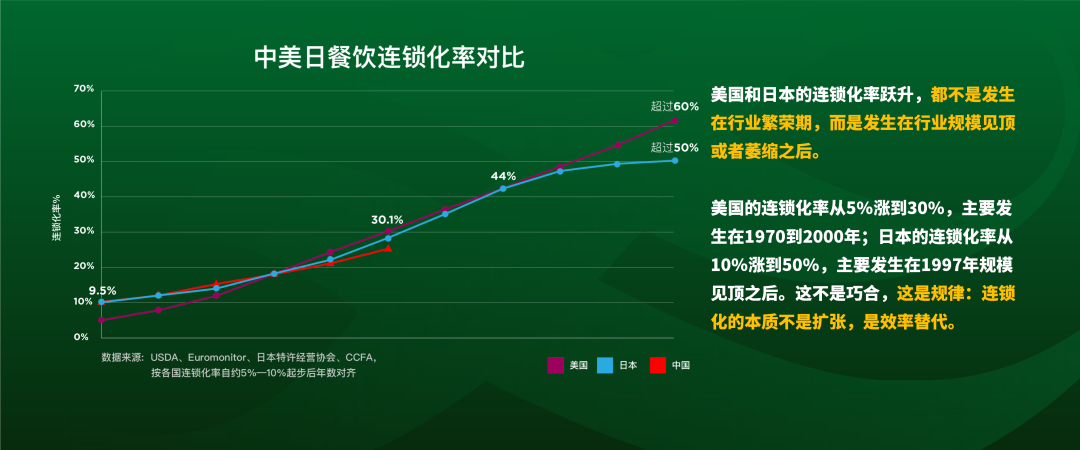
先看一下美国餐饮连锁化率的变化。二十世纪五十年代,美国已开始发展连锁品牌,但是到1970年,美国餐饮连锁化率也只达到了5%,95%仍是单体餐馆。美国的跃迁发生在二十世纪七十年代末到九十年代,其中关键指标是人均GDP突破1万美元,这是一个非常大的拐点。中国也已经到了这个阶段,虽然突破了但还在爬坡的阶段。2000年美国的连锁化率到30%,2015年达到44%,2020年超过60%,中国现在是25%。
再看日本。日本的路径对中国更具参考价值:两国文化基因较为接近,且日本经历过典型的下行期转型,其在周期变化中的应对经验值得研究。1997年,日本外食产业规模达到29万亿日元,此后进入长达十几年的调整期。
当前,大部分品牌仍有机会。日本外食产业的变化与中国当前情况有相似之处:一是客单价持续下降;二是需求结构发生变化。当时日本没有外卖,便利店的半成品和成品逆势增长,替代了餐饮的一部分需求;三是在行业增速放缓阶段,连锁化率往往逆势提升,马太效应显现,资源向头部企业集中。
日本餐饮走过的路,中国不一定完全复制,但横向并购、连锁化、数字化、资本化等趋势值得关注。
日本经验带来两点启示。
第一,日本在“失去的三十年”里,整个社会把较多精力放在了控制成本上,对创新的投入相对不足。价格战可以让一个企业活下来,但对一个行业来说可能造成致命伤害。
第二,2025年日本餐饮业倒闭店铺达到1002家。在成本上涨而价格难以同步上调的情况下,约70%的成本压力需要企业自行消化,利润空间受到挤压。未来,中小企业将面临更大压力,降本能力相对有限。大企业则可通过供应链管理、效率提升等方式增强应对能力。
第一道题,经营韧性:如何穿越周期。
对中国当前的经济环境而言,“韧性”很重要。任何一个企业在这种周期变化的情况下,韧性够不够强,直接关系到未来能否生存下来。韧性体现在两个方面:一方面是大环境周期(即经济周期和政策周期);另一方面是品类周期。
经济上行期,企业往往通过跑马圈地,持续开店抢占市场;经济增速放缓期,对一些新品牌反而可能带来新的机遇,可以寻找低租金的铺子。
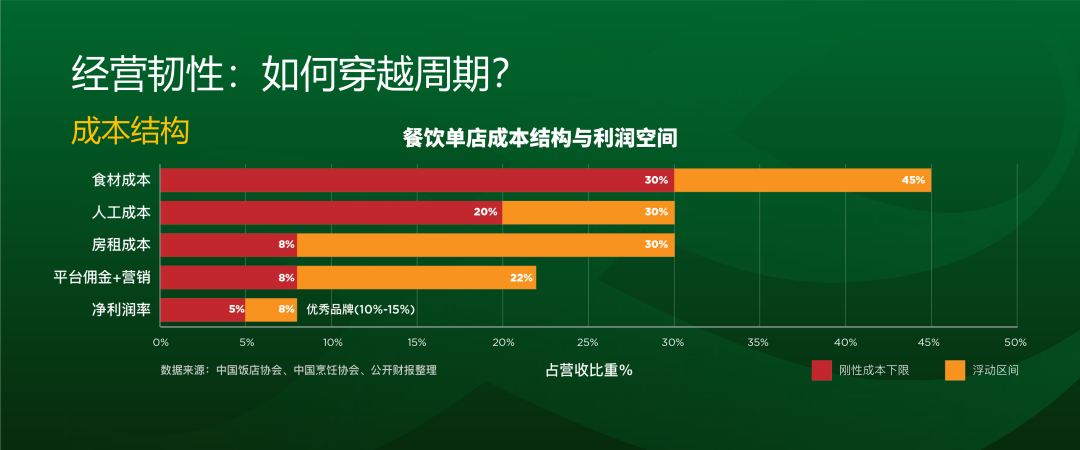
经营韧性,第一个抗周期,第二个是成本。成本比例和临界点方面,租金是否超过25%,人力是否超过18%,毛利是否跌破50%。因为餐饮以堂食为主,以堂食为主的品牌,毛利尤为重要。
在外卖市场快速发展过程中,不少餐饮企业从中受益。但长期看,行业生态仍需进一步优化。平台、商家、消费者、外卖骑手等各方利益主体,本应在健康的经济模型中实现互利共赢。
当前情况下,企业需要调整自身模型,做好成本结构规划,另一方面可以等待时间,保持耐心。中国在十年或者二十年后可能又会发生新的变化。任何一个商业模式越做越大,必然会有新的模式出现。
第二道题,战略清醒:你到底是干什么的?
当前,不少企业经营者战略不够清晰,容易把过去窗口期的红利误认为自身能力。能力当然是存在的,但在不同发展阶段,对能力的要求并不相同。一是目标客群定位,二是企业经营者的认知。
第三道题,组织能力:合规和传承。
一是合规。市场监管总局近年密集出台规章,对连锁餐饮的食品安全主体责任提出明确要求,合规管理的重要性日益凸显。
二是传承。最关键的是科学管理体系的搭建,这一点很重要。
老板关起门来想想你是不是个草台班子?如果出现问题,有没有完整的体系来应对,还是所有人都等着老板拍板?凭经验拍脑袋决策,是否科学?传承的背后就是一套科学的管理体系,才能支撑企业永续经营。
第四道题,进化能力:创新和AI。
创新是永远不能停止的动作,对餐饮行业尤其如此。无论是产品、场景还是服务。全球消费者都有期待,但中国的消费者对品质和体验的要求也很高,今天吃得不好,就可能给出差评。当前,一些老牌餐饮品牌十年、二十年菜单变化不大,容易让消费者产生疲惫感,厌倦感,他可能不会完全抛弃你,但会减少到店频次。因此,创新就很重要,要回归到根本上的创新,如场景创新、产品创新、服务创新。同时,组织模式、营销方式的创新也很重要。
AI就像当年的互联网一样。即使短期内难以全面应用,至少可以让每个员工使用,提升工作效率;特别是年轻员工,可能会提出更多的产品创新建议,内部也会涌现更多新的东西。AI这个事,大家不要抵触,还是要去用,有不少小的产品还是不错的。
不管市场怎么变化,不管人工智能怎么替代,餐饮行业永远都会蓬勃发展,不断迭代。