本文来自微信公众号: 凤凰网财经 ,作者:IPO 观察哨,原文标题:《汉诺医疗冲刺 "国产ECMO第一股":产能两成闲置、押注 2028 年扭亏》
凤凰网财经《IPO观察哨》
顶着"国产ECMO零突破"的光环,深圳汉诺医疗科技股份有限公司正加速冲击科创板。
前不久,这家国内首家获批上市ECMO系统企业更新了招股书,拟募资约10.08亿元。
不过,汉诺医疗更新的招股书呈现出另一幅图景:现有产能两成以上闲置,设备产销率不足五成,公司却要再扩产2.27倍和5.69倍;设备单价三年降了近11万元、单位毛利同步缩水,盈利却仍押注在2028年。
与此同时,公司资金端同样吃紧:经营活动现金流连续三年为负且逐年扩大,账面货币资金仅1.64亿元,募资中2.5亿元用于补流,而汉诺医疗董事、监事、高管及核心技术人员的薪酬总额从844.5万元增至1024.64万元,同期亏损仅收窄1.1%。
01
产能不饱和仍大举扩产,价格毛利双降仍押注扭亏
汉诺医疗把扭亏的时间点定在了2028年——预计当年主营业务收入增至4.47亿元、实现净利约2988.01万元。但若对照其当下的产销数据,这份预测的乐观程度令人侧目。
先看产能。截至2025年末,公司ECMO设备产能为300台/年、耗材产能为8680套/年,产能利用率分别为78%和77.38%——均有两成以上闲置。
更刺眼的是产销率:2023年至2026年上半年,公司累计生产ECMO设备701台,却只卖出343台,产销率不足五成;耗材累计生产13378套、销售7849套,产销率约58.67%。
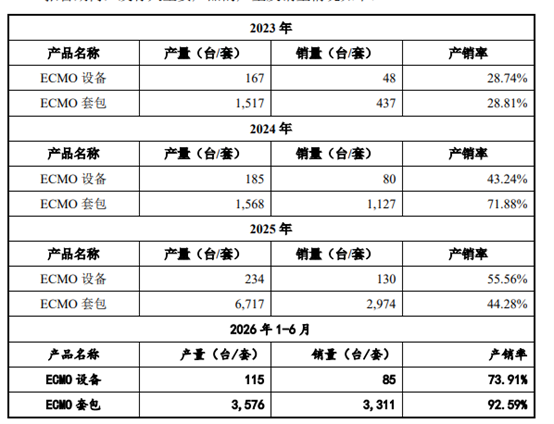
换言之,过去三年半,汉诺医疗生产的设备约四成耗材未能售出。存货账面价值从2023年的6195万元增至2025年的6839.85万元,其中库存商品与半成品合计占比已超过四成,存货周转率低至0.67次/年。
而此次IPO,公司计划将约2.01亿元投向生产基地建设,新增ECMO设备产能680台/年、耗材产能49400套/年,分别相当于现有产能的2.27倍和5.69倍。
一面是现有的产能不饱和、货卖不动,一面却要大举扩产。汉诺医疗的解释是"为后续业务增长提前做产能储备",所依据的2026—2028年预测销量(设备150/265/400台、耗材6700/15067/24904套)系中性假设,并非确定性订单支撑。
需要注意的是,汉诺医疗的产品价格走势同样给盈利预期泼冷水。招股书显示,公司ECMO设备单价从2023年的50.11万元/台一路降至2025年的39.17万元/台,单位毛利从34.71万元/台缩至25.30万元/台。综合毛利率虽从33.37%升至53.76%,但2025年增速已放缓至2.5%,增长主要靠耗材毛利率(从-10.32%跃升至40.12%)拉动。
在"先装机、后放量"的逻辑下,耗材放量尚需时日——2025年公司每台设备年均消耗耗材约10.20套,仍低于行业平均的13.74套。叠加高值耗材未来面临的集采预期,单价下行、毛利承压,短期想要扭转趋势可谓是难上加难。
02
现金流持续失血,账面资金承压
盈利悬空的另一面,是公司对资金的极度渴求。
招股书显示,本次募资10.08亿元中,有2.5亿元用于补充流动资金,占比高达24.8%。
2023年至2025年,公司经营活动现金流量净额分别为-3519.91万元、-11912.64万元和-14272.28万元,持续为负且逐年扩大;截至2025年末,账面货币资金仅1.64亿元,安全边际不足。
与之形成反差的是高管薪酬。招股书披露,2025年董事长刘洋薪酬218.92万元、董事李轶江225.42万元、总经理李鸣涛140.18万元、副总经理叶建平146.72万元,四名高管合计731.24万元。
报告期内,汉诺医疗董事、监事、高管及核心技术人员的薪酬总额从844.5万元增至1024.64万元,持续上涨,而公司连年亏损——2025年亏损仅较上年收窄1.1%,减亏缓慢。
一边是亏损扩大、现金流告急,一边是核心团队薪酬逐年抬升,一定程度上引发市场"缺钱还高薪"的质疑。
缺钱的不止公司,还有背后的股权结构。招股书披露,公司共同实际控制人为刘洋、李鸣涛、李轶江三人,其中刘洋、李轶江为夫妻,三人通过一致行动协议合计控制公司42.5%的表决权。
更值得注意的是对赌安排。2025年6月9日,公司与全体股东签署《股东协议》,其中约定了回购权、强制出售权、一票否决、反稀释权、最优惠条款等一整套特殊股东权利;次日签署补充协议,约定上述权利自公司递交IPO申请材料之日终止,但在满足特定条件时"自动恢复法律效力"。
对汉诺医疗而言,"国产ECMO第一股"的名头固然响亮,但产能消化、价格体系、资金链的任何一环出现波动,都可能让"2028年扭亏"的承诺变成一句空话。