本文来自微信公众号: 界面新闻 ,作者:席菁华
欧盟终止了对中国光伏玻璃长达12年半的“双反”措施。
当地时间10月19日,欧盟委员会通过(EU)2026/2314、(EU)2026/2310两项实施条例,分别废止对原产于中国的光伏玻璃征收的最终反倾销税与反补贴税。条例于10月21日刊于《欧盟官方公报》,于10月22日起正式生效。
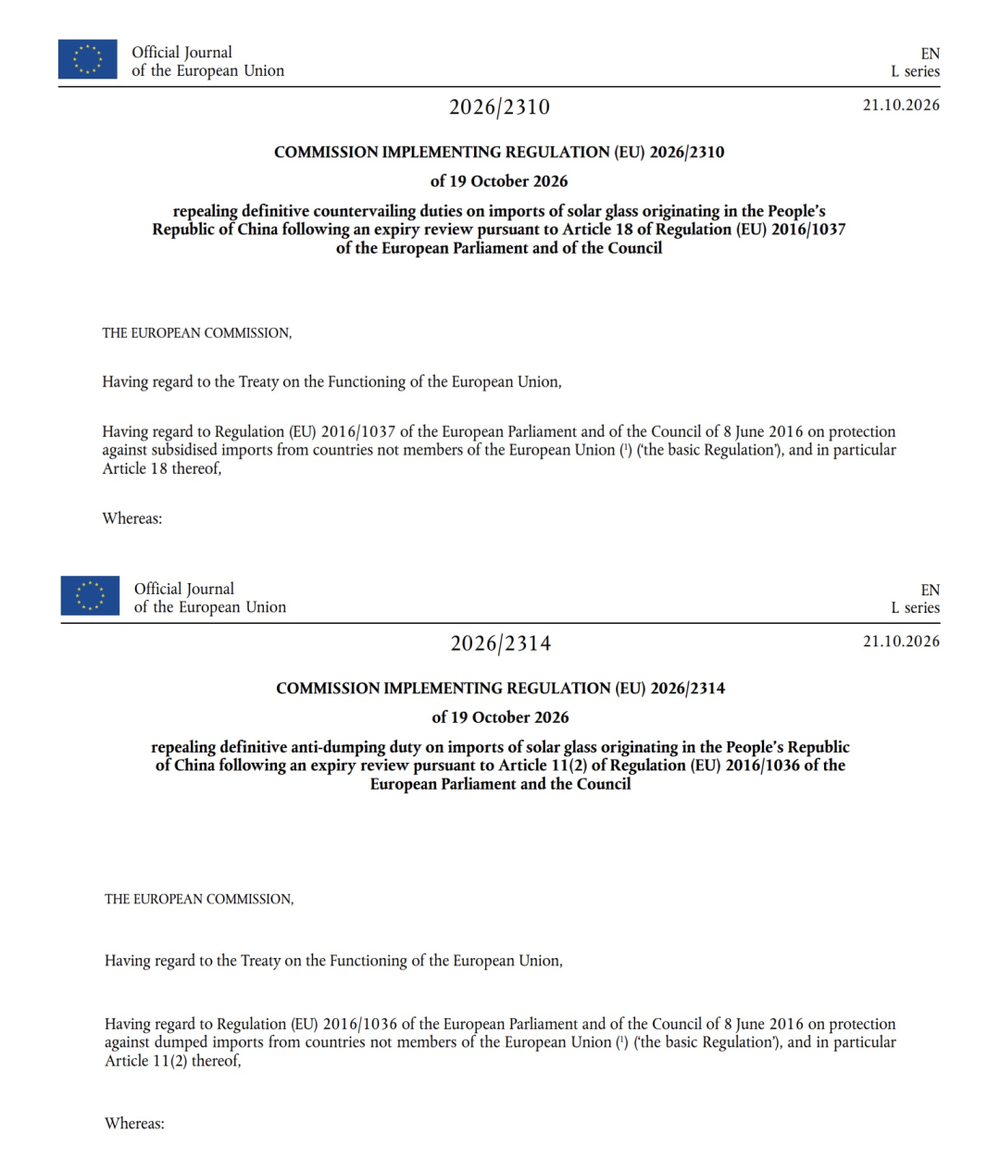
欧盟委员会发布条例,终止对原产于中国的光伏玻璃征收的反倾销税和反补贴税
上述两项贸易限制措施自2014年5月起实施。根据此前税率,未获得单独税率的中国出口商需在欧盟海关完税价格基础上,被加征最高达84.2%的反倾销与反补贴税,意味着进口商在货值之外,还要再交接近货值本身的税费。
关税终止后,已缴税款的退税安排同步落地。自2025年7月22日复审立案之日起,欧盟进口商已缴纳的双反税款可申请退还,但不计利息,申请时效为海关债务通知之日起三年。2014-2025年期间已征收的税款不在退还范围,退税申请权归属欧盟进口商。
欧盟对中国光伏玻璃终止“双反”,并不等于欧委会认定此前的倾销与补贴指控不成立,而是欧洲本土产业实质性退出后的程序性收尾。
依据欧盟反倾销基础条例第2(6a)条,欧委会以土耳其为替代国计算正常价值,仍认定中国光伏玻璃倾销幅度超过最低标准。
复审终止的直接原因是,“产业损害”这一反倾销构成要件已缺乏判断对象。
欧委会在(EU)2026/2314号条例中写明:由于欧盟境内已没有在产的光伏玻璃制造商,继续维持关税已没有可保护的对象——反倾销制度的设立前提是“存在受损害的国内产业”,这一前提现已不成立。
欧委会复审文件披露,德国GMB Glasmanufaktur Brandenburg(下称GMB)与比利时AGC Glass Europe(下称AGC)是欧盟最后两家具备规模的光伏玻璃生产商,两家均于2025年一季度停产;其中GMB已于2025年11月进入破产程序。
界面新闻查阅资料发现,2014年欧盟首次对中国光伏玻璃征税时,本地尚有GMB、AGC、法国Saint-Gobain等多家生产商。2020年7月第一次日落复审延长关税时,Saint-Gobain旗下的Isolierglas-Center GmbH公司已宣布退出,欧盟仅剩GMB、AGC两家企业有规模产能。
此后五年间,在欧洲高能源成本、下游组件厂产能外迁等压力下,GMB、AGC两家企业持续亏损,最终于2025年上半年双双停产。
本次日落复审由GMB的母公司Interfloat Group于2025年4月提出申请,主张维持对中国光伏玻璃的关税,有助于该公司停产产线重启。
但欧委会要求申请方提供复产所需的合同、融资安排或运营方案时,未获得实质回应,亦无第三方收购方出现。复审期间,也并没有中国出口商应诉。
欧盟光伏装机已从高速增长转入平台期。
据欧洲光伏协会数据,欧盟去年新增光伏装机65.1 GW,同比下滑0.7%,为2016年以来首次年度收缩,2026年预计回升至68.1 GW。
2018年8月31日,欧盟委员会宣布,欧盟对华光伏产品反倾销和反补贴措施将于9月3日到期后终止。欧盟委员会表示,该决定是在考虑了欧盟太阳能板生产商、用户和进口商的利益后作出,不再延长这些措施对欧盟整体来说是最有利。
据海关总署数据,今年上半年,中国光伏组件出口额131.97亿美元,其中对欧盟出口49.85亿美元,占比37.8%;荷兰、西班牙、法国三国合计占对欧出口额逾半。
截至去年底,欧盟光伏累计装机406 GW。按每GW光伏组件约需1000万平米光伏玻璃测算,欧盟每年光伏玻璃需求量约6-8亿平米。
复审调查数据显示,中国光伏玻璃在欧盟市场份额已从2014年原审期的30.5%,降至2020年第一次复审期的9%,本次调查期进一步降至约3%。
光伏玻璃为光伏组件盖板封装材料,约占单块组件成本的12%-18%。中国光伏玻璃在全球市场占有率多年稳定在90%以上。
隆众资讯光伏玻璃分析师高玲对界面新闻表示,过去十余年高关税之下,中国光伏玻璃对欧直接出口已降至低水平。此次关税取消对出口市场构成利好,欧洲组件厂采购中国玻璃的成本下降,可以刺激采买需求。
但高玲同时强调,中国对欧直接出口增量增幅有限。她指出,欧洲对中国光伏玻璃的实际需求基数本身较低;另一方面,土耳其及周边地区近两年持续扩充光伏玻璃产能,对中国进口形成替代。
高玲介绍,当前中国光伏玻璃的重点出口目的地为印度、印尼、越南、泰国和美国。“关税取消更多是修复了对欧贸易通道,带来局部结构性机会。中国光伏玻璃也仍将以国内消化为主,出海布局的重点仍在印度、东南亚和美国。”
目前,国内光伏玻璃行业仍处于产能过剩背景下的深度出清阶段。据隆众资讯统计,截至今年10月中旬,国内光伏玻璃在产日熔量约6.6万吨,产能利用率仅49.03%,近一半窑炉处于冷修或停产状态。
界面新闻梳理上市公司年报发现,无论是行业龙头还是第二梯队企业,各家海外增长主要由东南亚、美国、印度等市场拉动,欧洲市场的业绩贡献处于较低水平。
信义光能(00968.HK)是全球最大的光伏玻璃企业,2025年海外销售占比33.5%,海外销量同比增长36%。增长归因于美国、印度市场新组件产能投产。其海外产能主要位于马来西亚马六甲与印尼泗水。
福莱特(601865.SH)为全球第二大光伏玻璃企业,2025年欧洲地区销售收入为1.89亿元,占总营收比重约1.4%,仅为北美市场的约九分之一。
2025年,旗滨集团(601636.SH)实现海外业务收入33.75亿元,同比大增85.3%;其中光伏玻璃境外销售23.78亿元,主要销往亚洲其他国家,海外产能布局在马来西亚沙巴,主要辐射东南亚组件厂。
同期,南玻A(000012.SZ)海外营收15.9亿元,占总营收11.59%,产品出口全球60多个国家和地区,覆盖亚、美、欧、大洋洲、非洲。新投资埃及光伏玻璃生产线,意在辐射中东与非洲市场。
凯盛新能(600876.SH)、彩虹新能源(0438.HK)等光伏玻璃公司则以国内市场为主,海外收入占比较低。
欧委会终止关税,并不意味着欧盟对中国光伏产品的壁垒全面消除。
光伏玻璃属高耗能产品。据欧盟《净零工业法案》,欧盟设定2030年光伏全产业链本土制造能力满足至少40%年度部署需求的目标。欧盟碳边境调节机制(CBAM)及电池法规下的碳足迹尽调要求,将成为中国产品进入欧洲组件供应链的新约束。