本文来自微信公众号: 中外管理传媒 ,责任编辑:胸怀天下,作者:中外管理
这场风波,把国产汽车下半场的核心考题摆上台面:当速度、份额与高端化同时提速,安全底线和体系能力如何托底?
管理解读:冉涛(“中国造隐形冠军”评选评委、前华为全球招聘负责人、深圳百森咨询创始人)
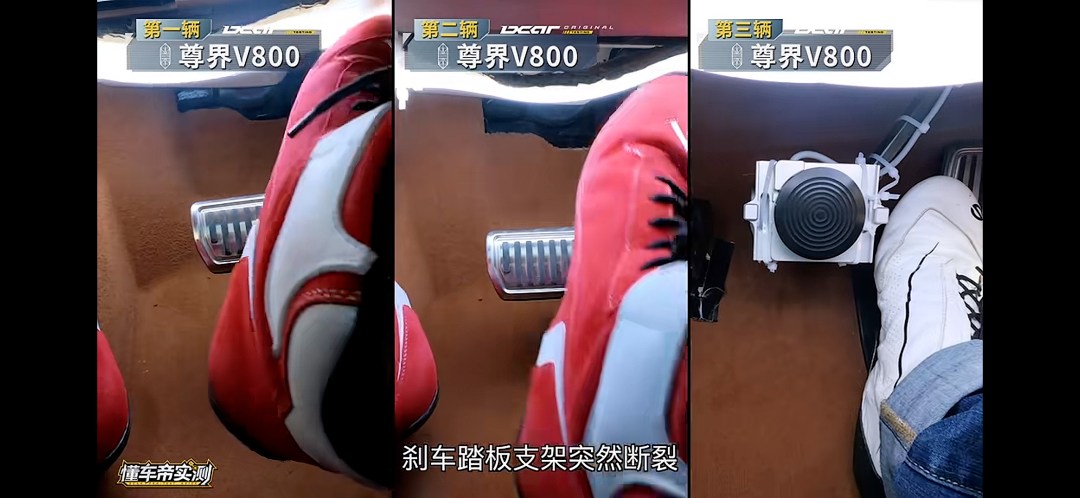
前不久,汽车行业垂直平台“懂车帝”实测显示,三辆尊界V800在100km/h紧急制动测试中,刹车踏板支架断裂。三辆车断裂位置相同、断口一致,制动踏板直接失效。测试方认为,这不是偶发问题,而是设计或制造层面的共性问题。
尊界是华为与江淮联合打造的超豪华品牌,涉事车型售价76.6万至101.6万元。事件发酵后,舆论迅速分化:一方认为测试条件极端,属于“个案”;另一方则质疑,百万级豪车在基础安全件上失守,难以用“个案”解释。但无论怎样,这场风波都让市场重新审视“高端”二字的分量。争议声中,10月15日,工信部、中央网信办、市场监管总局成立联合调查组介入核查。
调查结果目前尚未发布。但在“让子弹飞一会儿”的同时,一个比“一根刹车踏板”事故本身更值得思考的宏观问题浮现出来:国产汽车用极短时间走完了“能造出来、能卖出去”的上半场突围;而下半场的考验,可能不在奔跑的速度,而在支撑速度的那套体系。
在电动化、智能化换道超车的红利窗口,车企如何在“抢上市、抢份额、冲高端”的战略目标与产品安全、可靠性底线之间做权衡?对此,我们专访了“中国造隐形冠军”评选评委、前华为全球招聘负责人、深圳百森咨询创始人冉涛。
跨主体合作,安全标准该听谁的?
中外管理传媒:尊界采用华为、江淮联合打造模式:产品定义、品牌心智绑定华为,制造与供应链落地由江淮承担。从战略合作模式来看,这类共建品牌应当在顶层约定怎样的安全验证标准与放行决策规则?
冉涛:消费品,尤其是高端制造消费品,非常依赖长期的工程积累与沉淀。汽车行业常说“很多能力快不出来”,这个判断是有道理的。华为与江淮的合作,本质是双方能力互补、取长补短:华为补齐产品技术、智能化等软性短板,江淮承接整车制造的硬工程落地。但这种软硬能力的磨合,发生在两家独立主体之间,并不是单一企业内部协同,相当于要把企业标准转化为跨主体协同的行业供应标准。
华为的“五界”矩阵(问界、智界、享界、尊界、尚界),本质就是一套由华为主导输出的供应标准。但标准输出方和整车制造方之间,天然存在标准落地的磨合空间。华为一直在探索如何重新定义智能汽车的质量与安全边界。
但客观难点在于,合作模式下,制造端人员、生产体系并不归属华为。法规划定的只是行业最低底线标准,想要建立更高、更严苛的内控标准,权责边界很难厘清。当然,事件最终真相,一切以国家调查组结论为准。仅从这种模式本身来看:由头部供应商主导一套领先标准,倒逼整车厂同步提升能力,本身就是一件高难度的事,磨合需要时间。
但汽车不同于普通消费品,安全底线没有试错、磨合的余地,任何质量事故都会被放大。换个角度看,这起事件对整个行业而言,也是一次警钟。
这里还涉及一个核心问题:标准定义权归谁。华为的“五界”模式,由华为主导;而“境”模式(启境和奕境界共两个品牌)系列,则由车企掌握主导权,华为仅作为配套供应商。此前问界相关调整也能看出:当车企收回主导权时,自身必须同步具备定义高标准的能力。放到全球成熟汽车产业链里,安全标准通常由主机厂主导,而非零部件供应商。智能电动车赛道催生了新变化:华为深度参与定义新标准,江淮跟随这套标准落地生产,这是一种全新的合作范式。
快速迭代红利下,如何守住长期底盘?
中外管理传媒:行业普遍存在“窗口期焦虑”,担心慢一步就丧失市场位置。在这种竞速环境里,怎么判断一个“加速上新”的战略选择是合理把握窗口,还是过度透支长期底盘?
冉涛:这本质上是“活下去”和“活得好、活得久”之间的取舍。当下很多新能源车企缺少足够耐心,生存压力在前,大家优先考虑先活下来。
燃油车时代技术迭代缓慢,数十年才迎来大的变革;智能电动车赛道节奏完全不同,一年就可能迎来一轮产品迭代,行业天然被拉到极高的加速度里。但真正有价值的,是“有质量的快”。比拼到最后,核心是企业流程化、标准化的体系管理能力。
快和好本身存在矛盾,但优先级上,“好”要放在前面。快,必须建立在可靠的基础之上,而不是先快速推出产品,再靠市场、消费者来迭代修正。消费者最终会用投票倒逼行业:市场要的是“做好再提速”,而不是“先快跑,再补质量”。约束来自两层:一层是国家法定标准底线,另一层就是消费者越来越理性的选择。
中外管理传媒:国产汽车这轮突围,您觉得最大的组织通病是什么?是速度优先、配置堆砌,还是品牌借势强而能力内化弱?哪一个最伤组织根基?这些通病是高速扩张的必然代价,还是可以通过组织设计提前规避?
冉涛:核心依然是如何平衡“快、好、远”三个目标。现在新能源汽车行业,基本由两类背景的人组成:一类是从消费电子赛道跨界而来,典型如华为、小米;另一类是深耕多年的传统汽车产业人。双方各有优势,也各有短板。
传统车企熟悉IATF16949这类成熟汽车质量体系,习惯稳扎稳打的开发节奏;消费电子团队带来的是更快迭代逻辑,擅长向上穿透供应链,直达元器件层级,这是消费电子行业激烈竞争淬炼出来的打法。
这套逻辑进入汽车行业,直接冲击了过去主机厂、一级、二级供应商层层传递的供应链秩序。旧节奏被打破之后,企业必须重构流程,在守住质量底线的前提下提升响应速度。
沿用传统汽车行业的老规则,跟不上智能电动车的节奏;照搬消费电子的快迭代模式,又会和汽车的强安全属性天然冲突。就像华为给问界做管理流程重构的思路一样:不完成体系、组织能力的升级,就无法兼顾速度与可靠性。消费电子的快速迭代思维,和汽车工业的稳健工程思维,需要完成融合再造。
决战高端,资源该往哪里投?
中外管理传媒:国内汽车行业一边深陷价格战内卷,一边持续投入巨资冲击高端化。在资金约束下,车企资源分配的战略逻辑应该是什么?如何在短期市场投入和底层硬件能力建设之间,建立动态平衡?
冉涛:行业已经到决战阶段。借着新能源产业红利,中国车企第一次拥有和BBA等国际豪华品牌正面抗衡的机会。如果放弃冲击高端,长期很容易被困在低利润的红海之中,冲击高端已经成为行业共识。
高端品牌的打造,本身是一场试错和筛选的过程。江淮布局百万级尊界,问界冲击50万以上价位,各家车企在不同价格带卡位,最终由消费者筛选出真正站稳脚跟的品牌。高端品牌的价值在于:当它在高净值人群中形成口碑、成为消费符号之后,品牌势能可以向下传导,反哺中低端产品线。
整车制造本身利润偏薄,但企业依然咬牙投入,向上突破,逻辑就在这里。这个阶段,融资能力至关重要。车企需要资本托底,去解决“跑得快、跑得远、跑得稳”三者的难题。资本也在筛选企业:小米依托消费电子积累与上市平台,理想引入沙特阿美投资,比亚迪、江淮、长安背靠国资体系……这场竞争,背后也是资本实力的比拼。现阶段,资金不是最大卡点,少犯战略错误、把投入落到实处,才是关键。
中外管理传媒:很多车企将“智能化”作为核心差异化战略,认为软件、算法才是护城河,底盘、机械结构属于同质化红海。您如何评估这种竞争方式?国内车企普遍陷入参数内卷,是否存在一条可行路径,把整车可靠性、基础安全能力塑造为独特的长期竞争力?
冉涛:智能化确实是当前车企拉开差距的最主要赛道,也是产品差异化最重要的来源,智驾能力就是典型代表。华为推出“境”“界”两类合作模式,核心依托就是智能化优势;如果没有智能化能力加持,车企很容易陷入同质化价格厮杀。可以说,软件能力帮助国内车企建立起代际优势。
但底盘、机械等硬件能力同样不可或缺,这一块外资车企积累深厚,优势明显。不过中国车企的一大长处就是极强的学习能力,能够快速补齐传统工程层面的短板,只是这个沉淀过程无法跳过。
出海,不只是卖车
中外管理传媒:不少车企把出海单纯看作增量市场,而不是重塑产品标准的契机。如果以全球市场作为目标市场,车企需要从产品定义阶段建立怎样的产品战略?面对各国差异化的监管与追责体系,要守住哪些长期战略定力?
冉涛:出海,是国内产能过剩之下的必然选择。当前国内车企总产能达到5000万台,而国内年需求大约3000万台;欧美市场整体需求约3000万台。如果只依赖本土市场,大量固定资产投资会闲置。
但汽车产业在欧美属于本土支柱产业,自带强保护属性。历史上,日本车企进军美国,就曾遭遇极强的贸易限制。今天,中国新能源汽车虽然在智能化上具备技术优势,但想要进入欧美主流市场,障碍更多来自贸易壁垒,而非单纯的产品技术门槛。中国车企的进入,会冲击当地传统车企、影响本土就业,贸易摩擦是长期必然存在的。
相对来说,低端车型出海阻力更小;中高端车型想要打入欧美,难度很高。中东、东南亚这类新兴第三方市场,是现阶段更务实的突破口。出海绝不只是把车卖到海外,背后是产业、资源层面的长期博弈,车企要做好长期应对外部壁垒的准备。