本文来自微信公众号: 斯凯碎碎侃 ,作者:斯凯,原文标题:《深度|INS能复制在上海复兴公园创造的奇迹吗?》
我有个哥们是上海INS的常客。每周五晚上,他从静安打车去复兴公园,喝两杯,听一会儿音乐,晃到凌晨再回家。他说那不是去玩,是去“回另一个家”。
但听说INS要在北京开店,他摇了摇头:“北京?那边的人不这么玩。”
2025年9月,夜生活综合体INS新乐园完成近3亿元A轮融资,投后估值26亿元。融资用途非常明确:用于北京朝阳公园西南角新项目建设,门店预计2027年正式开业。
上海的成绩单足够亮眼、也足够有说服力。据INS品牌公开经营数据,2024年门店营收接近10亿元,实现全年正向盈利;开业三年累计接待超480万人次,2025年单年接待客流近300万人次,同比增速超80%。
票价体系上,园区通票定价124—288元,截至2026年8月品牌运营月报,通票收入占散客消费比重已突破74%。行业荣誉层面,2026年DJ Mag全球百大俱乐部官方榜单中,INS位列全球第12名,刷新中国俱乐部有史以来最高排名。
但把这份复兴公园的成功平移到朝阳公园,绝非简单的“复制粘贴”。这本质是两座城市、两套夜间消费逻辑、两种城市空间结构的根本性碰撞。
上海的成功,不是“模式”的成功,是“土壤”的成功
INS在上海打磨出了成熟的产品、票价与内容体系,但它最大的核心红利,是恰好嵌入了复兴公园的城市区位与街区氛围。
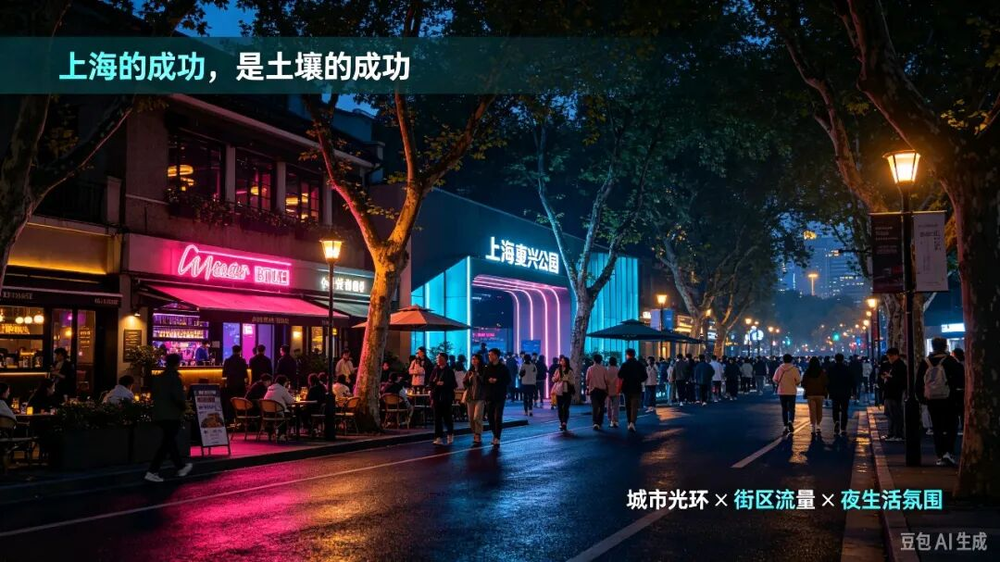
复兴公园坐落上海绝对市中心,被整片梧桐街区包裹。上海夜经济天然具备开放式街区基因:用户奔赴这里,并非只为某一栋场馆、某一场演出,而是沉浸在整片街区的氛围里。路边小酌、街头市集、露天小剧场、沿街闲逛,松弛的城市氛围,让人流自然而然流向INS。
正如INS联合创始人关山行公开受访所言,门店客源结构已彻底迭代:从早期本地年轻人为主,转变为外地游客+境外客群为主。2026年上半年品牌消费数据显示,海外用户消费同比增长233%,外籍及境外打卡客流持续爆发。
这一数据指向一个关键事实:上海INS早已不是本地夜生活场所,而是上海城市文旅目的地。
用户专程为“上海夜生活、梧桐区氛围、国际化夜场地标”而来,外滩、老洋房街区、法租界城市气质叠加品牌背书,让“去INS打卡”成为游客的标准旅行安排之一。
所以上海INS的爆红逻辑很清晰:城市土壤托举地标,而非模式单独制胜。
北京的INS,做的是另一件事
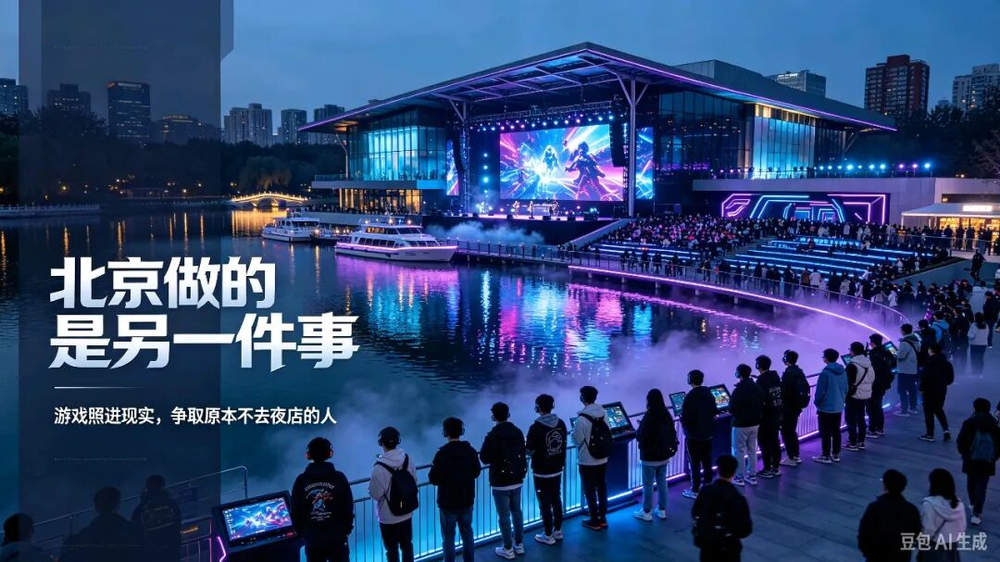
关山行对北京朝阳公园新项目的定位表述非常清晰:“游戏照进现实”。
新店将融合电竞、潮流音乐、当代艺术、主题餐饮多重业态,打造大型复合型泛娱乐乐园,整体经营面积大于上海复兴公园店。一楼规划约3000平米半开放式主舞台,依托朝阳公园滨水资源,规划临水景观空间与码头、游船配套体验。
可以明确界定:上海店是夜生活综合体,北京店是泛娱乐文旅综合体。
上海门店的核心卖点是:街区氛围、沉浸式夜生活、全球顶级电音场景、松弛的城市社交。
北京门店的核心卖点是:电竞实景体验、游戏线下落地、次元文化、滨水休闲娱乐。
二者对应的核心客群,几乎完全割裂。
上海吸引的是:喜欢夜间松弛社交、逛街漫游、沉浸氛围的传统夜生活人群。
北京需要争取的是:重度电竞用户、游戏爱好者、次元年轻群体。
这意味着INS在北京要做的难度级别完全不同:上海是承接原有夜生活人群,北京是从零培育全新客群,需要把原本不逛夜店、不参与传统夜场社交的年轻人,主动吸引到线下重资产娱乐空间,难度成倍提升。
通票和卡座,在北京是社交灾难
通票模式,是INS对外最引以为傲的模式创新:周中168元、周末288元,一票进场、全场畅玩、包含指定酒水,极致降低体验门槛。
但品牌内部结构很现实:散客通票流量、卡座预定流量基本五五开,高客单价卡座消费,仍是当前核心现金牛。
关山行曾公开坦言:“卖票这件事会越来越重要。我们的梦想肯定是能像迪士尼一样,门票收入要接近一半。”
这句话的潜台词直白且真实:现阶段门票收入远未达标,卡座高客单消费仍是营收基本盘。
而北京夜店市场的底层规则,与上海完全相悖。
北京工体商圈主导的高端夜场,核心是圈层卡座文化,头部门店卡座低消动辄数千元。行业共识非常明确:北京高端夜场早已脱离单纯娱乐属性,具备极强的夜间商务社交、圈层身份确认功能。
卡座消费者付出的高额溢价,购买的从来不是酒水和环境,而是私密圈层、身份区隔、可被定向看见的社交身份。
上海模式最大的包容优势——平价散客与高端卡座共存、人人平等入场,放在北京市场,会直接变成致命短板。
当288元通票的休闲游客,与几千元低消的商务卡座人群同场共存、无物理强隔离时,高客单价用户会直接产生“圈层贬值、身份稀释”的落差感。
在上海,是多元包容、各得其乐;在北京,是圈层混乱、价值不对等。
平价用户觉得超值,高端用户觉得掉价,两种完全相悖的消费动机,无法在同一个空间兼容。
上海能实现不同层级人群互不干扰、分层体验,依靠的是街区纵深、多入口分散、场景自然分层;北京商务夜场的核心需求是绝对圈层隔离,这是产品设计无法弥补的底层逻辑冲突。
商K退场,不会把客人推向INS
2026年国内线下娱乐行业迎来明显迭代,传统商K进入大规模退场周期。杭州IN11、天际线、曼哈顿等全国头部商K陆续关停,数十城开展行业合规清查。
行业连锁反应显著:深夜夜宵、代驾、网约车、24小时便民商业夜间营收大幅下滑,核心商圈高端公寓夜间短租、休闲业态出租率同步走低。
但市场需要厘清一个核心误区:商K释放的需求,不会流向INS这类开放式夜娱空间。
传统商K的核心客群、消费场景、需求逻辑高度固定:绑定商务应酬、人情关系维护、私密宴请场景。
近年来公务接待规范化、商务招待标准化政策落地,本质是制度性切断了传统私密宴请的消费场景,而非需求转移。这批客群不是“没地方玩”,而是“不再公开进行高规格夜间应酬”。
他们的核心需求是密闭、私密、专属圈层的谈事空间;INS提供的是开放、公开、泛年轻社交的游乐空间,二者场景完全错位、客群零重叠。
当前承接商K退场空白的赛道,集中在合规透明、可标准化开票、轻商务属性的业态:Livehouse、沉浸式剧场、剧本杀、深夜食堂、轻量化清吧。
INS不在替代名单之内。
朝阳公园的夜游供给,撑不起INS的增量
朝阳公园+亮马河,是北京核心城区稀缺的滨水夜游带,串联三里屯、燕莎、蓝色港湾三大成熟商圈,露天轻吧、水岸市集、滨水院落业态密集,城市夜景氛围充足。
据朝阳公园文旅公开数据,2026年暑期园内微博IN跨次元引力场,单季客流突破100万人次,区域年轻客流基础充足。
但区域业态存在一个致命短板:亮马河夜游多为“路过型打卡客流”,而非“深度付费消费客流”。
水岸拍照、散步漫游、短时打卡的人流络绎不绝,但愿意持续复购、高客单消费、夜间深度停留的有效客群严重不足,整体消费转化率偏低。
更关键的是区域竞品高度重叠、赛道拥挤。
朝阳公园东区已有成熟落地的微博IN电竞次元综合体,定位精准对标电竞观赛、次元文化、年轻线下娱乐,可容纳1500人观赛,官方预估年客流500—800万人次。
INS新店落地朝阳公园西南角,主打“游戏照进现实+电竞泛娱乐”,与现有项目赛道重合、客群重合、区位同场竞争,属于在有限的北京年轻圈层里,争夺同一批存量用户,几乎无增量红利。
北京夜生活的“虹吸效应”,是INS最大的敌人
北京夜间娱乐市场有几十年不变的结构性特征:工体超级虹吸效应。
过往十年,北京各大商圈、新兴板块孵化的新夜店、新夜娱综合体,最终大多被工体成熟人流、圈层资源、口碑心智虹吸收尾,大量新项目惨淡退场。
朝阳公园西门曾有成熟夜场集群,早已彻底衰落、淡出主流圈层视野,区域没有持续的夜生活消费心智积累。
INS选址朝阳公园西南角,坐拥三面临湖的稀缺景观资源,但无法对抗城市级消费惯性。
上海夜生活的逻辑是漫游式、街区式、随机性:逛梧桐区、逛街区、顺势入场消费。
北京夜生活的逻辑是目标式、专程式、决策式:提前规划、定点奔赴、目的性极强。
INS在上海可以吃街区自然人流的红利;在北京,必须独自成为超级目的地,否则无人专程奔赴。
它不是在复制上海,它是在重新回答一个问题
关山行所言不虚:“越是在所有人讨论AI的时代,回到线下做真实的社交反而更有价值。”
但真实的线下社交,在京沪两座超级城市,是完全不同的命题。
上海年轻人的夜间刚需:需要一个可以彻底松弛、陷进去、放空漫游的夜晚。
北京年轻人的夜间刚需:需要一个足够独特、足够稀缺、值得专程跑一趟的理由。
INS完美解决了上海的需求,却需要从零破解北京的需求。
这不是同一个商业模式在不同城市的简单复刻,这是两套城市生活逻辑、两种社交文化、两类消费心智的重新适配。
2027年北京新店开业,不会见证一场奇迹复制。
它只会验证一个商业真相:所有爆红的城市地标,红利大多来自土壤,而非模式。
上海的奇迹,属于复兴公园和整座城市的松弛气质。
北京的成败,只取决于INS能否造出独属于朝阳公园的、不可替代的奔赴理由。
一座城市的夜经济,从来不是装修和模式的胜利,而是人口气质、消费逻辑、城市土壤的终极博弈。网红项目可以复制门店,却永远复制不了一座城市的灵魂。