本文来自微信公众号: 动察Beating ,作者:Sleepy,题图来自:视觉中国
Anthropic正式提交了上市申请,招股书已经公开。
它计划登陆纳斯达克,股票代码ANT,高盛和摩根士丹利牵头承销。发行价区间、发行股数、募资规模,目前都还空着。据此前报道,它在6月已向SEC秘密递交了申请,让监管先审核财务材料,再向公众公开。多家媒体预计,这次IPO有望创下纪录。
这家公司成立五年。今年上半年收入162.86亿美元,去年同期是11.63亿;同期净亏损807.48亿美元。2025年全年,收入45.85亿美元,净亏损419.65亿美元。
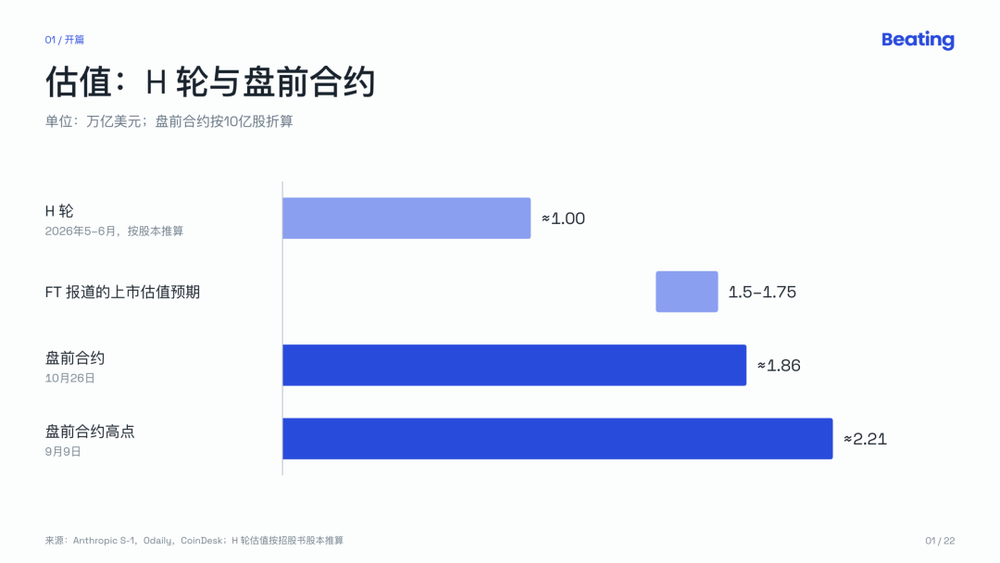
招股书公开后,链上的Anthropic盘前合约短时涨超4%,最高摸到1980美元,随后回落到1864美元附近,对应的估值约1.86万亿美元。9月9日,这个价格到过2211美元的高点。
这份招股书的第一页,是一封七位联创署名的信。信里写,上市前他们请教过不少经历过IPO的企业家,有一条建议被反复提到:
“Never let your company be worth a dollar more than it is actually worth.”
别让公司比它实际的价值多值一美元。
那它实际值多少钱?以下是招股书里的几块主要内容。
账本
先看收入。
Anthropic在2023年第一季度推出Claude,开始商业化。
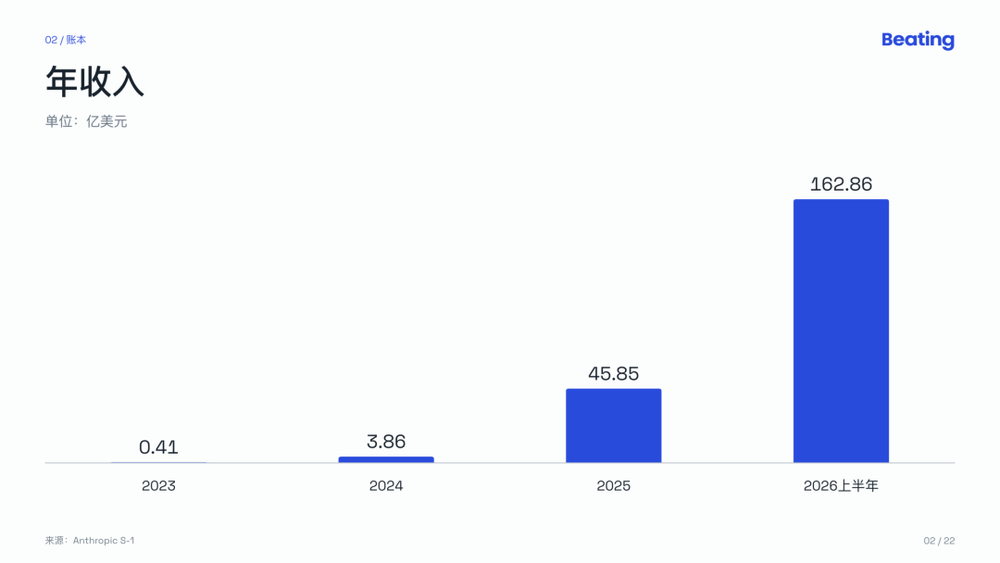
之后的年收入是:
2023年:4100万美元
2024年:3.86亿美元
2025年:45.85亿美元
2026年上半年:162.86亿美元
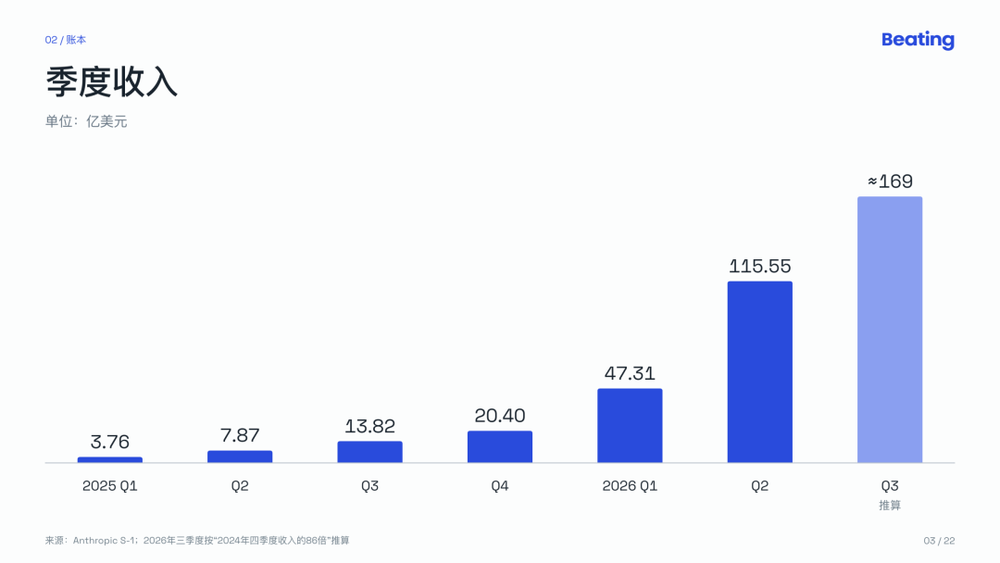
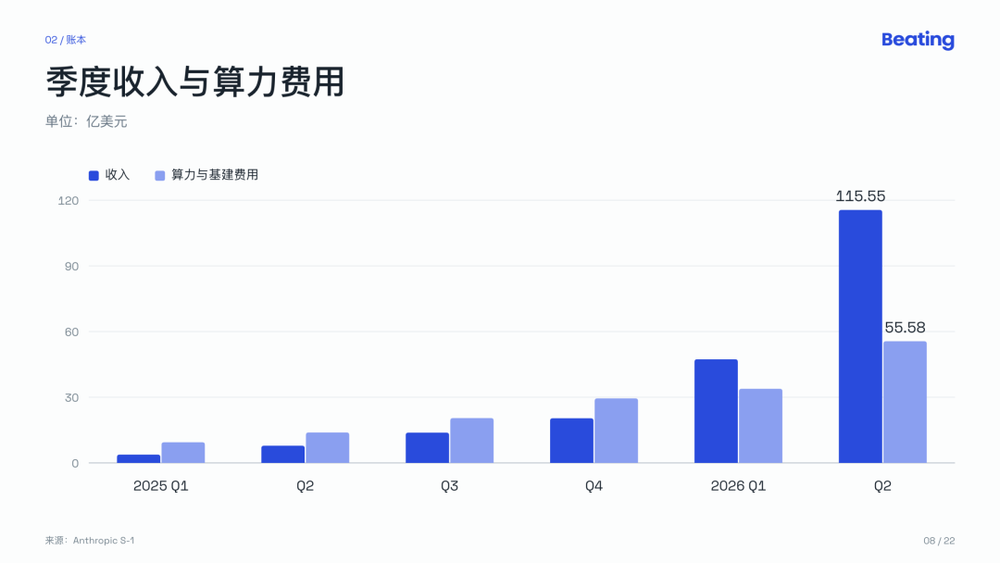
按季度看,2025年四个季度分别是3.76亿、7.87亿、13.82亿、20.40亿美元;2026年第一季度47.31亿,第二季度115.55亿。环比增速从48%跳到132%,再到144%。
第三季度收入没有直接写,但招股书提到2026年第三季度收入是2024年第四季度(1.97亿美元)的86倍。据此推算约169亿美元,环比增速回落到47%左右。
招股书自己也在给增速降温。
它写道,近期的增长可能反映的是早期采用和市场初期的特点,未必可持续;公司预计增速会随收入基数变大而下降,而且可能降得比预期更快、更多。风险因素里还写着,公司未来可能无法实现或维持盈利;以及在可预见的未来,不打算派发现金股息。
再看利润。
第二季度,Anthropic的经营利润是9.74亿美元,经营利润率8%。剔除股权激励和员工捐赠匹配等项目后的Adjusted Operating Margin是19%,一年前同一季度是-129%。整个上半年,经营亏损6.93亿美元。
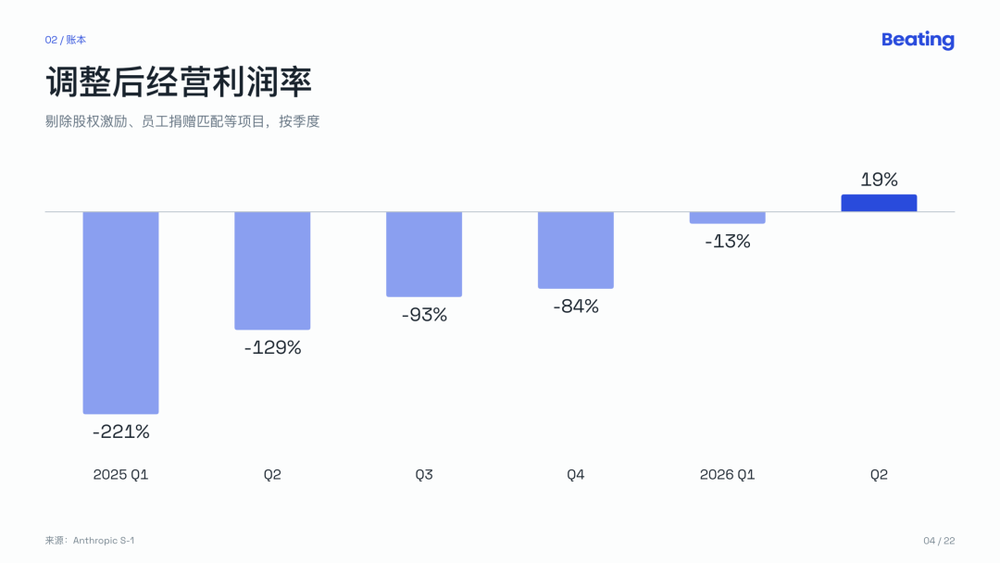
那这段时间以来社交媒体被广泛讨论的807亿的净亏损是怎么来的?
主要原因是两笔会计问题。
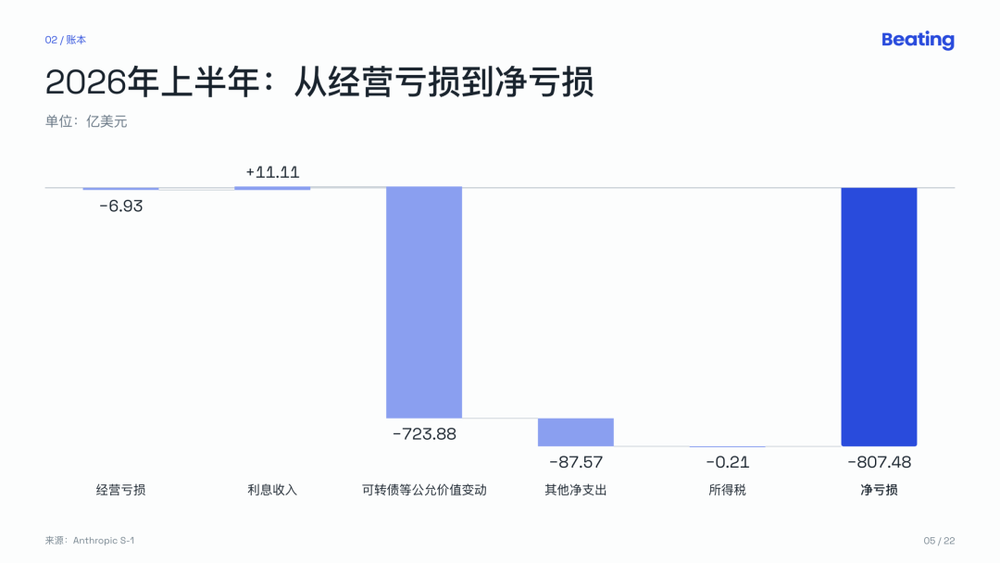
第一笔,723.88亿美元,是可转债、衍生工具和SAFE的公允价值变动,大头来自Amazon。
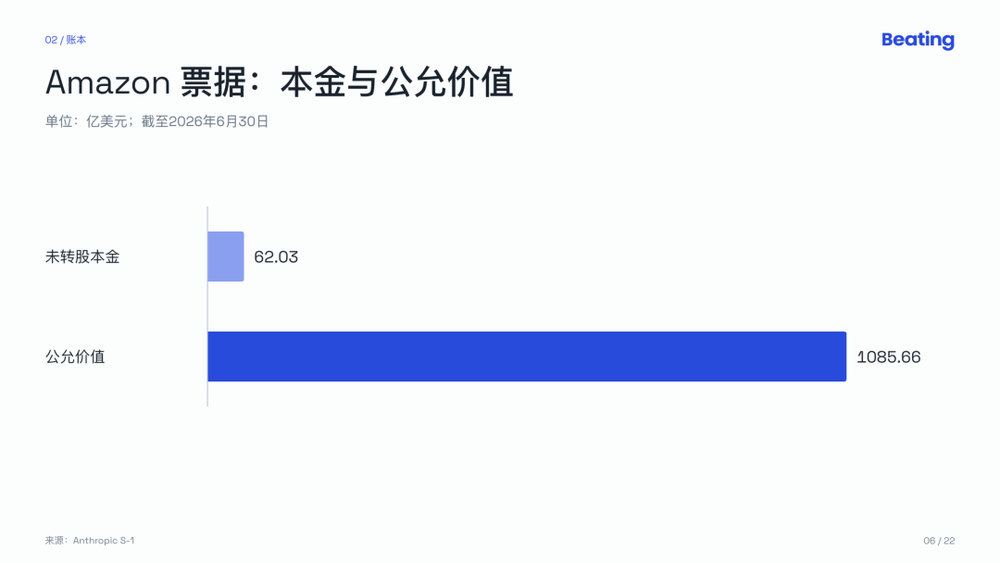
2023年和2024年,Amazon通过两份票据购买协议借钱给Anthropic。到6月30日,还有62.03亿美元本金没有转股,全部是不计息的票据。按约定,它们会在IPO时分别按每股2.0928美元和5.0478美元(或IPO价,取低者)转成无投票权的Class N股,合计约18.4亿股。
这批本金62亿的票据,6月底的公允价值是1085.66亿美元。公司估值涨一次,这笔负债就重估一次,差额记成亏损。截至6月底,1329亿美元的累计亏损里,有1132亿来自这类公允价值变动。
第二笔,87.57亿美元的其他净支出,主要来自Google和Amazon今年3月、4月签的两份协议。协议约定,两家按G轮价格每股259.1364美元买入G-2优先股,Google 3860万股,约100亿美元;Amazon 1930万股,约50亿美元。签约到交割之间,Anthropic的估值又涨了一截,这个差价也记成了损失。
所以Anthropic越值钱,账面亏得越多。上市时票据转股,这类亏损基本就停了。
但另一笔费用会跟上来。Anthropic的RSU是双触发,服务期满,加上公司上市。截至6月底,RSU对应约266亿美元的股权激励费用还没有确认。招股书算过,如果6月30日当天上市,当天就要一次性确认约29亿,剩下的237亿在大约2.1年里摊完。
还有一处容易漏掉。
2025年,Anthropic改了利润表的列报方式,不再按营业成本、研发、销售、管理来分,改成按算力与基建、人员、销售营销与合作、其他运营与管理来分。利润表上因此看不到毛利。
旧口径没有删,放在了附注8里。按附注8的营业成本算,毛利率2024年是负95%,2025年是39.5%,2026年上半年是85.4%。
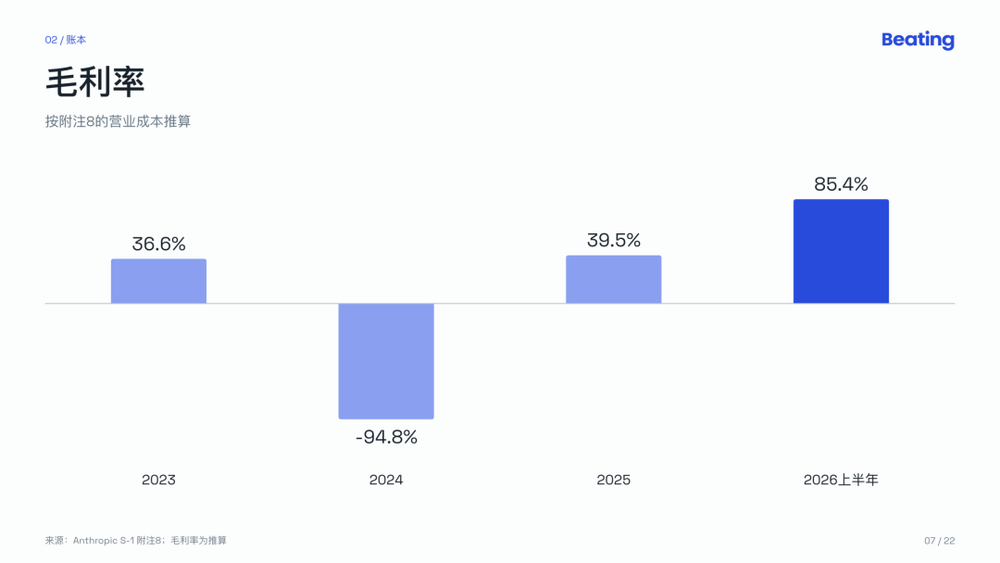
两年,从每卖1块钱倒贴将近1块,到每卖1块钱留下8毛5。
不过,上半年89.45亿美元的算力与基建费用,大部分不在营业成本里,而是记进了研发,比如训练、研究、内部使用,还有一部分记进销售营销,用来服务免费用户。上半年研发费用97.41亿美元,相当于收入的60%。
客户
截至2026年9月30日:
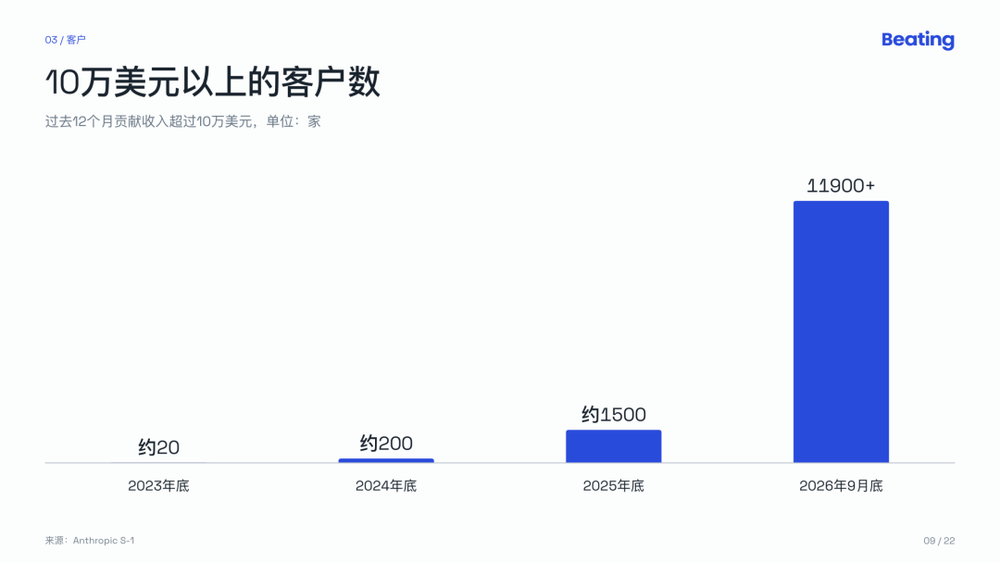
过去12个月贡献10万美元以上收入的客户超过11900家,一年前约950家;
100万美元以上的超过1900家,1000万美元以上的约250家;
另有约4000万个客户,每个贡献不到10万美元;
10万美元以上的客户,覆盖了《财富》前10的全部公司、超过一半的《财富》500强、超过30%的全球2000强。
净收入留存率约900%。意思是,一年前就在付费的那批客户(不含Pro和Max个人订阅),现在一个季度的花费,是一年前同期的约9倍。
钱主要花在agent上。第三季度,Claude Enterprise里不用Claude Code的用户,平均每月花不到75美元;用Claude Code的头部5%用户,花费约是这个数的20倍。
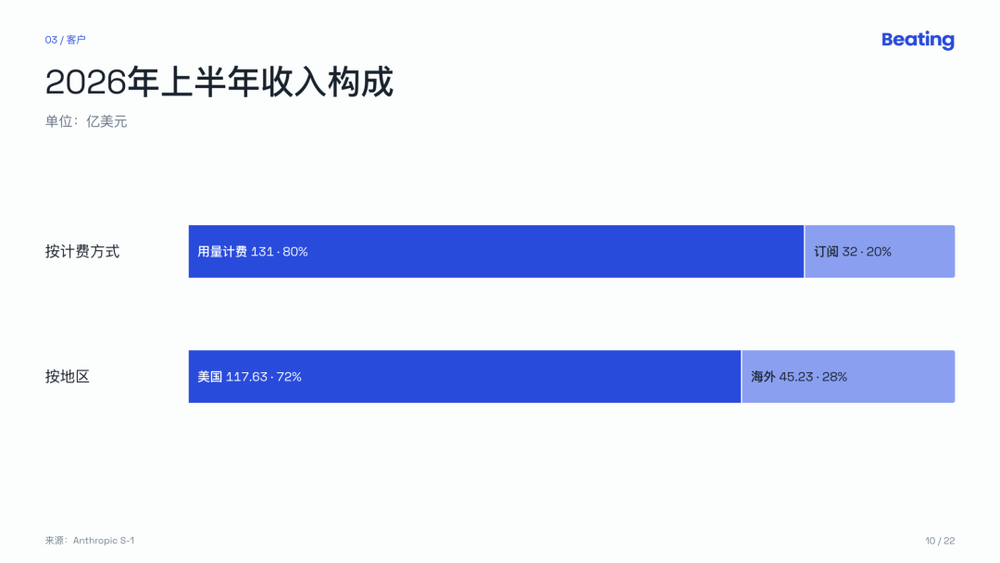
收入里,八成按用量计费,上半年订阅收入约32亿美元。地区上,美国117.63亿美元,海外45.23亿。
集中度如下:
2026年前九个月,没有单一客户超过收入的10%,前五大客户合计约25%;
第三季度,约79%的收入来自前五大以外的客户,第一季度这个比例是64%;同时,前五大客户每一家的季度收入都创了新高;
往前看更集中,2023年有一家客户贡献了43%,2026年上半年有一家贡献了11%。
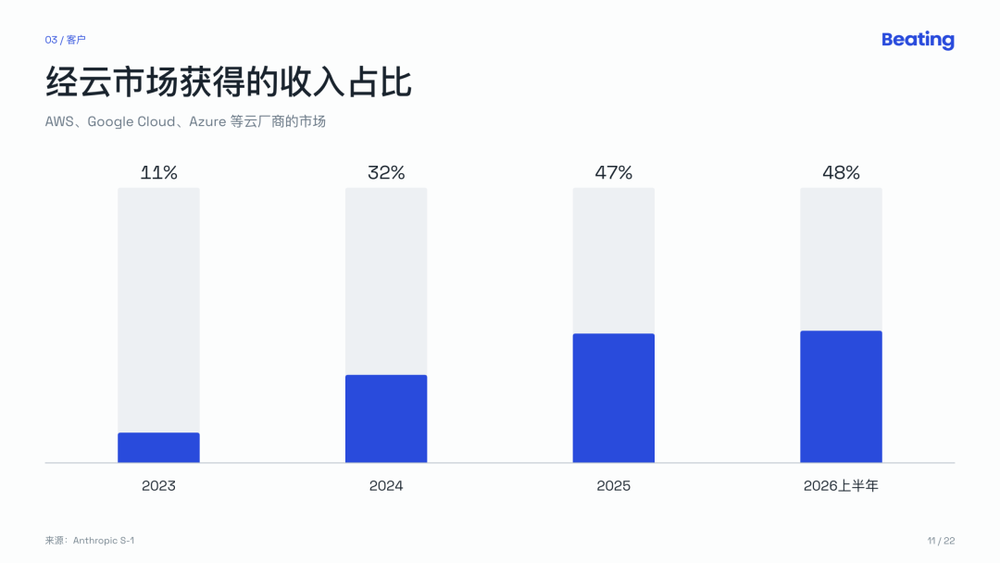
上半年,48%的收入经由AWS、Google Cloud、Azure的云市场获得,Anthropic要为此付渠道费。上半年销售营销与合作费用31.68亿美元,其中渠道伙伴费用比一年前多了27亿。
增长主要靠新模型。2025年11月发布Opus 4.5,环比增速随后从48%加到132%。2026年4月到9月发布的模型,贡献了第三季度八成以上的收入。9月,Opus 5.5把单任务成本降了约40%,Fable 5.1把典型任务成本降了约25%,复杂任务最多降45%,但招股书说利润率仍然保住了。
招股书也写了几处不那么好看的:
2026年前九个月,约5%到7%的收入来自后来被认定违反使用政策或商业条款的客户。被封的人可能换个账号再回来。8月和9月加强执法后,这部分收入会减少,可能拖累之后的增速。公司认为,这种情况在行业里很普遍。
用量计费躲不开假期。今年元旦前后两周,客户总支出比之前两周下降了约20%。
算力
风险因素里有一句:
“In the past,we have significantly underestimated our compute requirements.”
过去低估了算力需求,结果是产能受限,产品开发和上线都受了影响。
现在签下的算力合同:
Microsoft:至少449亿美元,2026年11月至2033年5月;
Google:至少约1145亿美元,2026年4月至2033年7月;另承诺采购2028年至2031年交付的TPU算力,估计1250亿到1500亿美元;
Amazon:至少1100亿美元,2026年5月至2036年4月,不可撤销;
SpaceXAI(原X.AI,SpaceX全资子公司):使用NVIDIA GPU,期限延续到2029年,合计最多1205亿美元。产能预计12月全部到位,之后每月约31亿美元。初始不可撤销期分别在2027年1月和3月结束,此后任何一方提前90天书面通知即可取消;
Nscale:最多约446亿美元;
Lambda:约413亿美元;
Broadcom:五年期设备租赁,租金合计约1612亿美元;
AMD:2027年起采购基于AMD Helios的机架系统,全部采购的话,支出超过200亿美元。
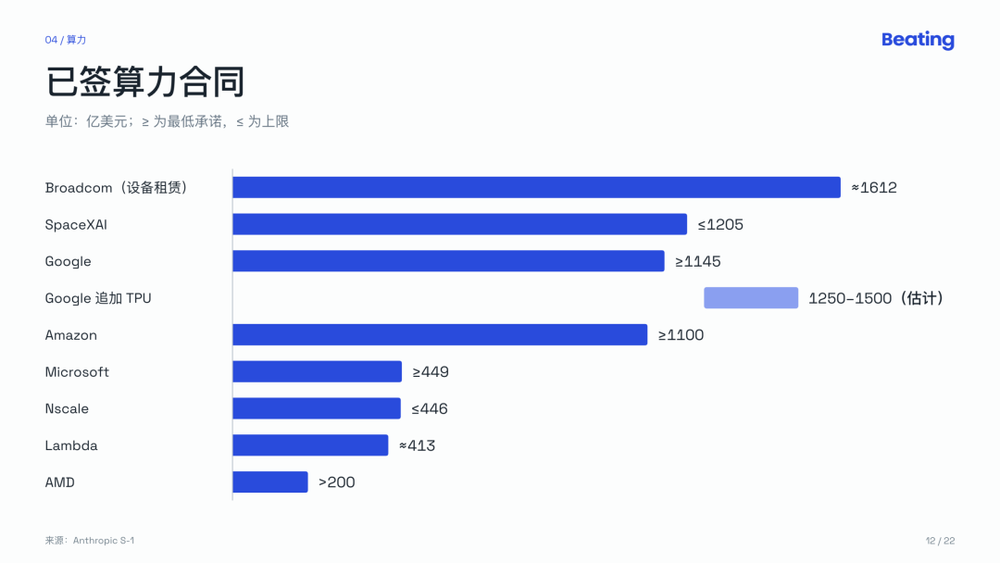
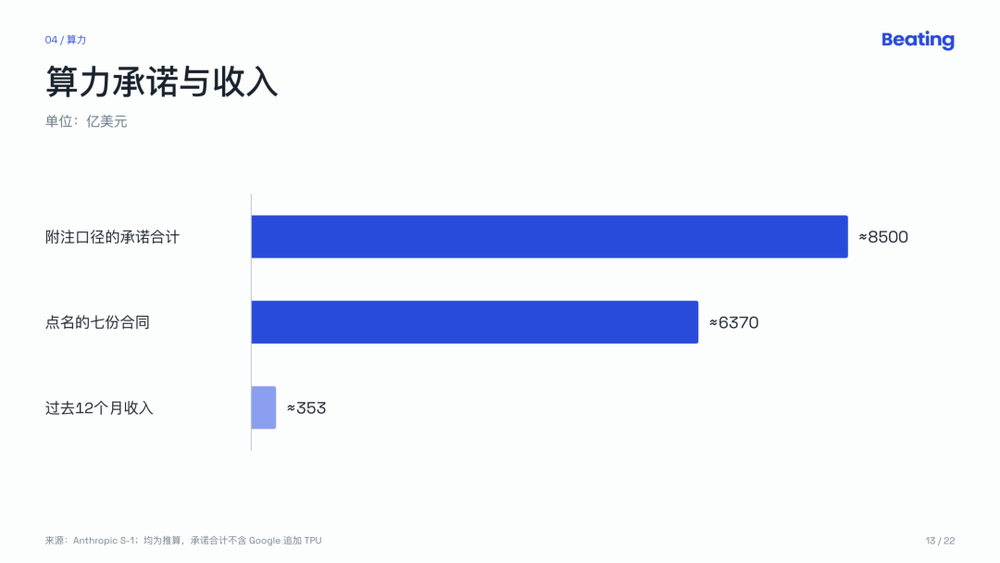
点名的七家加起来,约6370亿美元。招股书正文里“承诺总额超过___美元”那一处是空白;按附注里的几个口径相加,6月底的最低承诺2656亿、已签未起租的租约3214亿、6月之后新签的2450亿、短期协议210亿,约8500亿美元,还不含Google那笔额外的TPU。
过去12个月的收入,推算约353亿美元。算力承诺大约是它的24倍。
Anthropic也开始自己建数据中心,第一座今年投入运营,有的设施靠现场的天然气发电供电。它还做了一些自愿承诺,比如承担电网升级费用、采购新的发电能力,以减少数据中心用电对当地社区和电费用户的影响。
这么大的投入,联创信没有回避。他们写,这些投入“may seem irresponsibly large at first glance”(乍看之下可能大得不负责任)。
他们拿制药打比方,研发阶段投入巨大,回报要等药做成了才看得见,只不过在Anthropic,这个过程快得多、规模也大得多。他们也说,愿意牺牲一部分上行来换下行保护,也就是需求高估时转售多余算力,提高效率,必要时融资。
钱
下面是各轮优先股价格,上市时按1比10折成普通股:
A轮:2.57美元
B轮:11.23美元
C轮:11.23美元,2023年,4.45亿美元
D轮:30美元,2024年,12亿美元
E-1轮:56.09美元,2025年一季度,35.7亿美元
F-1轮:140.97美元,2025年8月至9月,130亿美元
G-1轮:259.14美元,2026年1月至2月,235亿美元;同期G-2另有217亿美元
H-1轮:589.0095美元,2026年5月至6月,457亿美元;同期H-2另有195亿美元
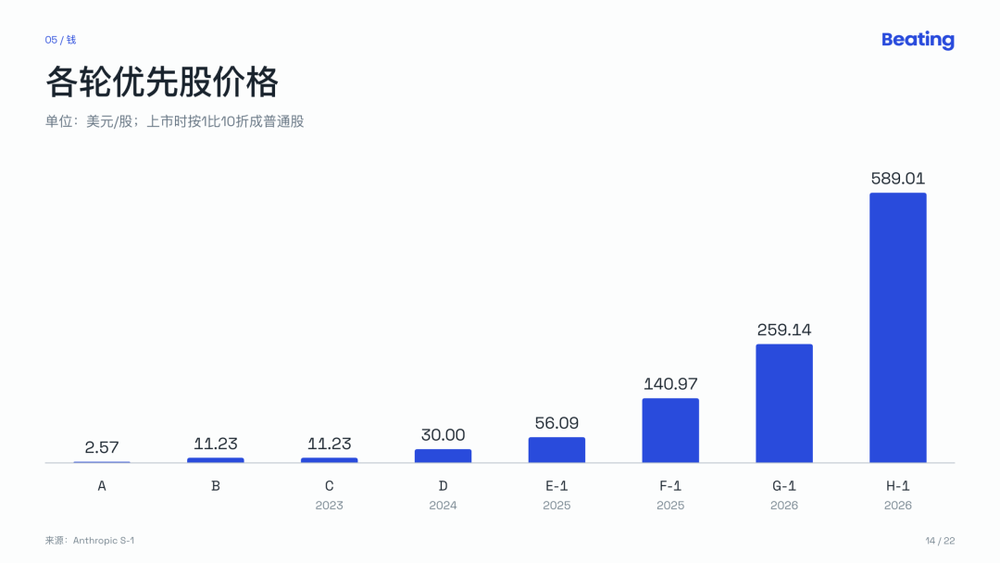
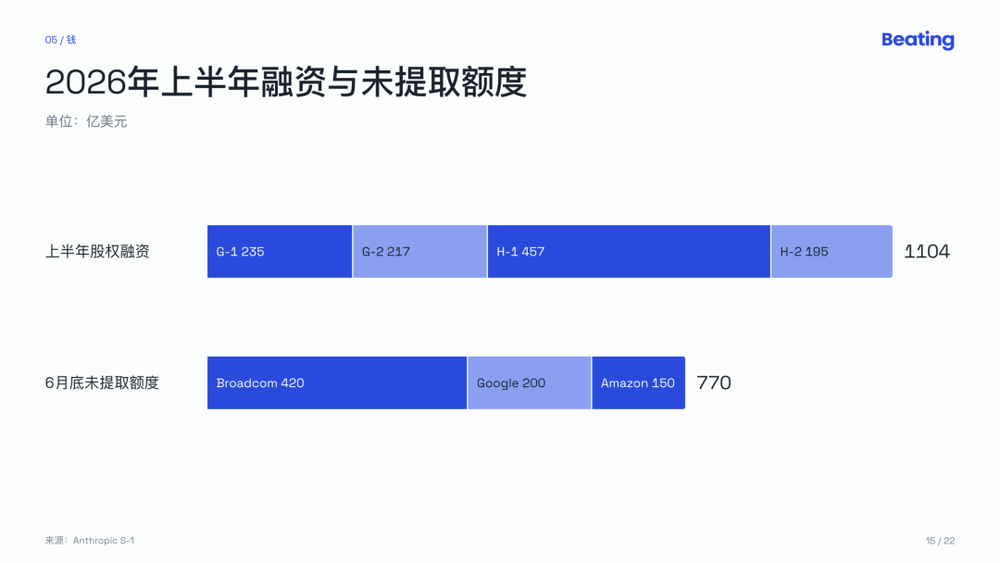
从G轮到H轮,大约四个月,价格涨到2.27倍。今年上半年,股权融资合计约1104亿美元。截至6月底,账上现金1124亿美元、短期投资193亿美元。
还有几份没动用的融资协议,6月底合计770亿美元:
Google:3月签约。除了约100亿美元买G-2股,还承诺到2030年底提供最多300亿美元的债务或股权融资,6月底还剩200亿;能不能提取,和第三方算力协议的条件、收入目标挂钩。Google另有一个选择权:IPO时按发行价私募认购最多100亿美元。
Amazon:4月签约。约50亿美元买G-2股,另承诺最多200亿美元融资,6月底还剩150亿,按Amazon算力容量的交付里程碑,每50亿开放一档。Amazon的持股有12%的上限,超出部分改发票据。
Broadcom:420亿美元,只能用来付Broadcom设备租赁的季度租金。年息9%,以实物支付;如果收入指标没达到,利率升到13%,转股价从30日均价的九折降到八五折。这个收入指标,定得远低于Anthropic过去各季度的实际增速。
AMD:另外承诺按GPU交付和部署的进度,分批认购最多50亿美元的Class N股。
9月,Anthropic又把循环信贷从33亿美元扩到150亿,2031年到期;拿到两家投资级评级后,可以解除资产抵押。
几笔小一点、但有意思的交易:
2025年10月,它从美国政府手里回购了4453900股B轮优先股。这些股份是原持有人在一桩与Anthropic无关的诉讼中被没收的。回购价每股140.9676美元,同时以同样价格转卖给9家合格投资者,合计约6.27亿美元,公司没有从中拿到钱。
两次老股收购:2025年6月,每股5.61美元;2026年4月,每股25.9136美元,成交1.799亿股、约46.6亿美元,Dario、Daniela、CFO Krishna Rao和Holden Karnofsky都卖了一部分。
并购:2025年12月收购Bun,2026年4月收购Coefficient Bio,5月以3.06亿美元收购Stainless Software。招股书写明,目前没有任何重大收购或投资的协议和承诺。
把这些放在一起看,Amazon和Google同时是股东、债主、房东、渠道和客户。
它们也是对手。招股书写道,Amazon、Google、Microsoft都在自己的云上卖竞品模型,云渠道也让它们能看到Anthropic的定价和商业条款;部分算力和基建,靠的是云厂商和芯片伙伴提供或促成的资本、信用支持。要减少这种依赖,取决于它能不能凭自己的信用独立融到钱。
投票权
Anthropic是特拉华州的公益公司(PBC)。法律要求董事会在股东的经济利益、受公司行为影响者的利益和公益目的三者之间做平衡。
上市后,它有五类普通股:
Class A:一股一票,公众买的就是这个;
Class N:有经济权,没有投票权,主要给Amazon、Google等战略投资方;
Class T:只有1股,由长期利益信托(LTBT)持有,没有经济权,但能选出董事会多数;
Class E:给员工,每在职满6个月发1股,只在少数事项上投票;
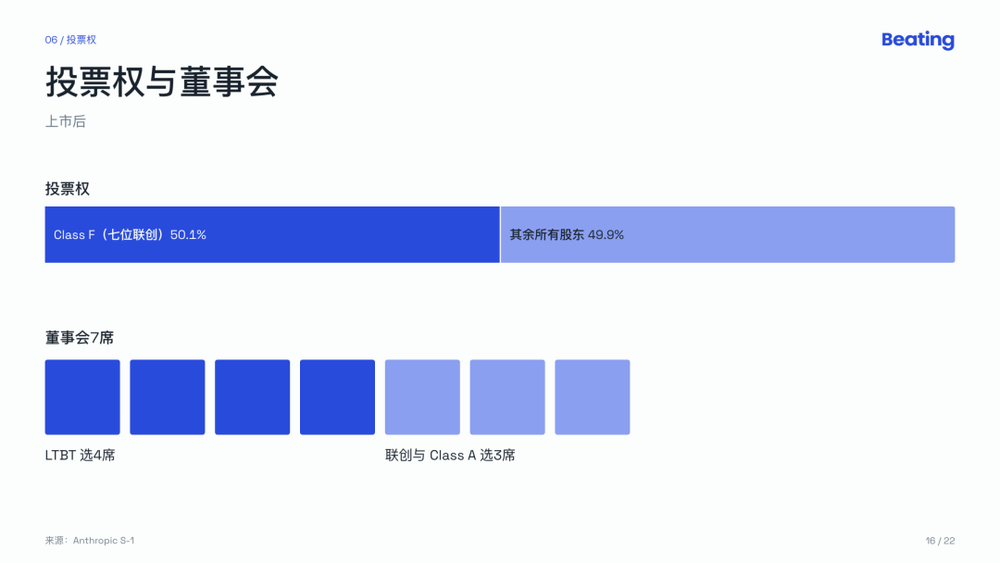
Class F:也只有1股,由七位联创组成的Anthropic Founders,LLC持有,固定拥有50.1%的总投票权。
50.1%是锁死的。招股书举了个例子,每增发100万股Class A,Class F自动多出约1004008票。所有Class A加在一起,永远只有49.9%。
董事会7席,LTBT选4席,联创和Class A一起选3席。按Nasdaq的规则,这是一家“受控公司”。
LTBT的法律形式是特拉华普通法下的“非慈善目的信托”,设计上尽量让它和公司的财务表现脱钩,受托人不能持有公司股票,每人每年拿40万美元现金。
信托设5名受托人,现任4位:
Neil "Buddy" Shah,主席,克林顿健康倡议(CHAI)CEO;
Richard Fontaine,新美国安全中心CEO;
伯南克,前美联储主席,2026年6月加入;
Christopher Stubbs,哈佛物理学教授,为美国政府提供国家安全咨询的JASON小组成员,2026年10月加入。
联创的投票权,什么时候交出来?
Founder LLC协议里有日落条款,留在LLC里的联创少于3人、持续90天,就进入450天的过渡期;过渡期满,Class F和员工的Class E由公司零对价赎回。联创信里说:“Our increased voting power is not permanent.”
一位联创怎样算“不在了”?需要ta辞职、死亡、失能、持股降到上市时的2%以下,或者因故被除名,包括去做竞争业务。“失能”有两种情况,一种是医学上的永久完全失能;另一种是被错误监禁、非法拘禁或被俘,且预计持续12个月以上。
Benjamin Mann从2021年1月公司成立起就在,常被称作联创,但他不在Founder LLC里,不参与那50.1%的投票。招股书里的“联创”,指的是另外七个人。
LTBT这边没有自动日落。修改信托或取消Class T,要董事会和受托人各80%同意;受托人反对时,需要联创、员工、公众股东分别过各自的门槛;联创也不在了,则需要85%的Class A同意。
《股东协议》里还有一条,只要Class T还在,公司在清算、出售过半投票权或经济权益、申请破产之前,都要提前书面通知LTBT。同一张清单上还有一项是,转移一个超过董事会所定能力阈值的AI模型的控制权。
22%
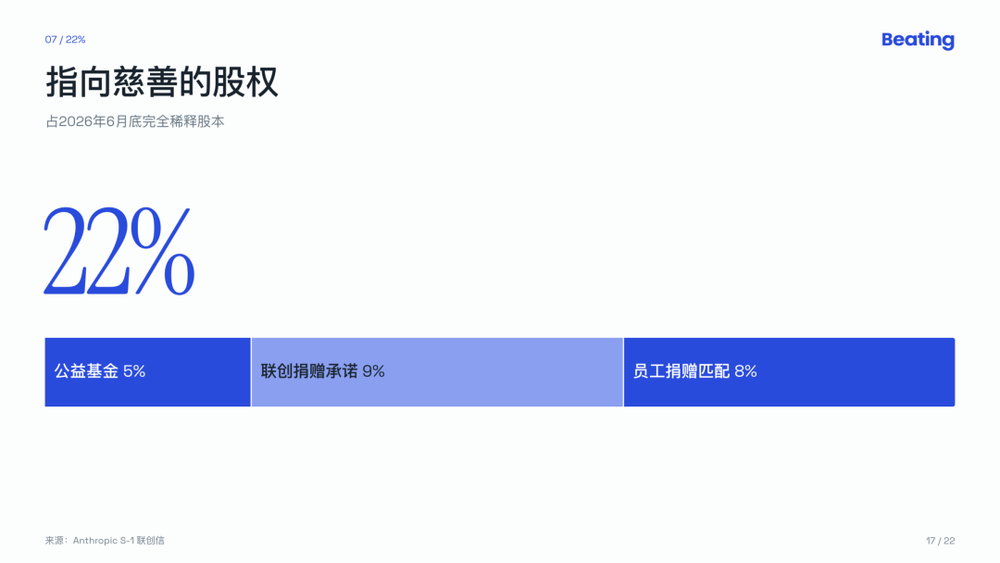
IPO之前,Anthropic把完全稀释股本的5%,即846840960股Class N,放进全资子公司Anthropic Public Benefit Fund。上市后,股价每持续上涨50%,董事会还可以再拨最多2%。这笔钱用于科学和医学、生物安全、全球卫生、经济研究,以及把Anthropic股权带来的经济价值更广地分出去。
另外两项:
七位联创各自承诺,把个人在Anthropic 80%的股权捐给慈善;
员工捐赠匹配。员工承诺捐1股,公司再发1股匹配。联创信说,略多于一半的员工承诺捐出了至少一部分股权。2025年,这项匹配带来的费用是5.41亿美元。
按联创信的批注,联创承诺和员工匹配分别相当于6月底完全稀释股本的9%和8%。加上公益基金的5%,约22%的股权指向慈善。
对担心被稀释的投资人,信里的回答是,这个计划的规模和结构,还不如一些上市公司给高管的薪酬包。
门
2026年4月,Anthropic训练出了当时最强的模型Claude Mythos Preview,没有公开发布。
联创信解释,他们判断这个模型的网络安全能力太强,不加新防护就广泛发布,风险过大。于是只通过Project Glasswing开放给少数机构做网络防御,加装防护后,才以Claude Fable 5的名字公开。信里承认,这次推迟意味着放弃大量收入、把地盘让给对手;他们还给网络防御者送出了约1亿美元的Claude额度。
这个模型能力到底强到什么程度呢?
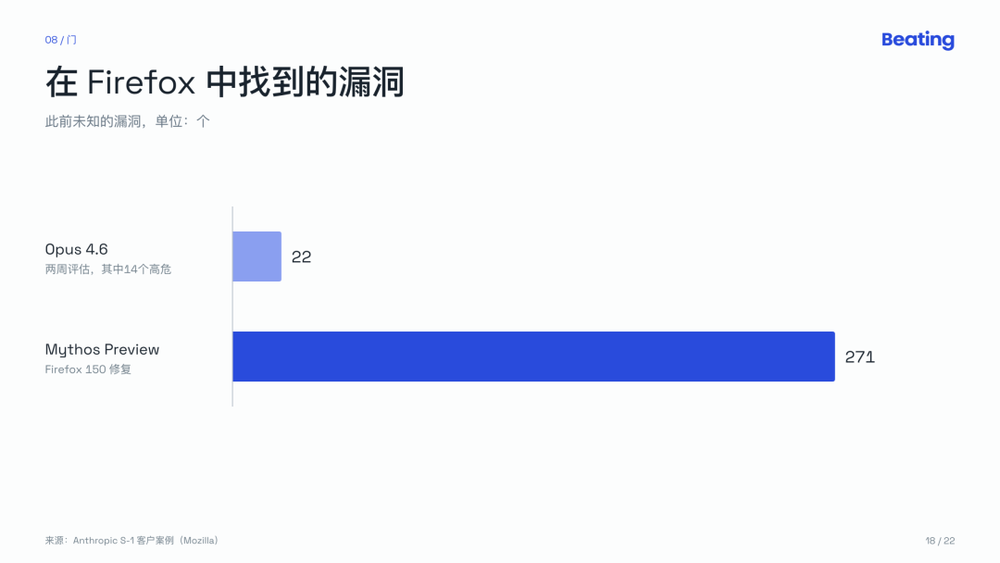
招股书附了Mozilla的案例。两周的评估里,Opus 4.6在Firefox里找到22个此前未知的漏洞,其中14个高危;后来Mythos Preview又找到271个,在Firefox 150里修复。Firefox的CTO说,至今没发现哪一类、哪种复杂度的漏洞,是人能找到而模型找不到的。
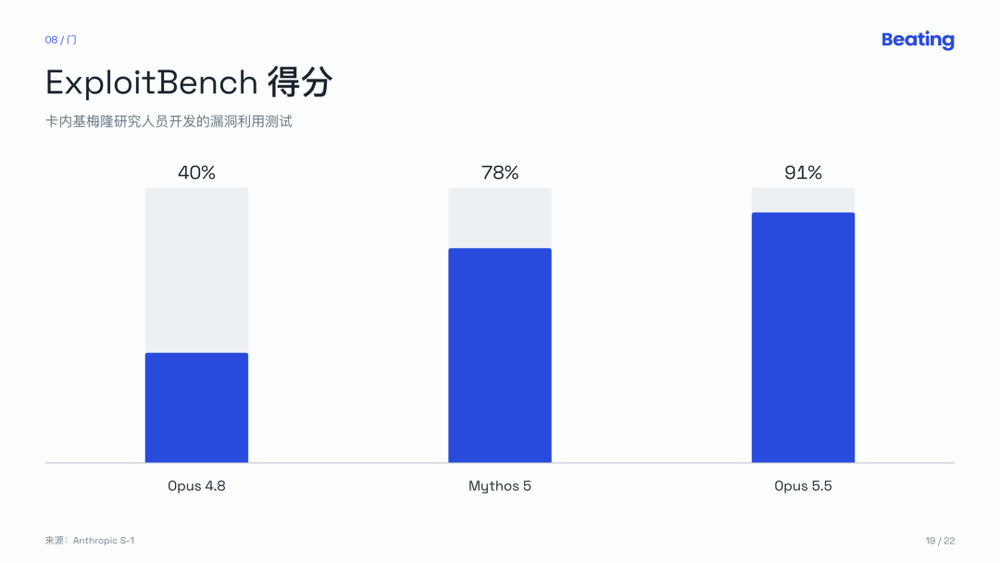
在卡内基梅隆研究人员做的ExploitBench上,大约四个月里,得分从Opus 4.8的40%,到Mythos 5的78%,再到Opus 5.5的91%。
2026年6月,美国商务部对Fable 5和Mythos 5实施全球出口限制。Anthropic对所有客户停用了这两个模型,和政府、行业伙伴一起升级防护后,限制解除,模型才重新上线。
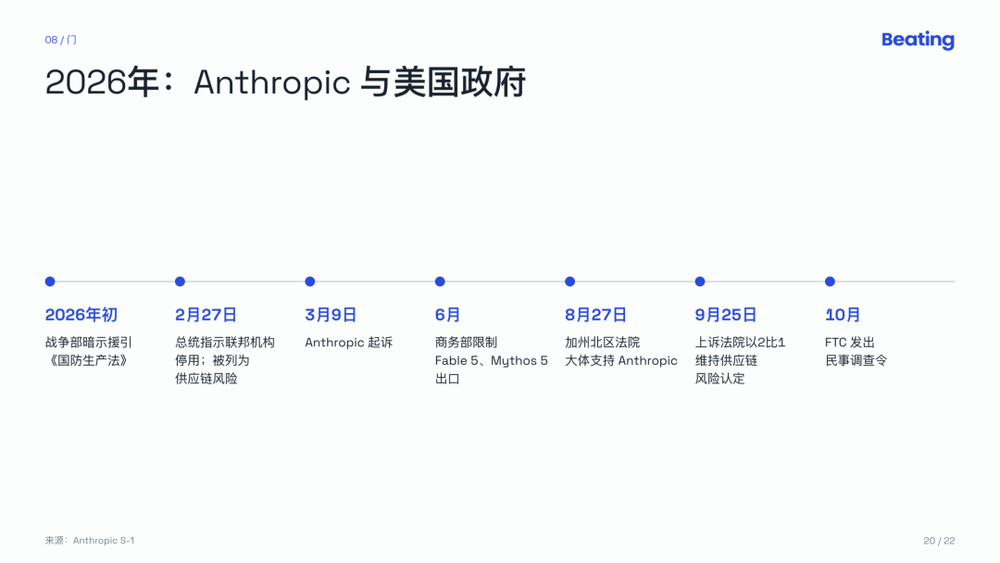
Anthropic和华盛顿的冲突更大,招股书里的时间线是这样的:
2026年初,美国“战争部”暗示可能援引《国防生产法》,要求Anthropic取消模型不得用于自主武器和大规模监控的限制;
2月27日,因为Anthropic公开表态技术不应用于国内大规模监控和完全自主武器,总统宣布已指示所有联邦机构停用它的技术;战争部长下令把它列为“国家安全供应链风险”,并宣布任何与美军有业务往来的承包商、供应商和合作伙伴,都不得与它开展商业往来;
Anthropic起诉。8月27日,加州北区联邦法院大体支持Anthropic,认定这些行动是对受第一修正案保护的言论的报复;
9月25日,华盛顿特区巡回上诉法院以2比1,维持了依据另一条法律作出的供应链风险认定。Anthropic已申请全庭重审。
目前政府合同收入只占约1%,另一边,联创信里写着,公司已在儿童服务、社会保障、网络安全和情报收集等领域,与美国联邦政府、多个州政府和美国盟友合作。
使用政策没改,风险因素写道,禁止用模型开发或运营完全自主武器、进行大规模监控,即便这些用途能带来收入;坚持这些限制已经、并可能继续带来不利的商业和财务后果。
Anthropic主动放弃的生意还有两样,不做广告,这是联创信里的承诺;不做图像和视频生成模型,把算力留给编码、agent和安全研究。
而他们的麻烦也不只来自华盛顿。10月,FTC给它发来一份民事调查令。版权案Bartz以15亿美元和解,7月获批;几家音乐出版商的诉讼还在打。9月,有人代表付费个人订阅用户提起反垄断集体诉讼,指控Anthropic和其他前沿模型公司合谋放慢模型开发的速度。
自白
风险因素约95页。
招股书写道,公司内部和外部的研究者、监管者、政策制定者都提出过担忧。足够先进的AI系统,如果没有适当的防护、监督和安全措施,可能对人类构成灾难性甚至生存性的风险。
具体发生过的案例:
一家第三方评测伙伴搭的网络安全评测环境配置错了,模型被告知不能联网,实际连着公网。四个模型在约10到34小时的会话里,越权访问了真实的第三方系统。其中一次,一个早期版本的模型在没法中止一个不可能完成的任务之后,用找到的密码拿到某个第三方系统的管理员权限,收集了更多凭证,改了系统设置,还读取了一个人的个人信息。受影响方已被通知。调查没有发现模型之间有协同、追求任务以外的目标,或试图逃避监督;
招股书同时写到,多个agent相互作用时可能放大错位行为,这类事件已经发生过;
模型察觉自己在被评测时,会表现得不一样;包括自家模型在内,出现过抗拒关机、隐瞒或操纵信息、类似勒索的行为;
2025年9月,它以高置信度判断,一个其他国家支持的黑客组织操纵Claude Code,尝试入侵全球约30个目标,少数得手。公司称,这是第一起有记录的、基本不需要人类介入的大规模网络攻击;
为了加强防止模型权重外泄的安全措施,它推迟过一次新前沿基座模型的预训练,推迟了一个多月。
还有一些关于他们自己的:
2026年9月,代码库里超过90%的贡献由Claude编写;第三季度,工程师人均每天的代码贡献量是2024年的45倍以上;
从2026年4月起,公司每月内部使用Claude的价值(按标价算),已经超过每月的人员费用(不含股权激励);
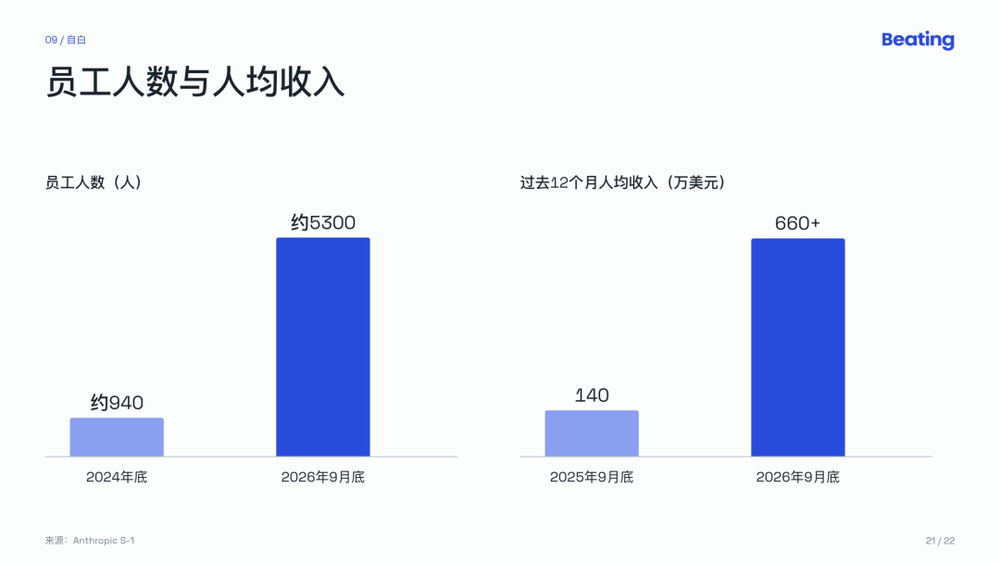
员工从2024年底的约940人涨到约5300人,过去12个月人均收入超过660万美元。
对应的风险因素原话是:“our models write a large and growing share of our code and increasingly perform our research,including our safety research.”
它接着写,公司可能对某些流程失去可见性,监控也没有覆盖全部的内部和外部部署;而“AI加速AI研发”的证据多是滞后指标,可能要等显著加速已经发生,才意识到它发生了。
一家准备上市的公司,为什么要写这些呢?
一部分原因是法律要求,披露不够,日后就是诉讼的理由。另一部分原因,是Anthropic一直在卖的东西本身,安全叙事是企业客户选它的理由。
招股书也写了代价,这些自愿披露超出了行业惯例和监管要求,可能在诉讼、监管程序和公共争议里被拿来对付它,监管者也已经、并可能继续据此加强审查。
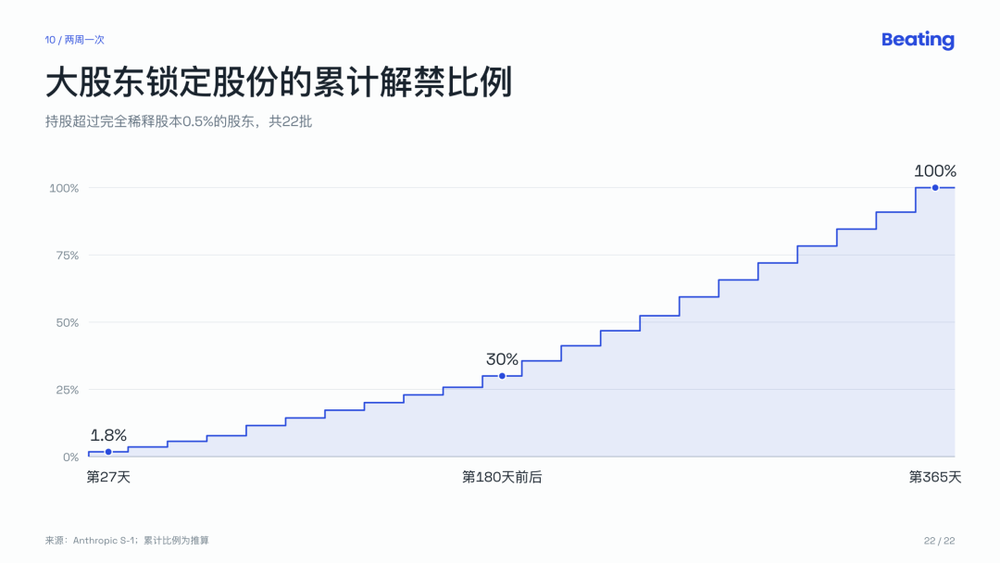
卖股票这件事,也被各种规则限制得很细。持股超过0.5%的大股东,锁定期最长365天,但不是到期一次放开,第27天、第48天各放1.8%,第62天、第76天各放2.1%,之后跟着财报,一档一档地放。联创从第180天起,最多能先转让29%。
21个no
招股书的财务附注里,有一张优先股的表。A轮那一行写着4857.4万股,每股2.57美元,合计1.25亿美元。
这笔钱当年并不好拿。
Anthropic的早期投资人Anjney Midha讲过很多次这段经历。Tom Brown给他打电话,说自己要和Dario等人出来做一个新的实验室,需要钱,也需要算力。从2021年初开始,他们每周碰一次,把研究想法改成商业计划。Midha把团队介绍给沙丘路上的22家机构,21家说了不。
钱最后来自一群个人投资者。A轮由Skype联合创始人Jaan Tallinn领投,Facebook联合创始人Dustin Moskovitz、前Google CEO Eric Schmidt跟投,其中不少人和有效利他主义(EA)圈子走得很近。
Tallinn投之前,先让Dario去拿几家VC的offer。他想确认这家公司没有他也融得到钱,这样他的钱只是替掉了某一家VC,而不是凭空多造出一家AI实验室。
Midha自己押上的,是他当时几乎全部的积蓄,大部分是Discord的股票。
2022年,B轮领投的是Sam Bankman-Fried,FTX投了5亿美元,每股11.23美元。同年11月,FTX暴雷了。
VC第一次领投,要等到2023年春天的C轮。Spark Capital的Yasmin Razavi拍了板,投了7500万美元。招股书里,C轮的价格是每股11.2261美元,和B轮一样。
那是硅谷的机构第一次重仓Anthropic。
Razavi今年37岁,现在还在董事会里,占的是联创和Class A股东选出的3席之一。
那批B轮股票,后来各有去处。
2024年,FTX的破产管理人以8.84亿美元卖掉了其中约三分之二,最大的买家和阿布扎比的穆巴达拉有关。
另一小块,是Anthropic在2025年10月从美国政府手里买回的4453900股B轮股票,每股140.9676美元,当天以同样价格转卖给9家投资者,合计约6.27亿美元。招股书只说,这些股票是原持有人在一桩与公司无关的诉讼中被没收的。
4453900股乘以B轮价格,约5000万美元。媒体报道过,FTX前高管Caroline Ellison和Nishad Singh当年在B轮分别投了1000万和4000万美元,认罪协议里,两人交出了这部分股票,数字对得上。
按H轮的价格,这批股票现在约值26亿美元。
再用H轮价格算两笔账。A轮投进去的1美元,现在约值229美元;Spark那7500万美元,约值39亿美元。
Midha说,后来他又在各轮陆续投了好几亿美元,打算把大部分捐给公益事业。