本文来自微信公众号: 第四波 ,编辑:王晓,作者:冯皓钦
阿里云说自己占了42%的市场,火山引擎也拿出了45.1%的市场份额。
同样是中国云计算市场上的头部玩家,怎么都能拿出一个漂亮的数字,甚至都称自己是“第一”?
第四波查询发现,这两家的数据都有第三方研究机构背书,但仔细核对机构报告,它们说的其实并不是同一个市场。
事实上,如今的大厂云计算生意,不仅面临着激烈的客户争夺,还在越来越多的业务上直接交锋,连巨头都在广告营销上费尽了心思。
01
两个超40%市占率,各说各的“第一”
10月28日,沙利文发布《中国全栈AI云服务市场报告2026年H1》。数据显示,今年上半年,阿里云占据中国全栈AI云服务市场42%的份额,超过第二至第四名之和。
同一天,IDC发布的2026年上半年中国MaaS市场报告,也给出了另一组数据,火山引擎以45.1%的收入份额排名第一。
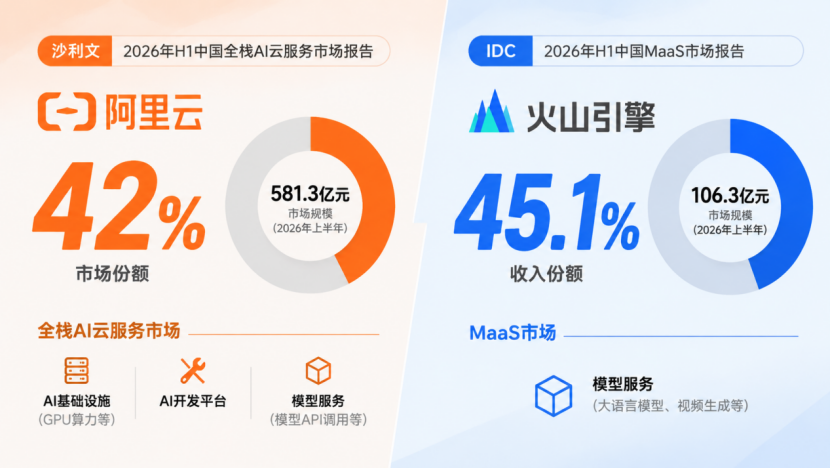
AI制图。数据来源于沙利文《2026年H1中国全栈AI云服务市场报告》
及IDC《2026年H1中国MaaS市场报告》
看起来旗鼓相当,但仔细看报告名称,就能发现差别。
阿里云的“全栈AI云服务”,涵盖AI基础设施、开发平台和模型服务,也就是从底层算力到上层模型调用的多种业务。
火山引擎的“整体MaaS”,则聚焦企业和开发者通过云平台使用模型服务产生的收入,包括大语言模型、视频生成等不同类型的模型服务。
一个把GPU算力、AI开发平台和模型API调用的收入都算了进去,一个则只统计模型服务市场。不仅统计范围不同,研究机构和测算方法也不同。
市场规模上的差距更直观。沙利文统计,今年上半年中国全栈AI云服务市场规模达到581.3亿元;IDC统计的同期MaaS市场,则为106.3亿元。
所以虽然两家都拿出了超过40%的份额,但分母并不相同,自然不能直接比较谁的生意更大。
类似的情况也出现在百度智能云身上。今年1月,沙利文发布的另一份报告显示,百度智能云在2025年上半年中国自研GPU云市场占比40.4%,同样排名第一。
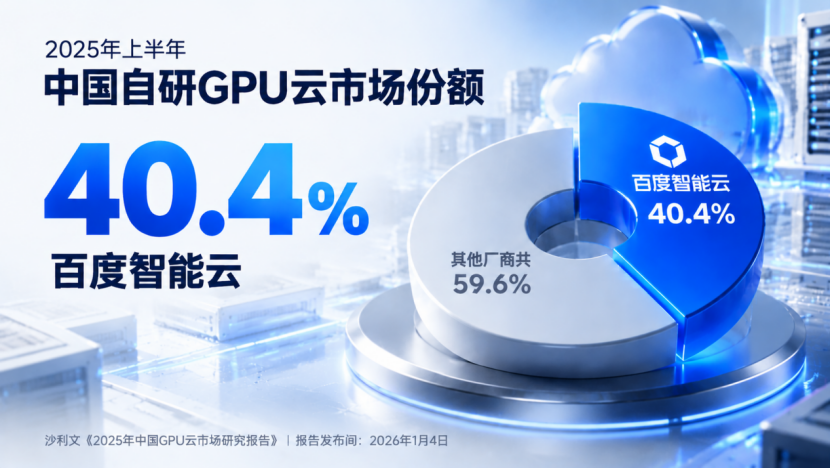
AI制图。数据来源于沙利文《2025年中国GPU云市场研究报告》
这类细分市场的领先地位是真实的。从传播效果看,这种做法很划算。厂商无需改变原始数据,只要重点展示最有利于自己的部分,就能在广告中突出醒目的“第一”。
但这种广告传播策略背后,不只是大厂之间的品牌较劲,更多的还是现实的商业压力。
云服务不是一锤子买卖。
一家企业把数据库、业务系统和AI应用搬到云上,后续还涉及迁移成本、安全合规、运维服务和长期付费。采购方选择的不只是一台服务器,更是一个未来几年能否稳定合作的供应商。
所以,“份额领先”“行业第一”就成了这个过程中证明实力的商业背书,会直接影响客户的初步筛选和采购信心。
与此同时,云市场的竞争也越来越复杂。
过去,算力、存储、带宽等资源是云厂商的重要卖点,现在企业不仅要资源,还要模型、工具链和可交付的AI应用。传统服务同质化,新增需求却向高端算力和AI能力集中。
不同厂商既要守住老客户,又要争抢企业下一轮AI预算。
供给端也确实存在压力。
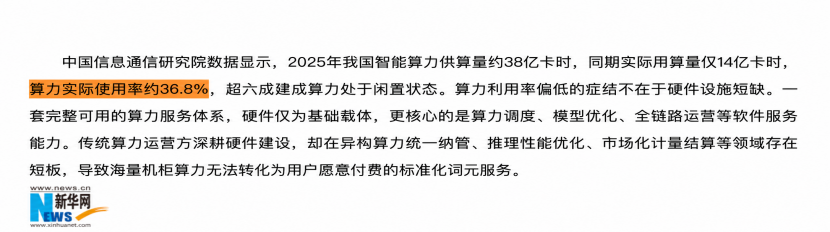
今年6月,新华社调查发现,一些地方建设的智算中心利用率偏低,存在资源闲置和重复建设的问题。9月,新华网援引中国信通院数据进一步披露,2025年全国智能算力实际使用率约为36.8%。
但即使这样,部分地方智算中心闲置的同时,高端AI算力仍然紧张,部分头部厂商还上调了算力产品价格。
这种供需错配,让云厂商面临着不同的经营压力:既要争夺增长迅速的高端AI算力需求,也要提高现有资源的利用率,把算力真正转化成收入。
相比营销宣传中的市场份额,谁能以更低的成本、更稳定的服务拿到企业订单,才是更实际的竞争力。
02
撇开口径,大家在争同一笔生意
厂商宣传时各挑擅长的细分市场,不代表彼此没有正面竞争。
相反,阿里云、火山引擎、百度云、腾讯云都在争一个更直接的市场:企业为AI算力、模型调用和应用部署支付的云服务费用。
如果进一步拆解AI云市场,可以大致分成底层AI基础设施,以及上层的模型服务。前者主要提供GPU、存储、网络等资源,后者则让企业可以直接使用模型的各种能力。
而几家大厂正面交锋的这块生意,就是公有云大模型推理服务,也就是MaaS。
过去,企业想在业务里使用AI,往往需要租用GPU、部署模型、安排工程师维护。现在,可以直接从云平台调用模型API,按实际使用量支付费用。
企业不必自己管理整个算力集群,就能在客服、搜索、办公、内容生产等场景里接入AI。
这里的计费单位就是,token。模型每处理一段输入、生成一段输出,就会产生用量。一个客户看似只是接入了一次接口,但只要产品每天有人使用,模型调用就会持续发生。
别小瞧这块市场,它的增长速度已经相当惊人。
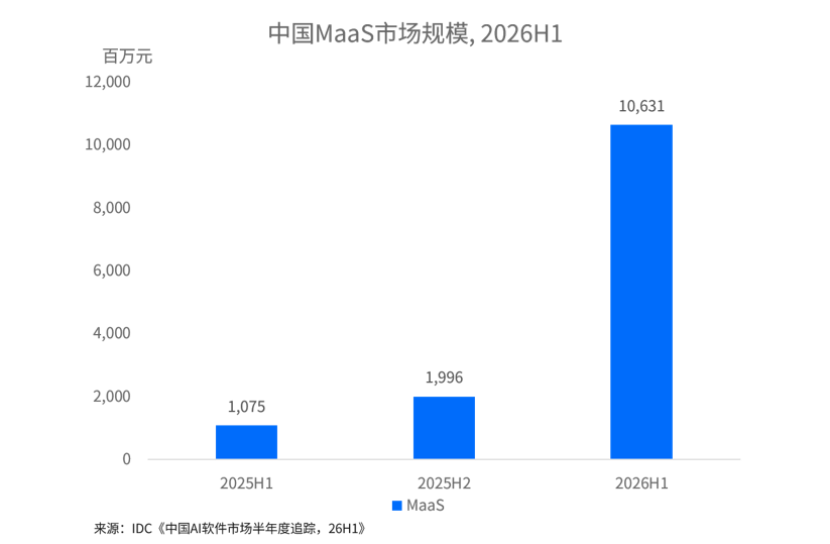
10月28日,IDC披露的最新数据显示,2026年上半年,中国MaaS市场收入达到106.3亿元,同比增长889.4%。
图源:IDC
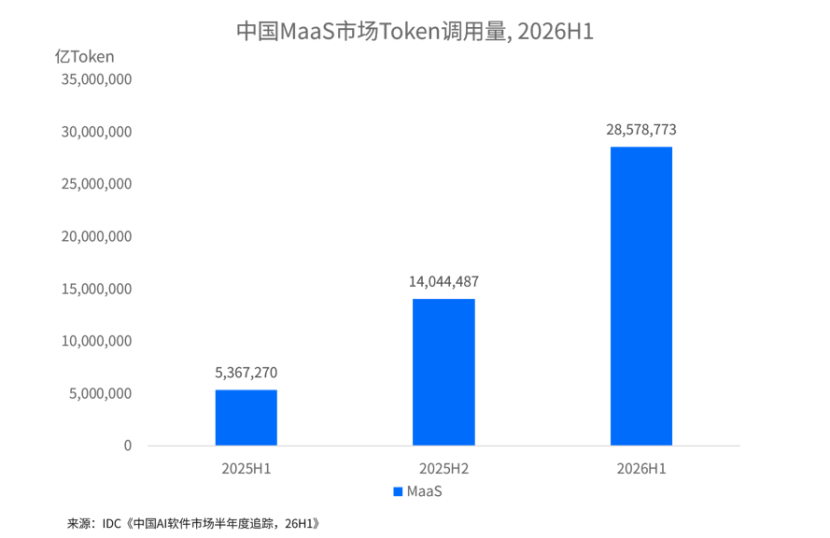
同期Token调用量达到约2857.9万亿,同比增长432.5%。
图源:IDC
并且,MaaS在中国公有云PaaS市场中的收入占比,已经从2025年下半年的5.2%升至21%。
这笔生意的特殊之处在于,它不是客户买完就结束的硬件采购,而是随着企业AI应用的使用,会源源不断地产生收入。
客服多处理一次咨询、智能体多执行一项任务、代码助手多完成一次生成,背后都可能对应一笔新的模型服务账单。
那么现在,这笔钱是被谁赚走了呢?
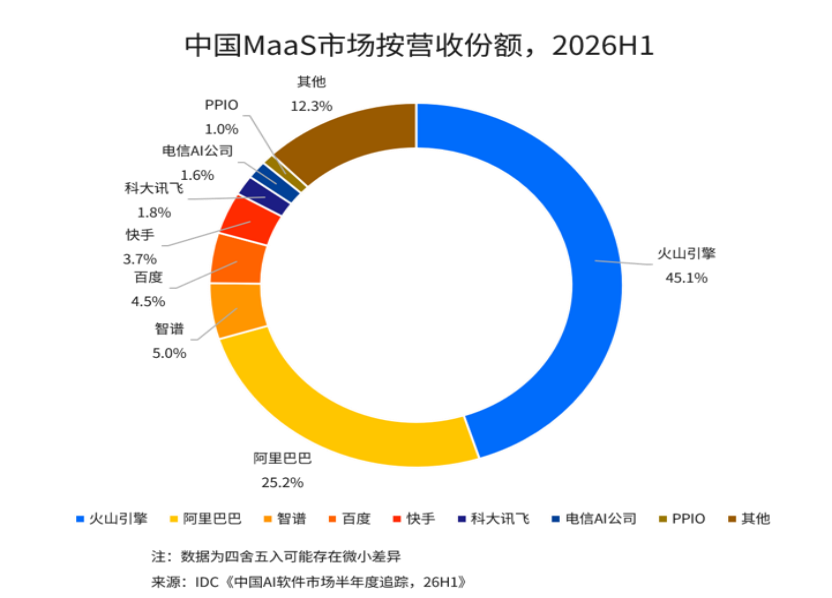
按IDC公布的2026年上半年整体MaaS营收份额计算,火山引擎占45.1%,阿里巴巴占25.2%,百度占4.5%。
图源:IDC
但如果只看大语言模型MaaS,这个格局还不一样。阿里巴巴以46.6%的份额排名第一,火山引擎则为10.2%。
差异背后,是模型服务已经不再等同于文本问答。IDC数据显示,今年上半年视频生成模型贡献了整体MaaS市场32.7%的收入。
从短剧、电商视频到品牌广告,视频模型正在把原本流向内容制作的部分预算,转变成云平台上的推理消费。
火山引擎通过豆包、Seedance等模型参与这块市场,阿里云则以千问和百炼平台覆盖文本、编程及多模态应用。
百度智能云千帆、腾讯云TokenHub,也都在争夺企业调用模型的入口。
此外,今年腾讯云TokenHub还在持续接入DeepSeek、Kimi、MiniMax等第三方模型。企业使用哪家云,并不一定只能调用哪家的自研模型。
这就让MaaS市场的竞争变得更加复杂。
同一个DeepSeek模型,企业可以通过模型厂商自己的接口调用,也可以通过腾讯云等第三方平台接入。
当模型相同时,客户还会比较不同平台的响应速度、并发稳定性、价格、配套工具,以及现有业务迁移过去有多麻烦。
谁能拿到订单,不只是看模型够不够好,也要看能不能把模型跑得足够便宜。
而且,2026年的MaaS市场已经不只是传统云厂商之间的竞争。
智谱等模型公司直接向开发者出售API,硅基流动等推理服务商则提供多模型调用服务。过去依靠数据中心规模和客户渠道建立优势的云厂商,如今还要面对这些更专注于模型和推理效率的竞商。
但推理需要芯片、机房、电力和网络,token的价格却持续承受竞争压力。客户调用量越大,服务商就越需要在集群调度、推理加速和资源利用率上精打细算。
卖出更多token当然重要,可单位token成本如果降不下来,调用量增长也未必能转化成利润。
阿里、百度、腾讯、火山引擎看起来各有自己的长板,但当MaaS已经成为一个半年超过百亿元的市场后,云厂商们真正要争夺的,不只是某一次模型采购,而是未来企业AI应用长期、稳定的算力和模型服务支出。