本文来自微信公众号: 涌流商业 ,作者:李伟
10月29日,阿迪达斯比约恩·古尔登(Bjørn Gulden)在第三季度业绩电话会上,向分析师展示了一张上海时装周的照片。
两周前,他刚刚到访中国,走访高校、参加时装周。古尔登说,在这个被许多人视作困难的市场,他们感到乐观,他甚至用on fire来形容品牌在中国的热度。
2026年第三季度,阿迪达斯大中华区收入增长13%(汇率中性)。不过,集团整体的经营情况,比中国市场复杂。
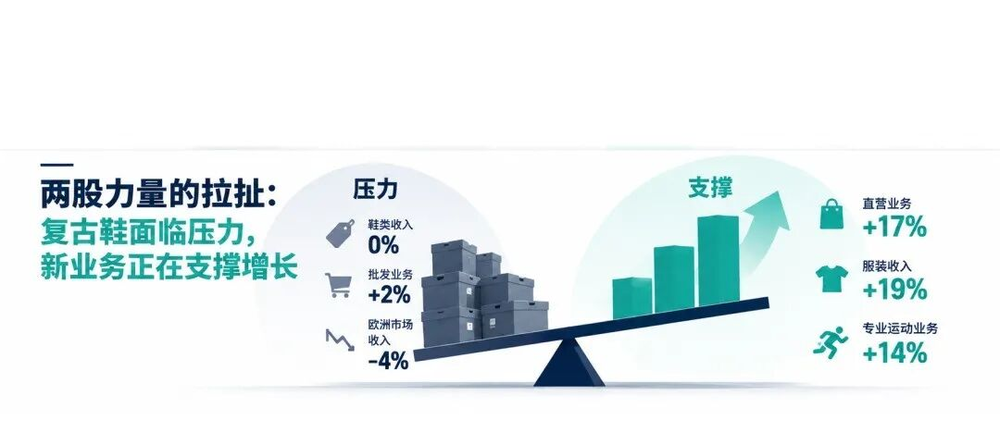
公司整体收入达到72.52亿欧元,创下季度纪录。但过去几年推动它走出低谷的鞋类业务,收入不再增长;第三季度鞋类收入同比持平,服装增长19%,专业运动业务增长14%。
三年前,Samba和Gazelle帮助公司走出低谷。现在,古尔登面临另一个问题:当复古鞋不再是增长最快的产品,阿迪达斯还能依靠什么撑住增长?
一场由复古鞋推动的复苏,进入了新的阶段。
复古鞋不好卖了
10月29日的业绩会上,古尔登承认,生活方式鞋类市场的经营环境比较困难。(The lifestyle footwear market is currently difficult.)
尤其在欧洲和北美,生活方式鞋类库存偏高,折扣越来越普遍。阿迪达斯面对的,不是一个可以扩大供货、轻松卖鞋的市场。
几年前的情况并非如此。
Samba原本是经典足球鞋,Gazelle也诞生于60年代,经典产品复古潮流进入年轻人生活。从明星街拍到社交媒体,阿迪达斯火了。相比于重新研发,这些成熟的设计很快转化成了销售。
2024年,阿迪达斯生活方式业务lifestyle有两位数增长。2025年继续增长12%,同时专业运动业务performance的增速达到15%。
到了2026年,两类业务分化。前三季度,专业运动增长27%,生活方式业务仅增长4%。第三季度,分别增长14%和3%。
鞋类表现更加典型。2025年,阿迪达斯鞋类收入增长12%;今年前三季度仅增长1%,第三季度完全停止增长。
直营渠道情况稍好,第三季度,阿迪达斯直营的鞋类收入增长6%。古尔登在电话会上提到,部分Originals经典鞋的终端销售和库存周转仍然不错。压力更多来自批发市场,零售商在打折,继续大量供货可能进一步压低产品价格,阿迪达斯主动控制了向批发商供货。
古尔登在10月20日的业绩公告中表示,我们并不试图最大化短期收益。(We are not trying to maximize the short-term.)
这种选择体现在财报上。第三季度,阿迪达斯直营业务增长17%,批发业务只增长2%,欧洲市场收入下降4%。其中既有生活方式鞋类的库存和折扣压力,也有SAP系统迁移、导致部分订单延迟确认的影响。
阿迪达斯不想让复古鞋陷入更深的折扣。
Samba为公司争取了时间
2023年初,古尔登接手阿迪达斯时,公司正处于低谷。
与侃爷Ye终止了Yeezy合作,留下了库存和利润窟窿。主品牌吸引力下降、创新力不足,被对手蚕食份额。2023年,阿迪达斯营业亏损5800万欧元。
复古鞋拉着公司走出来,Samba、Gazelle、Handball Spezial都不是新发明,有历史积累和消费者认知。复古潮流出现时,阿迪达斯接住了。
但古尔登也没有把公司的未来全部押在复古鞋上。在第三季度业绩会上,他回顾了过去三年的过程。按照他的解释,Originals鞋类业务的强劲表现,为公司投入专业运动产品、扩展服装业务提供了支持。
2023年,专业运动业务实现增长。2024年,公司重新盈利。2025年,专业运动业务增速开始超过生活方式业务。公司利用复古鞋提供的机会,逐步恢复了其他业务(专业跑鞋、足球鞋等)的竞争力。
现在,曾经带来复苏的产品不再好卖,其他产品线要承担更多。
不只是卖鞋
阿迪达斯最新财报里,服装和鞋类的表现形成了明显反差。第三季度,服装收入同比增长19%,鞋类持平。今年前三季度,服装增长28%,鞋类仅增长1%。
服装增长部分来自世界杯球衣。古尔登在电话会上透露,Originals服装第三季度增长接近50%,尽管它目前的收入基数仍然较小。
过去,Originals的吸引力主要来自Samba、Gazelle等经典鞋款。现在,阿迪达斯尝试把它延伸到更多日常服装。
古尔登谈到,公司扩大了服装设计团队的自由度,增加不同面料和版型,不局限于传统运动套装。他甚至认为,运动品牌可以从普通休闲服装市场争取更多消费者。
这给阿迪达斯提供了一个比复古鞋更大的市场,但我们还没法判断Originals服装能带来多大规模的收入。公司只披露增长率,没有公布实际销售额。
专业运动是另一条路。2026年第三季度,阿迪达斯这部分业务增长14%,跑步、足球、训练都实现两位数增长。
跑步具有代表性。过去几年,阿迪达斯通过Adizero系列加强了专业性。公司现在希望把专业跑鞋延伸到更大市场,EVO SL是一个例子,源自专业跑鞋,在吸引消费者日常穿着。
阿迪达斯没有披露Performance和Lifestyle各自的收入规模。前者增长更快,但我们不清楚它是不是取代了后者,成为公司最大的收入来源。
阿迪达斯正尝试让增长来源更广泛,但新业务能否持续提供增长,还要接受财务检验。第三季度,公司营业利润为10.08亿欧元,同比增长37%,营业利润率升至13.9%。
其中一个重要因素,是约2亿欧元的美国关税退款,这笔收益提高了毛利率和营业利润。因此,不能把利润增长全归因于服装和专业运动业务。
古尔登预计,生活方式鞋类市场可能在2027年下半年改善。但他也承认,目前没有足够数据确定恢复时间。
中国市场自主权更高了
古尔登最近一次中国行程中,谈到了一项重要的管理变化:阿迪达斯正在给中国团队更多产品设计、开发和经营自主权。在上海接受媒体采访时,他开玩笑说,自己从未阻止过中国区负责人萧家乐做想做的事情。当然,从组织架构上说,他仍然是老板。
中国团队不只是销售德国总部开发的产品。公司披露,目前中国市场约65%的在售产品由上海创意中心设计,一些本地产品也在进入海外市场。
这种调整有实际的经营意义:缩短研发和生产周期,更快地回应本地消费者偏好,减少库存风险。但要判断阿迪达斯中国市场的恢复程度,还需要回到历史数据。
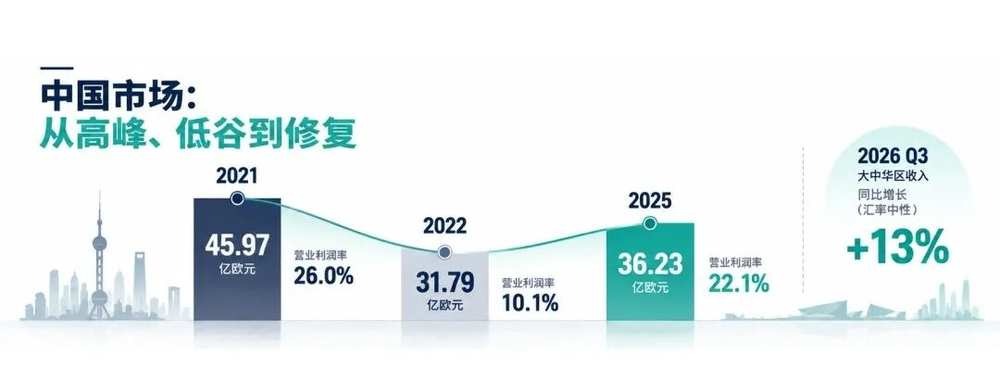
2021年,阿迪达斯大中华区收入达到45.97亿欧元,营业利润率为26.0%。一年后,收入骤降至31.79亿欧元,营业利润率也跌至10.1%。
此后,中国业务逐步恢复。2025年,大中华区收入达到36.23亿欧元,营业利润为8.02亿欧元,营业利润率回升至22.1%。2025年的收入比2021年仍低约21%,但盈利能力明显修复。
2026年第三季度,大中华区继续实现13%的汇率中性增长,直营渠道增长21%。距离历史收入高位,阿迪达斯还有一段路要走。
古尔登在业绩会上还透露,中国渠道合作伙伴希望继续开设更多门店,公司正在决定哪些城市适合直营,哪些适合交给合作伙伴。