本文来自微信公众号: 财报纪 ,作者:专注财报分析的,原文标题:《首次覆盖 | 五年市值蒸发九成,股价不足一元,周黑鸭,你咋咧?》
高端卤味赛道第一股“周黑鸭“近几年的日子并不好过,从2021年达到260亿巅峰算起,五年时间,股价跌到了1元以下,市值跌去九成。
卤味从来不缺食客,缺的是愿意为品牌溢价买单的食客。街头熟食摊、超市现制档口、外卖平台的折扣鸭脖,把赛道的价格锚一路往下拽;绝味关店、煌上煌靠并购撑收入,卤味三巨头的鲜货主业,只剩周黑鸭一家还在双位数增长。
上半年,周黑鸭录得营收14.61亿元,同比增长19.5%;归母利润录得0.91亿元。营收连续两个季度实现同比正增长,扭转了持续下滑的趋势。
(财报一图流如下图所示,单位:亿元,来源:企业财报,财报纪整理)
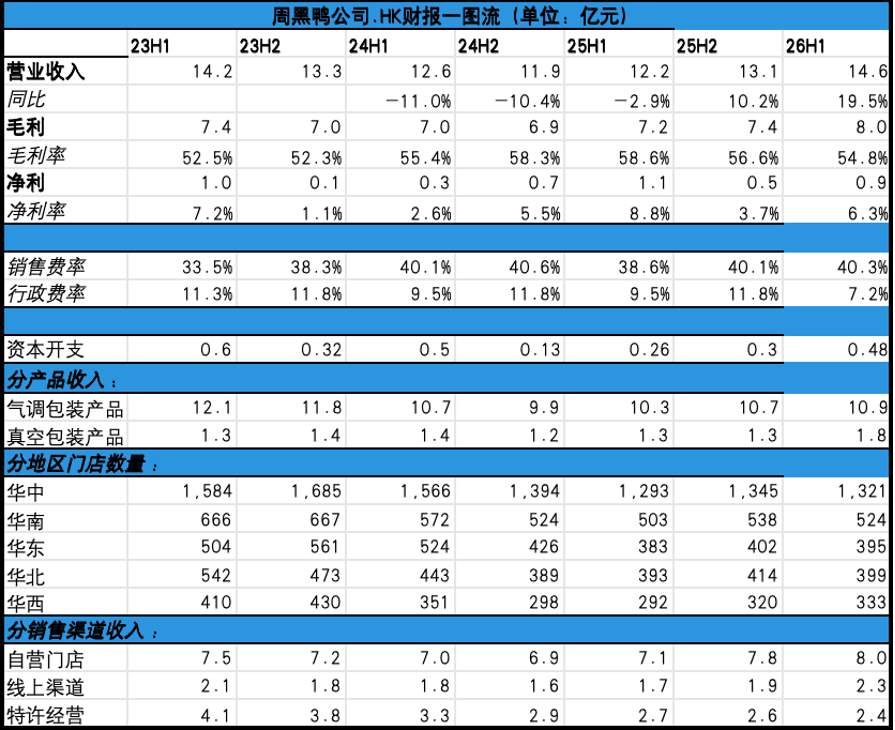
纵观财报我们认为,周黑鸭现如今更像是扬汤止沸,通过以价换量、拓宽渠道等举措扭转了规模收缩的颓势,但是从长期视角来看,并没有解决卤味赛道规模收窄的核心问题,因此资本市场并不买单。
个中逻辑,如下所述。
01
闭店率仍然较高,但周黑鸭摆脱规模依赖
门店越来越少,收入重新增长,两件事同时发生在2026年的周黑鸭身上。很明显,从周黑鸭的视角来看,现阶段卤味市场早已过了靠门店数量来换增长的窗口期。
2023年末周黑鸭拥有3816家门店;到2024年末降至3031家。2025年末,门店数量基本稳定在3019家;截至2026年6月底,进一步调整为2972家。两年半时间,周黑鸭净减少844家门店,降幅约22%。
从趋势看,今年上半年的闭店率又有所增长。
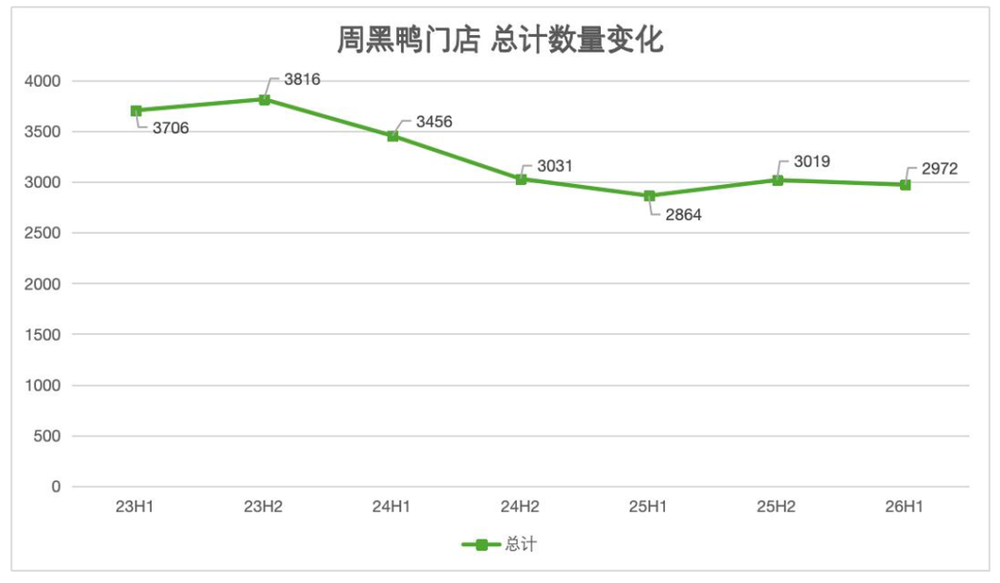
但与之前不同的是,今年上半年周黑鸭门店出现了明显的结构性变化:轻加盟,重自营的趋势开始抬头:2026年上半年,周黑鸭自营门店由2025年末的1805家增加至1860家,加盟门店则由1214家减少至1112家。
从收入结构来看,2023年上半年,周黑鸭特许经营收入约4.08亿元,到2026年上半年已降至2.36亿元,减少了约42%。
相比之下,2026年上半年自营门店收入同比增长12.2%,盈利门店占比也有所提升。
而从业绩表现来看,周黑鸭也确实实现了摆脱加盟扩张的增长逻辑。2024年,周黑鸭实现营业收入约24.51亿元,同比下降10.7%;净利润约9820万元,同比下降15.1%。到了2025年,尽管门店数量几乎没有增加,公司营业收入仍回升至25.36亿元,同比增长3.5%;净利润达到约1.57亿元,同比增长59.6%。
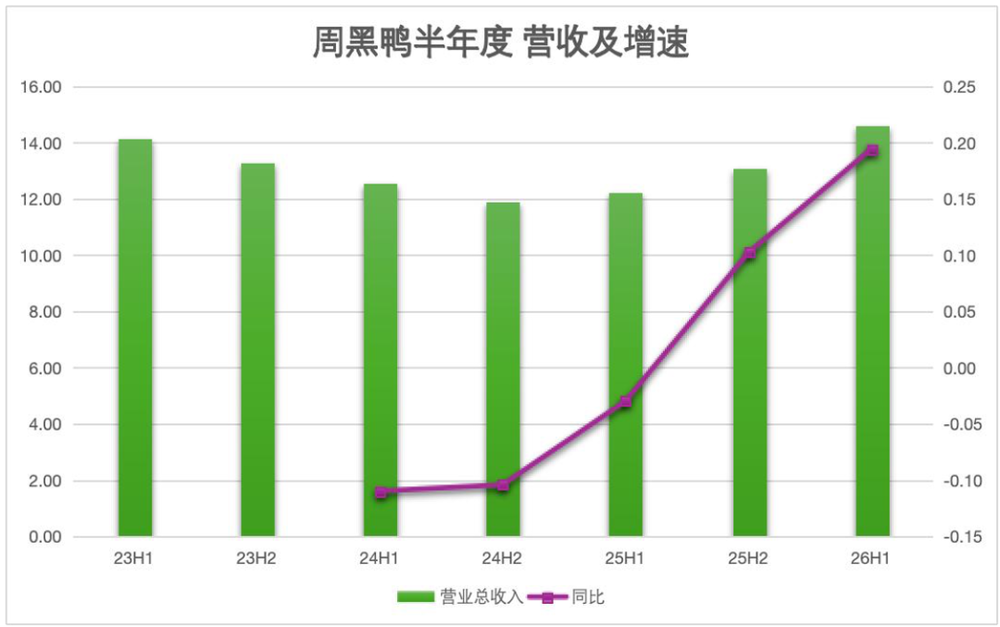
当然,即便在卤味食品的市场巅峰期,周黑鸭相较于绝味而言,扩张速度也相对克制,因此现阶段转型的难度相对较小,从营收角度来看,周黑鸭遭到规模化的反噬有限,基本上稳定住了营收的相对规模下限。
02
以价换量,卤味制品也要回归消费基本盘
深入分析周黑鸭去年以来的营收回暖,其实核心原因无外乎二字:“便宜“。
从财报中也能看出端倪,周黑鸭2026上半年录得毛利8亿元,毛利率约为54.8%,环比下降了180bp,同比下降了390bp。
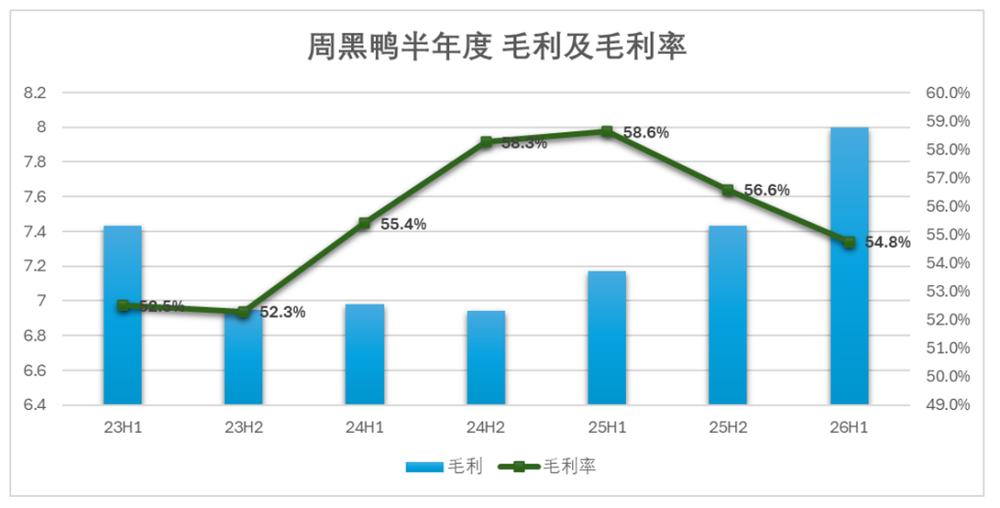
而且与2023年成本上涨导致毛利下滑不同的是,自2025年下半年以来,鸭脖原材料市场价格一直在持续下滑,煌上煌2026年半年报显示,鸭颈采购价继续下降13.43%。
那么毛利下滑只有一个答案:周黑鸭在主动控制产品价格,来迎合市场。
虽然总被消费者诟病,但实际上近两年卤味产品的价格一直在下探。以周黑鸭为例,2023年9月,周黑鸭锁鲜大盒鸭脖300克卖42元,折合约70元一斤;2026年8月外卖平台折扣价34.5元,约57.5元一斤,降了18%。鸭翅从约75.9元一斤降到55.7元。零售价一直处在下滑的区间。
毋庸置疑的是,以价换量是卤味行业的集体宿命。量贩零食把9.9元设成休闲食品的新锚,所有轻奢零食的人设都在这个锚面前排队现形。
对于卤味巨头们而言,认清市场现状并积极拥抱是唯一解题思路,而周黑鸭就是其中最务实的一个。
03
向对手妥协,周黑鸭也在押注新渠道
对于消费者而言,购买卤味的决定有时并不复杂。逛超市时顺手买一盒鸭翅,或是在电商平台看到价格合适的组合装,直接下单囤货。事实情况便是,消费者购买卤味,不一定非要走进一家专卖店。
对周黑鸭来说,在放弃了加盟扩张后,以自营为基本盘,那么在渠道建设上,其实就可以有更多的选择。
2026年上半年,周黑鸭的渠道业务收入达到约4.12亿元,同比增长80.4%。其中,线上渠道收入约2.34亿元,同比增长37.4%;线下第三方渠道收入约1.78亿元,同比增长207.2%。渠道业务占公司总收入的比重,也由2025年上半年的约18.7%提高至28.2%。
换句话说,周黑鸭如今已有超过四分之一的收入来自线上及门店以外的第三方销售渠道。
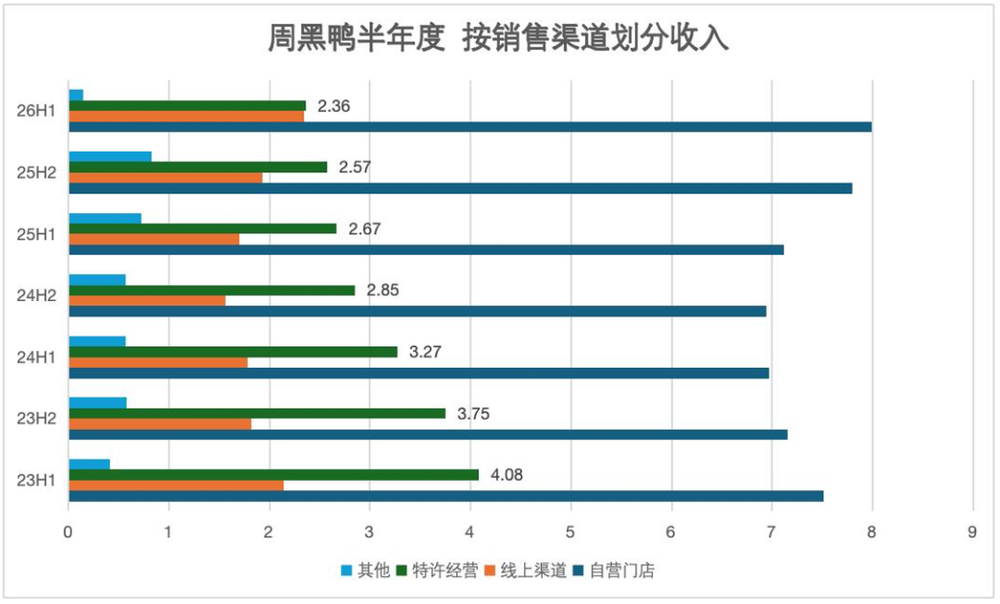
周黑鸭近年来持续进入山姆、胖东来等商超系统,并拓展便利店、零食量贩和电商平台。截至2026年上半年,其全国销售点位已超过5万个。相比约3000家品牌门店,这些零售终端让周黑鸭能够接触到更多消费者。
对于强加盟渠道的品牌而言,渠道把控一定要严格,否则加盟商就失去了产品垄断的能力,也就丧失了赚钱的能力。而对于现阶段轻加盟,重自营的周黑鸭而言,便不存在这样的问题。
换句话说,周黑鸭把之前的竞争对手,变成了现阶段的合作伙伴,更多的销售渠道,让周黑鸭有机会接触到过去难以覆盖的消费者。这或许也是为何周黑鸭能够成为卤味三巨头率先扭转营收颓势的核心原因。
但从专卖店走向货架,收入的增长未必能带来同样的利润。
04
渠道改革带来的成本压力不小,扭转基本面还需要时间
从利润表现来看,周黑鸭交出的成绩单颇有反差感。营业收入达到14.61亿元,同比增长19.5%;毛利约8.00亿元,同比增长11.6%。但净利润却从上年同期的约1.08亿元下降至0.91亿元,同比减少15.2%。收入增长接近两成,利润却走向了相反的方向。
最主要的原因在于费率明显提升。
2026年上半年,周黑鸭销售及分销费用由上年同期的约4.72亿元增加至5.89亿元,同比增长24.9%。公司披露,费用增加主要与线上线下渠道拓展带来的推广费用、平台服务费、物流履约成本,以及自营门店数量增加有关。
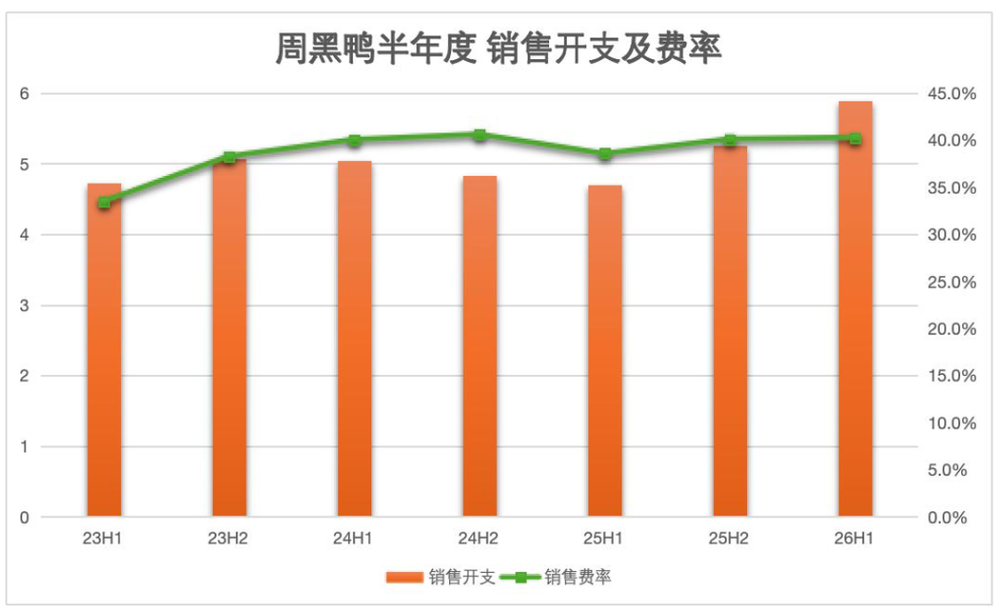
2026年上半年,公司毛利同比增加约8330万元,而销售及分销费用增加约1.17亿元。也就是说,新增毛利比新增销售费用少了约3400万元。仅从毛利与销售费用的变化来看,收入增长所贡献的新增毛利,尚不足以覆盖同期增加的销售费用。
除销售费用外,新渠道也是利润下滑的主要原因之一。专卖店直接面向消费者销售产品,商超、便利店等渠道则涉及不同的供货和销售模式。产品进入更多零售终端,能够扩大覆盖范围,但每一元收入所能贡献的毛利,未必与门店业务相同。
据《每日经济新闻》2026年5月报道,周黑鸭在大型商超主推中保及真空中大规格产品,覆盖14.9—39.9元价格带;便利店产品主要覆盖9.9—24元;零食量贩渠道则聚焦9.9—29.9元,价格带向下拓展,单位销售额就会下滑。
2026年上半年,周黑鸭全渠道产品销量同比增长35.2%,营业收入却只增长了19.5%。按照这一增速计算,平均单位销量对应的收入同比下降约11.6%。这意味着,周黑鸭虽然卖出了更多产品,但每单位销量带来的收入反而减少了。
产品规格调整、销售渠道结构变化以及不同渠道的定价策略,都需要较长时间才能验证成本。从门店走向货架,周黑鸭获得了更多销售机会,但如何将销量增长转化为利润增长,仍然是需要解决的问题。
05
扬汤止沸,症结未解,卤味制品前路漫漫
行文至此,我们来总结下全文:
首先,卤味赛道本身的增量不足,但是相较于同行而言,近两个财报季周黑鸭的表现还算优异,至少扭转了营收下滑的趋势,取得了两个财报季的正增长。
其次,推动周黑鸭扭转营收侧表现的核心原因有二,一方面是自营化改革后,价格体系相对可控,周黑鸭主动选择了放价保量。另一方面是摆脱加盟束缚后,渠道更为灵活,主动提高了第三方渠道的销售占比,货架一多增长自然就起来了。
最后,周黑鸭渠道改革目前还没有找到最舒适的区间,导致成本未摊薄,新渠道的让利也导致毛利层面的表现较差,直接影响了利润表现。
回到行文伊始的问题,作为卤味三巨头目前唯一依靠经营性成果回归增长的企业,周黑鸭的估值却没有任何的提升,我们认为并不是市场冤枉了这位卤味巨头,最核心的原因在于:
善治病者,必医其受病之处。
周黑鸭的渠道改革、放价保量,治的是“货卖不出去”这个症状。相较于同行而言,周黑鸭受益于自营占比较高,扩张相对克制,在周期下行时受到的反噬较小,可以从容调整价格,选择渠道。
但“货卖不出去”的受病之处,显然不仅仅是几个货架的问题。渠道改革,搞线上,接通零食店,更像是行业内部的资源整合。零食店和线上渠道多卖了点,显然会影响加盟渠道的销售,现阶段这种抉择能够奏效,主要的原因还是在于加盟渠道在周期下行时表现太差。
对于周黑鸭和卤味三巨头而言,面临真正难解的卤味作为零食赛道的中高端产品,属于可选消费中的可选类别,没有增长的根基。在零食渠道泛滥,冷链技术发展至今,可替代品类太多,卤味又没有很强的差异性,。
急则治其标,缓则治其本。周黑鸭拓渠道、降价格的抉择没错,但也很难让市场重新相信卤味制品有很长的增长根基。(作者:知予)