
本文来自微信公众号: 冯伟冯大白 ,作者:文/冯大白
电视行业正在降低用户重新打开大屏的门槛。截至10月27日,治理电视收费和操作复杂以来,全国超过2.84亿有线电视和IPTV用户已实现开机看直播、开机无广告。一体化电视等便捷终端也在继续推广。
大屏仍然拥有庞大的使用规模。2026年6月,国内智能电视终端活跃设备量达到3.02亿台。电视的退场首先发生在入口地位上:家庭娱乐有了手机这个随时可用的选择,电视里的内容也越来越多地由互联网平台提供。屏幕还在客厅,决定观众看什么、向谁付费的公司已经发生变化。
这种变化让电视的复苏变得复杂。用户重新打开大屏,可能继续使用在手机上熟悉的视频平台;增加的观看时间,还要经过会员购买、广告销售和合作分成,才能进入不同公司的收入。降低操作门槛之后,电视行业需要争取的,是在新的观看习惯中重新获得收入的位置。
手机接走的还有分发权
截至2025年12月,我国网络视听用户规模达到10.99亿,用户人均单日使用时长为201分钟,同比增长4.2%。在使用率超过80%的主要互联网应用中,短视频是唯一保持使用率和用户规模双增长的应用。
这些数据无法单独量出电视流向手机的时间,但已经说明,视频消费仍然占据大量生活时间。手机随身携带,打开应用就能播放,推荐系统持续提供下一条内容。观看可以从通勤、排队延伸到睡前,也可以发生在客厅。电视既要争取一段相对完整的观看时间,也要面对手机随时开始、随时结束的使用方式。
当一个原本可能打开电视的人改为刷手机,广告由手机应用分配,下一条内容由应用推荐,关注、评论和购买行为继续留在相同平台。电视时代的一次家庭共同观看,还可能分散为几个人分别使用手机。平台由此获得更细的兴趣反馈,围绕个人持续安排内容与商业服务。
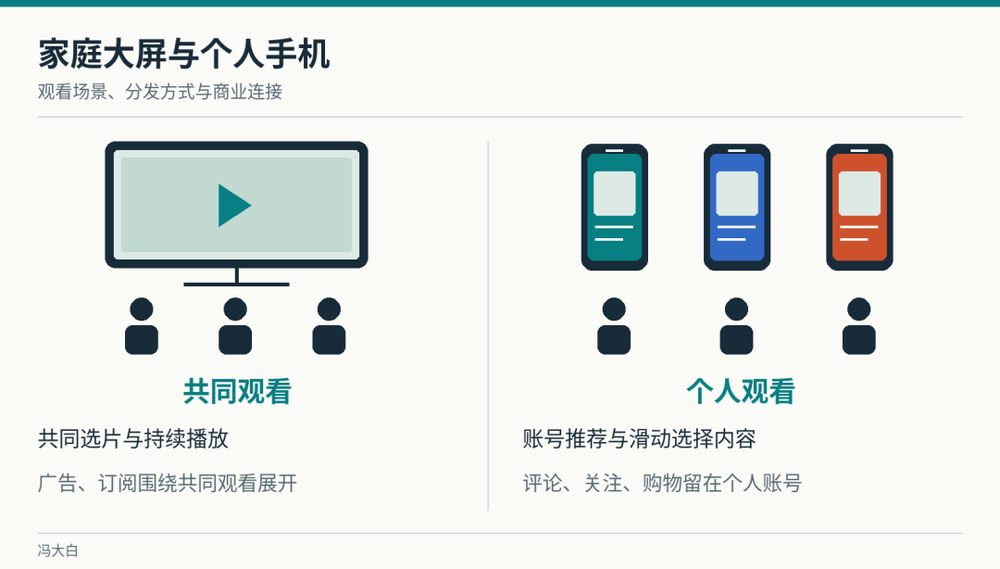
这会改变内容获得观众的方式。一个节目过去进入电视频道的排播表,就获得了在某个时段触达家庭的机会;进入手机后,它要在每一次滑动中重新争取停留。短视频和微短剧适应了这种分发,快速交代冲突、及时提供反馈,让观看能够接续下去。内容供给与使用习惯相互强化,也提高了电视重新吸引用户的难度。
长视频平台在这场变化中承受双重压力。手机端要与短视频竞争,大屏端又需要用户愿意专门开机、找节目并持续观看。一个人可以刷短视频,也可以看完两小时的电影,关键在于这段完整时间由哪个服务获得。平台即使保住了同一个用户,也可能失去他的大部分娱乐时间。
大屏仍有观众,收入已经承压
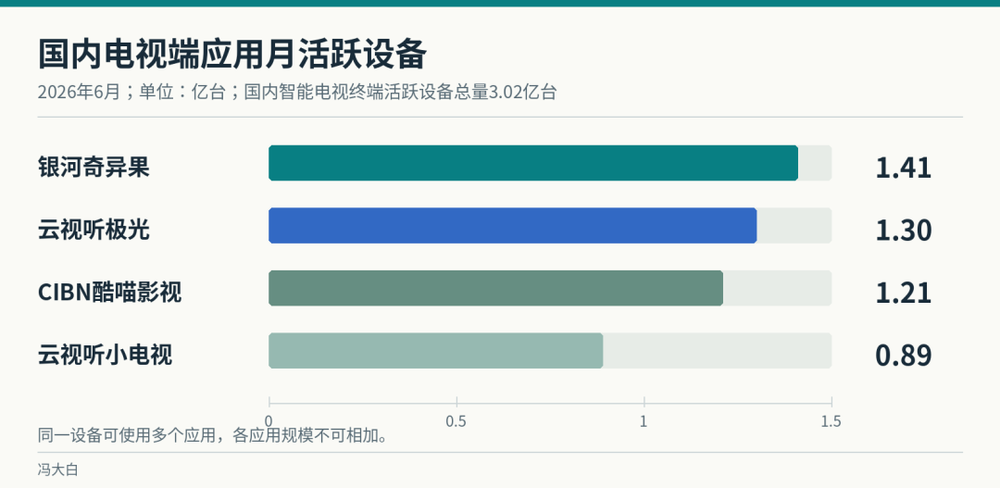
国内电视端的活跃情况,为这场竞争提供了另一面。2026年6月,银河奇异果月活跃设备量为1.41亿台,云视听极光为1.30亿台,CIBN酷喵影视为1.21亿台。这些应用分别承接爱奇艺、腾讯视频和优酷的电视端内容。云视听小电视、百视通TV等应用的月活跃设备量同比增速也超过40%。
一台电视可以使用多个应用,上述规模包含重叠,也不能直接换算成观看人数。它们仍足以说明,互联网视频平台已经在大屏上建立了可观的使用规模。只看手机端的变化,会漏掉同一平台在家庭场景中的另一部分业务。
用户还在,经营压力却已经出现在收入端。2026年6月末,新媒股份广东IPTV基础业务有效用户为2075万户,同比下降0.24%;上半年这项业务收入约3.98亿元,同比下降3.92%。同期,其互联网电视业务收入约9684万元,同比下降7.44%。
基础业务用户规模变化不大,收入降幅却更明显。这让“多卖电视、多接入用户”之外的问题浮现出来:留在网络中的家庭,能为业务带来多少持续收入?期末用户数与半年收入不能直接相除来判断每户消费变化,但至少可以看到,接入关系较稳,收入仍会承压。平台还得面对付费意愿、内容吸引力和合作条件的变化。
行业活跃设备规模与单家公司的财务结果,也没有一一对应关系。观众可能继续使用同一台电视,却换了应用;也可能保留基础服务,减少额外付费。具体是哪一种变化,需要更细的经营数据解释。大屏上存在观众,已经有足够证据;每个参与者都能从中获得增长,则远未成立。
这比简单讨论电视还有没有人看,更接近产业接下来要解决的难题。观看时间恢复后,原有收入也可能继续下降。只有找到用户实际停留的应用和付费的服务,才能看清这部分流量的商业去向。
大屏收入已经分属多家公司
新媒股份的合作方式,可以把这件事说得更具体。广东IPTV基础服务由电信运营商收取收视费,再向新媒股份分成;“云视听”系列应用由新媒股份与腾讯、哔哩哔哩、快手等合作运营,收入来自用户付费和广告分成;向TCL雷鸟等终端合作方提供集成服务,则收取服务费。
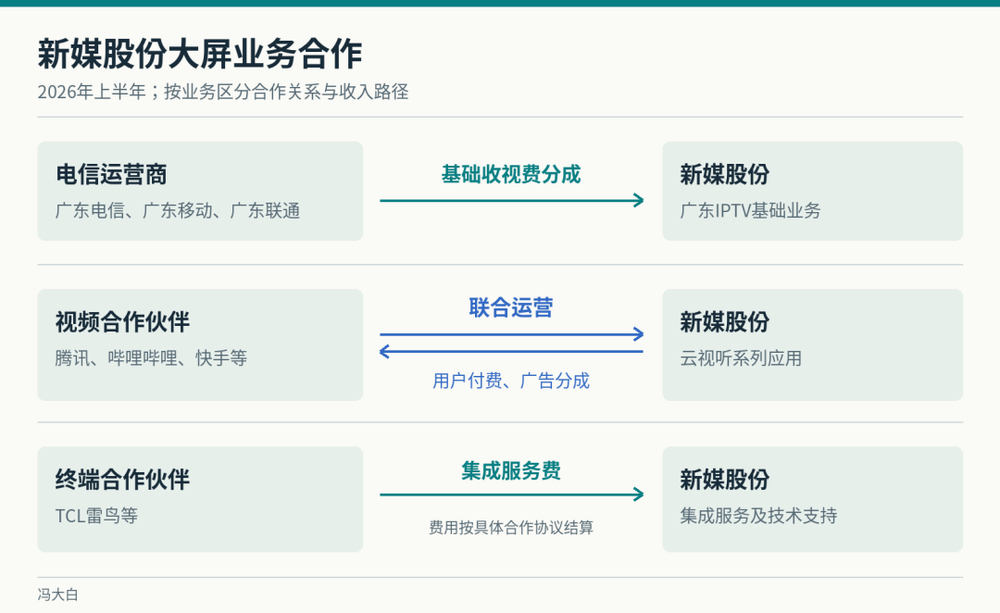
同样是在电视上看视频,钱经过的路径已经不同。基础收视、应用会员、内容广告和技术服务分别对应不同合作关系。一部剧获得更多观看,新增收入也需要按具体协议分配。屏幕品牌、内容品牌和收款方可能分属不同公司,任何一方都很难仅凭自己拥有其中一个环节,就把全部观看价值留在手里。
硬件厂商也在参与这笔持续收入。2026年上半年,TCL电子全球互联网业务收入约16.9亿港元,毛利率61.1%;同期电视业务毛利率为19.3%。两项业务的成本结构不同,毛利率也不等于净利润,但互联网业务已经给这家电视厂商带来了硬件销售之外的收入。
这组成绩还有一个地域边界:国际互联网业务贡献了超过一半的收入。因此,它可以说明电视厂商经营内容与服务的商业价值,却不能用来证明国内大屏业务正在同步繁荣。电视卖到哪里、与谁合作运营,会影响同一家厂商最终获得的收益。
对于设备厂商,销售完成后能否继续参与服务,影响一台电视在使用周期内还能带来多少收入。对于内容平台,大屏入口有助于获得观众,也可能增加渠道合作成本。双方有合作动力,也有分配上的分歧。如果解决分歧的方式是继续增加收费包和营销入口,用户进入内容的过程就可能再次变复杂。
这种合作结构也增加了界面治理的难度。每个参与者都希望自己的内容、会员和广告被看见,多方的经营目标最终集中到同一块屏幕上。操作简化需要持续约束这种叠加,否则刚刚降低的使用门槛,还可能在新一轮经营中重新升高。
大屏回归未必只利好长视频
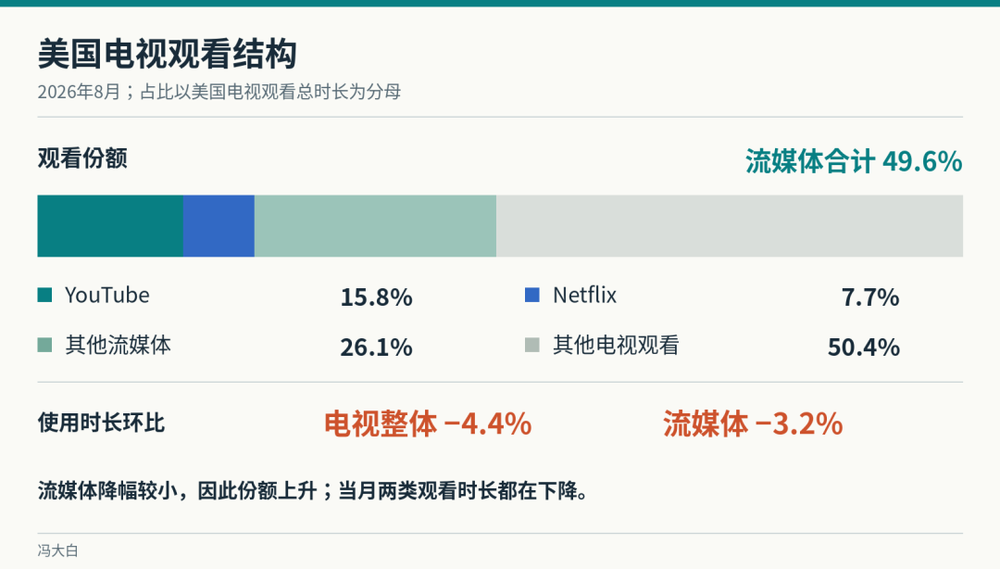
美国市场已经出现了更清晰的内容入口变化。2026年8月,流媒体占美国电视观看时长的49.6%,YouTube占15.8%,Netflix占7.7%。互联网平台在大屏上的竞争,覆盖长剧、电影,也覆盖创作者视频。
同月,美国电视总使用时长环比下降4.4%,流媒体使用时长下降3.2%,流媒体份额反而提高。平台可以在整个市场回落时获得更多份额。由谁提供内容,与电视总共获得多少观看,是需要分别观察的变化。
国内也已经具备多种内容进入大屏的路径。云视听小电视与云视听快TV,让哔哩哔哩和快手参与家庭观看。它们在手机端形成的内容供给,有机会在电视上争取新的时段。长视频平台能够提供电影、剧集、综艺和赛事,大屏上的竞争对手也会随之增加。
不同内容进入客厅后,仍要重新适应观看方式。手机上的滑动、评论和即时购买,依赖触屏与个人账号;电视更适合隔着一段距离、用较少操作持续观看。平台需要决定哪些内容值得进入大屏,怎样让用户连续看下去。直接搬来手机上的全部功能,可能再次增加选择负担。
10月公布的两项电视服务管理规定,针对有线电视和IPTV业务进一步明确了直播优先、免费专区、收费明示与操作简化等要求。它们改善的是基本收视入口。用户进入互联网视频应用后,仍会面对各自的内容、会员和服务安排,这部分体验同样影响大屏能否被持续使用。
降低门槛,为各类内容重新争取观看提供了条件。真正有商业价值的变化,要发生在一次开机之后:用户看完一部剧还会不会回来,已有会员是否因此更愿意续费,广告主是否愿意为这段观看支付费用。免费内容可以建立习惯,付费内容需要提供持续购买的理由,合作各方也要为同一个用户的完整体验负责。
电视回归甚至可能继续壮大已经占据手机的平台。用户在手机上发现一部电影,再到电视上看完,同一家公司就获得了两个场景的使用时间。屏幕之间发生了迁移,用户关系仍然可以留在原来的账号中。对传统电视业务来说,找回一块屏幕的使用率,与找回原来的经营地位,存在相当距离。
电视的退场已经改变了家庭娱乐的分配方式。现在操作门槛降低、互联网内容持续进入大屏,新的分配还在继续。电视行业真正需要争取的,是让用户重新坐下来观看之后,自己的内容和服务仍然值得被选择。屏幕重新亮起来,用户关系和收入仍将由具体服务重新分配。