本文来自微信公众号: 物流沙龙 ,作者:小周伯通
1元,这是快狗打车拟出售中国内地业务的交易价格。
2017年,58速运与香港同城货运公司GoGoVan完成了合并,次年正式更名为快狗打车。2022年,完成港交所上市,号称同城货运第一股,上市首日市值超百亿港元。
四年多后,这家公司为何要以1元出售内地业务?是自身的经营困境原因,还是同城货运平台共同面临的难题?

01
1元出售内地业务,快狗打车怎么了?
10月16日,快狗打车发布公告,宣布拟以人民币1元出售持有中国内地业务的附属公司GGEx Holdings Limited全部股权。买方为Crestpoint Investment Limited,该公司由吴子峰全资持有。
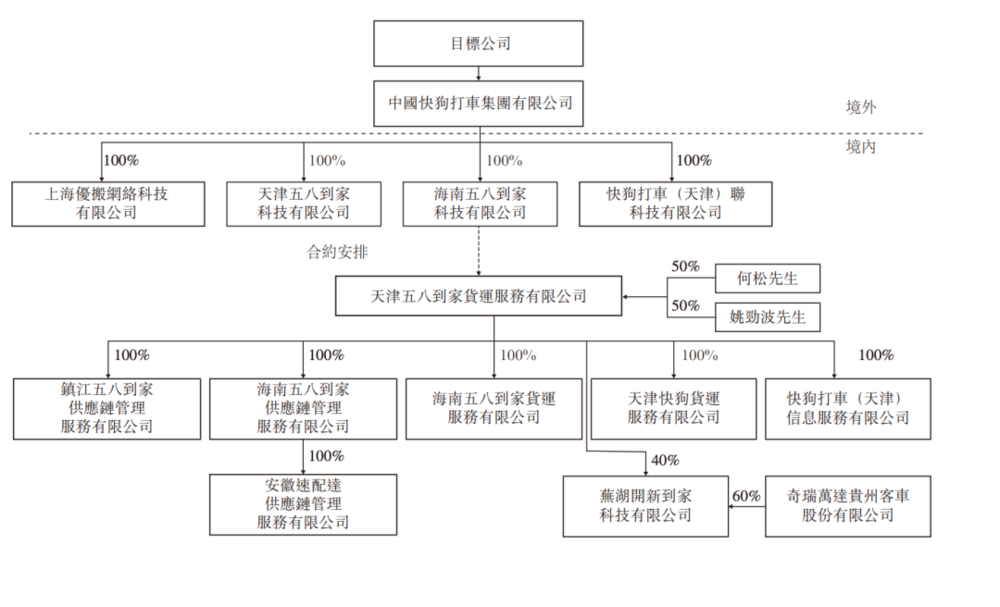
从交易安排来看,这意味着快狗打车上市公司将不再持有这部分内地业务。不过,股权出售不等于平台关停。针对市场关注,快狗打车随后表示,内地业务仍将继续运营。
当然,对内地平台而言,货主和司机能否保持稳定,经营策略是否会发生变化,以及收入和亏损能否逐步改善,都需要后续经营数据来回答。
需要注意的是,1元是此次公告披露的股权交易对价,不能简单理解为内地业务的整体价值只有1元。
但结合收入、亏损等数据来看,持续经营压力显然是这笔交易的重要原因。
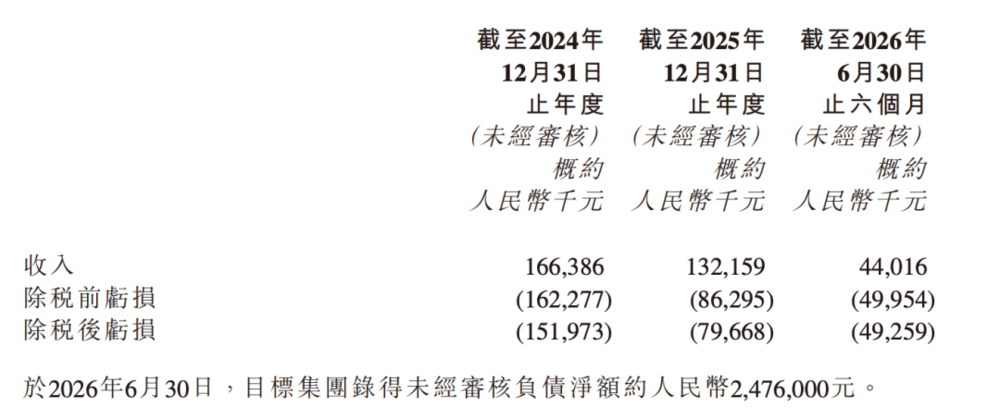
2024年,相关业务收入约1.66亿元,亏损约1.52亿元;2025年,收入降至约1.32亿元,亏损约7967万元。到了2026年上半年,收入进一步降至约4402万元,亏损约4926万元。与此同时,截至2026年6月30日,相关业务集团的净负债约为247.6万元。
对于快狗打车而言,出售内地业务意味着上市公司将重新调整业务布局。只是,剥离一项持续亏损的业务之后,公司能否改善整体经营表现,还要看接下来将资源集中到哪里,以及核心市场能否找到新的增长空间。
02
快狗打车为何要转向海外?
快狗打车出售内地业务,另一个值得关注的背景是,内地市场在上市公司整体业务中的收入占比,已经相对有限。
从2026年上半年数据来看,快狗打车集团收入约2.93亿元,同比减少10.9%,亏损约7121万元。其中,中国香港及海外业务收入约2.49亿元,同比下降4.3%;中国内地业务收入约4402万元,同比下降35.7%。
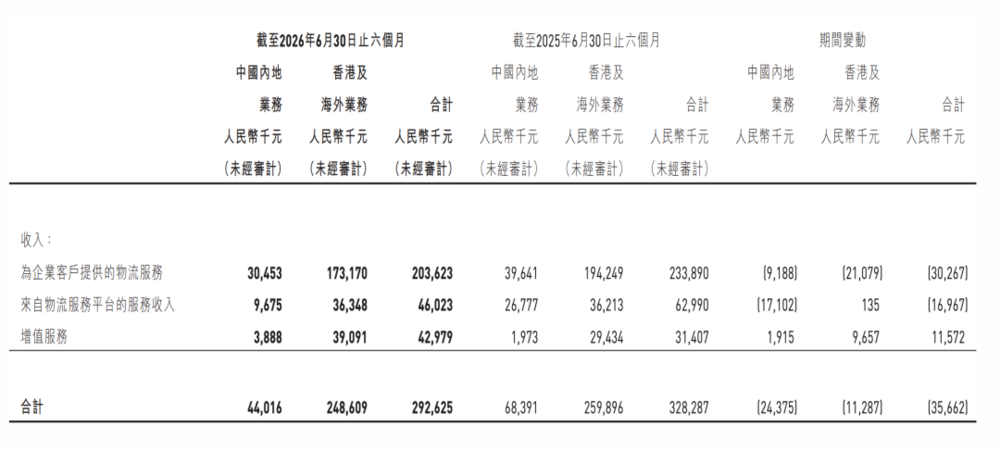
这意味着,香港及海外业务贡献了集团约85%的收入,内地业务占比约15%。从收入结构看,香港及海外市场已成为快狗打车主要的收入来源。
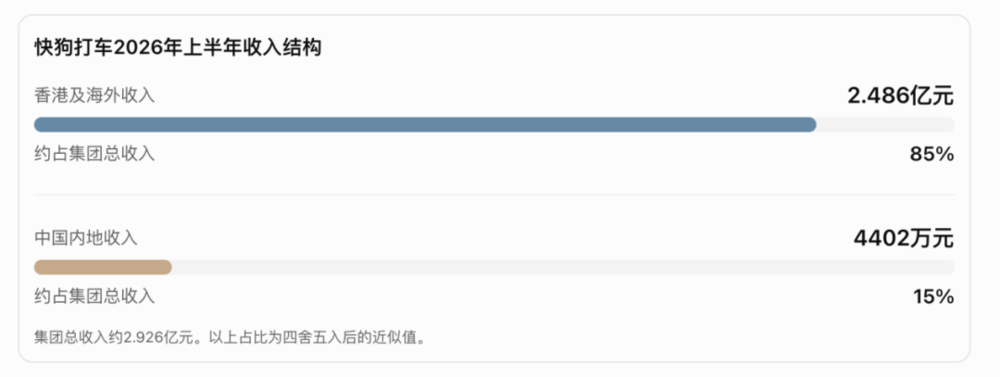
快狗打车将持续亏损的业务剥离,把资源更多集中到香港及海外市场。所以,这一次出售内地业务可以被理解为快狗打车重新划定业务边界的调整。
当然,这并不意味着新的增长问题已经解决。
尽管香港及海外业务收入占比高,但业务收入仍在下降,亏损也未扭转。对快狗打车来说,剥离内地业务之后,能否在核心市场改善经营表现,才是下一阶段需要回答的问题。
03
同城货运的生意,为什么越来越难做?
把视角放大,同城货运平台面临的几道经营难题,也值得关注。
1)市场有需求,不代表每笔订单都能赚钱。
同城货运订单分散,平台既要获取货主,也要维持司机供给,还需要处理订单匹配、客服和履约问题。订单规模之外,单均收入、获客成本和有效订单密度,同样影响平台能否实现盈利。
2)平台收费需要在客户价格、司机收益和自身收入之间寻找平衡。
平台需要收入来支撑运营、技术投入和用户获取,但收费水平又受到司机收益和客户价格的共同影响。
某头部同城货运平台招股书披露,其中国内地同城货运综合抽佣率从2023年的12.2%降至2025年的10.9%,货运平台服务变现率从10.3%降至9.1%。
两个数据都在下降,这说明了平台的收费机制会随着业务策略发生变化。收费增加可能影响司机接单意愿,也可能增加货主使用平台的成本;如果为了维持用户活跃度而降低部分订单的收费水平,平台又需要通过订单增长、效率改善或其他收入来源来弥补影响。
所以,收费调整之后,如何通过效率和订单规模支撑经营,仍然是平台需要解决的问题。
3)拓展多元化业务,交易规模增长也不等于利润同步增长。
拓展新业务能带来新的增长空间,但也会带来不同的成本结构和运营要求。
以零担运输为例,它涉及货物集运、分拨、中转和干线运输等环节,与单纯匹配一辆车完成同城运输存在明显区别。业务范围扩大,可能带来新的客户和交易机会,也会增加相应的运营要求。
比如,某头部同城货运平台招股书披露,2025年其中国内地多元化物流服务收入同比增长59.4%,但该业务毛利率从2024年的18.2%降至2025年的15.9%。公司解释,零担服务占比增加是毛利率下降的原因之一。
从这个角度看,同城货运平台面临的核心问题,是怎样把货主、司机和订单规模转化为稳定的收入与利润。
回到快狗打车,这次出售不能单独证明行业模式走不通,也不足以据此判断整个行业都在走下坡路。
但提出了一个很现实的问题,平台连接了货主和司机,也积累了订单与运力,怎样才能让这些资源持续产生价值,并转化为稳定的收入和利润?
对同城货运平台来说,订单规模只是经营的起点。匹配效率、收费机制和新增业务的盈利能力,最终都会影响企业能否持续经营。