本文来自微信公众号: 电动星球 ,作者:思为、Wallace,原文标题:《成为销量绝对支柱,小鹏是时候让 MONA 独立了?》
小鹏进入11月份的状态是昂扬的。
一方面,是10月交付量创新高达50237台,在新造车中位列前茅;
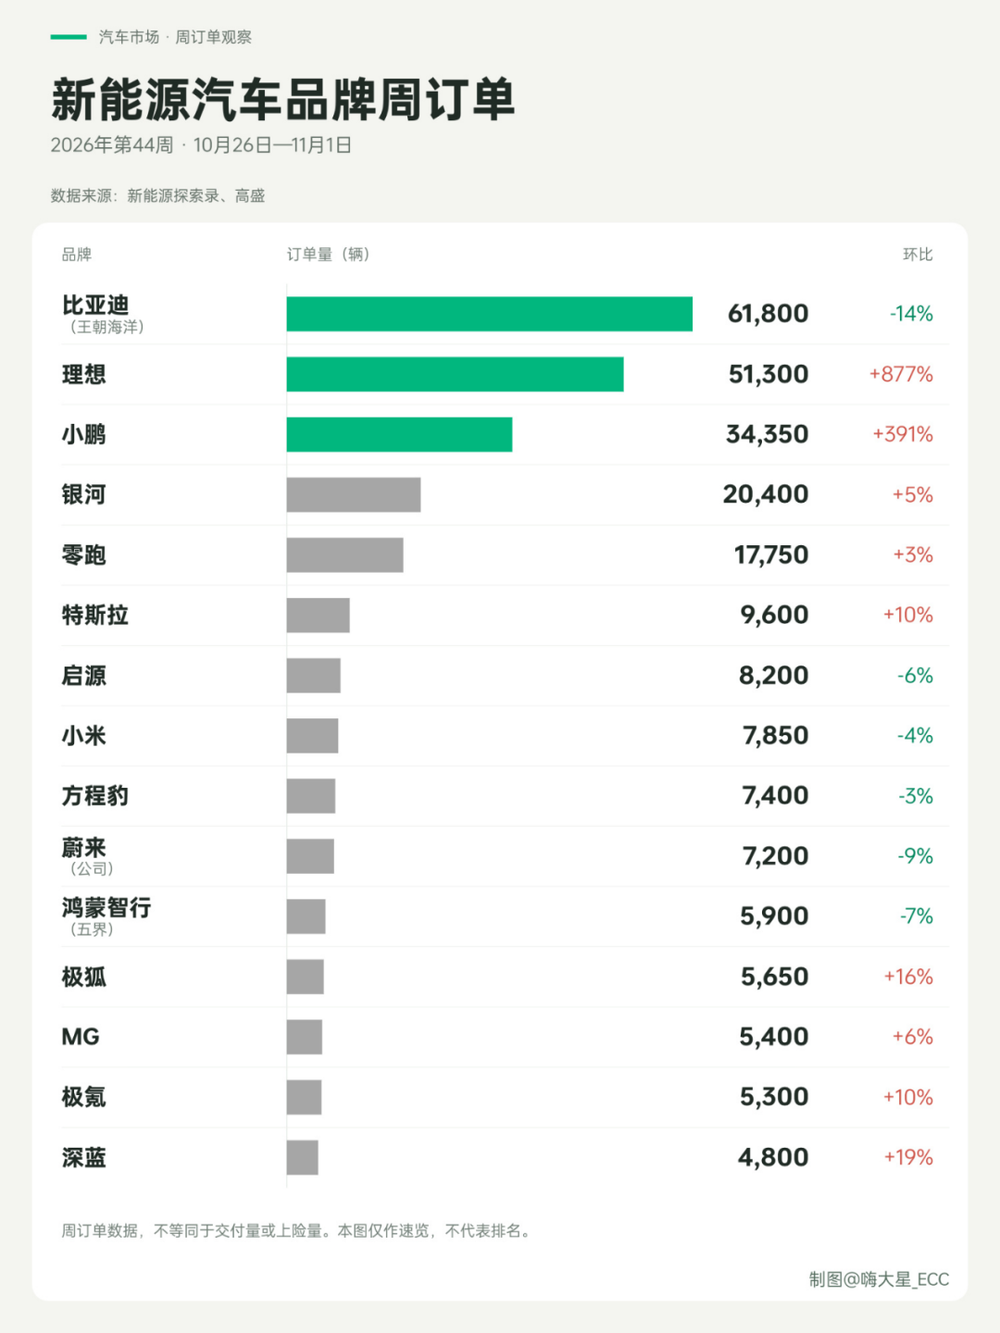
另一方面,则是在@嗨大星_ECC发布的10月26日至11月1日新能源品牌周订单图表里,其周订单达34350台,环比增长391%。
拆开这两份与小鹏有关的战报,可以发现除海外销量增长之外,MONA的「存在感」非常高。
譬如10月超5万台的交付量中至少有2万台来自L03,以及10月29日上市的L05,官方称其上市3分钟5000台现车便已售罄。
这对于小鹏而言无疑是个好事,但随之而来的两个问题,其实也很难忽视。
第一个,是已经有销量规模、有较为稳定形象的MONA系列,要不要独立?
第二个,则是当前覆盖10-17万级市场的MONA,能不能撑起小鹏的盈利?
这或许是MONA光芒愈发强烈的当下,小鹏对品牌定位与形象评估中,会反复思考的两个问题。
谁在养家?
50237台交付量,11款在售车型,剔除10月末才上市的L05,小鹏10月份10款车里,平均每款车型的交付量约为5024台。
乍一看,5000多台的平均交付量放在月度单车型排行榜中,尚属中游,小鹏的这个成绩可圈可点,但这个平均其实掩盖了小鹏的销量结构问题。
小鹏10月份的交付量依旧是靠MONA系列扛起来的,更具体地说,是MONA L03。
今年7月16日上市的L03,经过3个月的产能爬升,在10月份交付超2万台新车,占小鹏当月交付量的2/5,接过M03的使命,成为小鹏的销量扛把子。
这就意味着MONA系列10月份在小鹏交付量结构中的比重,至少占到了40%,并且当月小鹏处在规模交付状态的只有M03和L03两款车型。
再把镜头拉远点,看9月份小鹏的上险量数据。
据芝能汽车和芝能科技整理,小鹏MONA L03在9月份的上险量为12702台、M03为7330台,合共20032台,而9月份小鹏的总上险数为33752台,MONA系列的占比达到了59.35%,即近3/5。
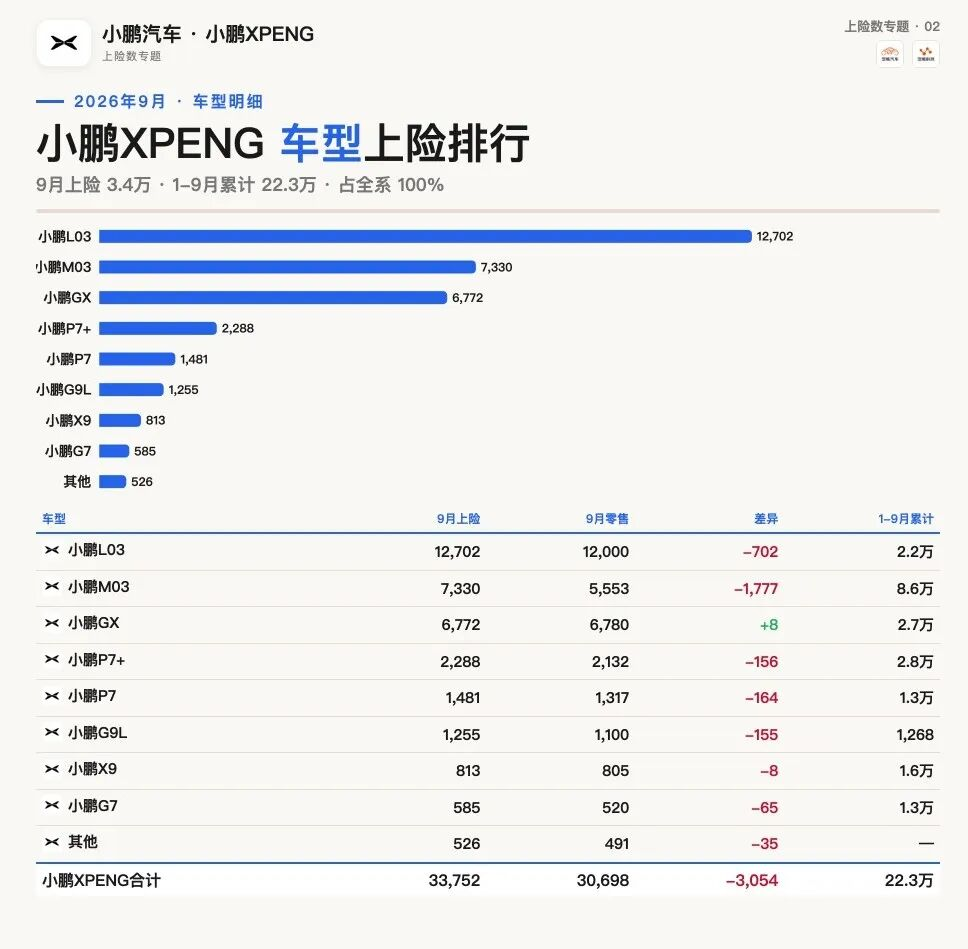
剩下的8款车型,总上险量为13720台,其中有6772台来自GX,剩下7款车型的平均上险量约993台,散落在后面,单车型的上险量从146台到2288台不等。
再把时间线拉长,从2024年8月份M03上市到2026年9月份,小鹏在国内累计售出72.05万台新车,其中MONA系列为33.37万台,占总销量的46.31%,接近一半。
如果说,MONA系列是小鹏在产品层面的突破,那么小鹏近期在市场上的突破,就是对海外市场的开辟了。
小鹏10月份的战报说明中,特别提到了海外市场交付13326台,同比上涨166%,占当月交付的26.53%,已超1/4。
L03的欧洲交付10月13日才启动、当月还有1.2万台盲订订单待消化,所以2万台不是它的上限;小鹏此前还透露,GX在中东拿了近4000台的订单,成为小鹏海外市场的排头兵。
今年1-9月份,小鹏累计交付284367台新车,同比下降9.2%,即便是9月份,其41256台的交付量也同比下降了0.78%。
把小鹏交付量拉起来的,是L03和GX两款车型,而在此之前,除个别月份外,排在小鹏车型销量首位的一直是M03。
相较之下,位于主品牌一端的G系列、P系列以及X9,能够稳定带来增量的只有5月份上市的GX,其余产品体量不稳定,且不少在千台附近徘徊。
MONA已经从2023年人们猜测的、对主品牌的补充,变成了小鹏销量表中的「C位」。
MONA要不要独立?
近60%的上险量占比,MONA系列已经是小鹏的走量系列,两年卖了超36万台新车。
MONA还在今年完成了从轿车到开拓SUV赛道的「双线扩张」,将产品价格范围成功覆盖10-17万级,步步向上。
MONA系列的光芒,逐渐与P系列、G系列、X9齐平。于是,一种声音越来越大:MONA系列会成为独立品牌吗?
王凤英在今年的巴黎车展上给出了一个最直接的回答:MONA系列2027年开始将逐步在部分城市设立独立门店,同时表示「随着销量的增长,我认为MONA是有独立的机会和可行性的」,没有完全否认MONA独立的可能性。
比表态更早的,是10月初广州海珠区啤酒厂1985创意园区内,一家正在装修的门店门口围挡上写着「小鹏汽车广州海珠啤酒厂1985 MONA销售中心」。
10月31日,这家门店被拍到围挡撤下,并有网友爆料「下周就开业了」。
至少目前能确认的,是MONA的独立渠道已经是正在进行时,至于能不能走向独立,看的就是它能不能继续推高销量,支撑起一个品牌的职责。
为什么要分开?王凤英当时给出的回答很朴素,展厅放不下这么多车,但渠道分开意味着更高的成本,小鹏内部的考虑可能不止这一点。
MONA系列经历3款车型,已经基本形成了自己的系列风格和形象,更重要的是,无论是气质还是价位,它开始迎面和主品牌产品撞上。
L05预售发布会舆论风波中,一个被频繁提起的观点,是L05预售发布会上对年轻态的强调和对所谓「登味」的批评,与小鹏GX上市时请来一众企业高管的「小鹏的朋友们」主题产生了冲突。
MONA在销量上的强势,很容易占据人们对小鹏的品牌认知,而小鹏还有对向上的期待。
实际上,MONA系列已经开始触及主品牌的价格范围。
官方指导价最高17.68万元的L05已经摸到了G6的起售价,MONA系列和主品牌完成了价格带的衔接,继续上探的可能性有限。
或许是有意规避MONA与主品牌之间的迎头撞上,小鹏在产品线上似乎也在为MONA的独立铺路。
有传闻称,小鹏在9月底把F/D/I/G四条产品线并成G/D两条,MONA独享D线,给足了MONA空间。
但在MONA独立前,它还需要回答一个问题:独立之后,它带给小鹏的是更高的渠道成本支出,还是MONA与主品牌之间的双赢?
MONA能赚钱吗?
MONA是中低线产品线,10-17万级的价格范围,一个难以改变的规律是,卖得越多、利润率越薄,所以必须让量堆起来。
这个规律放在今天的汽车市场,无论是比亚迪还是吉利,亦或是零跑,都逃不开。
与此同时,无论直营还是引入经销商,渠道建设和维护都需要成本,对于仍处于亏损状态且持续增加研发投入的小鹏而言,压力并不小。
小鹏在今年上半年的归母净亏损31.2亿人民币,比2025年同期的11.4亿人民币高174%,汽车毛利率从2025年第二季度的14.3%降至2026年同期的12.1%。
小鹏给出的原因,是成本上升与M03、L03这类走量车型占比的提升,稀释了单车均价与利润。
经简单测算,小鹏今年上半年的单车均价约为16.9万,比2025年同期的15.8万提高了1.1万元。均价的提高既来自一季度X9的良好表现,也来自上半年提升至25%的海外营收占比,撑高了平均表现。
但2024年同期,同样的测算方式下,小鹏的单车均价为23.8万元。
MONA系列既成就了小鹏的销量,但又给它带去了毛利率的考验,以及主品牌专心向上的空间。后者是小鹏始终想要攻破的难题。
首批MONA门店的独立,或许可以看为小鹏对MONA脱离小鹏展厅后,能否保持甚至是超越目前的销量表现,更上一层楼。
好消息是,经过这两年的塑造,MONA系列已经累积了相当的知名度;坏消息则是,MONA需要面对的是竞争最激烈、最需要量但逐渐饱和的中低线市场。
而当MONA的去向最终敲定,小鹏还要的思考,是对主品牌产品的整理,让它步入「量价齐升」的未来。
小鹏能做到吗?
(完)