
本文来自微信公众号: 涌流商业 ,作者:林耕
11月2日,雅诗兰黛集团CEO Stéphane de La Faverie在中国主持了一场业绩会。这是管理层第一次在中国连线全球投资者。
今天(11月4日),公司还会在上海举行资本市场活动,介绍中国业务。
De La Faverie最近频繁往来中国,9月,他出席巴克莱全球消费品会议时,刚从北京、上海回来。电商渠道、营销改革、上海研发中心,都是他关注的重点。
中国在雅诗兰黛版图上有点特殊:曾经是重要的增长来源,后来成为困境源头,最近的好消息又来自这里。
截至9月底的2027财年第一季度,雅诗兰黛集团收入37.15亿美元,同比增长7%;调整后营业利润增长76%,达到4.49亿美元;中国内地业务有机收入增长9%。集团已经连续五个季度实现有机收入增长。
这轮复苏,海蓝之谜(La Mer)是最值得关注的品牌。集团还陷在困境里时,贵妇面霜先一步在中国恢复增长。
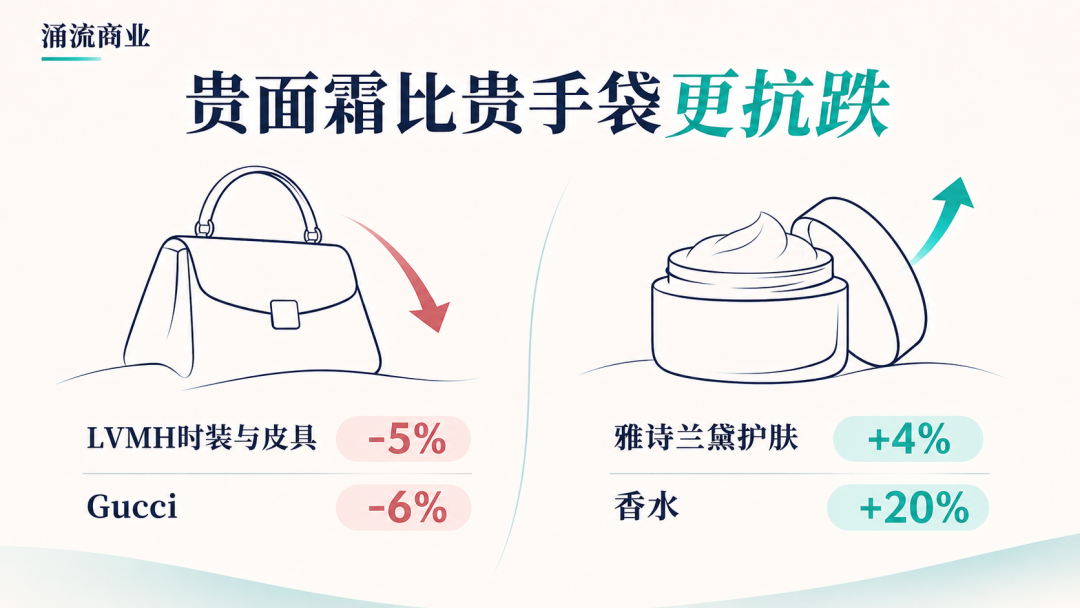
这就形成了一个有点奇怪的对比,奢侈品的日子普遍不好过,贵妇面霜却抢手起来了。最新一季度,LVMH时装与皮具业务有机收入下降5%,Gucci可比收入下降6%。这两家公司都还在想办法恢复服装、手袋的增长。
消费者依旧谨慎地花钱,为什么一瓶数千元的面霜,反而能卖得很不错?
为什么面霜比手袋卖得好
这种分化已经持续了一段时间。
今年8月,路透社援引过一项调查称,中国富裕消费者里,37%的受访者计划增加高端美妆支出,准备增加皮具支出的只有4%。
不是说消费者已经把买包的钱拿去买面霜了,但至少反映出,两类高端消费有了不一样的待遇。
最直观的差异在于价格。一个LV或Gucci手袋,动辄数万元。海蓝之谜面霜虽然贵,但售价多在数千元。花两三千买瓶面霜,比花两三万买个手袋,更容易做决定。
经济环境不确定、收入预期下降,买昂贵手袋的想法会被推迟。可已经用习惯的护肤品,很可能不会被降级舍弃。
人们对高价商品的理解也变了,手袋的价值包含了审美品位、身份表达。现在,大家不那么热衷于展示品牌了。
高端护肤品也有溢价,但消费者对护肤效果有预期。他们不一定能够准确判断出面霜的实际功效,但熟悉的质地、触感,都可能成为持续消费的理由。
高端护肤品不是对消费放缓“免疫”,过去几年,雅诗兰黛的护肤业务经历过明显下滑。但现在,海蓝之谜提供了一个有意思的案例:集团整体收入还在下降时,它已经在中国率先恢复增长。
品牌比公司更早走出低谷
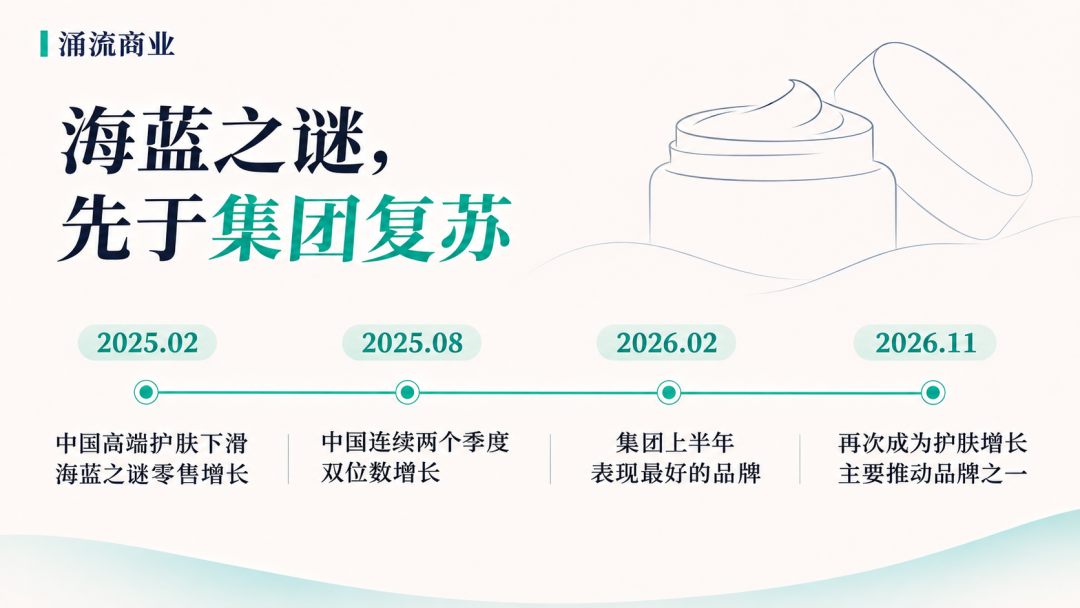
2025年2月,刚刚接任雅诗兰黛集团CEO的De La Faverie,在上任后的首次季度业绩会上,谈到了海蓝之谜。
他说,与中国内地高端护肤市场的下滑形成对比,海蓝之谜的零售销售实现了增长。
那时的雅诗兰黛,正经历近年来最困难的一段时期。2022财年,集团收入达到177.4亿美元的高峰。此后三年连续下滑,到2025财年,收入只剩143.3亿美元,较高峰缩水近两成。
利润下滑更加严重。2025财年,受经营疲弱、资产减值和重组费用等影响,公司出现营业亏损。
亚洲旅游零售是这场危机的重要来源。过去,雅诗兰黛通过韩国、海南免税店等渠道,大量销售产品。后来,中国消费放缓,代购少了,渠道库存积压,零售商减少补货。
欧美市场也出现问题,MAC、Too Faced等彩妆品牌面临竞争,传统百货渠道增长乏力。
2025年1月,新CEO上任,扩大集团重组计划,包括裁员、降低组织成本、调整销售渠道,重新分配营销资源。
集团尚未恢复,海蓝之谜先好转了。2025年8月的业绩会上,CEODe La Faverie披露,海蓝之谜在中国内地连续两个季度实现双位数有机收入增长。
2026年2月,他又表示,按照增速衡量,海蓝之谜是上半年表现最好的品牌。三个月后,管理层再次提到,海蓝之谜是是收入增长的最大贡献品牌。
好势头持续到了现在,雅诗兰黛在11月2日的财报中,再次将它列为推动增长的主要品牌之一。
1995年,雅诗兰黛集团收购海蓝之谜,围绕海藻发酵配方建立了产品故事。Sandra Main是近年来经营中的重要人物。
2009年,她开始负责海蓝之谜全球业务,参与品牌在中国及亚洲的扩张,也推动产品从经典面霜延伸到更多品类。今年9月,雅诗兰黛宣布,Main将在年底退休,她管理海蓝之谜整整17年。
新任全球奢华美妆品牌总裁Justin Boxford也不是陌生人,他曾在2017年至2022年负责海蓝之谜,如今再次接手相关业务。这次人事调整,发生在品牌连续增长的时期。
过去两年,海蓝之谜产品更新频繁。
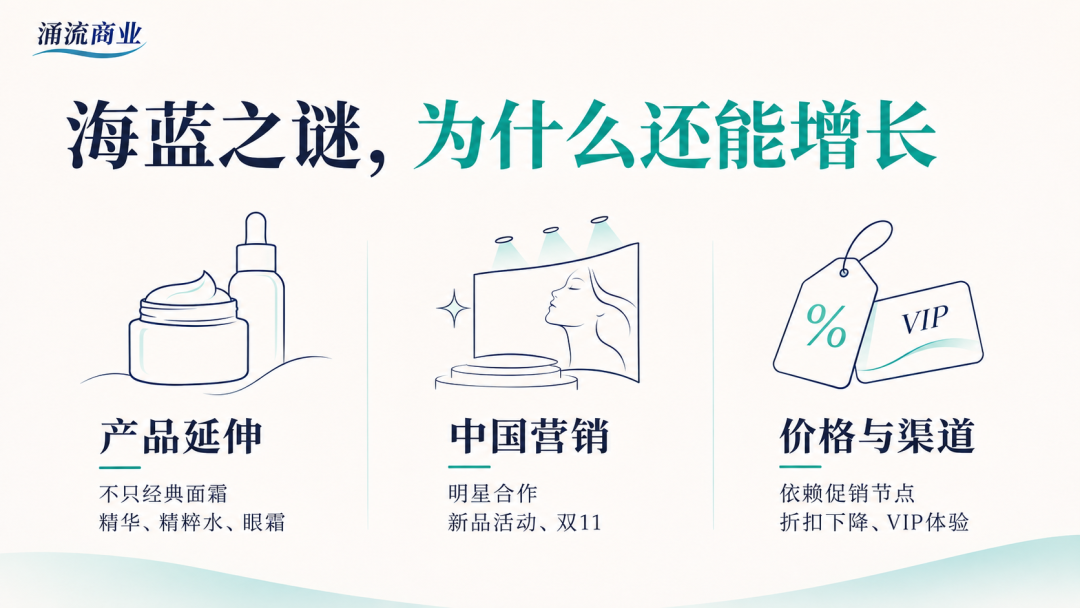
2025年初,管理层将中国市场增长与新款夜间修护面霜联系起来。此后,精粹水、眼霜和浓缩修护精华等产品,陆续成为业绩会上提到的销售推动因素。
从长期畅销的面霜,到不同用途的精华和眼部护理,品牌让原有消费者购买更多品类。
中国市场还有一个绕不开的话题:促销。
2026年2月的业绩会上,巴克莱银行分析师追问,中国业务的增长是否过度集中于双11等购物节,公司要如何改善日常销售。
CEO承认,双11和618的促销力度通常更大,销售也高度集中。此前的双11,海蓝之谜在天猫奢华美妆类别中排名第一。雅诗兰黛增加了独立门店、VIP服务和线下体验,希望减少对购物节的依赖。
CFO Akhil Shrivastava随后补充道:“中国市场的折扣水平正在下降。(Our discount levels in China are coming down.)”他表示,公司在减少折扣的同时,收入和盈利能力都在改善。
海蓝之谜的复苏,就是在这样的调整中发生的。
香水业务增长20%
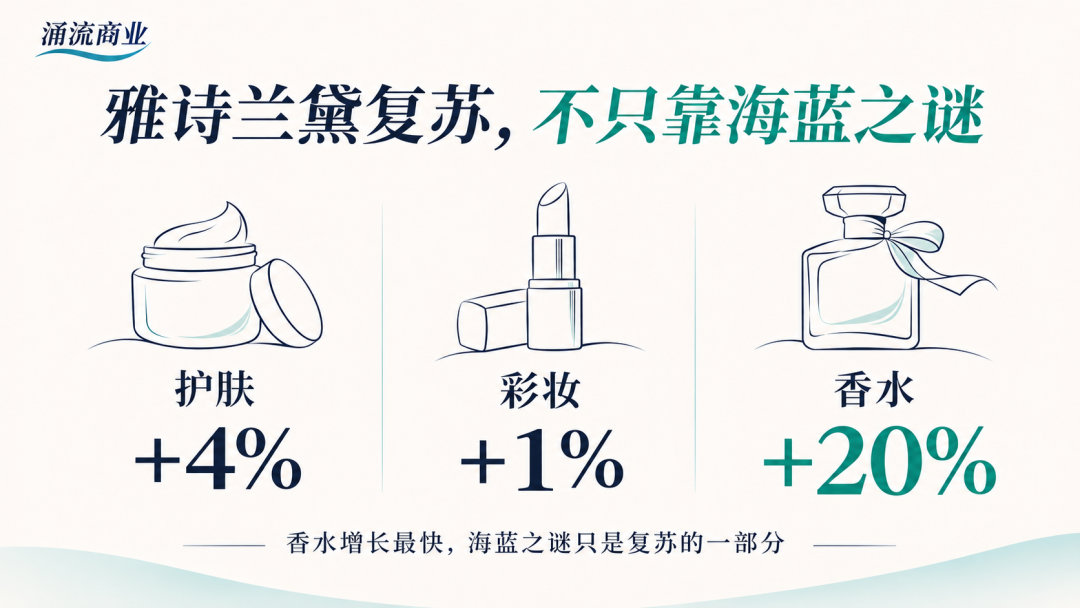
雅诗兰黛旗下其他业务也开始好转。最新的一个季度,集团护肤业务有机收入增长4%,彩妆增长1%,香水增长20%。
香水表现尤其突出,Le Labo、Tom Ford、祖玛珑、Kilian Paris等品牌贡献了增长。价格远低于海蓝之谜的功效护肤品牌The Ordinary,也在扩大销售。这与过去雅诗兰黛在中国的经营结构已有所不同。
今年5月,De La Faverie在摩根士丹利奢侈品会议上回顾,集团过去在中国的增长,长期依赖主品牌和海蓝之谜。如今,Tom Ford、Jo Malone、Le Labo等品牌也开始提供增长动力。这有助于集团摆脱对少数品牌的依赖。
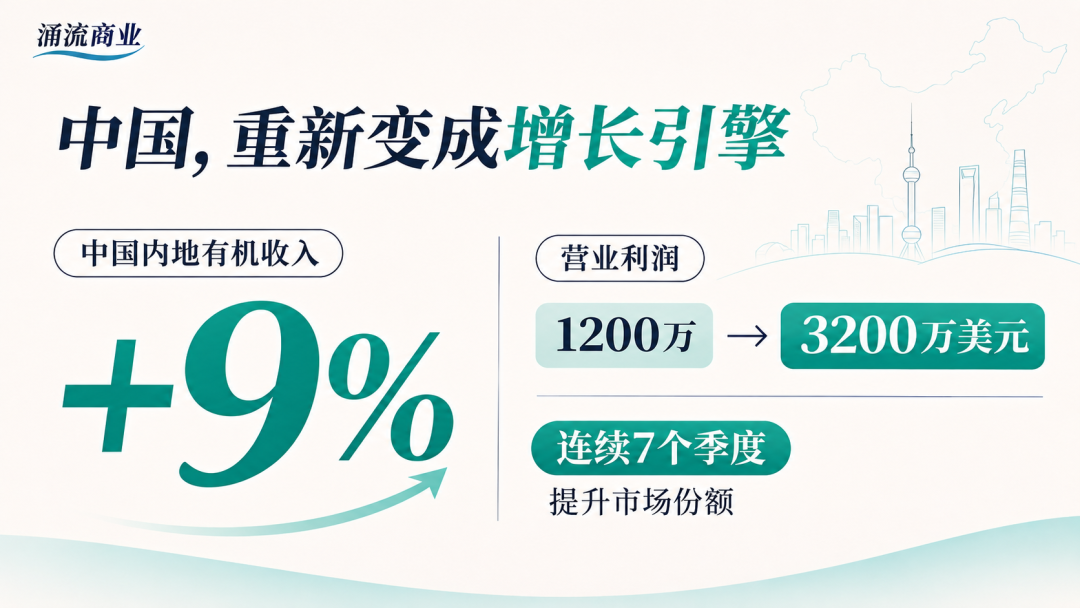
11月2日,CEO在中国主持业绩会时披露,集团已经连续七个季度在中国内地提升高端美妆市场份额。目前有11个品牌实现零售销售增长,其中6个达到双位数。
中国内地业务最新季度有机收入增长9%,营业利润由上年同期的1200万美元升至3200万美元。
CEO还谈到了他对中国市场的判断:“中国已经不是所谓的新兴市场。(China is no longer what we call an emerging market。)”
在他看来,中国高端美妆市场已经相当成熟,即便行业只有中个位数增长,也意味着可观的市场机会。
这也体现在De La Faverie最近几次中国行程中。今年9月,他在投资者会议上讨论了中国电商渠道、抖音、营销资源整合及上海研发中心的工作。11月2日,他又提到,部分全球新品已由中国团队开发,其中一些计划进入其他海外市场。
集团整体的利润表现正在恢复。最新的季度里,雅诗兰黛毛利率达到75.7%,同比提高2.3个百分点;调整后营业利润率升至12.1%。
这不完全是高价护肤品增长带来的结果,集团的采购、生产效率改善、组织成本削减,也都贡献了利润。
2026财年,雅诗兰黛全年收入恢复至150.5亿美元,结束连续三年的下滑,但仍低于2022财年的177.4亿美元。
集团之前高度依赖旅游零售,恢复增长来之不易。海蓝之谜是最早好转的品牌,现在,高端香水、平价功效护肤也开始增长。
在同样谨慎的消费环境里,奢侈品手袋还没能恢复往日的热闹,雅诗兰黛重获了一部分增长,但要回到四年前的巅峰,其他品牌得跟上贵妇面霜的脚步。