本文来自微信公众号: 旅界 ,作者:theodore熙少
老牌5A景区,为何集体失速?
01
日前,随着A股文旅板块三季报陆续披露,残酷的行业拐点浮出水面。
旅界统计发现,涵盖今年暑期的第三季度,17家核心景区及演艺上市公司里,多达12家出现营收与归母净利润双双下滑。
倘若以归母及扣非净利润作为衡量标尺,利润倒退的旅企数量更攀升至14家,占比超过八成。
与5A级景区背后的地方文旅集团颓势不同,国人出游热情其实并未熄灭。
文化和旅游部发布的数据显示,2026年前三季度国内居民出游达到53.07亿人次,同比保持6.2%的增长,同期出游总花费录得4.95万亿元,同比微增2.2%。
庞大的出行增量显然跨过了传统收费景区的闸机。
以坐拥顶级自然遗产的黄山旅游为例,前三季度进山游客尚能维持2.86%的微幅增长,可到了第三季度旺季却反跌5.48%。
古镇度假标杆的失守也颇为刺眼,中青旅旗下的乌镇在第三季度接待游客量减少22.28%,营业收入随之萎缩12.77%,单季净利润更是大幅缩水50.49%。
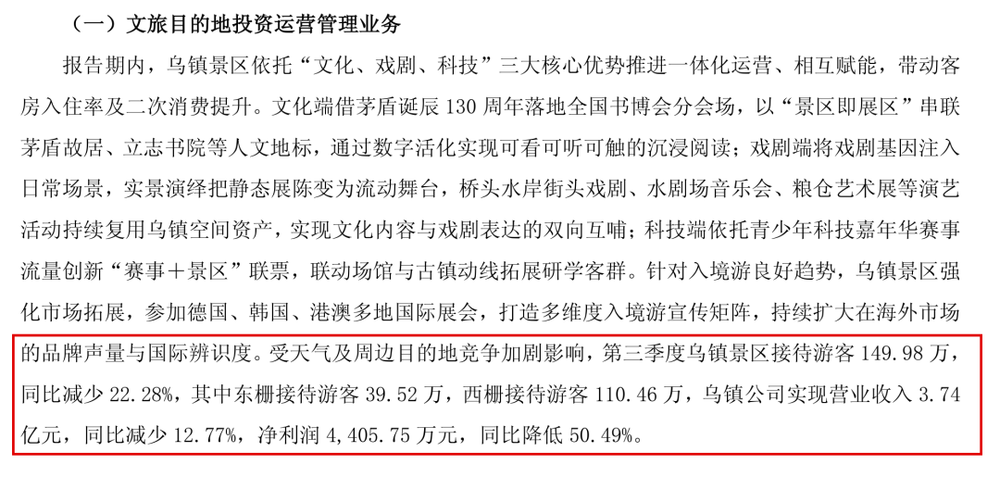
同门兄弟古北水镇虽然在第三季度勉强拉动游客量增长6.15%,奈何单客贡献收入下滑约7.14%,单季依然净亏5171.66万元。
曾被资本市场奉为高毛利印钞机的旅游演艺赛道,同样在旺季遭遇滑铁卢。
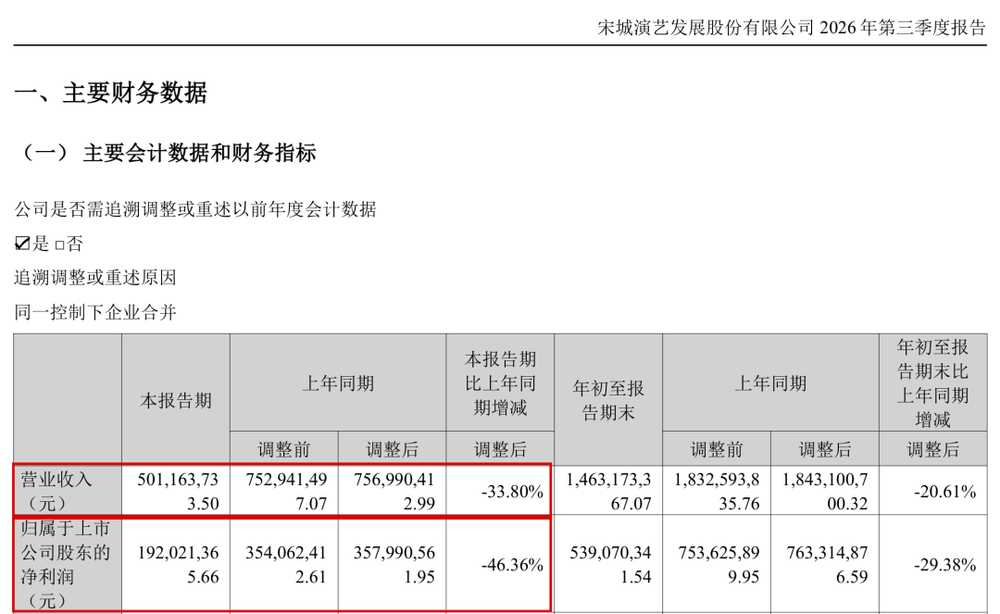
行业龙头宋城演艺第三季度营业收入跌去33.80%,仅录得5.01亿元,哪怕公司在前三季度将销售费用大幅削减42.49%以求节流,其第三季度归母净利润依然下滑46.36%。
传统山水与休闲度假景区的日子更为紧巴。
桂林旅游第三季度营业收入下降21.38%,归母净利润跌幅却高达67.94%,单季仅赚得889.96万元。
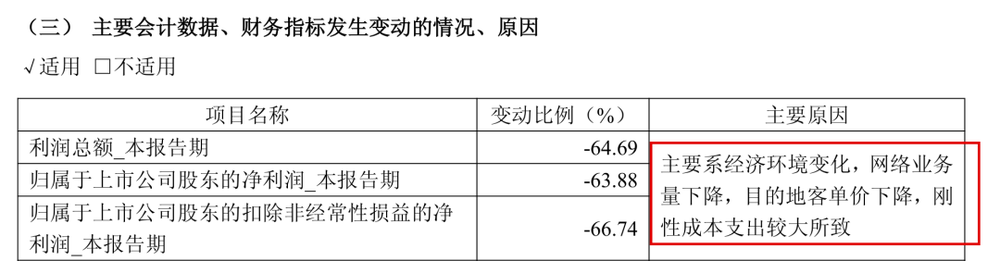
长三角休闲龙头天目湖第三季度营收下滑23.70%,归母净利润同样暴跌63.88%,西域旅游与峨眉山A的单季利润分别出现了三成与近两成的回撤。
少数在第三季度保住营收正增长的企业,也陷入了增收不增利的泥潭。
祥源文旅单季营收微增3.33%,可受丹霞山索道升级停运与费用增加拖累,归母净利润反而下跌45.49%。
哪怕是丽江股份与西藏旅游等前九个月累计利润尚能维持正增长的企业,单独拆出第三季度来看,扣非净利润也已悉数转跌。
算上单季净利跌超四成的陕西旅游,以及旺季营收净利同步回撤的长白山与三特索道,老牌5A景区的增长疲态几乎无处遁形。
当黄金暑期档演变成集体渡劫,名山古镇赖以生存的氧气似乎被抽走了。
02
抽走老牌景区氧气的首要推手,源于消费端审美偏好的代际迁移。
传统5A景区过去售卖的核心产品,本质上是工业时代的静态凝视权,游客耗费不菲的门票与体力走完既定路线,只为在知名景点前留下一张标准化的打卡照,整趟旅程缺乏真实的情感交互。
如今的年轻人与中产家庭,早已厌倦了在人潮中充当沉默的看客。
今年暑期爆火的开封万岁山武侠城,凭借80元畅玩三天的低门槛,用全天候上百场高密度街头互动剧把游客拉入江湖戏局。
浙江横店影视城同样摸准了大众渴望入戏的心理,靠微短剧拍摄体验让都市白领过足主角瘾,引发社交媒体上的自发玩梗与高频复购。
相比之下,业态陈旧的传统古镇与山水景区还在依赖几十年前的观光逻辑。
当千篇一律的仿古商业街失去稀缺性,乌镇与古北水镇等度假标杆自然难以抵挡同质化竞争的分流,逐渐丧失了让游客专程前往的吸引力。
审美疲劳之外,大众捂紧钱袋子的现实考量同样不容忽视。
按照文化和旅游部公布的前三季度数据折算,国内居民每人次出游花费同比下降约3.77%。
宏观账本投射到微观消费行为上,表现为中产阶层与年轻群体对旅游溢价的空前克制,精打细算成了今年暑期出行的普遍底色。
这些年,老牌5A景区惯用的大门门票加环保车与索道三件套,动辄消耗掉游客数百元预算。
面对高昂的进门成本,越来越多的消费者选择用脚投票,转向免费城市公园或高性价比的县域目的地,即便进入传统景区也尽量压缩餐饮住宿等二次消费。
天目湖在三季报中坦承,目的地客单价下降与网络业务量萎缩对业绩造成了冲击。
消费端需求降温的同时,产业端沉重的资产包袱进一步放大了财务报表痛感。
诚然,部分景区今年暑期遭遇了不可抗力的客观干扰,黄山旅游在公告中披露,七八月间强降雨天数显著增加,叠加台风导致临时闭园六日,客观上削弱了高峰期的待客能力。
可剥离掉天气与索道改造停运等偶然因素,重资产模式固有的反向经营杠杆才是真正的利润刺客。
资本市场曾长期迷信名山大川与成熟演艺项目的高毛利神话,却低估了日常运营中的刚性成本。
无论是跨山索道的设备折旧,还是古镇庞大的人工运维与剧场摊销,都不会因为旺季游客少了两成而自动打折。
当旺季客流与客单价双双触及临界点,无法缩减的固定开支便会演变为凶猛的利润吞噬机,这也解释了为何多家上市旅企第三季度营收仅下滑两三成,归母净利润却普遍出现四到六成的塌方。
船大难掉头的老牌景区们,正在为昔日的路径依赖付出高昂代价。
03
更深层的危机,在于5A景区圈地收买路钱的商业模式或已彻底走到尽头。
过去三十年里,老牌景区的发家逻辑高度依赖行政壁垒与资源垄断,只要拿下一座名山或一片古建筑群的特许经营权,竖起围墙设立收费站,便能躺着享受人口红利带来的滚滚现金流。
2026年,免门票的网红城市与平替县城早已遍地开花,自然风光的排他性溢价被迅速稀释。
如果地方文旅集团在做新项目可行性研究时,依然沿用过去旺季爆满且三年回本的乐观假设,斥巨资打造的景区大概率会沦为吞噬现金流的不良资产。
部分早已透支资产负债表的旅企,其实已经尝到了苦果。
张家界前三季度归母净利润虽然飙升至3.27亿元,但剥离掉约3.27亿元的债务重组收益后,主业扣非依然亏损758.42万元。
大连圣亚与曲江文旅同样仰仗债务重组或超5000万元的应收款减值转回来修饰账面,而前三季度亏损扩大至1.89亿元的云南旅游,更印证了单靠门票造血已无法覆盖早年重资产扩张的历史旧账。
面对门票经济的失灵,不少老牌景区开始病急乱投医。
看到互动演艺走红,大江南北的山水古镇便纷纷重金聘请高颜值演员扮演古风角色,或是生硬植入国潮夜游与短视频投流。
脱离了自身文化基因的盲目跟风,往往只会演变成另一场无效内卷。
缺乏故事内核支撑的演员互动,很难转化为游客的二次消费与复购壁垒,反而大幅推高了日常的营销与人工开支。
当全国古镇都在上演雷同的才子佳人戏码,高昂的运营成本只会让本就脆弱的利润表雪上加霜。
值得一提的是,在这轮普遍承压的三季报里,依然有三峡旅游与九华旅游等少数派靠着主业内生增长杀出重围。
三峡旅游在第三季度交出了营收增长22.04%与扣非净利润大涨54.26%的成绩单。
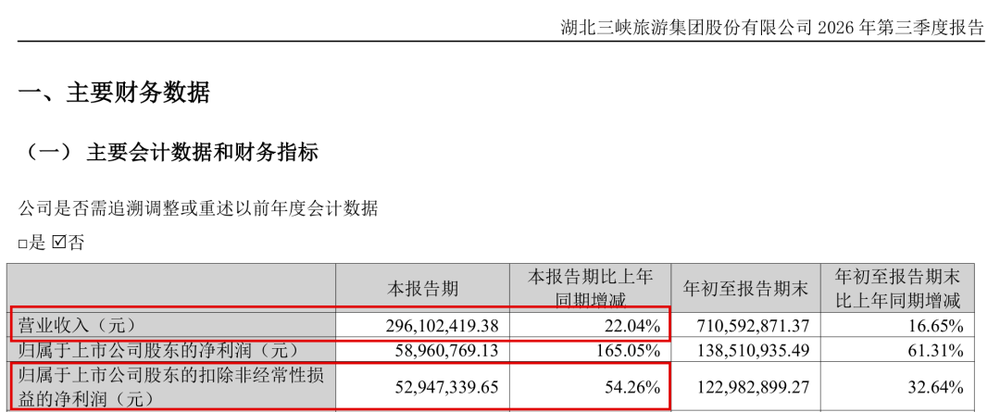
耐人寻味的是,该公司前三季度观光游轮接待总量其实同比下降了2.67%,打破了唯有客流暴涨才能赚钱的行业迷思,支撑其利润跃升的核心抓手,源自果断的产品升级与定价权兑现。
该公司通过上线高客单价的省际度假游轮吸引过夜客群,同时上调核心产品两坝一峡的外部结算价格,在客流微降的背景下实现了盈利能力的质变。
逆势突围的样本,为深陷焦虑的同行提供了一面清醒的镜子。
老牌景区与其去陌生的赛道里笨拙地模仿网红,不如回到自身的资源禀赋里深耕产品深度,把走马观花的过客转化为愿意深度停留的高净值人群。
中国旅游业的下半场,早已不再奖励那些围墙修得最高与门票收得最贵的山水地主。
当53亿人次的出行浪潮继续奔涌向前,老牌5A景区唯有忘掉头顶金字招牌,才能在拆掉心理围墙后重新找回属于自己的观众。
今日话题:你最近一次去5A景区,觉得门票花得值吗?欢迎在下方留言框与旅界君互动。