本文来自微信公众号: 超聚焦foci ,作者:方文三
11月4日,第一财经、红星资本局等媒体确认,京东本地生活业务负责人郭庆(老K)因个人原因离职。此时距离他以CEO顾问身份加入京东,过去了两年零十个月,距离京东外卖正式上线那场轰动全国的“外卖大战”,仅过去一年零九个月。
郭庆2014年加入美团,一手推动酒旅业务,2020年进入美团最高决策机构S-team,2021年离职。京东请他来用意很明晰,把美团那套打本地生活的组织能力和战争经验,移植到京东的即时零售版图上。
京东外卖正式上线后,以“免佣”“五险一金”“百亿补贴”三板斧切入,日单量在四个月内冲到2500万单,一度占据全国外卖市场约31%的份额,那是京东本地生活最接近“改变格局”的时刻。
但后来的故事我们都知道了,用补贴买来的份额,和用效率挣来的份额,从来不是同一种东西。
01
用外卖激活用户
结果激活了营销开支
郭庆加入的2024年,京东正处于一种焦躁情绪中。电商主站增速放缓,拼多多和抖音在两端挤压,高频入口的缺失被反复提及。
外卖当时被寄望于同时解决两个问题,一是用一日三餐的打开频次重新激活用户,二是用即时配送的网络为“秒送”和即时零售铺路。
2024年5月,京东将小时购与京东到家整合为“京东秒送”。下半年,瑞幸、库迪、汉堡王等连锁品牌悄然出现在秒送专区的咖啡奶茶频道。2025年2月,外卖正式以独立入口上线,免佣、补贴、全职骑手社保,一套组合拳打出去,声势迅速拉满。
但商业世界的反馈,从来不只看开场时的声量。
2025年全年,京东新业务板块经营亏损466.41亿元,营销开支从480亿飙升至840亿,集团归母净利润从414亿腰斩至196亿,外卖是其中最大的亏损源,野村调研称京东单均亏损3.3元。
而标普的测算则提供了另一个视角,2025年新业务的亏损,蚕食了京东零售与物流业务营运利润的82%。到2026年,管理层的口径已经从“扩张”转向“减亏”,核心任务不再是抢份额,而是止损。
郭庆的离职也被市场认为是一个信号,以补贴为杠杆、以单量为标尺的外卖打法,在京东的财务结构里走到了边界。
根据易观和红餐网的统计,补贴高峰期,京东外卖的日单量份额一度冲到约31%;但当补贴退坡,份额在2026年初回落到7%左右。
目前大家的体感就是用户说外卖不便宜、店铺种类不丰富、接单送的慢;骑手说单价低、乱罚款;商家说强制参加活动、不挣钱,总之就是卖得越多,所以“卖得越少”。
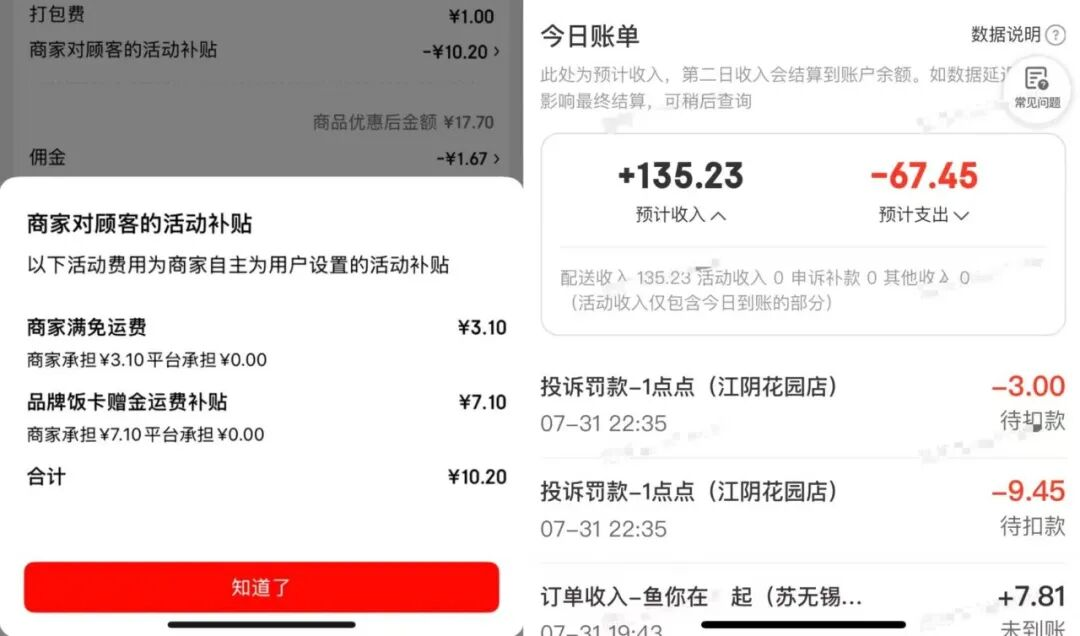
骑手裴严告诉超聚焦,2025年末京东外卖单价高,且超过5分钟没人接直接加5-10块的,单子都是被秒抢,现在是单价低,没人接3分钟加1毛,5分钟加2毛,10分钟加5毛,后台还会一直派这种“垃圾单”,账号单天拒单有上限,大家现在都是抢单后赶紧下线,所以用户才会总感觉没人接单。
更关键的一层在于,外卖的流量溢出效应,在京东的货架电商体系里并没有被充分验证。秒送模块的月活在2025年二季度见顶后半年回落近四成,但京东日用百货的增速并未同步放缓,后者更多来自商品组合优化和3P商家生态的改善,而非外卖带来的高频用户转化。
高频打开和货架购买,是两种不同的心智,流量层面的连通不等于交易层面的转化。美团曾尝试用本地生活的高频流量反哺货架电商,也未跑通。
2026年一季度,京东新业务营收从上一季度的140亿出头收缩至60亿出头,营销开支砍去近百亿,京东随即录得过去四个季度以来的首次经营盈利。资本市场的反应直接而诚实,财报发布后京东港股大涨超8%,投资人们乐见京东把钱从外卖的无底洞里收回来。
淘闪持续减亏,Q2减亏80亿,大摩预计Q3预计亏损90亿,比上个季度少10亿。国信证券内部会称美团4月达到盈亏平衡,6月单均盈利可提升至0.3-0.4元,预计2028年能实现UE盈利1元,回到2024年水平。
大家都有光明的未来,就是京东的未来会迟一点来。
02
把弹药从外卖挪回货架
不拼外卖的京东,手里还剩什么?答案其实一直写在京东过去二十年的资产负债表上:供应链、履约基础设施,以及由此建立的“确定性”。
2026年一季度,京东零售经营利润率从上年同期的4.9%提升至5.6%,在万亿营收的体量上,一个百分点的利润率改善对应的是百亿级的利润弹性。这说明,当资源不被外卖的补贴黑洞持续抽走,核心零售业务的盈利能力本身就具备修复空间。
即时零售仍然是京东不该放弃的方向,但它的逻辑不应该是“再造一个外卖平台”,而应该回到京东擅长的轨道,即用供应链能力服务周边三到五公里的确定性履约。
七鲜、京东超市、3C数码的即时送达,与外卖的“低价高频餐饮”是两种不同的生意。前者的壁垒在于商品供给和仓配效率,后者的壁垒在于商户密度和补贴耐力。
“品质外卖”的定位,是京东在收缩期找到的一个体面的台阶。但如果品质外卖不能与京东主站的商品生态形成真实的协同,它就仍然是一门需要持续输血的外卖生意,而不是一项可以被主站能力滋养的本地服务。
摩根大通2025年11月的调研显示,美团、淘宝闪购、京东的日均单量份额为50%、42%、8%。瑞银2026年2月给出的数据,已变成美团51%、淘宝闪购42%、京东外卖7%,京东从高点的31%回落至个位数区间。
统计存在差异,但暴露的方向一致,在餐饮外卖这个被补贴反复冲刷的战场上,京东拿到的是一张代价高昂的入场券,而牌桌的边际收益正在收窄。
外卖的壁垒从来不在补贴厚度,而在配送网络的密度与弹性。美团用十余年时间积累了数百万活跃骑手,才在恶劣天气、高峰时段和长尾区域维持住确定性的履约输出。
淘宝闪购背后是饿了么多年沉淀的本地履约底盘,加上阿里体系内电商流量的横向灌注。京东秒送在配送时效上确有亮点,但餐饮外卖的规模经济建立在“单均成本随单量下降”的飞轮上,单量不足,飞轮就不会转。
更隐蔽的代价发生在品牌层面。京东在过去二十年建立的认知是“买正品、送得快、有售后”,这是一种关于确定性的信任。当同一个App开始用补贴券争夺一杯9块9的咖啡时,认知的边界被拉宽,但纵深感未必加深。
消费者可能因为外卖打开京东,却未必因此把一台冰箱或一部手机的购买决策迁移过来。2025年日百品类增长15.3%、连续五个季度双位数增长,说明交叉购买确有发生,但它的体量尚不足以对冲外卖的亏损。
即时零售逼近万亿的市场前景是真实的,商务部研究院预计2025年规模达到9714亿元,2026年突破万亿。问题不在于京东该不该做即时零售,而在于以什么姿态做。京东的比较优势在供应链、在自营品质、在“送得快且送得对”的确定性履约。
秒送体系下超过十万家品牌线下店接入,覆盖3C、商超、医药等品类,这条路径与京东的基因更兼容。而餐饮外卖的竞争核心是补贴效率与骑手规模,恰恰是京东最不擅长、也最不该用利润表去硬扛的领域。
郭庆的离开,或许是一个让组织重新校准优先级的信号。京东零售仍然是中国电商体系里少数具备可持续经营利润的资产,它的价值不在于为一场烧钱竞赛提供弹药,而在于把供应链能力延伸到更多“值得送得快”的商品上。
不拼外卖的京东,不是退回到舒适区,而是把资源放回它真正能建立壁垒的地方。一个能持续赚到钱、并把钱赚在明处的京东,或许才是用户、商家和股东都认可的那个京东。
-END-