本文来自微信公众号: 好望角view ,作者:好望角出海编辑部
今年万圣节,美国糖果生意有些冷清。
市场研究机构NielsenIQ发现,截至10月17日的四周,美国万圣节糖果销售额同比下降6.7%。大包装和超大包装糖果尤其难卖,小包装反而更受欢迎。
价格是一个现实问题。
过去五年,美国糖果和口香糖价格累计上涨约44%,接近同期家庭食品价格涨幅的两倍。
但美国的糖价还有一件反常的事。
2026年9月,美国原糖期货价格约为每磅38.3美分,国际市场的平均价格只有18.4美分,相差超过一倍。
美国每年进口数百万吨食糖,国际市场上也有大量便宜的糖。
为什么美国糖厂和食品企业,还要花这么高的价格买糖?
一、美国糖价,为什么总比国际市场贵?
美国现行食糖政策的基本框架形成于1981年农业法案,随后在历次农业法案中延续和调整。
美国农业部主要通过三种工具维持市场秩序。
第一种是国内销售配额。
政府根据年度消费需求,对本土甜菜糖和甘蔗糖生产商的销售数量作出安排。
配额在不同生产商之间分配,甜菜糖与甘蔗糖分别拥有相应的份额。
第二种是价格支持贷款。
制糖企业可以用库存食糖作为抵押,从政府获得短期贷款。
如果市场价格过低,企业可以选择交出抵押食糖偿还贷款。这种安排实际上为国内糖价提供了价格支撑。
第三种,也是影响国际贸易最直接的工具,是关税配额。
美国允许一定数量的外国食糖以较低关税进入市场,超过配额的部分,则适用更高税率。
2026年7月,美国贸易代表办公室公布2026/27财年的食糖进口配额。其中,世界贸易组织框架下的原糖低关税配额为111.72万吨,精制糖配额为2.2万吨。
这只是美国进口食糖的一部分。墨西哥、其他自由贸易协定伙伴以及缴纳高关税的进口商品,还拥有各自的贸易渠道。
但低关税进口额度的分配方式,已经足以影响市场价格。
按照美国农业部公布的税率制度,普通原糖的配额外关税为每磅15.36美分,精制糖为16.21美分。
假设国际原糖价格为18.4美分,进口商采购配额外原糖,仅加上15.36美分的关税,成本就达到33.76美分。
此后还要支付海运、港口和其他交易费用。
国际市场上的低价糖,经过边境税收和物流环节,最终可能接近美国本土价格。
由此形成了一个相对稳定的市场结构。
美国糖价由国内生产、配额内进口、配额外进口及库存共同决定。国际糖价上涨会传导到美国,国际糖价下降带来的好处,则受到配额和关税制度影响。
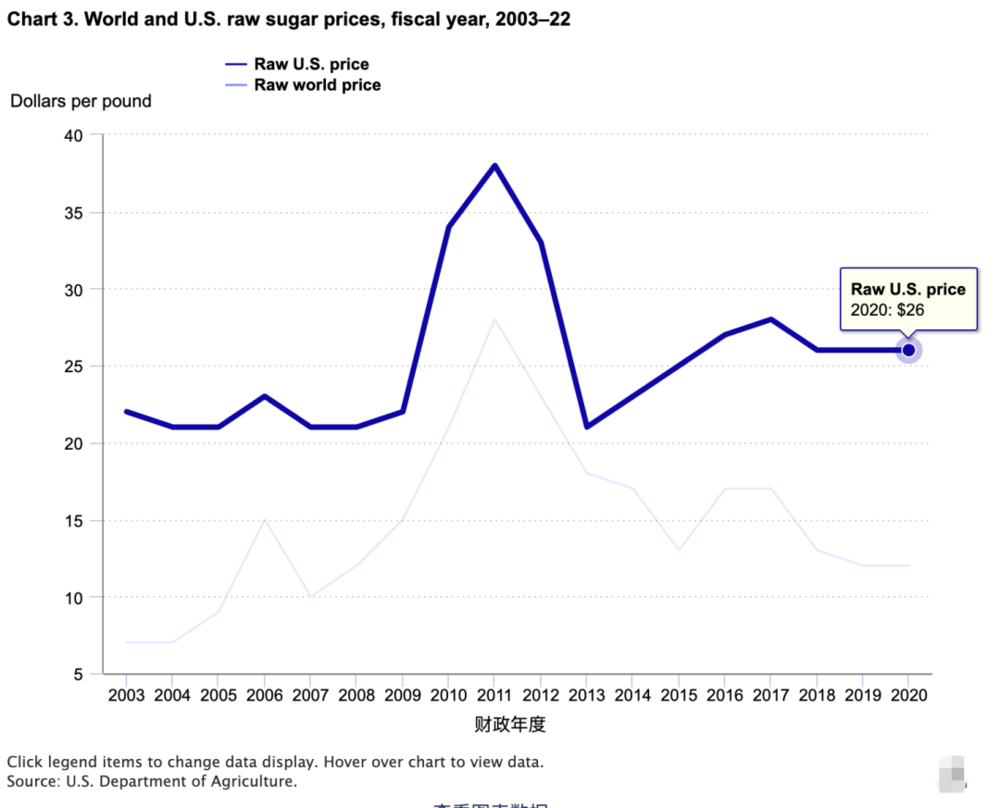
美国农业部的历史价格数据显示,2003年,美国原糖价格约为每磅22美分,国际市场价格只有7美分。到了2020年,两者分别约为26美分和12美分。其间国际糖价经历多轮剧烈波动,美国糖价始终保持着明显溢价。
即使在2013年国际糖价大幅回落之后,美国糖价也维持在较高水平。进口配额与关税制度,使国际市场的低价供应难以充分传导到美国国内。
更有意思的是配额的分配方式。
GAO在2023年调查发现,美国对部分国家分配的食糖进口额度,仍以1975年至1981年的历史贸易数据为基础。
这一制度延续四十余年,部分国家获得的进口额度与实际供应能力出现差异,导致进口量低于原定配额,部分食糖到货时间延迟。
美国每年都需要进口大量食糖,却仍在用几十年前的贸易格局决定一部分进口来源。
二、墨西哥的糖,为什么进不了美国?
墨西哥与美国之间拥有紧密的农业贸易关系。墨西哥长期向美国出口甘蔗糖,美国则向墨西哥出口玉米糖浆等甜味剂。
2008年,根据北美自由贸易协定,墨西哥食糖获得免关税、免配额进入美国市场的待遇。
但这项安排很快引发美国制糖业的激烈反对。
美国生产商认为,墨西哥食糖存在倾销和补贴问题,对本土企业构成竞争压力。
2014年,两国签订反倾销和反补贴调查暂停协议,对墨西哥食糖实行数量限制和最低销售价格。经过2017年修订后,墨西哥出口美国的原糖最低参考价格为每磅23美分,精制糖为28美分。
加上运输成本,实际到岸价格通常进一步提高。
美国农业部估算,原糖和精制糖的到岸成本分别可能比上述最低价格高约3美分和6美分。
2026年6月,墨西哥农业组织向路透社透露,墨西哥对美食糖出口额度近年来大幅收缩。
墨西哥全国农业委员会代表Juan Cortina称,相关额度从过去平均每年约100万吨,降至2026年当时预计的约18万吨。
这是墨西哥行业组织在6月披露的阶段性估算,全年实际进口量仍会随着美国供需预测和相关安排调整。
出口空间缩小,已经影响墨西哥本土糖价。
当地糖厂生产的部分食糖需要转向其他国际市场,以较低价格销售。
更值得关注的是另一项贸易流动。
美国生产的高果糖玉米糖浆,可以通过美墨贸易协定进入墨西哥市场。
墨西哥糖业组织因此提出,希望限制美国果葡糖浆进口,甚至考虑发起反倾销调查。
两国的贸易争议由此出现了一种特殊局面。
美国通过进口数量和最低价格安排保护国内食糖产业;墨西哥制糖商则面对美国玉米甜味剂的竞争。
对于美国玉米加工企业,墨西哥是甜味剂出口市场。
对于墨西哥甘蔗糖生产商,美国又是收入水平更高的重要出口目的地。
两种甜味剂沿着相反方向跨境流通,背后涉及两国农业政策、加工企业和贸易规则之间的利益分配。
三、为了保护糖农,美国食品厂付出了多少?
美国甜菜主要种植在中西部和北部农业州,甘蔗则集中在路易斯安那、佛罗里达等地区。
制糖业连接着农业种植、加工厂、仓储运输和地方就业。
2026年4月,美国糖业联盟向美国贸易代表办公室提交文件称,国内拥有超过1.1万户甜菜和甘蔗种植家庭,糖业直接及间接支持超过15.1万个工作岗位,每年创造超过230亿美元经济活动。
这些数字来自行业组织,包含相关产业带动效应。
糖业联盟认为,全球食糖市场受到生产国补贴及贸易政策影响,美国通过进口管理维护本土生产能力,有利于农业就业和供应安全。
它还强调,美国食糖支持政策主要依靠贷款与供给管理,财政直接支出相对有限。
但从整个经济体系看,财政预算只是成本的一种表现形式。
消费者多支付的糖价,也属于经济成本。
GAO在2023年综合多项研究发现,美国糖业保护政策带来的生产者年度额外收益约14亿至27亿美元,而消费者及食糖使用企业的年度额外支出约25亿至35亿美元。
部分研究估算,由此产生的整体经济净损失约为每年10亿美元。
这是基于既有研究的模型估算,反映政策的长期经济效应,不能直接当作2026年已发生的损失金额。
但结果足以解释美国食糖政策的利益结构。
较高糖价把部分收入从消费者和食品企业转移到国内种植及制糖环节。
与此同时,高糖价也增加了下游食品行业的制造成本。
这一差异还可能影响企业选址。
美国商务部2006年发布的研究指出,1997年至2002年,美国含糖食品制造业减少超过1万个工作岗位。
研究认为,较高的美国糖价是部分糖果制造商转移生产的重要因素,部分企业选择在加拿大和墨西哥生产。
这份研究距今已有二十年,反映的是当时的产业迁移情况。
但其揭示的成本机制依然值得关注。
对糖果生产商来说,原料采购、人工、包装、物流和关税共同决定制造地点。
如果一家企业能够在墨西哥采购相对便宜的食糖,再把成品出口到美国,便有机会通过产品加工与跨境销售安排改善成本结构。
美国对进口食糖实施严格管理,进口糖果则适用另一套商品贸易规则和税率。
原料与制成品之间的政策差异,可能影响制造业在北美的地理分布。
一项旨在保护美国农业的政策,也可能增加部分食品加工环节向境外转移的动力。
四、一家糖果厂,面对两套糖价
美国糖业政策还有一项制度安排:对于生产出口食品的美国企业,政府设立了食糖再出口计划。符合条件的精糖厂可以按国际价格进口原糖,加工后出口精制糖,或者向持有许可的含糖食品出口制造商供应。
这项安排的目的,是降低出口产品的原料成本,提高美国食品企业在国际市场上的竞争力。
因此,同样一家食品制造企业,在服务美国国内消费者和海外客户时,可能面对不同的原料采购条件。
面向美国市场销售的糖果,更多受到本土糖价体系影响。
符合再出口计划要求的出口产品,则可以通过专门渠道获得国际市场价格的食糖。
这一安排实际上承认了高糖价对下游加工企业国际竞争力的影响。
美国希望保护本土制糖业,同时也希望本国食品制造商能够参与全球竞争。
两种目标通过不同的原料采购制度协调。
但出口计划需要许可证、数量核算和相应的合规安排。企业的实际受益程度,还取决于其出口规模、产品结构和供应链条件。
对于主要服务美国消费者的糖果厂,高糖价仍然是经营成本的一部分。
对于以出口为主的食品制造商,则可以借助政策提供的特殊通道降低部分原料支出。
这种制度差异,使美国食品工业的成本结构更加复杂。
五、美国糖果越来越贵,糖价只是其中一部分
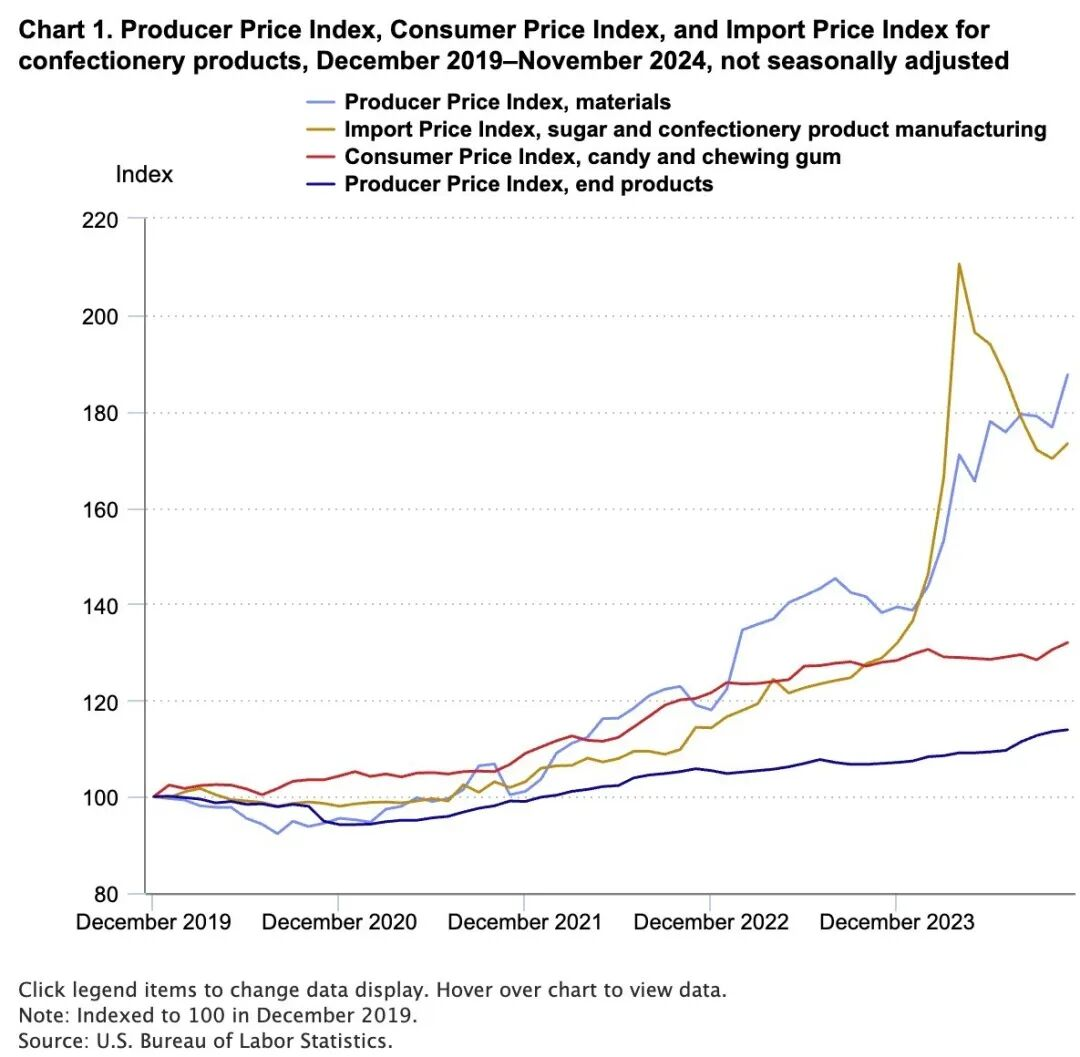
2026年9月,美国劳工统计局研究发现,2019年12月至2024年11月,美国糖果和口香糖消费者价格指数累计上涨32%。
同期,美国食糖制造业出厂价格上涨43.8%,玉米甜味剂价格上涨26.2%。
不同环节的价格涨幅存在明显差异。
根据美国劳工统计局数据,2019年12月至2024年11月,糖果原材料生产者价格指数累计上涨87.6%,糖及糖果制造业相关商品的进口价格指数上涨73.3%,糖果和口香糖消费者价格指数上涨32%,糖果等终端制成品生产者价格指数则上涨13.9%。
原材料承受了最剧烈的价格冲击,终端商品的涨幅相对温和。这也说明,原料采购价格与超市货架售价之间存在复杂的传导过程。制造商需要通过库存、长期合同、产品组合和定价安排,消化不同阶段的成本变化。
但糖果涨价还有另一项重要来源:可可。
BLS统计的美国糖果行业原料成本结构中,可可豆占28.4%,玉米糖浆占28.1%,食糖占8.7%。
三者合计约65%。
食糖是重要原料,巧克力制造商同时受到可可价格、乳制品、包装及物流成本影响。
2023年至2024年,西非可可生产遭遇极端天气和病害,全球可可供应下降,推动国际可可价格大幅上涨。
美国糖果企业因此面临多种原料同时涨价的压力。
生产商通过提高售价、调整包装规格和商品组合向消费者传导成本。
消费者则开始改变购买行为。
BLS引用的行业销售数据显示,美国巧克力糖果销售件数在2022年下降4.2%,2023年进一步下降5.4%。
销售额上涨与销售数量下降,开始同时发生。
这也是糖果企业面临的经营难题。
食糖政策带来的成本压力相对长期存在,可可、糖浆和其他大宗原料的价格则随全球供需波动。
企业可以通过合同、库存和金融工具平滑一部分成本变化,但持续提高售价会影响消费者购买频次。
食品企业最终需要在毛利率、销售量和市场份额之间寻找平衡。
六、美国糖业保护,最终保护了谁?
2026年10月,美国农业部最新预测,2026/27财年美国食糖产量约876.8万短吨,为2019/20财年以来最低水平。
同期预计进口338.8万短吨,国内食品和饮料领域食糖交付量约1239.2万短吨。
即使拥有成熟的农业生产体系,美国仍需要大量海外食糖满足需求。
这里形成了一种稳定的产业关系。
本土糖农和制糖商依靠供给管理与贸易政策维持经营条件。
外国生产商通过配额、双边协议和高关税渠道进入美国。
糖果、饮料和烘焙企业承担食糖采购成本,再通过产品定价、配方及生产布局作出调整。
美国食糖政策的支持者强调农业就业和食品供应安全,批评者则关注高价格带来的消费者成本和下游产业竞争力。
双方讨论的都是经济利益,只是对应着产业链的不同位置。
如果美国进一步扩大低关税进口额度,国内糖价可能面临压力,食品企业则有机会降低采购成本。
如果继续维持较强的供给管理,本土糖业能够获得一定价格支持,下游制造商仍将面临相对较高的原料成本。
而贸易政策还会影响墨西哥、加拿大等周边经济体的农业和食品制造业。
对于投资者,判断糖果企业的盈利能力,需要关注原料价格、合同周期、产品定价和消费者需求。
判断制糖企业,则要观察国内供需、进口配额、政策贷款与国际糖价之间的关系。
两类企业生活在同一条产业链上,却依靠截然不同的利润形成机制。
美国食糖市场最值得思考的地方,正是这套制度如何分配成本与收益。
美国农业政策保护了国内食糖生产,也把一部分保护成本分摊给了食品制造商和消费者。
在这个全球最大的消费市场之一,一磅糖的价格,既由农田里的产量决定,也由华盛顿的贸易政策决定。