本文来自微信公众号: 灵兽 ,作者:楚勿留香
万辰集团被立案,三万家店的“好想来”,该补的课可能不止一堂。
一家原本种金针菇的企业,短短几年,便成了中国量贩零食赛道的头部玩家。
这件事本身就是值得研究的案例,尤其是近日万辰集团又被中国证监会立案调查。
11月2日,万辰集团公告称,因涉嫌未及时履行关联交易临时信息披露义务等信息披露违法违规事项,收到中国证监会《立案告知书》。
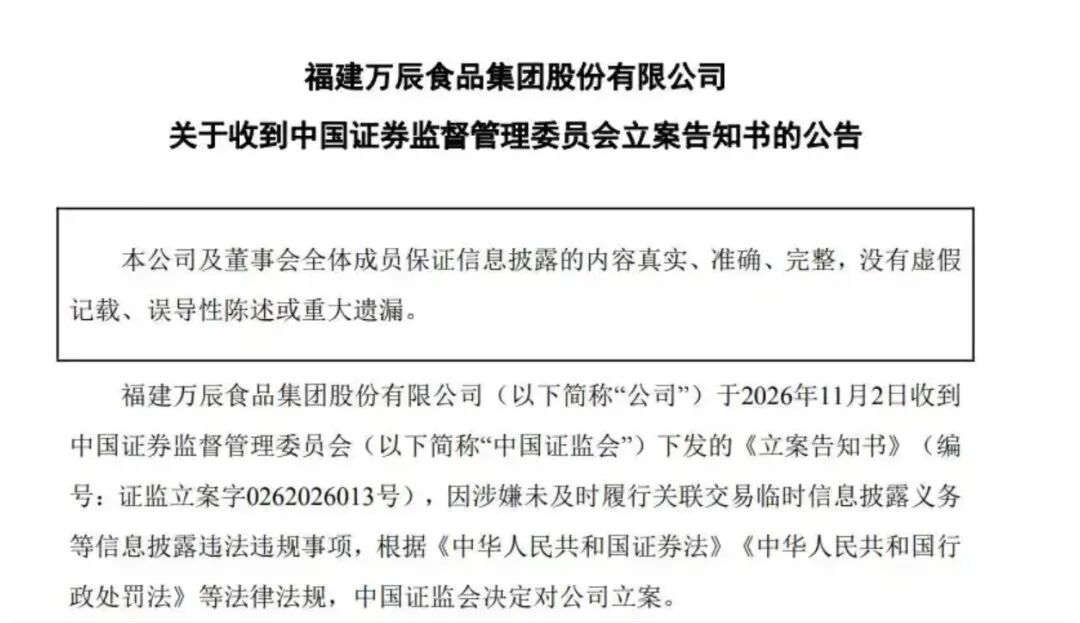
公司后来回应说,相关事项已经整改完了,跟日常经营活动无关,目前经营秩序正常。
就在一周多前,万辰集团刚刚交出一份相当亮眼的三季报。
第三季度单季营收207.92亿元,同比增长48.73%;前三季度实现营业收入556.28亿元,同比增长52.15%。同时,盈利能力也在同步提升。第三季度归母净利润6.28亿元,同比增长63.84%;前三季度归母净利润18.38亿元,同比增长更是达到了114.99%。
此外,门店规模也在继续向上。截至9月底,万辰集团旗下好想来门店达到26298家,来优品1493家,三季度净增4316家。9月中旬,公司旗下量贩零食签约门店总数已经突破3万家。
一边是业绩和门店规模双双增长,一边是证监会立案调查。两件事放在一起,让万辰集团变得格外值得观察。
有意思的地方在于,它可不是一家只会卖零食的公司,从食用菌生产到量贩零食,再到省钱超市、社区硬折扣,它的业务边界一直在变。
尤其是当量贩零食行业逐渐从跑马圈地转向存量竞争,万辰集团已经开始寻找下一门生意。
要看懂今天的万辰集团,或许得先从它最初卖的东西说起。
1
从金针菇到好想来,万辰做对了什么?
在不少城市的街头、小区门口和商业街,好想来已经成了相当常见的零食店。
万辰集团最初并不是做零食生意的。
2011年,万辰集团创立,最初的主营业务是食用菌的研发、种植和销售。尤其是金针菇,长期是公司的核心产品。
2017年至2021年,食用菌业务在万辰集团营收中的占比一直超过70%。换句话说,在相当长一段时间里,它是一家标准的农业企业。
2021年,万辰集团在深交所创业板敲钟挂牌,但真正让局面出现大转折的是2022年。
这一年,万辰集团开始布局量贩零食业务,先后通过收购、整合等方式进入零食零售市场。
它的动作并不是简单地创立一个新品牌,而是把已经在区域市场跑出来的零食品牌逐步纳入自己的体系。
从整合陆小馋开始,到好想来、来优品,再到吖嘀吖嘀、老婆大人,万辰集团通过一系列并购和股权整合,快速获得了不同区域的门店资源、加盟商网络和运营团队。
这套打法有一个明显特点:不从零开始培育市场,而是直接接手已经有一定规模的区域零售网络,再通过统一采购、统一供应链、统一管理标准,将原本分散的品牌和门店组织起来。
这比自己一家一家开店,要快得多。
万辰集团的营收规模从2022年的5.49亿元一路涨到了2025年的514.59亿元。四年时间,营收规模差不多扩大了93倍。
同一个时间段里,公司的量贩零食门店数量也一路上升。起初只有数千家门店,到了2025年底,就已经涨到了18314家。再到2026年9月,签约门店的总数更是超过了3万家。
万辰集团能够快速做大,主要是因为旗下量贩零食业务采用了加盟模式。即加盟商负责租赁店铺、装修、招聘员工和日常经营,总部主要负责品牌、商品采购、仓储配送以及运营管理。
这样,万辰集团的资金压力就大大减少,也为其快速发展打下了基础。
截至2025年底,万辰集团18314家量贩零食门店中,加盟店达到18282家,占比接近100%。
再看收入结构。2025年,万辰集团量贩零食业务收入达到508.57亿元,占公司总营收的99%左右。其中,批发供货收入约496.33亿元。
这组数字很能说明问题。消费者看到的是好想来一家家门店在卖零食,但从万辰集团的财务报表来看,它更像是一家拥有庞大零售终端网络的商品供应平台。
门店越多,采购规模越大;采购规模越大,越有机会向上游供应商争取更好的价格;商品成本降下来,又可以给加盟商和消费者提供更有竞争力的价格。
而价格优势带来的客流,又能进一步支撑门店扩张,这是一套相互推动的生意。
更为关键的是先款后货这套模式,加盟商先把钱付了,总部再发货,这样一来,总部不必承担大量终端门店零售回款的周期,现金流也就更为充裕了。
归根结底,万辰集团在抓住消费者对低价零食需求的同时,建立了一套规模化、集约化的供应链体系,这才是其过去的成功最重要原因之一。
更进一步说,它真正卖的,不只是一包薯片、一袋辣条,而是一套把商品以更低成本送到消费者面前的渠道体系。
2
不只想卖零食,万辰开始寻找新的生意
从2024年起,万辰集团就开始尝试新的业务,态度也一直比较积极主动。
同年12月,旗下品牌来优品在合肥发布省钱超市业态,除了零食、饮料外,店内还增加了包括粮油米面、日化用品以及其他家庭日常消费品。
2025年1月,好想来全食优选在江苏兴化开业。
万辰集团希望,消费者进店的目的不仅是买几包零食,还能慢慢变成顺手购买一些日常生活用品。
这实际上是在拓宽零食店的消费场景。过去,好想来主要解决的是消费者想吃零食、想买饮料的问题。现在,万辰想让消费者除了购买零食之外,还能养成购买家庭日常所需商品的习惯。
这一步并不难理解,从另一个角度看,这些尝试都是万辰集团经营能力向其他零售业态的延伸。
不过,要注意的是,这种尝试是有个大背景的。那时候,不管是品牌方还是加盟商,都开始陷入内卷降价、同质化竞争的激烈环境里,通过收购品牌、翻牌加盟店实现扩张的机会逐渐减少,常规的经营模式已经很难继续下去了,尤其对中小规模的零食店影响更大。
更直白一点讲,零食市场已经逐步变为充分竞争的市场。排名前二的鸣鸣很忙集团和万辰集团之间的“开店竞赛”不但挤占了更多中小零食品牌的生存空间,也让两家头部企业面临更大的竞争压力。
在经历了疯狂跑马圈地、整合合并,再到相互“策反”对方加盟商翻牌后,市场逐渐趋于饱和。
未雨绸缪,两大阵营也都在不断尝试新的业态,想在主业之外找到新的增长点。
从另一个角度看,当门店数量达到一定规模之后,原有的供应链、采购网络和加盟商资源,就不应该只服务于零食。
如果能把这些原有资源和优势用到更多品类或者业态上,那价值将会被放大很多。
当然,万辰的探索并没有止步于此。
2026年年初的时候,万辰集团就开始在在深圳、东莞测试运营了惠省嘉省钱超市——这是一个新的社区零售品牌。
与此前的省钱超市尝试相比,惠省嘉显得更加明确,也更接近近年来零售行业热门的硬折扣模式。
从已经公开的门店信息来看,惠省嘉并没有采用传统大型超市的经营方式,而是选择了小店型、高比例自有品牌的路线。
拿深圳宝安富通城店来说,这家店大概130平方米,店里卖的商品主要是粮油米面、调味品、家清日化、酒饮这些基础民生品类。其中,自有品牌商品占了差不多80%。
价格方面,也在突出低价优势。550毫升包装饮用水售价0.6元,1升装4.0纯牛奶售价3元,2升装快洗洗衣液售价18.9元。
从选址来看,惠省嘉主要开在成熟社区里,避开了租金比较高的核心商圈,门店面积不大,人员配置也比较精简。
与好想来不同,惠省嘉在品牌、商品和运营团队上都做了相对独立的设计。
这说明万辰集团并不打算简单地把好想来的货架扩大一下,再摆进米面粮油和洗衣液,而是希望重新搭建一套社区硬折扣零售模型。
值得注意的是,惠省嘉并不是万辰集团唯一的新业态探索。
据联商网报道,万辰集团江西本地团队还在南昌、抚州等地测试“万市大集”项目。该项目门店面积约1000平方米,采用上下两层布局,主打国风主题和场景化体验。
从130平方米的惠省嘉,到约1000平方米的万市大集,再到此前的省钱超市,万辰集团实际上已经在不同区域、不同面积、不同商品结构上进行了多种尝试。
3
硬折扣,能成为万辰的第二增长曲线吗?
如果说省钱超市是万辰集团较早的尝试,那么惠省嘉则更像是一次认真寻找第二增长曲线的实验。
因为硬折扣与量贩零食,在经营逻辑上有一定的相似之处,比如都强调低价,都需要规模采购,都依赖高效率的供应链等。
但两者之间也有一个明显的区别。量贩零食店卖的商品结构相对简单,主要是预包装食品,商品标准化程度高,保质期也比较长,损耗相对好控制一些。
而社区超市的商品结构要复杂得多。惠省嘉现在虽然主要卖标品,像粮油、乳品、日化、冻品这些品类,但也可能增加新的品类。同时也就意味着企业得面对不同的供应商、不一样的库存周转周期和消费需求。
以后,万辰集团要是想进入生鲜领域,经营的难度还会更大。
生鲜是典型的高损耗、高运营成本、低毛利品类,对采购、仓储、冷链、门店管理的要求都比较高。
这也是为什么惠省嘉目前选择小店型、标品为主,而不是一上来就做大型综合超市。
某种程度上,这是一种扬长避短。万辰集团并没有急于挑战自己不熟悉的生鲜经营,而是先把在零食行业已经跑通的商品组织能力迁移到其他标品上。
它的优势也比较清楚。
第一,有数万家门店带来的采购规模和供应链基础;第二,加盟管理经验比较成熟;第三,已经积累了很多看重价格的消费者,对他们的消费习惯也比较了解;第四,有做自有品牌的经验。
虽说两种业态看上去都是在卖东西,但背后的经营逻辑其实不太一样。
消费者去好想来,可能只是为了买几包零食;去惠省嘉,则可能是为了完成一次家庭日常采购。
前者更看重商品多不多、价格怎么样和冲动消费,后者则要求商品品质好、稳定供应、购物方便以及更完整的商品组合。
这也就是说,万辰集团需要从家庭的角度,来重新理解社区消费者,而不能简单复制原有零食店的经营经验。
还有一个值得关注的细节。2026年5月的公开报道显示,惠省嘉在深圳、东莞测试了约10家门店,主要布局在社区周边。至于截至目前的实际门店数量,半年左右并没有出现大规模扩张的消息。
这与好想来过去几年每年新增数千家门店的扩张速度形成了鲜明对比。
根据零售商业财经的报道,10月28日,万辰集团召开电话会议,国际资本市场部负责人钦天被问及新业态时,给出一番克制的表述:社区零售空间广阔,公司在部分区域开展新店型尝试,例如便利店和全品类硬折扣门店,是结合现有核心能力与硬折扣逻辑的初步探索。在单店模型充分跑通之前,公司不会设立激进目标和盲目复制扩张,并仅投入有限资源和精力,始终以主业健康发展为核心。
说白了,这种克制还是非常必要的,因为真正能把这门生意做好的公司屈指可数,最后还要靠时间来沉淀。
奥乐齐、盒马超盒算NB等品牌已经在这一赛道展开布局,美团、京东以及传统商超企业也在不断尝试。
万辰集团要面对的,不只是如何把商品价格压下来,还要回答一个问题:消费者为什么要走进惠省嘉,而不是其他折扣店?
所以,硬折扣确实可能成为万辰集团以后的增长引擎,不过,这同样需要时间来验证。
4
3万家门店之后,万辰还有几道坎?
以前,万辰集团最重要的任务是开店扩张、抢市场,但现在面对的问题已经完全不一样了。
首先,是加盟商的经营质量,换言之,就是加盟商能不能赚到钱。
如果加盟商赚不到钱,最终受影响的也不会只有加盟商,品牌扩张的基础,终究是门店愿意继续经营。
其次,是总部对加盟终端的管理能力。
今年,好想来门店曾因称重计量问题引发舆论关注。
有消费者反映,一些门店称出来的重量和实际重量不一样,之后多地市场监管部门就开展了计量方面的专项检查。
好想来方面也曾就相关问题发布说明,承诺配合监督核查,并提出称重计价误差十倍赔付等措施。
但消费者不会因为门店是加盟商开的,就把品牌责任分开计算。在消费者眼中,门头上写着好想来,出了问题,承担品牌信用的就是好想来。
第三,是信息披露和公司治理问题。
11月2日,万辰集团因涉嫌未及时履行关联交易临时信息披露义务等事项,被证监会立案调查。公司回应称,相关信息披露事项已经整改完毕,经营活动正常开展。
这里需要说明的是,调查目前还在进行,具体的事实认定和责任划分等问题要等待监管部门给出的最终结论才能确定。
不过,这件事对一家知名零售企业来说,不能轻描淡写。同时,它还在推进港股IPO,在这个关键阶段,尤其是关联交易,涉及采购、供应商合作以及相关利益主体时,信息披露的及时性和透明度非常重要。
第四,是新业务能否真正形成新的利润来源。
从惠省嘉、万市大集和此前的省钱超市这些项目来看,都说明万辰集团拓展新业务和新业态的意图很明显。不过,就目前的情况而言,这些尝试还处在测试阶段。
一家企业拥有3万家零食门店,不代表它就能轻松做出3万家超市。
零食供应链与综合超市供应链之间有共通之处,也有很大的差异。采购、品控、库存、损耗控制及门店运营,每一项都需要重新打磨。
万辰集团在电话会议上提出,不会在模型跑通之前盲目扩张,这个判断是值得肯定的。
对它来说,新业务最要紧的不是开了多少家店,而是先把一件事情弄清楚:消费者愿不愿意一直买,单店能不能赚到钱,供应链能不能稳稳地撑得住。
只有这些问题得到回答,惠省嘉才有资格谈第二增长曲线。
从金针菇到好想来,万辰已经证明了自己能够抓住机会。接下来,它需要证明的,是自己不仅能把一门生意做大,还能把一门生意做久,跑得快还要跑得稳。(灵兽传媒原创作品)