

本文来自微信公众号: 透视商业 ,作者:透视商业,编辑:苏满
2025年初,当刘强东亲自为京东外卖站台,甚至穿上骑手服装送外卖时,京东对这场战争的野心不言而喻。
商家免佣、百亿补贴、全职骑手五险一金,一系列远超行业常规竞争强度的动作,让京东外卖在短时间内迅速抢到了市场。
日订单量从百万级跃升至千万级,再冲上2500万单,京东用一场近乎激进的闪电战,在美团和淘宝闪购长期盘踞的市场中撕开了一道口子。
但规模增长的另一面,是越来越沉重的财务账单。
2025年,京东新业务(主要包括京东外卖、京东产发、京喜及海外业务)经营亏损达到466.41亿元,集团归母净利润同比下降52.7%。
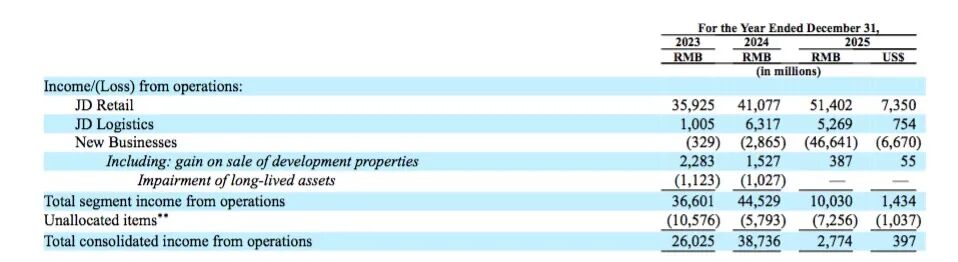
京东新业务经营亏损达到466.41亿元
图片来源:京东2025年年度财报
进入2026年,京东开始调整外卖业务的投入节奏,管理层不再频繁强调市场份额和订单规模,而是将更多注意力放在减亏、效率和单位经济模型上。曾经高举高打的外卖业务,开始显露出收缩战线的迹象。
11月4日,京东本地生活业务负责人郭庆因个人原因离职的消息传出。
作为京东从美团引入的本地生活老将,郭庆曾主导京东外卖从0到1的搭建,也是这场外卖大战的重要操盘手。与此同时,京东方面释放出明确信号:外卖已经进入以供应链创新为核心的“2.0阶段”,新的管理团队长期深耕供应链领域,未来将更加注重精细化运营和效率提升。
人事更迭背后,真正发生变化的,是京东对外卖这门生意的理解。
过去一年,京东试图用资本、补贴和履约能力快速换取市场份额,证明自己有能力成为外卖市场的第三极。如今,当补贴带来的规模红利逐渐消退,京东不得不面对一个更现实的问题:如果不再依靠大规模投入,它究竟凭什么留住用户、商家和骑手?
郭庆的离开,或许不是京东外卖战略调整的起点,却是一个颇具象征意义的节点。对于京东来说,外卖战争的上半场已经结束,真正困难的下半场才刚刚开始。
01
郭庆带京东外卖进攻:
有了规模,也带来了巨亏
京东选择郭庆,并不是一次简单的高管招聘,而是一次带有明确战略目的的人才引进。
在加入京东之前,郭庆有着相当典型的美团背景。2014年,他加入美团,长期负责住宿、门票度假、民宿等业务,后来进入美团最高管理决策机构S-team。多年本地生活业务的操盘经历,让他熟悉平台如何从供给端切入市场,如何通过商家拓展、用户运营和履约体系建立竞争壁垒。
2024年1月,郭庆以京东集团CEO顾问身份加入,最初参与机器人相关业务研究。同年8月,他出任达达集团董事会主席,开始接管达达与即时零售相关业务。2025年7月,京东将原达达事业部更名为本地生活服务事业群,下设秒送、酒旅、家政等业务,由郭庆担任负责人,直接向京东集团CEO许冉汇报。
从这条履历可以看出,京东引入郭庆,看中的不仅是他的本地生活经验,更是他在美团体系内积累的业务方法论。
京东有供应链、仓储和物流基础,却缺少成熟的本地生活平台运营经验。过去,京东擅长的是围绕商品建立交易关系,通过仓储、配送和售后服务提升用户体验,但外卖是另一套逻辑。它需要平台同时解决商家供给、即时履约、用户消费频次和区域订单密度等问题。任何一个环节出现短板,都可能影响整个商业模型。
郭庆的任务,就是将美团式的本地生活运营经验,与京东原有的供应链和物流能力结合起来,帮助京东迅速搭建一套能够独立运转的外卖体系。
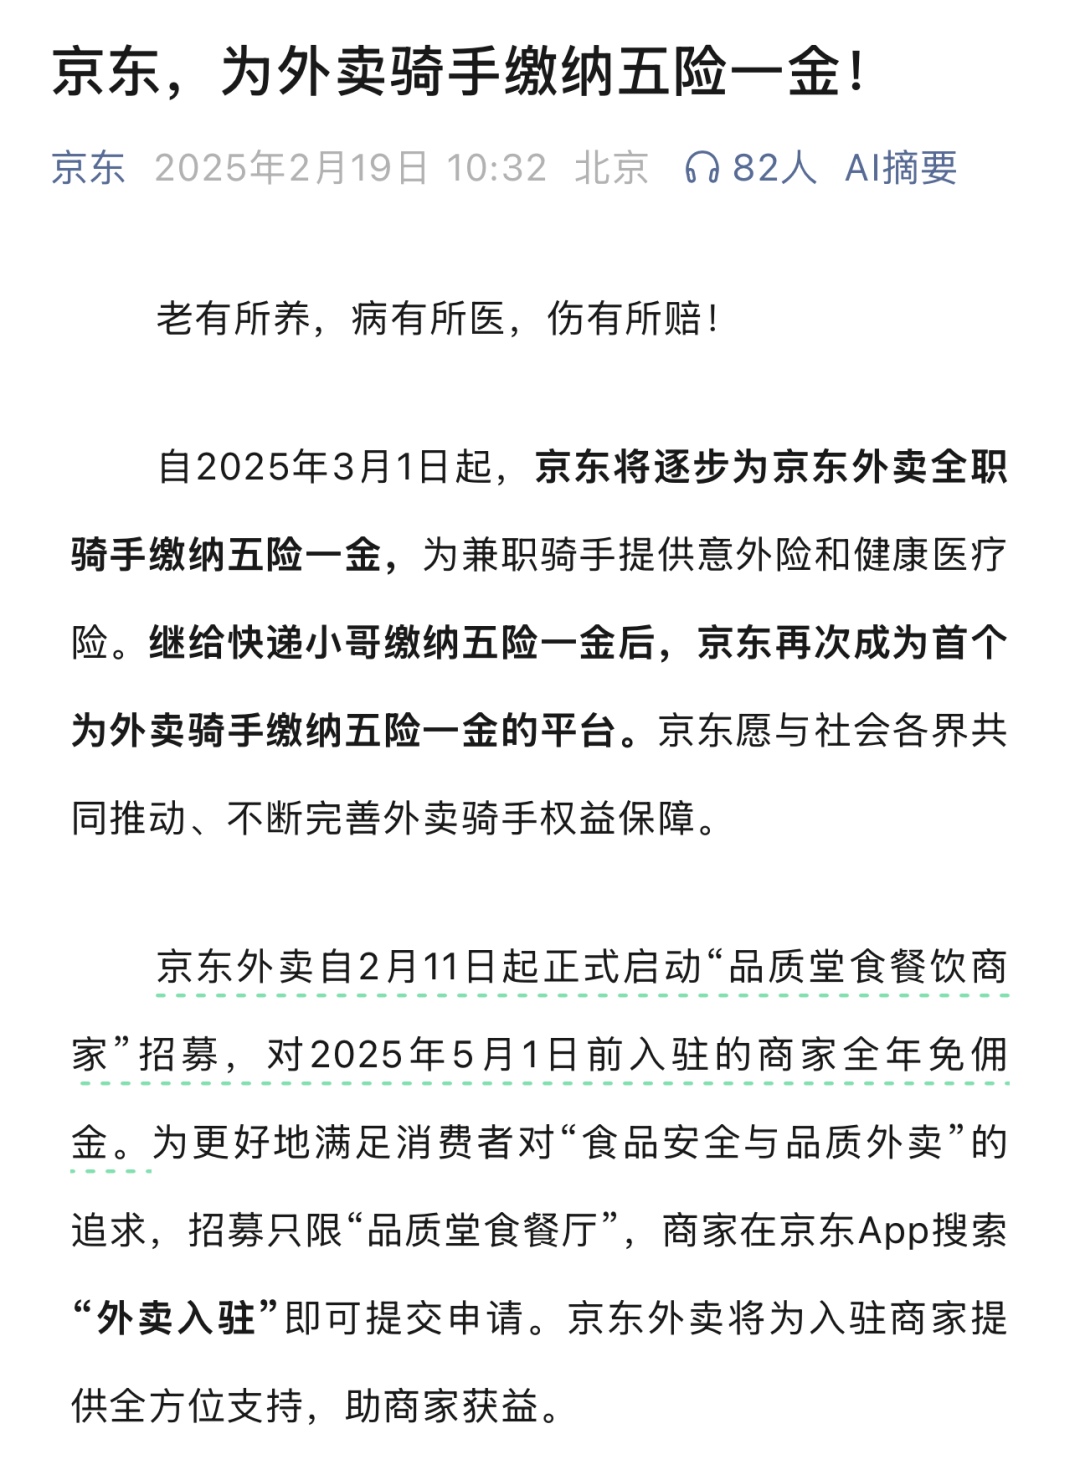
2025年初,京东外卖正式上线。京东采取了一套极具进攻性的策略:对商家推出0佣金招募政策,通过百亿补贴吸引消费者,同时承诺为全职骑手缴纳五险一金。刘强东亲自下场送外卖,更是将这场竞争推向了舆论中心。
图片来源:京东公众号
这套组合拳迅速产生效果。
2025年3月底,京东外卖日订单量突破100万单;4月,日订单量突破1000万单;到了6月,日均订单量已经超过2500万单。
从结果来看,郭庆完成了京东外卖最初的扩张任务。
京东不仅迅速积累了用户,也建立起了一定规模的商家网络和骑手队伍。2026年2月,京东外卖公布上线一周年成绩:过去一年累计获得超过2.4亿用户下单,市场份额超过15%,并拒绝了100万家不符合平台标准的门店。与此同时,京东还表示,过去一年已有超过15万名全职骑手加入。
但外卖业务的特殊之处在于,订单规模并不天然等于商业价值。
用户看到的是一顿便宜的午餐,平台承担的却是商家补贴、用户优惠、骑手配送和运营推广等一系列成本。对于新平台而言,规模越大,意味着需要承担的履约和市场教育成本也越高。
京东的财务数据很快反映出这场扩张的代价。
根据京东2025年全年财报,新业务实现营收492.82亿元,经营亏损达到466.41亿元。需要注意的是,这里的新业务并不完全等同于外卖,还包括京喜、国际业务等其他业务板块,因此不能将全部亏损直接归因于外卖。但从京东外卖在2025年的投入力度,以及管理层对新业务亏损的解释来看,外卖无疑是其中最重要的亏损来源之一。
更值得关注的是利润结构。
2025年,京东零售经营利润达到514.02亿元,同比增长25.1%;而新业务经营亏损达到466.41亿元。换句话说,新业务的亏损规模已经相当于京东零售全年经营利润的九成。
同一年,京东集团归属于普通股股东的净利润从2024年的414亿元下降至196亿元,同比下降约52.7%。集团全年营销费用达到840亿元,同比增长75.1%。京东在外卖大战中付出的成本,最终通过集团财务报表体现出来。
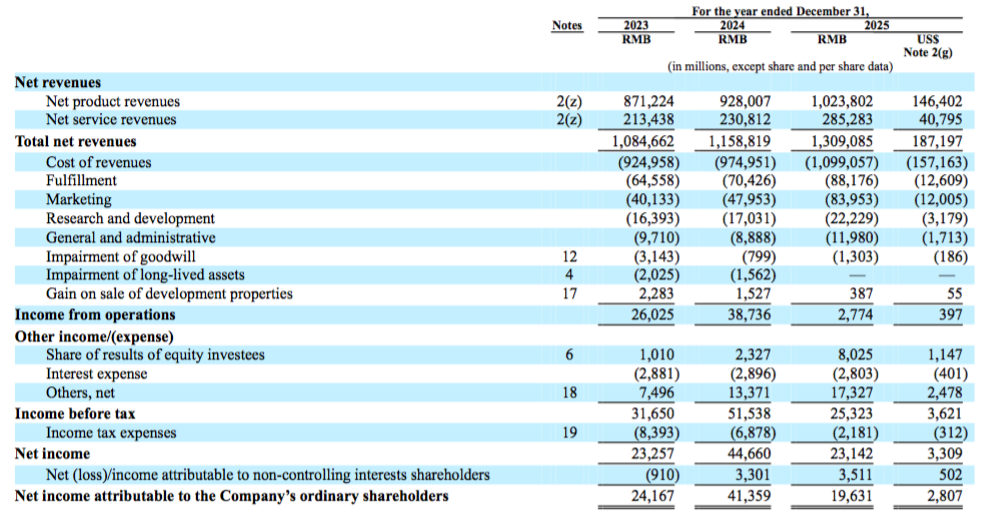
京东集团净利润状况,图片来源:京东2025年年度财报
这组数字揭示了一个问题:京东确实买到了规模,却还没有证明这份规模值得如此高昂的价格。
更麻烦的是,补贴建立起来的市场份额,并没有表现出足够强的稳定性。
据瑞银2026年3月发布的即时零售追踪报告估算,2026年2月,美团、淘宝闪购、京东外卖日均订单量分别约为5900万单、4900万单和800万单,对应订单量份额约为51%、42%和7%。这意味着,京东外卖的订单量份额已经从2025年二季度的高点明显回落。
而京东在2026年2月公布的外卖市场份额超过15%,与瑞银的7%并不完全矛盾,两者统计时间和测算口径存在差异,不能简单放在同一条曲线上比较。
但无论采用哪一种口径,都无法回避一个事实:京东外卖已经很难再复制2025年上半年那种依靠补贴迅速扩张的增长速度。
对于郭庆而言,真正的难题也由此出现。他证明了京东能够把外卖业务做起来,却未能在高投入换规模之后,迅速建立起能够支撑长期竞争的盈利模型。
起网是一场进攻战,规模是战果,但如何让战果不再依赖持续输血,才是接下来真正考验管理层的事情。
02
京东外卖,已经不敢再猛冲了
如果说2025年京东外卖的核心关键词是规模、份额和补贴,那么进入2026年,管理层的关注点已经明显转向减亏和效率。
这种变化首先体现在京东管理层的公开表述中。
2025年,京东频繁强调订单增长、市场份额和业务规模,甚至提出进一步提升市场份额的目标。但在2026年3月举行的2025年全年业绩电话会上,CEO许冉对外卖业务的表述已经发生变化。
她表示,2026年京东将继续加强外卖业务能力建设,增加优质商家与产品供给,提升用户体验,并通过向商家提供服务逐步实现商业化变现。与此同时,如果市场竞争态势保持平稳,2026年外卖业务总投入将较2025年有所下降。
京东CFO单甦也透露,外卖业务2025年第四季度亏损环比收窄近20%。
这实际上意味着,京东开始接受一个现实:外卖业务不能永远停留在市场份额争夺阶段。
图片来源:京东外卖微博
更值得注意的是,京东在2026年一季度财报中,已经开始将外卖业务的单均损益改善、收入多元化和投入规模收窄作为重点披露内容。相较于过去强调订单量增长,这些指标显然更接近一门生意真正需要回答的问题。
财务数据也能看出京东投入节奏的变化。
2026年一季度,京东新业务经营亏损为103.52亿元,较2025年第四季度的148.01亿元明显收窄。新业务营收为135.39亿元,较2025年第四季度的140.85亿元有所下降。
营销费用则从2025年第四季度的约253亿元下降至2026年一季度的154亿元,环比减少近百亿元。
到了2026年第二季度,这种减亏趋势进一步得到验证。
根据京东8月13日公布的第二季度财报,新业务实现营收72.6亿元,经营亏损98.54亿元,较去年同期的147.77亿元明显收窄,同比减亏约33.3%。同期,京东集团营销费用为203亿元,同比下降24.8%。京东在财报中也明确表示,外卖业务投入规模同比显著收窄,主要得益于运营效率提升和收入来源多元化。
这里有一个值得关注的变化:京东并没有完全停止投入,而是在尝试将投入从用户补贴转向业务能力建设。
这也是为什么京东管理层开始反复强调供应链、优质供给和运营效率。它们实际上对应着外卖业务的三个核心成本:商品供给成本、配送履约成本和用户获取成本。
如果不能降低这三项成本,京东外卖就很难摆脱补贴依赖。
京东之所以不敢再像2025年那样猛冲,首先是因为财务约束已经变得更加明确。
2025年,京东新业务亏损466.41亿元;2026年上半年,新业务经营亏损进一步达到202.06亿元。尽管亏损正在收窄,但仍然是一笔不小的支出。
更重要的是,京东零售承担着集团利润基本盘的角色。2025年,京东零售经营利润514亿元,2026年一季度经营利润进一步达到150亿元。集团可以利用零售业务的利润支持新业务探索,但这种支持必须有边界。
对于京东来说,外卖可以是战略投资,却不能长期成为一个无法证明自身盈利能力的资金黑洞。
第二个问题,是京东最初寄予厚望的流量协同,并没有展现出足够明确的效果。
京东切入外卖市场,一个重要目的就是争夺高频消费入口。相比传统电商,外卖天然拥有更高的使用频率。如果用户每天因为点餐打开京东,理论上就有机会进一步购买日用品、家电、数码产品等商品。
但流量入口的价值,不在于用户打开了多少次,而在于这些打开行为能否转化为其他业务的实际交易。
从目前公开数据来看,这种协同效应仍然需要进一步验证。
据界面新闻对京东业务数据的梳理,京东秒送模块月活在2025年二季度见顶后出现明显回落,但京东日用百货业务并未同步出现增速下降。2026年一季度,京东日用百货收入同比增长14.9%,说明日百增长仍然受到商品结构、供应链和履约效率等多种因素推动,不能简单归功于外卖带来的流量。
这背后其实存在一个容易被忽视的商业问题:高频消费不等于高价值流量。
外卖用户打开平台,首先是为了满足即时吃饭需求。电商用户打开京东,往往是为了购买具有明确需求的商品。两者在消费场景、决策方式和客单价上存在差异。即便外卖提高了京东App的打开频次,也不意味着用户会自然转化为其他品类的购买者。
京东需要证明的,不是外卖能否带来流量,而是这些流量能否带来足以覆盖外卖投入的增量收益。
第三个问题,是竞争对手并没有给京东留下太多喘息空间。
美团经过多年经营,已经形成了成熟的商家网络、骑手体系和区域配送密度。淘宝闪购则依托阿里生态和流量资源迅速扩大规模。两家平台都有各自的优势,也都不可能轻易放弃外卖市场。
对于京东来说,最难受的地方在于,它既无法像美团一样依靠成熟网络实现极致的履约效率,也很难长期承担与淘宝闪购持续竞争所需要的补贴成本。
这就意味着,京东需要找到一条不同于传统外卖平台的竞争路线。
过去,外卖被赋予了争夺高频入口、抢占市场份额和防守即时零售的多重战略任务。如今,它需要证明自己能够在合理投入下维持用户规模,并逐步改善单位经济模型。
从争夺市场份额,到追求经营质量,京东外卖正在经历一次战略重估。
03
下一阶段的京东外卖,还能拼什么?
在郭庆离开后,京东对外释放的信息是,本地生活业务已经进入以供应链创新为核心的“京东外卖2.0”阶段,新的负责人和管理团队长期深耕供应链领域,未来将更加注重精细化运营、效率提升以及与集团其他业务的协同。
这套表述传递出的信号相当明确:京东外卖正在从起网阶段转向经营阶段。
起网需要的是进攻能力,需要有人能够迅速搭建商家体系、组织骑手队伍、制定补贴策略,并在短时间内建立市场认知。但当业务进入减亏阶段,竞争重点就发生了变化。谁能控制成本,谁能提高供给效率,谁能让用户形成稳定复购,才是决定业务能否长期存活的关键。
新管理团队的供应链背景,正好对应了京东希望强化的方向。
其中,七鲜小厨是京东目前最具代表性的尝试。
与传统外卖平台主要连接餐厅和消费者不同,七鲜小厨试图从供给端重新设计餐饮生产环节。它将外卖配送起点与标准化出餐中心结合起来,通过炒菜机器人、净菜供应链和标准化流程,减少传统餐饮经营中的部分中间环节。
简单来说,传统外卖平台更多是在解决餐厅如何把饭送到消费者手里,而七鲜小厨试图进一步解决饭菜如何生产、如何控制品质,以及如何降低制作成本的问题。
这是一条更符合京东自身能力结构的路径。
京东过去积累的优势并不在于餐饮流量,而在于供应链管理、仓储配送和标准化运营。如果能够将这些能力复制到餐饮生产环节,就有机会在食材采购、库存管理和出餐效率上形成一定优势。
从京东披露的数据来看,七鲜小厨已经有了一定的市场反馈。2026年2月,京东公布上线一周年数据时表示,七鲜小厨每家门店开业三个月后,日均订单量均超过500单。京东还提出,到2026年底推动七鲜小厨覆盖所有一二线城市,并拓展到店自提和团购业务。
但500单只是验证单店需求的起点,还远不足以证明商业模式已经跑通。
一家餐饮门店能否盈利,取决于租金、食材、人力、设备折旧、损耗和配送等一系列成本。机器人可以提高出餐标准化程度,集中采购可以降低食材成本,但这些优势最终能否覆盖前期投入,还需要更长时间验证。
尤其是七鲜小厨如果要实现全国扩张,就必须面对不同城市的消费习惯、食材供应和门店运营差异。供应链可以标准化,但餐饮消费很难完全标准化。
因此,七鲜小厨真正需要证明的,不是京东能不能开出更多门店,而是单店能否在不依赖持续补贴的情况下实现稳定盈利。
除了供应链,京东还需要解决另一个问题:如何让每一笔订单更接近盈利。
外卖业务的单位经济模型,核心在于单均收入能否覆盖单均履约成本、营销成本和其他运营成本。对于平台来说,订单量增长固然重要,但只有订单密度达到一定水平,配送网络才能真正发挥规模效应。
京东在这方面已经释放出一些积极信号。
2026年8月,京东方面披露,过去一年外卖CPO连续下降12个月,用户月度购买频次较年初提升20%。京东同时表示,订单密度提升、补贴效率改善和运营精细化,正在推动单位经济模型优化。
这些变化说明,京东开始将注意力从单纯争夺订单,转向提升订单质量。
但真正决定业务能否盈利的,仍然是几个更具体的指标:用户复购率、单均补贴、单均履约成本,以及商家能够为平台贡献多少收入。
特别是补贴效率。
过去,京东通过低价优惠吸引用户,能够在短时间内迅速扩大订单规模。但如果用户只在优惠力度足够大的时候才下单,那么平台实际上并没有建立真正的用户忠诚度。
京东需要让消费者形成新的消费习惯:不是因为便宜才选择京东,而是因为商品质量、配送体验和餐饮供给值得选择京东。
这也引出了京东外卖一直强调的品质路线。
上线一年,京东拒绝了100万家不符合标准的门店,为全职骑手提供五险一金,并通过低佣金政策降低商家的经营压力。这些动作确实构成了京东区别于竞争对手的品牌基础。
但品质本身并不是壁垒,品质能够持续兑现,才是壁垒。
对于消费者来说,平台拒绝了多少家不合格商家,并不是最终的购买理由。消费者更关心的是,能不能找到真正好吃、价格合理、卫生可靠的餐厅,能不能在需要的时候获得稳定的配送服务。
如果京东只是强调拒绝黑外卖,却没有建立足够丰富的优质供给,那么品质就只能停留在宣传层面。
七鲜小厨的意义也正在于此。它试图通过自营模式,把品质从平台审核标准变成实际的生产和交付能力。
但这条路同样不轻松。自营意味着京东需要承担更多经营责任,既要管供应链,也要管门店、厨师、设备和食品安全。它可能带来更强的品质控制能力,也可能带来更重的资产和管理负担。
京东必须找到两者之间的平衡。
除此之外,京东还在尝试将外卖业务延伸到更广阔的餐饮消费场景。
2026年,京东提出全面拓展到店自提和团购业务,首批计划覆盖百万品质餐饮商家。这意味着京东希望不再局限于外卖配送,而是围绕消费者的餐饮需求,建立包括外卖、到店、自提和团购在内的完整服务体系。
从商业逻辑来看,这是一种合理的尝试。
纯外卖业务需要承担骑手配送、订单调度和即时履约成本,而到店和自提能够在一定程度上降低平台的配送成本。如果京东能够利用已有的用户和商家资源,将外卖流量转化为到店交易,就有机会改善整体业务的收入结构。
但这并不意味着竞争会变得容易。
到店团购市场已经有美团和抖音两大强势玩家。美团拥有长期积累的本地商家网络和消费评价体系,抖音则具备强大的内容分发和流量转化能力。京东要进入这一市场,不能仅仅依靠外卖业务积累的用户数量,还需要重新建立商家运营、内容营销和本地消费服务能力。
这意味着,京东实际上是在进入另一个竞争更加复杂的市场。
更重要的是,京东必须正视一个结构性问题:外卖本身并不是一门容易赚钱的生意。
成熟平台能够实现盈利,通常依赖两个关键条件:足够高的订单密度,或者外卖与到店、广告、即时零售等其他业务形成有效协同。
美团的优势在于长期积累的商家和骑手网络,以及成熟的本地生活生态;京东的优势则在于供应链、物流和零售体系。但京东能否将这些能力真正转化为外卖业务的成本优势,目前还没有得到充分验证。
在市场份额已经回归理性竞争区间之后,京东如果继续追求绝对规模,就意味着重新承担高昂的补贴成本;如果选择控制投入,又必须接受市场份额可能难以进一步扩大的现实。
这是京东外卖最难解决的矛盾。
从这个角度看,郭庆离开只是一个节点,真正发生变化的是京东外卖的经营逻辑。
过去,京东希望通过外卖打开本地生活市场,建立一个能够与美团抗衡的高频入口;如今,京东更需要证明自己能够依靠供应链和履约能力,在一个相对有限的市场份额内建立可持续的商业模式。
这并不是一个多么宏大的目标,却可能比当初冲击市场份额更加困难。
毕竟,烧钱可以买来订单,却买不来用户忠诚;补贴可以换来商家入驻,却不一定能够建立长期供给优势。
对于京东而言,外卖大战真正的胜负手,从来不只是能不能抢到多少订单,而是当补贴退潮之后,还有多少用户愿意留下来。
郭庆带领京东完成了外卖业务的从0到1,而接下来的管理团队,需要回答一个更现实的问题:当京东不再愿意为每一笔订单支付高昂的代价,这门生意还能不能自己活下去?
这才是京东外卖2.0阶段真正的考题。
注:本文头图来源于京东官网。