

本文来自微信公众号: 瞰见Lab ,作者:瞰见·产业观察,原文标题:《整装在中国有多难:贝壳有 44 万经纪人,美凯龙开着 292 家商场,都没能把整装跑通》
“中国整装市场缺的显然不是客户。”
1元。
2026年10月29日10点到30日10点,在上海智澜恒装饰工程有限公司持有的上海家倍得实业有限公司100%股权被挂到京东破产强清平台上的第五次时,仍然没有买家来购买。
11月5日北京商报记者查看该网页后发现,页面显示"流拍可再买"。
拍的不是美凯龙,也不是整个家倍得品牌。管理人在公告中提到标的公司注册资本为200万元,实缴0元,财务账册和经营资料没有接收过来,联络函发出去之后也被退回来了,股权没有经过评估按照现状进行拍卖。破产变价所依据的价格为1元。
有价值的数字都藏在年报中。到2025年的时候,美凯龙的建筑装饰服务业务收入1.08亿元,营业成本1.55亿元,分部毛利率为-43.6%。
同年,中国最大的房地产经纪平台贝壳拥有44.5万名活跃经纪人、5.8万家活跃门店,促成超过560万笔住房交易。但在它的财报20-F里有披露一句:家装业务部分依赖平台房产交易的流量转介。美凯龙经营着74家自营购物中心以及218家受委托管理的购物中心,在全国范围内覆盖了181个城市的区域。
两家看似最不缺客流的公司,一家花约80亿元直接买下成熟的交付队伍,另一家自己下场做整装。但结果是一个只做到"全年经营层面亏损实质性收窄",另一个把分部毛利做成负数、执行主体进了破产清算。
中国整装市场缺的显然不是客户。
📌本文看点
01
-43.6%
分部毛利率
02
44.5万
活跃经纪人
03
31.4%
不是净利率
04
1元
第五次流拍
01
1元拍的不是美凯龙
先把三层主体分开。
上市公司美凯龙(601828)没有破产,2026年前三季度归母净利9304.52万元,已经扭亏。2025年那个-237.22亿元,其中主要是因为投资性房地产公允价值变动损失234.4亿元加各项减值39亿元,年报写明不涉及现金流出,和整装所处的规模相差很大。建筑装饰服务仅占总营收的1.64%。
第二层就是上海智澜恒,整装品牌家倍得的核心落地执行主体,注册资本1亿元、实缴7631.5575万元,在2025年11月3日的时候被上海市第三中级人民法院裁定进入了破产清算程序。它实际经营的地址在红星美凯龙总部A座南3楼。另外一条并行的信息链路是美凯龙爱家,把房产中介与装修捆绑一起进行销售,高峰时约700家门店,之后很多地方也都相继走上了破产之路。
被拍卖的是第三层,智澜恒所持有的上海家倍得实业100%的股权,一家注册资本200万元、实缴0元的公司。
三层分清楚,才不会把一次执行主体的破产读成一家上市公司的倒下。但是区分清楚以后,问题就更真实了:一个拥有全国卖场客流的公司,为什么连一个占营收1.64%的延伸业务都收不住。
02
收入塌了67.5%,成本只退了45.3%
-43.6%很容易被读成"每接到一个订单就亏损43.6%"。年报两张表给出的不是这个意思。
到2025年的时候,建筑装饰服务收入为107,807,713.36元,比去年减少67.5%;营业成本是154,811,231.51元,但是只下降了45.3%。收入少了2.24亿元,成本只少了1.28亿元,两者相差了22.2个百分点,毛利-0.47亿元。

—分母先塌,才有了-43.6%。瞰见Lab制图·据美凯龙2025年年报
项目结算停了,工地、人、售后退不出去。分母先塌,是这张表最直白的解释。
再往下一层就是两种生意之间的矛盾了。卖场的资金来源于招商收取租金,在2025年美凯龙家居商业服务业的毛利率达到61.9%,收入按照租赁合同来确认,并且不需要为任何一个家庭提供施工服务。整装另外一套流程:先垫付主材以及人工费用,回款需要等到验收之后才能实现,固定的报价和"一家一设计"同时存在,每次更改图纸都会导致施工现场等待时间延长,最后的成本就变成了工地上的东西。前者为出租房屋,后者为交付房屋,两者在账期、风险以及组织形式等方面都有所不同。
—长沙雨花区的红星美凯龙建材装饰广场:收租与交付是两门生意。实拍·Wikimedia Commons,摄影Huangdan2060(2021-03-28),CC BY 3.0
钱和责任怎么错开,2026年8月爱空间那次停摆给了一个更硬的样本。8月16日集团发布声明说由于资金和交付的压力,北京子公司要全面休整了,存量项目进入解约定损;并且承认了资金周转不畅、员工欠薪以及供应链上的债务问题,在一些工地无法继续施工。同一次声明中还表示这不是集团破产、停业或者整体经营出现问题的情况,上海、天津、太原、廊坊、郑州、广州等地的子公司都和北京没有关系,并且各自正常运转。
据北京新闻广播"问北京"和网易财闻的实地采访,北京约500户签约业主的工地停摆,创始人陈炜在客户见面会中承认拖欠工人6月、7月工资,并且武汉店已经被关闭了。有的业主提前支付了全款,房子拆到一半,退钱需要打欠条。
钱先收了,工地照样停;品牌在集团,责任在执行主体。
这里不评判个案的好坏对错,只记录一个结构:合同上签字的人是谁、钱进了谁的银行账户、出事时债权向谁申报,这三件事是不一样的。
03
买下交付队伍,也没能把账做正
可以用来否定"找一个专业的团队就可以了"的说法的是贝壳。
2022年4月,贝壳以39.2亿元现金加44,315,854股A类普通股完成对圣都家装的100%收购并表,按当时股价合计约80亿元。到2025年,家装家居分部收入154.26亿元,分部贡献48.44亿元,贡献利润率为31.4%。
31.4%不是毛利率,更不是净利率。港交所FY2025年度业绩公告中的完整表述为:贡献利润率由30.7%提升到31.4%,全年经营层面亏损实质性收窄。同一个公告把家装和房屋租赁分开了来谈,而租赁才是一年中可以实现盈利的部分。英文新闻报道中所使用的词汇为"a significant narrowing of loss"。
2026年的中期报告中,分部的信息附注把口径固定为:贡献=收入-直接相关的变动成本,家装仅扣除材料费用和施工工人的工资;门店的成本、销售营销、管理、研发以及减值费用都放在"不分摊给各分部"的那一栏里,在合并层面对管理层进行审核。根据分部贡献表上的数据来看,收入15,426,141千元,扣掉10,581,816千元,剩下4,844,325千元。这就是分部贡献,并非利润。
2026年上半年更直观:家装收入55.30亿元,同比-26.4%;贡献21.10亿元,去年同期24.26亿元,同比-13.0%。贡献率提高到了38.2%,第二季度达到了39.6%,创下了新的记录,但是盘子却在缩小。中期报告说的就是主动调整经营模式、减少低效率投入、聚焦核心市场、灵活设置展厅。2025年6月底到7月初,圣都在芜湖、泰州、扬州、仪征等地的直营大店陆续停业,并且官方表示并没有制定专门的撤离和关闭门店的方案,只有一部分店铺进行搬迁或撤出属于正常的商业行为。
还有一条藏在审计报告里。FY2025的20-F中把家装分部商誉减值评估列为关键审计事项:集团商誉47亿元,家装分部32亿元;到2025年底测试的结果是没有发生减值的情况,但是公允价值只比账面价值高出9.3%,现金流预测对于收入增长和折现率都很敏感。2026年中期的复核结果仍然是没有发现减值迹象。这两件事情要一块儿写,不能做成"应该减少没有减少"的样子。
标准化这条路上,试过的不止一代。
十余年前,互联网整装的概念从北京北四环那间"家装第一店"出发。那一代叫爱空间:699元/㎡、当年打出20天工期,官网现在写着新房48天、老房55天,100%直管产业工人、不分包不转包,施工进度通过APP进行实时播报。价格、工期、工人、进度等都可以做成标准化的产品。2026年8月份,北京子公司的业务已经停止了;而旗舰店则在2025年9月因为租金的原因被关闭,2026年10月租赁权由梵客家装接手。
2022年的这批就是栖息地了,由理想汽车前总裁沈亚楠打造的"智能新住宅"。按套内面积一口价,官网2026年11月6日首页写L32 41.98万元、Villa 159.98万元起,800多个功能模块,并且采用的是数字孪生的设计方案。但是把家装做成了一个产品之后,落地的东西就更加沉重了:七城全直营体验中心、常州35000平方米木作智能制造工厂、核心产品的自产自销、自建施工和服务团队、统一工具材料、按照标准图纸施工。所谓的互联网改造,在线部分其实是在设计端和获客端进行的;沈亚楠表示,和集中生产汽车不一样的是,智能住宅的"总装车间"分布在每一个家庭里,集成化和一致性体验也就很难实现。
《每日经济新闻》2025年3月的专访里,原文是"目前,栖息地尚未盈利",并且他表示,在达到收支平衡之后还会有一段时间不能实现盈利,并且把毛利挣到的钱用来进行研发。《经济观察网》同月实地采访,已经入住的住户大都认为自己的实际体验超过了他们的预期,并且设计、施工及安装的时间较长也是他们共同的一个缺点;沈亚楠用了"激进"的词来形容之前的承诺,说很难精细到真实家装环境下一颗钉子的连接,大多数的问题都是由装修工人现场自行解决的。
产品化被试了两代,线上被用了三次,现场那颗钉子还在。
04
真正赚到钱的,是没跨出去的那几家
那么我们就来解释一下"赚"字的意思。同年的时候,在几家公司的账目上,"整装"并不是一个相同的科目。
索菲亚整装渠道为259家集成整装企业和2436家零售家装企业供货19.23亿元;而欧派所谓大家居,指的是经销商销售全案产品的方式,年报分产品只有橱柜48.04亿元、衣柜88.55亿元、卫浴10.68亿元、木门10.06亿元,没有"装修服务"这一项。两家2025年归母净利9.01亿元和19.97亿元,赚取的是制造业毛利,并未直接参与交付环节。到2026年前三季度,两家归母分别-75.09%和-67.08%,原因是新房市场的需求疲弱、竞争对手增多以及以旧换新的基数较高,并非是因为整装所造成的。
真做全案交付又赚到钱的,是名雕。2025年扣非4236.60万元,非经常性损益只有46.62万元,占净利1.09%,其中大部分(96.70%)来自于深圳以及珠三角地区,45.79%来自于建材、木制品销售,应收账款周转次数达到231次,基本是先收款再施工。到2026年前三季度的时候,营业收入为4.29亿元,同比-2.03%,扣除非经常性损益后的净利润为1736.90万元,同比+9.39%。同一档里,东易日盛2025年的扣除非经常性损益后-2.60亿元,尚品宅配为-2.48亿元,都是在全国范围内进行连锁经营。
还有一个方向相反的试水。长租公寓头部企业自如于2022年推出了智爱家项目,定位为"产品化定制设计、艺术智能整装",并且坚决不提供套餐式的装修服务或者标准化的产品,而是采用工作室的工作方式,并且拥有一定的生产能力,在报价的时候按照清单来定,闭口合同、0增项,自有工队按图交付,现场装摄像头供业主在APP上看进度。两年只做北京、上海,服务1000多个家庭。公开资料中缺少其财务信息及盈亏情况说明,无法判断是否赚钱,可以肯定的是它把摊子压住了,并没有在全国范围内扩张,或许也是因为盈利水平而未在全国已落地的其他八个城市都展开该项业务。
行业里也有人把这句话说得更直白。据《中国房地产报》报道,在2026年10月份接手原爱空间北四环店的梵客家装,董事长李静在座谈会上讲,北京做到30亿元才考虑第二个直营城市,而且只做三个城市。他认为自己的底气来自于没有外来的融资压力,在单一的城市上做深不做广。
四本账摆在一起,分界线就清楚了:卖货给装企、不碰交付;压住半径、自己交付;拿平台客流去买或建全国交付网络;以及平台本身的撮合佣金和卖场租金。最赚钱的恰恰是最后一样,出事的几乎都在第三样。
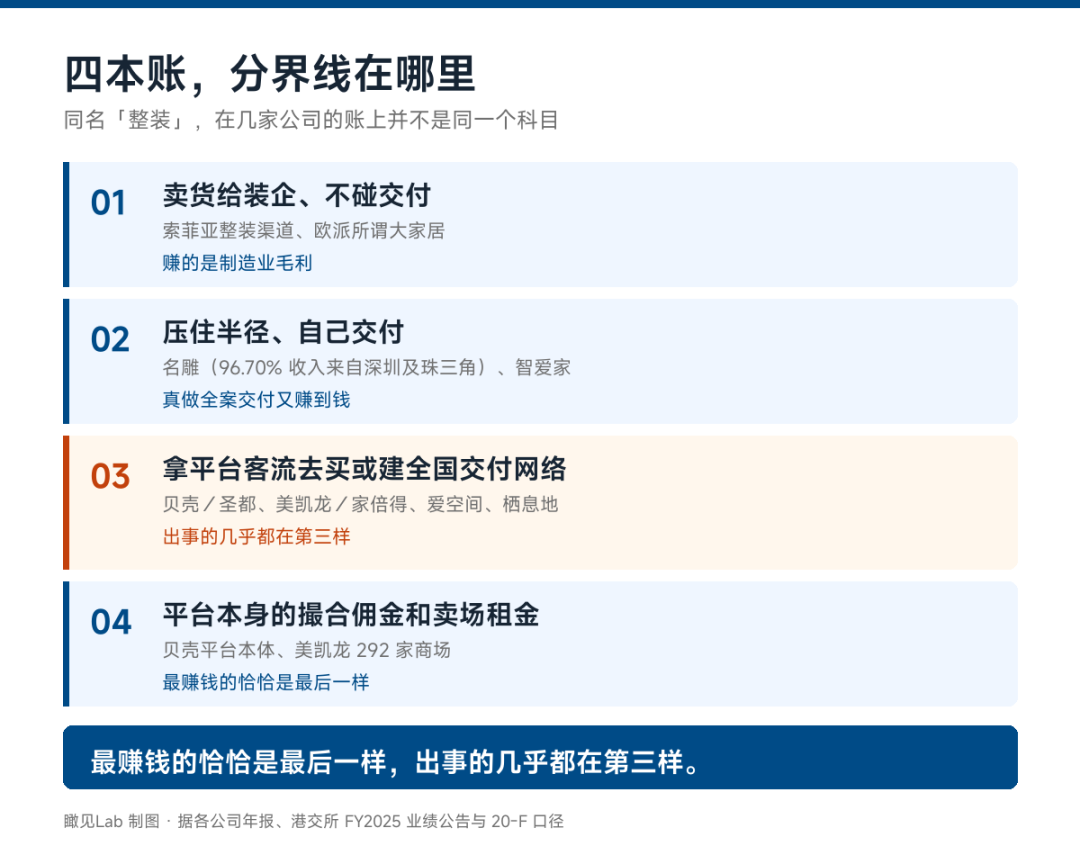
—四本账,分界线在哪里。瞰见Lab制图·据各公司年报与港交所公告口径
谁先掏钱,谁在合同上签字交钥匙,摊子铺到几个城市——三问全落在自己身上,客流再多也补不上。
05
签字之前,先问清三件事
这些账对普通人不是远处的故事。
第一,合同跟谁签。平台的品牌并不能等同于施工的主体,在广告里出现的名字与落款公司的名称可能是不一样的。爆雷之后,债权人需要向实际签订合同的企业管理人进行申报,在美凯龙案件中就是由智澜恒的管理人来负责的。
第二,把钱打入哪个公司的账上。是全款预付、按节点付,还是进第三方存管账户。爱空间那些业主的问题很简单:已经收到全部预付款了,但是为什么还会有资金上的困难呢?装修资金托管在近几年来已经被试水于广州圣都等地,并且行业内也正在探讨是否可以将其作为常规流程来实施,但是它所解决的问题只是关于资金安全的问题,不解决一个城市的模型能不能算得过来。
第三,"整装"到底是供货合同还是交钥匙合同。按品类供货与从设计、施工再到售后服务全部包干交付,属于两种不同的责任方式。签字前问清楚按什么节点验收、延误怎么赔、售后找谁,比看展厅里的样板间有用。
结语
结语
那张1元拍品还在平台上挂着,显示流拍可再买。它背后是一家实缴0元、账册都没接管到的公司,也是一次没走完的延伸。
贝壳有44.5万经纪人,美凯龙有292家商场,两家最不缺客流的公司,都没能把整装跑通。并不是因为它们不知道流量的重要性,是因为从卖货到交付一个家,中间隔的不是客人,是谁垫资、谁交钥匙、把摊子铺多大。
END
关于这篇稿子
本文写作说明
主要资料来源
美凯龙2025年年报、京东破产强清平台公告、贝壳FY2025业绩公告与20-F及各公司年报,另有北京商报、北京新闻广播、每日经济新闻、经济观察网等报道。