本文来自微信公众号: 涌流商业 ,作者:李伟
11月10日下午,贵州茅台召开第三季度业绩说明会。面对投资者关于合同负债下降的提问,公司管理层谈起了正在改变的卖酒方式。
“2026年,公司改变过往向渠道‘压货’的传统市场运营模式,着力推动供给与市场需求动态匹配。”
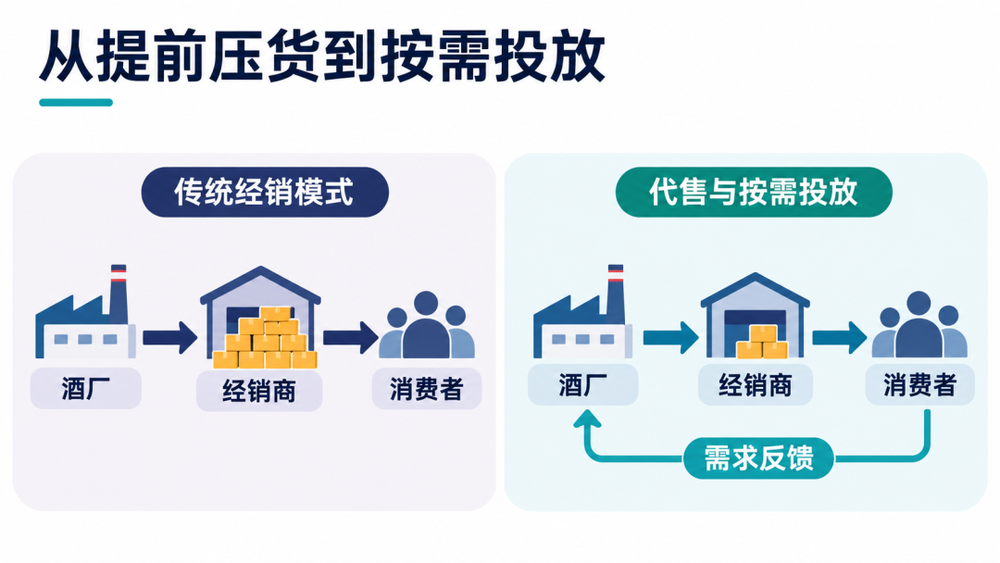
过去,经销商需要提前向茅台支付货款,再把酒卖给消费者。现在,茅台开始根据不同地区、不同经销商的实际销售和库存安排供货,部分产品还采用了代售模式。
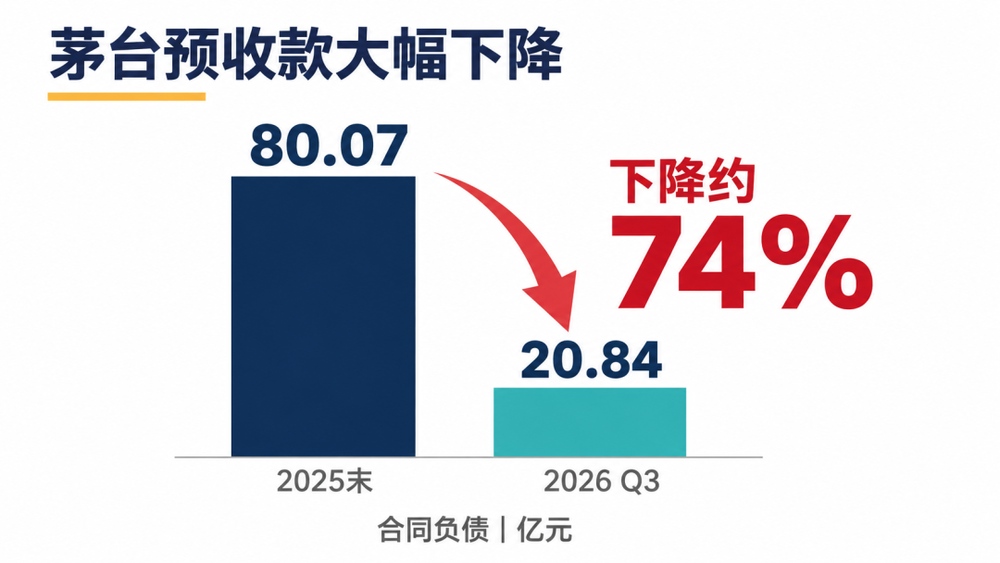
变化反映在报表上:截至今年9月底,贵州茅台合同负债为20.84亿元,较2025年末的80.07亿元减少近60亿元。同期,其他应付款却从52.98亿元增加至68.88亿元。
茅台解释,直销渠道扩大、部分产品转为代售,以及按照实际需求安排供货,都会减少传统预收款。同时,公司从代售渠道收取履约保证金,推动其他应付款增加。
这家长期拥有强大渠道控制力的白酒巨头,正在重新安排厂家与经销商之间的资金、库存、销售关系。
变化发生在白酒行业低迷之时。
今年第三季度,茅台营业收入402.67亿元,同比增长3.08%;归母净利润199.51亿元,同比增长3.78%。前三季度,公司营业收入1309.71亿元,同比增长1.96%,归母净利润644.67亿元,同比下降0.25%。
茅台依然拥有很高的盈利能力,但在11月的业绩会上,管理层反复强调的不是增长速度,而是需求、渠道库存、价格稳定。
经销商生意变了
经销商曾是白酒企业重要的资金来源。在传统经销模式下,厂家通过经销商组织产品销售,部分货款提前收取。经销商拿到产品后,再通过自己的网络寻找买家。
对白酒厂家而言,这套模式有明显优势:货款回笼早,销售网络覆盖广泛,终端库存和销售环节中的经营风险由经销商承担。
在市场景气时,经销商愿意提前付款、增加库存,既是对未来销售的押注,也是对品牌价格的信心。
茅台过去一直是这套模式的受益者。但白酒消费环境发生变化后,渠道库存成了问题。
今年8月,茅台管理层在半年度业绩说明会上谈到传统商业模式的局限,指出多级分销、逐级压货的经营方式远离消费者。毕竟,实际消费需求下降,经销商的资金与库存压力逐渐累积。
茅台今年开始尝试不同的办法。
从4月起,公司对部分产品推行代售模式。按照11月10日业绩会的解释,这种模式下产品物权不转移,经销商不再像传统买断式经销那样,必须先取得产品所有权,再自行组织销售。
茅台还建立了根据市场需求动态投放产品的机制。公司观察每个区域、每家渠道商的实际动销和库存,再决定供货数量,相关货款在投放前支付。
这让茅台与经销商的关系发生了变化。过去,厂家可以通过经销商提前打款的积极程度观察渠道需求。现在,公司需要更多地关注酒究竟卖给了谁、卖出去多少、经销商手中还剩多少库存。
2025年末,贵州茅台合同负债还有80.07亿元。到了今年9月底,这项余额仅剩20.84亿元,九个月减少了约74%。管理层在业绩会上解释:“预收账款的规模大小,已不再是衡量市场供求态势的主要指标。”
其他应付款有所增加:截至9月底,余额达到68.88亿元,比2025年末增加15.90亿元。公司披露,4月推行代售后,按照合同收取的履约保证金是增加的原因之一。不过,茅台没有单独披露保证金金额,不能将其他应付款的全部增量归因于代售。
茅台仍然需要经销商,但不再希望单纯依靠提前收款和渠道库存来组织增长。
吨酒收入降了
渠道在改革,价格也在调整。
11月10日业绩说明会上,茅台对毛利率变化给出了一些解释。今年前三季度,公司产品销售量同比增加,但全系产品吨酒综合单价下降。营业成本因此增长快于收入,导致毛利率同比略有下滑。
茅台卖了更多的酒,平均每吨酒带来的收入少了。这不代表飞天茅台等单品在降价,吨酒综合收入还受产品结构、各产品销售占比的影响。但它至少说明,量价组合已经不同。
今年8月,茅台管理层曾回顾过去几年的产品经营。过去五年,茅台酒吨酒综合单价提高近30%。但到了2025年底,除53度500ml飞天茅台外,其他茅台酒产品出现了大幅价格倒挂。
价格倒挂,就是产品在市场上的实际交易价格低于相应渠道的进货价格。经销商即使能够拿到酒,没能按照厂家设想的价格卖出去。这让过去依靠产品升级、提高平均售价的经营方式遇到阻力。
2026年,茅台陆续调整产品供应和价格体系,把稳定市场价格、控制渠道库存列为重要工作。过去的一些高附加值产品,需要重新适应实际消费需求。厂家不能只看向渠道发出了多少货,还要考虑消费者是否愿意按照这个价格购买。
茅台对供给的调整,也延伸到了生产端。
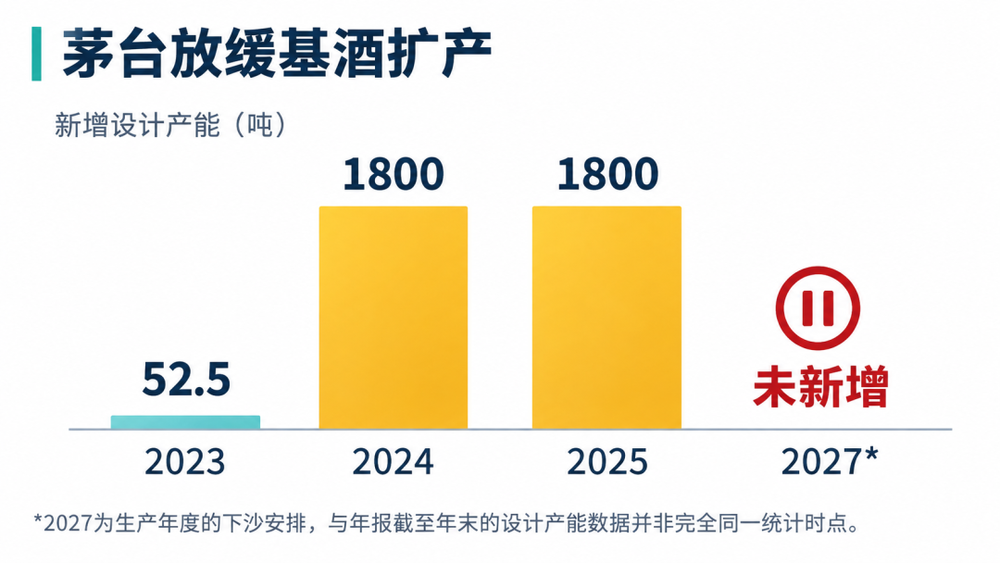
11月10日,管理层透露,2027年度贵州茅台酒下沙生产已经结束。经过前期综合评估,公司没有新增茅台酒基酒产能。
这与过去几年的扩产节奏形成反差。2023年,茅台酒基酒设计产能为42795吨,较上年增加52.5吨。2024年和2025年,设计产能连续两年分别新增1800吨,到2025年底达到46395吨。
不过,2022年茅台酒设计产能也曾保持稳定。所以此次没有新增产能,并非近年来首次出现。茅台仍有在建的技改项目,也没有宣布停止既有产能建设,未新增产能也不等于减少产量。
但与过去两年每年新增1800吨产能相比,管理层如今更加明确地把产能释放与未来市场需求联系起来。在调整产品价格、改变经销商供货方式之后,茅台也开始重新审视未来需要增加多少生产能力。
11月10日,管理层承认,白酒行业仍处于深度调整之中,消费需求疲软、消费场景减少的态势并没有根本改变。对于改革后的经营目标,公司给出的表述是:“不能唯指标,更不能竭泽而渔。”
i茅台,从抢酒到买酒
普通消费者感受茅台渠道变化,最直接的地方可能是i茅台。
2022年3月底,i茅台开始试运行。当时平台主要采取预约申购的方式,首批只有少数产品,最受关注的53度500ml飞天茅台没有上线。
即使消费者每天参与申购,也不意味着一定能够买到酒。对于许多人而言,这款官方应用首先是一款抢酒软件,而不是普通的网店。
2026年,这种情况变了。1月1日,53度500ml飞天茅台正式进入i茅台,消费者可以以1499元的原价购买。
此后,茅台调整产品价格,使价格进一步接轨市场流通水平。平台还扩大产品覆盖范围,把年份茅台、精品茅台、生肖酒等纳入。
到了11月10日,茅台管理层表示,i茅台已经基本上线贵州茅台酒和茅台酱香酒全系产品。i茅台将从当前的“抢购”模式,逐步转向满足消费者需求的日常售卖模式。
但这还不意味着飞天茅台已经可以不限量、随时购买。公司尚未公布所有产品转为日常售卖的时间表,实际购买仍需遵循限购规则。
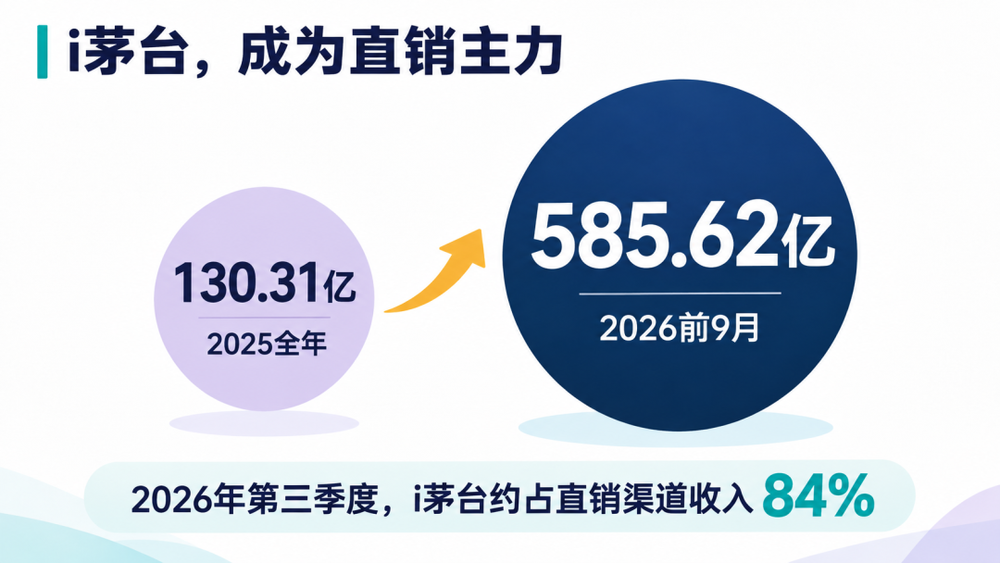
2025年,i茅台实现酒类收入130.31亿元。2026年前三季度,这一数字已达到585.62亿元,约为去年全年的4.5倍。
根据半年报与三季报累计数据计算,今年第三季度,i茅台实现收入约182.99亿元,约占当季直销渠道收入的84%。
其中既有原来其他渠道销售的产品转移至i茅台的影响,也有公司产品供应和价格体系调整的作用。
线上渠道扩大,不意味着茅台会放弃线下经销商。11月10日,有投资者专门问到代售模式运行情况。
茅台管理层回答,目前代售总体运行平稳,销售符合预期,并依托社会渠道商门店,与i茅台形成了“线上管效率与触达、线下管转化与服务”的协同机制。
按照公司此前公布的代售流程,消费者可以在线下门店了解产品,通过扫描专属二维码进入i茅台完成下单和支付,再由门店提供提货等服务。
在这种安排下,经销商仍然面对消费者,但不再只是提前买下酒、等待转售。对于茅台而言,线上交易可以帮助公司了解消费者购买行为,而不只是经销商的进货数量。
茅台也承认,代售模式仍需进一步完善,未来需要协调直营渠道与社会渠道之间的利益。i茅台卖出越来越多的酒,厂家如何分配产品、价格与服务收益,依然是需要解决的问题。
茅台还需要经销商
2025年,贵州茅台直销收入达到845.43亿元,已经超过842.32亿元的批发代理收入。
到了2026年前三季度,直销渠道实现收入737.74亿元,批发代理渠道为571.20亿元。
直销和批发代理还具有不同的盈利结构。2025年,茅台直销渠道毛利率为94.58%,批发代理渠道为87.86%。
两者之间的差异,既受销售渠道影响,也受到产品结构等因素影响,不能简单根据毛利率差距,推算茅台扩大直销后能增加多少利润。
直销渠道扩大,也意味着茅台需要承担更多直接销售、消费者运营和服务成本。在11月10日业绩说明会的最后一个问题中,管理层重新定义了两类渠道的作用。
自营渠道,包括i茅台和自营门店,主要发挥平衡器、稳定器的作用;社会渠道则发挥转换器、放大器的功能。
茅台还在用经销商,但已经不再主要靠经销商提前打款和囤货来实现增长。合同负债从80亿降到20亿,i茅台从抢购转向日常售卖——这些变化都指向同一件事:厂家开始自己盯着酒到底卖给了谁、卖了多少、库存还剩多少。这个调整的效果,要等下一轮双节和淡季才能看得更清楚。