

本文来自微信公众号: 豹变 ,作者:陈法善,编辑:刘杨
10月新势力销量两极分化:增程在国内退潮,头部车企各自转向,靠空间玩法突围的新品和海外市场,成了增程的新出路。
小米汽车月销量站上5万辆,理想跌破3万辆,鸿蒙智行滑落至3.3万辆,其中问界单品牌同比下滑54.7%至2.2万辆。10月,头部“新势力”交出的销量成绩单,形成了鲜明反差。
就在之前的8-9月,小米的交付分别为3万和4万辆,9-10月的连续攀升,主要靠9月上市的增程系列澎程拉动。而理想、问界的走低也在意料之中,今年以来,整个增程赛道持续萎缩,二者销量的滑坡,既是行情变化最直观的体现,也有各自战略与经营层面的原因。
同在一条赛道,为什么有的放量、有的退坡?当新能源车渗透率逼近七成、行业整体增速放缓,什么样的车更容易撬开消费者的钱包?
退潮的赛道
10月,小米汽车卖出5万辆,结合澎程上市前的6-8月,小米月销量稳定在3万辆左右,若纯电车型销量大致持平,可据此估算澎程系列10月销量约2万辆。
此前,小米官方披露,澎程上市后30天累计锁单超7万辆。作为全新车系,澎程在发布会脉冲、预售蓄水、核心用户集中释放的作用下迎来“开门红”,在车市本是常态。但如果将这个销量跟持续走弱的增程赛道对比,就不难看出,增程内部也在分化。
对比看,问界在10月的交付量为2.2万辆、同比下滑54.7%;理想交付2.9万辆,同比下降8.6%。如果把时针拨回一年多以前,这两家月销量都曾站上4万辆以上。
这并不只是理想、问界面临的问题,而是整个增程赛道在退潮。乘联会数据显示,9月增程零售8.8万辆、同比下滑17.3%,在新能源零售中的份额回落到8.1%;上半年,增程批发量同比下降13.1%,是纯电、插混、增程三条路线里唯一负增长的品类。
退潮的直接原因,是随着补能设施的完善,增程“可油可电”的优势在缩小。同时,“冰箱彩电大沙发”等卖点成了很多车的标配,进一步削弱了增程的吸引力,用户的注意力转向更底层的空间价值。而露营、长途自驾、全家出行的需求持续升温,灵活多变的车内空间,正取代堆料式配置,成为新的竞争抓手。
澎程N70和N90卡位20万至30万元的家庭用车场景,在上市预热阶段,一张车顶帐篷的传播图戳中不少用户。甚至有友商为抢占用户心智,“连夜”在自家车顶加装外置帐篷。友商的跟风说明,当增程车越发同质化时,车内空间拓展、全家出游场景对用户的吸引力凸显。
但主打百变空间,并不意味着一定能跑通市场,极氪MIX就是一个典型参照。它被定义为中型MPV,隐藏式B柱搭配电动对开门,前排座椅能向后180度旋转,跟后排成对坐的会客模式。当时,极氪主打的卖点,就是露营、在车内涮火锅等全家出游场景。
不过,这是家庭用户的刚需吗?MIX是纯电版,全家出游跑长途的场景,先把续航焦虑的“奶爸”过滤了一遍。而它的5座布局,又把最有付费意愿的“大家庭”挡在了门外。特别是二胎家庭要装两个安全座椅,传统MPV的7座布局明显更实用。而露营时在车内涮火锅的场景,看似美好,但社媒上不少人评论称,“都出去露营了,谁还在车里吃火锅,不嫌味道大?”多重因素作用下,MIX的多变空间跟用户的需求并不合拍,导致9月该车销量仅有91辆。
近年来,自驾露营、床车过夜的出行方式热度快速走高。在短视频平台,逢年过节的高速服务区挤满自驾“床车”出游的人;小红书上,把电车改成“床车”的帖子热度居高不下。想偶尔追逐诗和远方,但买房车太不实用,越来越多家庭希望一辆车可以兼顾日常通勤、露营休憩、临时过夜等复合场景。澎程对外打造的卖点,恰好契合了这一需求。而露营地、偏远景区往往充电不便,增程车不必为补能发愁,这也让“床车”玩法与增程更为契合。
从本质上看,澎程首销走红或许更像是增程赛道的需求再分配,而非拓宽市场。在赛道整体萎缩的背景下,需求从部分传统车型流向更打动人的新品,此消彼长之下,10月销量出现了两极分化。不过,首销月的热度能否延续,还要看接下来几个月的表现。
单品爆款与产品矩阵
小米跟理想、问界不同的销量走势,表面看是产品力的竞争,背后则是资源配置与战略选择的较量。
小米的思路是爆款逻辑,纯电只有轿车SU7、SUV YU7两款,车型数量保持克制,集中资源把单款打透,入门配置就给得很足。因为在目前的车市,单一细分市场已充斥大量同质化车型,只有成为爆款才可能获得更多关注,否则难免被边缘化。有这两款纯电车守住基本盘,增程的澎程负责扩圈,覆盖纯电车型难以触达的家庭用户。
相比之下,理想销量走低更多是主动战略调整的结果。理想靠增程起家,但过去一年明显把重心转向纯电。据乘联会统计,今年前三季度,理想i6卖出超16万辆,对销量的贡献超五成,而增程L系列在持续走弱。当增程大盘萎缩,叠加新老车型交替的断档,理想月度销量波动被进一步放大。
而问界的销量下滑,更多与资源分配和外部扰动有关。问界之外,鸿蒙智行旗下还有智界、享界、尊界、尚界相继铺开,多品牌矩阵本意是覆盖更广泛人群,延续的是“多生孩子好打架”的产品思路。可商超门店的展示面积和营销资源有限,分摊到多个品牌后,单款车型能获得的曝光和渠道支持都被稀释。10月,问界之外四界合计才约1.1万辆。
更深一层看,这与华为坚持不造车的战略定位有关。作为技术供应商,华为同时服务多家车企,资源天然要分散到不同品牌、不同项目上,很难像小米那样把力量集中到一款车上。这种模式的长处是覆盖面广,代价则是单款车型拿不到同等强度的投入,也容易因一家的产品事件波及整个生态。近期,尊界V800的制动踏板支架断裂事故,就让鸿蒙智行的口碑受到牵连。内外因素叠加,构成问界市场表现承压的重要背景。
放到整个增程赛道看,头部车型也在普遍缩量。中汽数研的统计显示,1-9月,全行业只有理想L6和问界M7两款增程车的平均月销量保持在5000辆以上;销量第4至10名的车型,平均月销量在2000至3000辆左右。
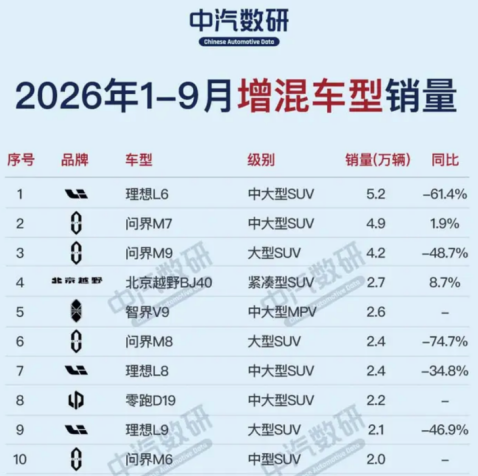
也就是说,虽然不少品牌扎堆推出增程车,但大多数最终成为陪跑者,很难持续站稳市场。前十名中理想、问界占了7席,但理想L6、问界M8、问界M9同比分别下滑61.4%、74.7%、48.7%,头部车型自身也在退坡。当行业从增量扩张转向存量竞争,销量向少数品牌集中,而头部老车型一旦掉队,新品就有机会接住流出的需求。
增程的新战场
当增程在国内退潮时,在海外却在放量。乘联会统计显示,9月增程车出口约3万辆,去年同期仅0.5万辆。
国内国外不同的走势表明,增程的问题不在技术本身,而在于适用的市场变了。在国内,补能基础设施不断完善,用纯电更划算。而在充电设施薄弱、油价便宜、长途距离又长的中东、中亚和拉美地区,增程“可油可电”的价值反而更突出。出海的车企,也将市场重点放在了这些地区。
理想做增程起家,当国内市场转向纯电的同时,于2025年年中正式启动出海业务,目前已进入沙特、阿联酋、乌兹别克斯坦、哈萨克斯坦等中东和中亚国家,主推的正是L系列增程车。而面向欧洲,则计划用纯电i6去打开市场。把增程放在更适合的市场,是理想出海务实的一步。
小鹏汽车也在调整动力路线。今年5月,小鹏GX在国内正式上市,搭载新一代增程系统,之后选择将中东作为增程车出海的重点市场。相比国内,中东充电网点较为稀疏,而长途自驾和沙漠出行需求旺盛,恰好契合增程“可油可电”的优势。
零跑已连续霸榜“新势力”销冠,主要是借助Stellantis的海外渠道,并在不同地区投放适配车型。如在欧洲,走量的是纯电车型,而在充电条件薄弱的拉美等地区,更多投放增程车。
小米在“新势力”中出海较晚。今年4月,雷军在2026北京国际车展上表示,小米汽车将于2027年出海,采取先难后易策略,首站选在了德国。对刚在国内验证完纯电爆款的小米而言,先用纯电在欧洲站稳脚跟,也在情理之中。即便手握增程的澎程,小米出海仍选择纯电先行,同样说明动力路线要看目标市场。
“东边不亮西边亮”,当增程在国内逐渐式微,却能在海外市场找到更适合的天地。这其中既有产品竞争力的原因,也是不同市场补能条件、用户出行习惯导致的。销量好坏,关键在于产品能否贴合当地的使用场景。