本文来自微信公众号: 深氪新消费 ,作者:朱末
这是深氪新消费第2321期分享:
一个靠“中年体面”吃饭的牌子,被中年人和年轻人同时嫌弃之后,凭什么又杀了个回马枪?
都说中年男人的消费是市场洼地,却偏偏有个“不信邪”的国产服饰品牌,在这片洼地里挖出了堪比奢侈品的利润金矿。
它不请顶流、不搞联名、也不进直播间喊“321上链接”,连logo都常年被吐槽“土”。可就是这么个“闷”牌子,交出了一份让整个服饰圈坐不住的财报:2026年上半年营收26.01亿、净利4.91亿、毛利率75.88%。
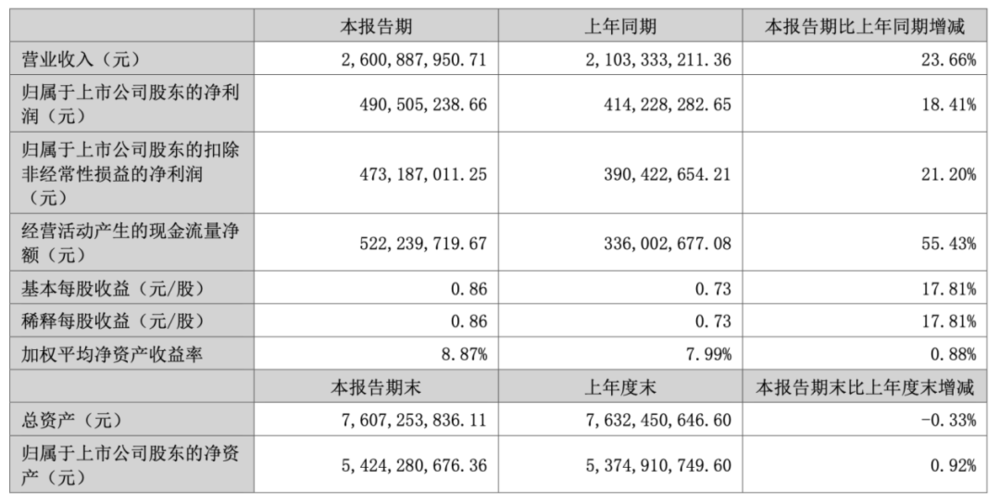
这是什么概念呢?没有对比没有伤害,比音勒芬2026年上半年的毛利率,比爱马仕同期的71.14%还高出四个多百分点;而同期20家已披露中报的A股服饰公司毛利率均值,它一家顶人家一个半,堪称彪悍。
数据摞在一起,你会以为这是一家春风得意的公司。可就在一年前,它还是另一副模样:2025年净利暴跌29.46%,四季度单季亏损6892万,股价两年腰斩,库存压到352天,媒体给出了“卖不动”的判词。
一边是毛利率高过爱马仕,一边是被“中年危机”按在地上摩擦——同一家公司,两张脸,中间只隔了一个转身的工夫。
它就是比音勒芬,一件POLO衫敢卖到千元以上的国产高尔夫服饰品牌。捧红它的,是一群被网友喊作“中登”的中年男人,他们的画像多是中小企业主、公务员、国企中高层,这群人不缺钱,缺的是“穿什么不出错”的答案,怕的是“花了钱还显廉价”,谁能替他们把这份焦虑稳稳接住,谁就能把一件成本几百块的衣服,卖出四位数的价格。
可以说,这门生意的本质,是收“体面税”。可“体面税”最要命的地方也在这儿:收税的对象会老、会退休、会退出舞台,而新的一代,未必愿意为上一代的体面买单。为了敲开门,比音勒芬请过流量明星、开过大店,却始终没舍得动那条定价线,因为降价,等于承认“中年体面”不值这个价,可不动价,年轻人又不买账。
那么问题来了:一个靠“中年体面”吃饭的牌子,被中年人和年轻人同时嫌弃之后,凭什么又杀了个回马枪?这一年的翻身,到底是补上了短板,还是只把同一批人又狠狠榨了一遍?
拿捏中年“体面焦虑”
比音勒芬如何走红?
服装赛道里高手林立,平价者走量,高端者做奢。可很少有品牌像比音勒芬一样,靠精准拿捏一群中年男人“怕出错”的执念,硬生生开辟出一片别人挤不进来的高价自留地。
时间倒回至2003年。这一年,温州商人谢秉政在广州创立比音勒芬,他早年做过印刷,后来又代理华伦天奴、圣罗兰,经手过一众国际大牌,谢秉政看透了国内高端男装的痛点:正装死板压抑,休闲款随意廉价,中年男性想要低调显贵的选择,少得可怜。
借着高尔夫这个自带精英滤镜的赛道,比音勒芬横空出世,品牌名“Biemlfdlkk”取自一位法国设计师,logo则是个挥杆打高尔夫的绅士,跟拉夫劳伦的马球衫颇有几分神似。这层精心包装的“舶来感”,从观感上就和国内土气男装划清界限。
之后,比音勒芬的打法,每一步都踩在了同行的盲区里。别家抢商圈黄金铺位,它盯上机场、高铁站,能频繁往返空港的人群,本身就是筛选过后的高价值客群,旁边挨着奢侈品牌门店,不用大肆宣传,圈层氛围感就能自动拉满。
产品巧思则全部瞄准中年男人的身材短板与懒人需求。爆款小领T,5厘米黄金领高,不勒脖子、不显臃肿,还能巧妙修饰肩颈线条;衣身剪裁悄悄做了收肚处理,适度藏住啤酒肚,不用靠紧身面料强行塑形;面料耐造抗皱,反复机洗数百次领口不易变形,不用费心熨烫打理。上班开会、商务洽谈、休闲打球,一件衣服通吃绝大多数场景。
别的品牌拼上新配色、新奇设计讨好年轻人,比音勒芬偏要反其道而行,拒绝花哨元素。它吃透一个底层逻辑:这群中年消费者不在乎新款迭代速度,最怕穿错、穿廉价。只要品牌持续输出“稳、得体、不出错”的标签,复购自然源源不断。
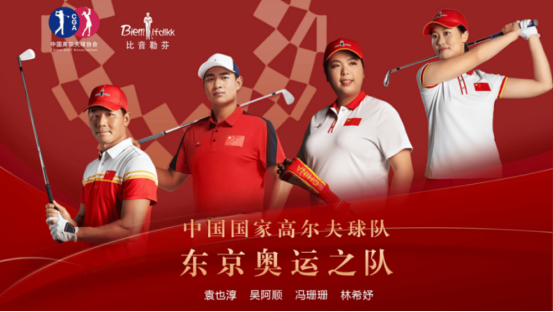
2013年,比音勒芬击败一众海外品牌,拿下中国国家高尔夫球队的赞助资格,国家队战袍的背书,直接把“高端专业”四个字钉进消费者心智。有了官方光环加持,千元定价不再突兀,客户心甘情愿为这份身份认同买单。
2016年,比音勒芬登陆深交所,拿下“中国高尔夫服饰第一股”的头衔,开启长达十余年的增长神话。从2011到2023年,它连续13年营收、净利润双涨,毛利率长期稳定在75%以上,甩开绝大多数国产服饰品牌。
但这份漂亮的毛利里,藏着一个常被忽略的真相:它赚的是“圈层定价权”的钱,不是“产品力碾压”的钱。设计靠版型微调,生产靠外包代工,面料靠供应商,真正稀缺的,是它替中年男人省下的“选择成本”和“面子成本”。
这份高溢价,天生带着天花板。它的繁荣高度绑定特定年龄段客群,一旦核心人群慢慢老去,新世代不吃这套面子逻辑,神话随时会踩下刹车。
风光有多耀眼,后续转型的包袱,就有多沉重。
重金烧钱搏年轻化
却变成两头不讨好
在净利飙到9.11亿的历史顶点后,比音勒芬再没翻过那座山。
比音勒芬不是没有嗅到危机,恰恰相反,它很早就看清:依靠“中登”捧红的体面生意,终究是一门坐吃存量的买卖,于是一场声势浩大的年轻化自救,轰轰烈烈拉开帷幕。
只是这场转型,从一开始就自带拧巴的底色。它的动作看起来面面俱到:签下新生代流量明星,一改低调形象;重构英文标识,换掉拗口难记的旧拼写;推出MOTION户外支线,往当下爆火的户外赛道里挤;门店也从机场高铁站,大举开进城市核心商圈,主动靠近年轻消费群体。
可它始终不敢碰最核心的那根红线——定价体系。千元起步的POLO、两千上下的外套,价格门槛纹丝不动。原因并不难猜,一旦降价,多年苦心搭建的高端体面人设瞬间崩塌,老客心中的身份价值会大打折扣,赖以生存的根基直接动摇。
但年轻人不吃这套账,同样的预算,他们有迪桑特、始祖鸟等一众选择,设计更潮、风格更自由,不必为一套“不出错的中年社交模板”买单。一边不肯降价,一边想吸引年轻人,本质上还是想用老圈层的逻辑,去驯服一套完全不一样的消费审美,注定左右为难。
另一边,陪伴品牌一路走过来的老客,也慢慢心生隔阂。他们选择比音勒芬,图的就是沉稳内敛、低调得体。当品牌开始频繁捆绑流量明星、追赶户外潮流,在他们眼里,这份熟悉的稳重感正在消失。新客嫌贵不买单,老客嫌变味慢慢疏离,一手精心打造的圈层生意,硬生生陷入两头落空的尴尬境地。
90后少东家谢邕接手之后,更是打出一剂激进扩张猛药。2025年全年,直营门店一口气净增117家,门店数量猛涨,收入却没能跟上节奏,直营渠道收入仅仅微增6.89%,大量固定成本吞噬利润,直接引爆四季度的上市后首次单季亏损。同年销售费用突破20亿,同比大涨25.2%,广告费用涨幅超过五成,大把钞票砸出去,换来的却是增收不增利的惨淡局面。
更雪上加霜的是那笔7亿的海外并购。比音勒芬重金拿下CERRUTI 1881、KENT&CURWEN两大海外商标,本想用多品牌矩阵抬高天花板,结果团队没有对应的操盘能力,收购而来的资产持续失血,运营主体累计亏损超1.6亿,最后只能结算注销,草草认亏离场。
资本市场最先给出负面投票,股价持续下探,两年之内近乎腰斩。与此同时,库存警报也同步拉响,2025年存货规模突破11.5亿元,周转天数飙升至352天。服装行业最怕库存积压,毕竟,堆在仓库里的货品,每多放一天,减值风险就加重一分。
在高投入、高库存、高费用的三面夹击下,比音勒芬的光环肉眼可见地暗了下去。
业绩强势回暖背后
复苏抑或短期回光?
然而,就在外界默认比音勒芬会在转型泥潭里持续沉沦的时候,比音勒芬却甩出了一份极为亮眼的成绩单。营收、净利润双双高增,毛利率依旧坚挺,现金流更是大幅回暖,一时间,不少声音高呼“衣中茅台王者归来”。
但热闹的财报数字背后,藏着的究竟是打通增长闭环的破局,还是靠投流和存量收割换来的短暂喘息,依旧要打上一个大大的问号。
这轮反弹,最大推手是线上渠道的爆发。上半年电商营收近乎翻倍,营收占比抬至16.63%,线上毛利率甚至高于线下直营。抖音、天猫热销的主力不再是经典POLO衫,而是MOTION系列冲锋衣、软壳,曾经忌惮电商、担心打乱价格体系的比音勒芬,终于学会在线上讲产品故事。
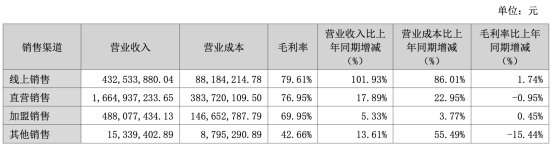
只是这份高速增长带着浓厚的买量痕迹,2026上半年广告费同比上涨91.56%,电商服务费上涨97.05%,业绩和投放深度绑定,哪天线上不靠投流、靠品牌词搜索和老客复购自然长,才算真破圈。
当然,积极信号同样存在。线上客群结构持续优化,85后、90后新增用户占比稳步提升,2025年新增用户里“85后”超50%,线上“90后”超60%,年轻群体不再对这个品牌完全避而远之。
与此同时,老客底盘没有崩盘,会员复购率稳住四成以上,在门店大幅扩张的前提下,单店营收还实现了正向提升。营销费用也开始收敛,不再不计成本撒钱扩张,前期铺出去的门店、产品线,慢慢进入消化周期,一攻一守,共同托举了业绩回暖。
但几颗定时炸弹依旧悬在头顶。库存困境首当其冲,352天的周转天数并未明显好转,存货减值计提还在大幅增加;多品牌布局的坑,比音勒芬还没有罢手,7亿收购的学费刚交完,转头又拿下日系户外大牌Snow Peak国内经营权,喊出“再造一个五十亿品牌”的宏大目标。奢侈品、高尔夫男装、日系户外,三套完全不同的品牌逻辑、运营团队和用户圈层,想要同时玩转,难度可想而知,稍有不慎,又会变成持续烧钱的恶性循环,分流主品牌的资源与精力。
说到底,这次回暖,更像是一场止血战,而非脱胎换骨的重生。它证明了这个品牌韧性够强,扛过了最难的转型期带来的冲击,但它最核心的矛盾,自始至终没有根治:它依然不敢为年轻人重构定价体系,年轻人认可的只是户外单品,未必愿意接纳它赖以生存的“体面税”逻辑,流量可以采购,爆款可以跟风,但新一代消费者的价值认同,无法靠直播和单品强行换取。
比音勒芬能不能站稳,不能看半年财报赚了几个亿,而在于能否跳出单一的“体面”叙事,让年轻人自愿为品牌价值买单。
做不到这一点,眼下的热闹,终究只是短暂回光。