
本文来自微信公众号: 冯伟冯大白 ,作者:冯大白
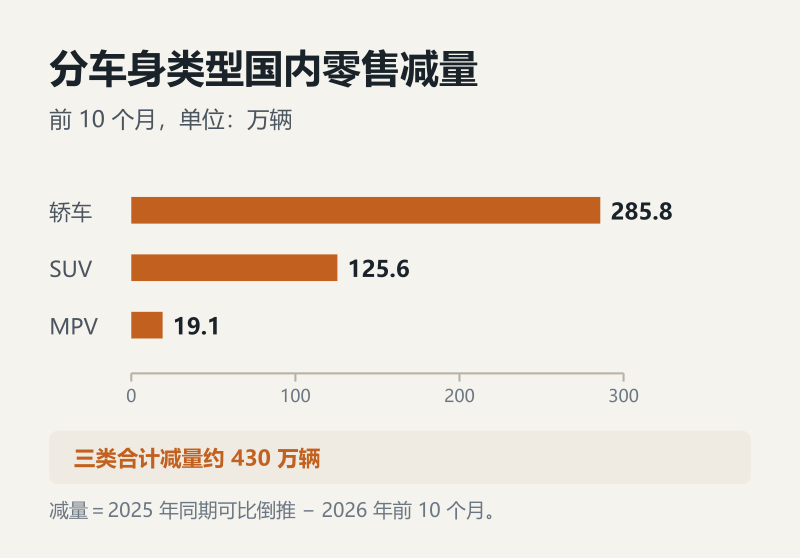
今年前10个月,国内狭义乘用车零售少了约430万辆,其中约286万辆是轿车。原来动辄月销两三万辆的朗逸、速腾和轩逸,去年10月合计卖了8.1万辆,今年同月只剩3.5万辆。新能源渗透率在10月升到67.5%,同月的新能源车也少卖了13.7%。
即使明年开始回暖,国内车市也很难很快卖回去。乘联分会预计今年全年零售约1850万辆,明年在政策和市场环境没有超预期变化的情况下,可能增长0%至5%。按最乐观的5%算,明年约卖1943万辆,离2025年的2374万辆仍差约432万辆。以1850万辆为起点,单年涨28%左右才能回到那个位置。换成一个简单的算术情景,即使每年都涨5%,也要到第六年才超过去年的销量。这笔账算的是回去有多远。究竟需要多久,要看今年少掉的买家还有多少会回来。
入门小车少掉的量,高一级也没接住
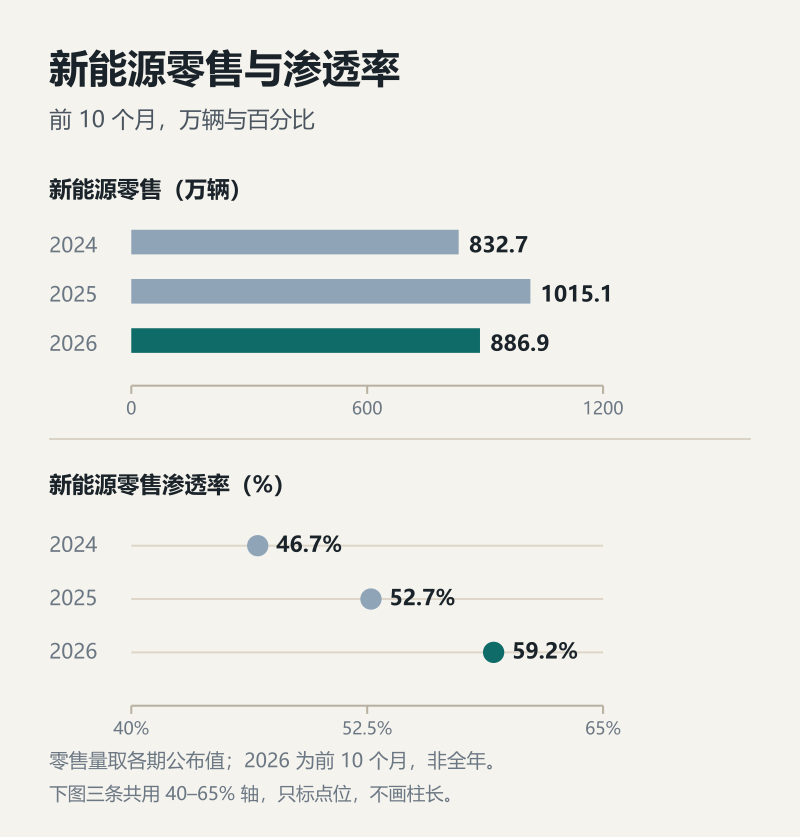
SUV前10个月少卖约126万辆,份额反而从约49.8%升到55.6%,因为轿车跌得更快。新能源也有同样的反差。2024年、2025年和今年前10个月,新能源渗透率分别是46.7%、52.7%和59.2%,升幅相近。今年同期新能源零售886.9万辆,同比却少了12.9%。10月,普通混动零售还增长28%,纯燃油则下降51%。按累计销量倒推,新能源少了约131万辆,其余动力少了近300万辆。新能源在国内销量里的位置更大了,还没有走出整车市场的这次下滑。
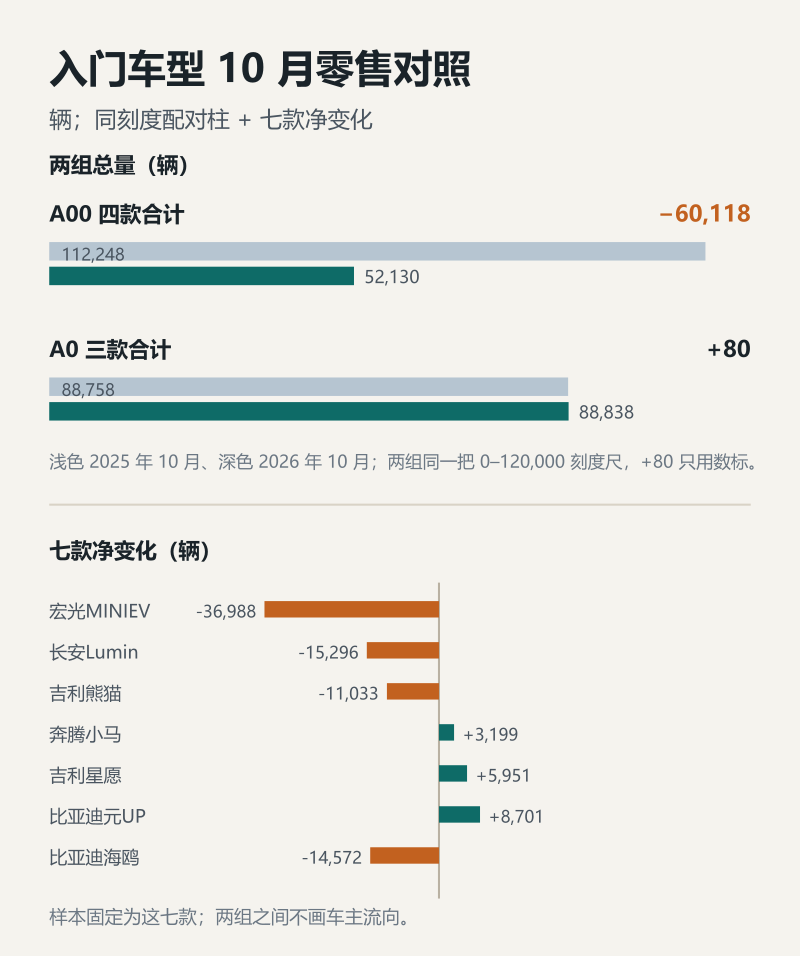
流失的订单有一部分出现在过去最容易走量的入门车型上。宏光MINIEV、长安Lumin、吉利熊猫和奔腾小马四款A00级车,10月合计从11.22万辆降到5.21万辆,少了约6万辆。四款里只有奔腾小马增长,从1.47万辆卖到1.79万辆。前9个月同一组车型合计从61.4万辆降到22.5万辆,单月的下降延续了前面几个月的走势。
把比较往上挪一级,星愿增加5951辆,元UP增加8701辆,海鸥减少14,572辆。三款A0级热门车合计都在8.9万辆左右,今年只比去年多80辆。它们之间重新分了销量,合计增量几乎没有。四款A00的缺口,至少没有在这三款高一级的热销车上等量出现。海鸥在10月20日换代,当月零售也会受交接影响,不能从这个月判断换代后的表现。至于小车买家到底去了其他级别、二手车,还是暂时不买,车型榜无法跟踪到人。
今年的政策也改变了不同价位的购车账。符合条件的新能源车置换补贴按新车价的8%算,最高1.5万元。去年全国规定的是补贴上限,具体标准由各地细化,今年把比例写进了全国细则。按5万元销售价举例,符合条件的换购者能拿4000元,要到18.75万元才触及补贴上限。没有旧车可置换的首购用户,拿不到这项补贴。对地方把换购补贴用足的市场,政策可以保住部分旧车换新需求,对入门车的首购帮助有限。与此同时,符合条件的新能源乘用车购置税由2025年的免征变为2026、2027年的减半征收。对盯着几万元买第一辆车的人,低价仍是最大吸引力,补贴却更容易落到已经有车的人身上。销量失去的如果主要是这部分首购者,多出几款更贵的车也很难补齐。
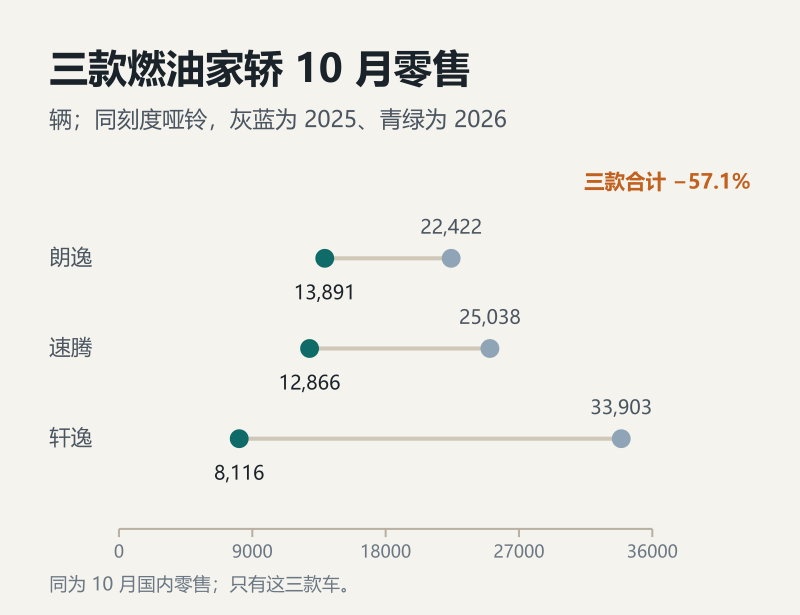
A级车里也看得见旧有主力的减量。朗逸、速腾和轩逸三个固定样本,10月合计从81,363辆降到34,873辆,降幅57.1%。换成成熟的插混车,秦PLUS DM-i前9个月也从约18.2万辆降到7.4万辆。它们只是几个同车系对照,A级市场还有新车进来,不能由此推算整个级别的跌幅。放回轿车大盘,10月单月破万辆的车系却从34款减到18款,轿车总销量同比下降38.1%。最畅销的星愿一款占到当月轿车零售近8%。赢家依然能卖五万辆,能同时卖到一万辆的车已经少了一大截。
新车很热闹,买车的人还得一单一单回来
家庭消费升级常被当成新增需求,MPV能把这件事看得更清楚。前10个月,MPV零售70.7万辆,同比下降21.3%。10月理想MEGA同比多卖1366辆。把MEGA与赛那、格瑞维亚、腾势D9及GL8的两种动力放在一起看,样本仍从30,240辆降到21,455辆。GL8内部也有一次切换,燃油版从3998辆降到1896辆,插混版从5375辆降到4207辆。结果是,车系少卖了约三分之一,插混占比却从57.3%升到68.9%。动力升级可以决定顾客买哪个版本,能把整个类别重新带回增长,还需要有新的家庭愿意下单。
方盒子有一批新赢家。北京BJ30的10月零售从5879辆增至13,647辆,哈弗大狗由18,875辆跌到6968辆。把这两款和哈弗猛龙PHEV、捷途旅行者作为一组,合计由约3.90万辆降至3.06万辆。与此同时,钛7当月卖出23,663辆。方盒子是外形标签,这组数字只能对照几款车。两万多辆的新热销车和老车型退潮同时出现。要判断方盒子还能为车市带来多少新买家,接下来得看几款主力车合计能卖多少,以及上市几个月后,新款的销量能不能接着走。
换代也能改变短时间内看见的降幅。小米SU7前9个月同比下降约39%,只比较两年4至10月、把今年换代前的空档拿开,降幅缩到约13%。10月它仍卖出12,954辆,是当月20万元以上轿车销量最高的车。一个车系可以少卖,照样排到前面。把它的全部降幅归到买家失去兴趣,又会算进去停产换代的影响。要判断新车带来了多少真正的增量,就要把换代空档、同价位竞品以及同一品类的总盘放回一起看。
技术仍然在改变选车。麦肯锡2026年对19座城市的2826名消费者做过调查,技术进步对购车态度的净正向影响约21个百分点。认可非节假日高速充电能满足需要的纯电车主,从45%增至65%。补能好一些,有人下次就更愿意挑纯电。另一方面,同一调查中,近期买车的人对持续降价的负面感受比正面感受多近6个百分点。预算紧的时候,消费者可以更喜欢一台车,也可以再等一轮报价。车型越来越多、配置越来越丰富,购车时间仍然要由钱包来决定。
出口能撑住厂商销量,国内回暖还要另算
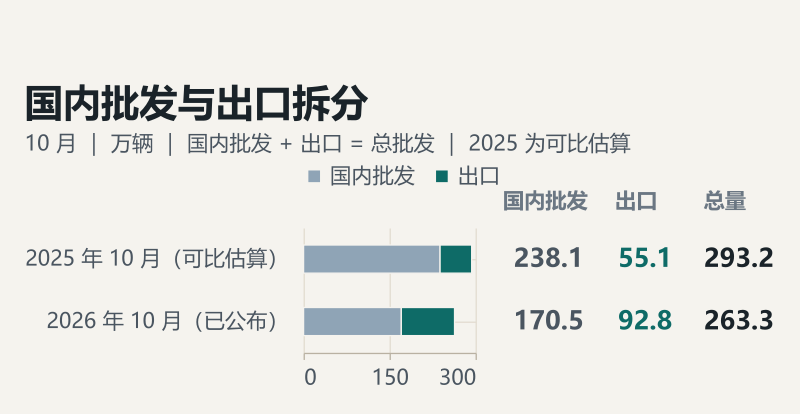
10月,国内乘用车零售164.3万辆,同比下降27.1%。厂商批发263.3万辆,下降10.2%。出口92.8万辆,增长68.5%,在厂商销量中的占比从19%升到35%。粗算下来,当月乘用车出口同比多了约38万辆,国内零售同比少了约61万辆。出口包含整车和散件,批发也与终端零售分属不同环节。把出口从批发里扣掉,差别更清楚。厂商国内批发约170.5万辆,按两项同比倒推,去年同月约238.1万辆,降幅约28%,接近终端零售的降幅。出口增加的约38万辆,抵掉了国内批发减量的一半多。所以总批发只下滑一成,看厂商总销量和看国内订单,会得出两种完全不同的判断。
出口还在接走一部分国内卖得吃力的小车。乘联分会月报显示,10月A00和A0级纯电车占纯电乘用车出口的56.4%,上年同期是42.1%。同月,国内的四款A00样本却少卖了约6万辆。这里看的是两组不同的车,不能把减少的每一辆都算到出口。对有海外渠道的车企,小车产品和产线仍可以找到订单。对国内经销商和零部件企业,海外卖得好的车型、配置和交货节奏也可能不同。出口撑住了厂商端的一部分生意,国内入门市场的客流仍要重新找。
国内渠道等回暖时,车企也没有无限的降价空间。前9个月,汽车行业收入同比增长2.6%,成本增长3.8%,利润下降23%,销售利润率只有3.3%。这组数字覆盖的是汽车行业,和国内乘用车终端零售分属不同口径。为了抢一批仍在观望的客户降价,就得有人承担少掉的利润。去年的量如果要靠持续补贴和终端折扣才能接近,厂家和经销商也得算这批车卖完以后还能剩下多少钱。
乘联分会对明年增速给出的均值是2%,按1850万辆的基数算,只多37万辆。这样的回升已经足够让同比数字转正,能不能持续,还得看小车和家轿有没有重新走量、热门新车卖过上市头几个月以后还能不能接单。新能源购置税明年仍按减半征收,2026年税率变化带来的同比影响会淡去。这个变化可以让同比好看一点,低价位还得有一批人真的开始买车。市场走出低位的迹象,会先出现在一批常卖的车上。到时,月销一万辆的轿车会重新多起来,回升也就有了比几款上市爆单的新车更结实的底。