本文来自微信公众号: 汽车商业评论 ,编辑:张南,作者:推动新汽车向前进
暂停对德国全部工厂的新增投资,并启动评估,考量关闭部分生产基地。这是2026年11月12日梅赛德斯-奔驰集团董事会作出的决定。
公司人力资源负责人布里塔·西格尔(Britta Seeger)说:“我们都希望不惜一切代价避免工厂关闭,但不幸的是,现在我们不得不认真考虑这一选项了。”
就在前一天,梅赛德斯-奔驰集团董事会主席兼首席执行官康林松(Ola Källenius)在柏林先后参加了《汽车周刊》大会和《南德意志报》经济峰会,在两场对谈中谈及奔驰在德国与中国面临的困局。
按照奔驰内部测算,如果将德国生产成本定为100,美国仅约为80,而中国,大约在10到20之间。康林松说,对德国工厂作出投资承诺“可以谈”,前提是降本谈判能带来实际改变。
并且,他承认中国现实的残酷:今年车市整体销量下滑约22%,高端市场跌幅接近30%,远超出年初预期。
奔驰不得不彻底重构本土经营体系,推进“100%在中国、为中国”战略。全新纯电E级将成为这场本土化改革的排头兵,计划2027年下半年在华投产。
过去二十年,奔驰长期奉行“海外零部件前置+国内整车总装”的混合模式。这套模式曾长期保障它在中国市场稳赚利润,可放到当下早已水土不服。
眼下,中国车市有上百个品牌在同台厮杀,本土供应链的成本红利贯穿全产业链。如果奔驰仅仅保留最后一道总装工序,已经无法充分吃下中国供应链的成本优势。
摆在奔驰面前最核心的选择题,无比清晰:有限的研发预算,该如何投入?下一代产品,又交给谁来制造?
德国降本谈判绑定未来车型投资
奔驰已经把德国的降本谈判和下一代车型的投资放到了一起:谈判能把成本降到什么水平,会影响集团接下来愿意把哪些产线投在德国。
11月11日,康林松在柏林直言:“德国以外不少生产基地,工时更长、综合成本更低,这会直接决定未来车型的产能分配与投资去向。”
次日,负责生产的董事迈克尔·席贝(Michael Schiebe)进一步划下时间红线:新车从选定落地工厂到产线就绪周期漫长,下一代车型的产地必须现在敲定;如果德国本土工厂无法优化成本结构,后续换代车型将全部放到海外生产。
《汽车商业评论》认为,这并非泛泛的警示,而是奔驰被动收缩之下的战略抉择。
按照年初规划,奔驰全球年产能将从2026年的约240万辆,压缩至2028年的约220万辆;同时,区域本地化生产占比要从60%提升至70%。
也就是说,总量收紧,新车型与产线改造,优先就近匹配区域市场。
更大的约束来自并行的动力路线。
11月4日在印度,康林松提出判断:内燃机至少还将存续十年,最长可达十五年。中美欧的用车偏好、充电基建与能源成本差异巨大,欧洲内部的电动化节奏也并不统一。
11月11日在柏林,他进一步给出测算:即便到2035年,也无法精准预判市场,参照标普研究,大约65%的需求属于纯电,20%为混动,仍有10%的用户更适合燃油车。
多条路线同步投入,资金池却有限,迫使奔驰全球工厂之间争夺下一代车型的落户资格。
当前德国三大整车厂各有在手项目:不来梅实现新一代纯电GLC和燃油、混动版本柔性共线;拉施塔特生产新一代CLA,并于今年9月投产纯电GLA;辛德尔芬根负责新款纯电AMG GT四门轿跑。
下一代S级也曾透出线索。德国9月公示的环评预审文件显示,奔驰计划在辛德尔芬根8号楼建设MB.EA-L白车身产线,定位为现款S级后继车型。但整车投产方案并没有官宣,此番德国工厂新增投资紧急叫停,更是让这个项目的走向变得扑朔迷离。
德国本土产能之争尚无定论,奔驰能够确定的是,它不再只将中国作为豪车销售市场,而是希望借助本土供应链重塑成本曲线。
从中国总装走向成本本地化
“(中国)消费者非常、非常谨慎。”康林松说。按他的说法,在奔驰有优势的最高端细分市场,公司守住了份额,甚至还有所扩大。但这只能带来“一点安慰”,因为这个市场的盈利潜力,“跟四五年前已经完全不同了”。
中国曾长期是奔驰最大的利润来源。最能贡献利润的一批买家推迟换车,哪怕奔驰在这批人当中的竞争位置没变,也很难从一个变小的市场里挣回原来的钱。
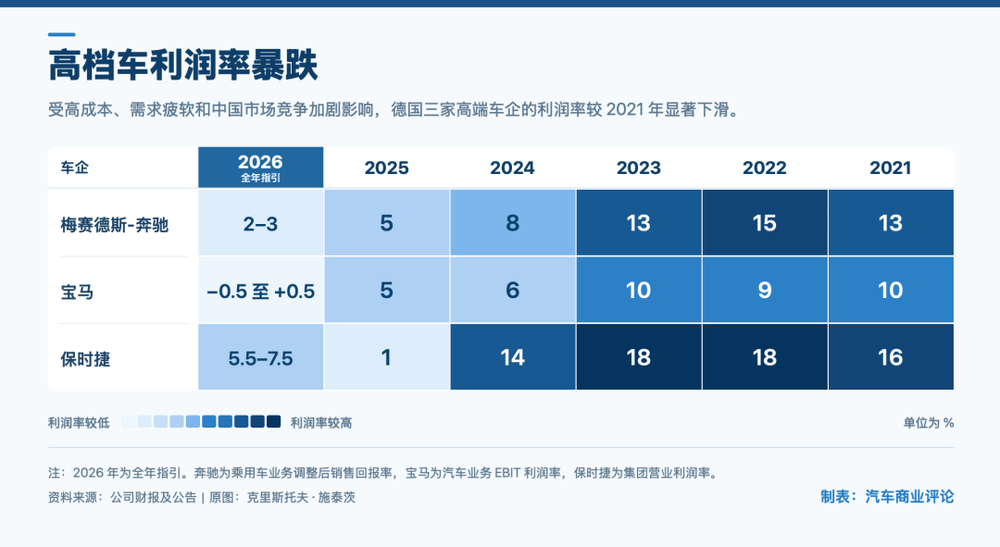
今年第三季度,奔驰在华乘用车销量同比下滑31%。康林松在财报电话会上解释,集团选择优先托住终端成交价、保护经销商盈利,代价就是主动接受更低的销量。渠道库存本就高悬,如果靠加码折扣冲量,只会不断吞噬单车利润,陷入越卖越薄的循环。
但奔驰不会退出。
“我可以明确地说,中国对我们至关重要,是梅赛德斯-奔驰全球制造战略的支柱。”康林松强调,未来几年,奔驰会依靠全新产品与本土化布局持续加码中国,只是这套打法能不能拉动销量回暖,仍是未知数。
但是全新纯电奔驰E级已经是一个证明,而且是当家花旦。E级本身自带深厚用户认知与稳定基本盘,再加上GLC,两款车加起来拿下奔驰三季度在华乘用车销量接近三分之二。
早在三年前启动项目时,这款新车就试图在保留E级一脉相承的行驶质感与豪华品质的基础上,将设计、空间、智能化全面贴合中国用户习惯。
未来,零部件本地化采购也是必需的选项。康林松在柏林给出了奔驰的做法:“原则上,成本结构必须接近百分之百(中国)本地化。”
康林松承认,谁都说不准一年后的中国车市会是什么价位。奔驰现在能争取的,是等纯电E级上市时,即使市场价格有变化,手里还有定价的余地。
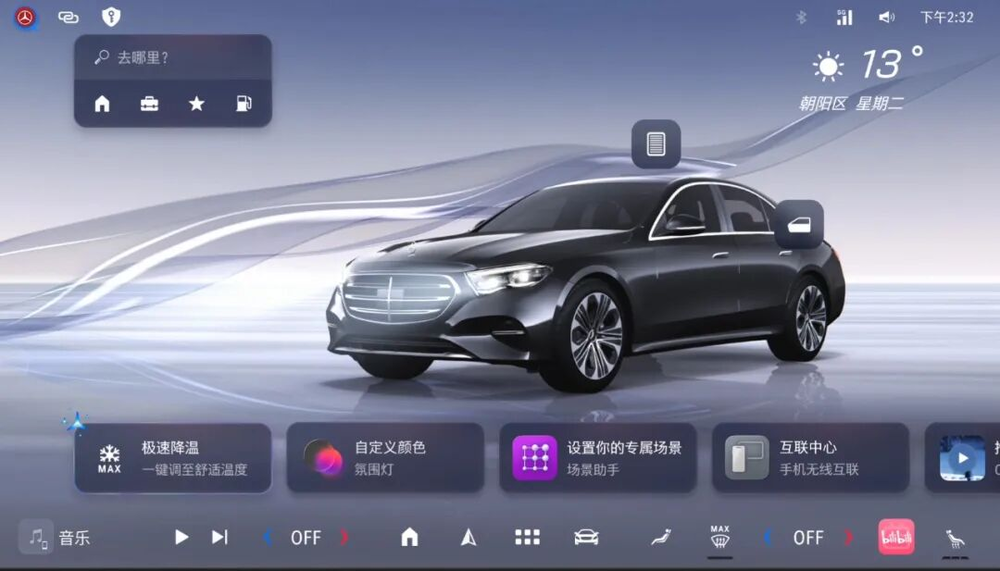
本土化改造已经从在售车型先行落地。11月2日上市的长轴距燃油E级,座舱由奔驰中国团队主导开发,车机接入豆包语音助手,手机互联新增华为HiCar。中国人熟悉的应用生态、交互习惯,第一次深度嵌入奔驰整车开发。
奔驰还给这轮调整定了期限。以2024年为基准,2025年在华本地材料成本降低6%;到2027年,材料总降幅扩大至10%,可变成本与固定成本双双下调20%。此前敲定的140亿元对华投资计划,将为本土新车落地提供资金支撑。
从“为中国造”到“为全球研”
降低制造成本只是一方面。奔驰在华布局的另一重价值,是把本土沉淀的研发能力输出到全球市场,放大研发投入的回报。
“在中国,为中国;条件允许时,也为全球。”11月11日,康林松说出这句本土化定位时,紧跟着补上后半句,没有回避地缘环境带来的现实约束。
在康林松看来,一台奔驰S级本身就是全球技术与供应链的集合,多级供应链中不乏中国企业;在电动车部分环节,譬如关键材料精炼产能,中国更是拥有近乎垄断的优势。想在短期内斩断这些深度绑定的协作网络,根本不现实。“我们得合作,得聪明地合作”。
合作的具体路径,是分市场选择伙伴、靠平台保持灵活。奔驰为中国车型选择Momenta,西方市场则与英伟达合作。支撑这种灵活性的,是奔驰的MB.OS平台。
康林松打了个比方:有了这个技术中立的平台,奔驰可以像“搭乐高积木”一样与合作伙伴协作,无论是在中国、美国还是世界各地。
目前,奔驰与Momenta联合开发、覆盖城区和高速的辅助驾驶功能,已规划到纯电GLC、长轴距GLE和新款S级等车型上。
在阿布扎比项目中,奔驰以新一代S级为基础开发L4级自动驾驶出租车,Momenta提供基于其R6强化学习模型的自动驾驶方案,阿联酋企业Lumo负责未来的车队运营。
新一代迈巴赫S级,也这套全新分工的鲜活样本。车上的高端后排娱乐系统,从操作软件到配套遥控器,全部由中国团队面向全球开发,这套方案已经进入美国版S级的选装清单。
放在过去,车机界面由海外团队依照全球标准统一敲定,如果要接入B站、QQ音乐这类本土应用,中国团队只能被动调整适配。而现在,从内容逻辑、交互方式到屏幕控制范式,中国团队已经有机会参与全球标准的定义。
“我们要适应中国全新的市场环境,在合适的地方借力本土创新体系,与我们在德国、美国的研发工作形成互补。”康林松如此总结道。