
本文来自微信公众号: 消费罗盘 ,作者:陈乐奇
还有46天,我们就将告别2026年。一起告别的不只是无声流逝的时间,还有很多你关注或者不关注的品牌。
2026年12月1日零点,花王旗下品牌苏菲娜的天猫、抖音官方旗舰店在系统后台同时停止接单。评论区里,一位老用户留言:“高中用的第一瓶隔离,今天买不到了。”不过,这家店的关闭并非品牌彻底离开中国消费者——京东海外自营旗舰店仍在正常接单,货从保税仓发出,物流单据上的发货地写着杭州,天猫海外旗舰店也还在。而在两个月前的上海淮海中路,维密把开在力宝广场九年的1500平方米全球旗舰店换成了一家300平方米的轻量店,门口站着一位负责尺码测量的BA,不再有大翅膀。
一些消费品牌的消失让人唏嘘,它们曾经是市场的宠儿:曾被估值75亿元的自嗨锅,关联公司杭州金羚羊2026年3月被裁定受理破产清算,被执行金额超1.4亿元;1987年成立、2014年港股上市的上海小南国,2026年2月内地餐厅全部停业,10月以80万港元卖给泰国投资者。
船大难掉头,但是对于许多中外资品牌来说,告别的时候到了,只是方式不同。一艘船在同一片海域里,可以用两种不同的方式靠岸。
一边,外资品牌把直营门店、本地团队、本土专柜层层剥离,只留下跨境发货、授权运营的“轻”壳;另一边,一些本土品牌的名字从商场招牌、外卖平台、商标公告栏上一并消失,连品牌资产本身都进入司法拍卖的清单。消费者眼中它们都在离开,不过事情的本质还是有些差别:撤退或者消失。
撤退是策略,消失是结局;撤退可以撤回,消失无法重来。但是无论哪一种选择,在2026年的消费领域,改变正在发生。
撤退还是消失?
如果只看热搜关键词,2026年消费的品牌名单几乎可以串成一首挽歌——GUESS、黛安芬、万宁、菲洛嘉、梦妆、自嗨锅、上海小南国、上海雪花膏、名媛名妆。但只要把它们的公告翻到第三页,差异就开始浮现:有的是花王集团“品牌组合优化”的主动瘦身,有的是法院一纸破产清算裁定。
“撤退”描述的是部分撤出——品牌主体仍在,只是放弃了直营重资产这一种经营方式,转向跨境电商、本土授权或代理合作。
花王2026年虽然一年之内关停苏菲娜、KATE两家国内旗舰店,官方明确回应“不代表退出中国市场”。高露洁旗下的菲洛嘉关掉了天猫旗舰店和线下专柜,京东自营店客服回复“暂时没有接到闭店通知”。Christian Louboutin路铂廷美妆的会员小程序在4月停运,抖音店铺一夜清空又恢复上架,天猫、京东旗舰店正常营业,北京SKP、上海国金中心的专柜仍在营业。GUESS的母公司Authentic Brands Group完成私有化后,更倾向于把IP授权给本土运营商,而不是自己养着全球直营网络。
“消失”则指向另一种结局——品牌在中国市场的全渠道关闭,或者品牌母公司本身的破产、清算、商标被拍卖。
德国内衣品牌黛安芬在2025年12月31日终止中国大陆全部运营,线上线下同步撤柜,139年的钢圈内衣叙事在这里画上句号(注:仅限大陆,港台市场仍在运营)。香港药妆连锁万宁在2026年1月15日结束了它在内地最后一家门店的营业,小程序12月28日停运,天猫、京东、拼多多旗舰店12月26日同步关闭,22年的内地运营全渠道收束于一天。
爱茉莉太平洋旗下的梦妆,线下专柜2022年已撤出,2026年3月31日官方社媒停运,抖音4月21日、京东5月11日、天猫5月21日先后关闭,21年的内地运营在两个月内完成清场。法国Etam艾格更彻底,2018年就出售了成衣业务,2020年线下门店归零,2025年11月30日天猫旗舰店停运,12月8日仓库停止发货,12月15日客服终止服务。
还有,承载一代上海人梳妆台记忆的“上海雪花膏”,母公司上海美兰化妆品2026年7月20日被裁定破产清算,账面资产9.58万元,负债1941万元;“中国版丝芙兰”名媛名妆,17个商标在阿里拍卖的起拍价只有2000元。看见美业统计,2026年破产的美业相关企业达46家,横跨生产制造、批发零售与品牌运营全产业链。
对于很多外资品牌来说,撤退是“减法”,是资产负债表上的主动剥离;但是很多中小品牌和新消费公司这一次消失,就是最终的“结果”。
相同与不同
把两份名单放在一起看,最先浮现的不是差异,而是值得深思的三个共性。
第一,重资产在客流退潮时变成了负债。
重资产曾经被认为是壁垒,是提高消费黏性的必然投入。当消费者不再需要专门的商场行程去试穿一件钢圈内衣、不再为一场商务宴请订下大圆桌时,那些曾经被称作“品牌护城河”的门店,就以“租金+人工+库存”的复合方式变成压垮现金流的石块。
黛安芬巅峰时一年卖35亿、开出900多家商场专柜;上海小南国2014年曾一年新增13家门店;屈臣氏中国单店年收益从2014年的1039万港元跌到2024年的348万港元,十年缩水66%。2026年上半年,59家连锁美妆品牌新开门店389家,关闭门店1059家,开闭店比从0.91下降到0.37;美妆集合店两个月内减少超3500家,百货专柜同比减少14%、连续七年收缩。
当门店本身不再是聚客的中心场景,愿意复购的人群开始下滑时,重资产很可能是拖累。
第二,渠道逻辑被彻底重写。
品牌搭建一个复杂的渠道体系,作用是触达更深层市场的消费者,能够更快反馈消费者的需求。但是在美妆这样的行业,这一渠道逻辑似乎改变了。线上线下的渠道话语权正在重新分配。
青眼情报报告显示,2026年上半年中国美妆市场规模达5189.1亿元,同比增长4.6%;线上渠道同比增长10.1%,线上渗透率从54.0%提升至56.9%,其中抖音电商占线上净增量的84.2%。林清轩、贝泰妮、丸美生物的线上收入占比分别为70.4%、74.1%和88.5%,上美股份更是高达93.9%。消费者的决策路径从“柜台BA推荐”变成“短视频种草—比价—下单”的三段式,黛安芬按欧美女性设计的钢圈内衣、菲洛嘉“十全大补面膜”曾经的类目榜首,都在这条路线上失去了定价权。
第三,马太效应开始发挥作用。
仍旧看下美妆行业,蛋糕仍在变大:2026年上半年化妆品零售额2445亿元,同比增长6.3%;6月单月456亿元,同比增长12.6%,创下近三年同期最高增速。但中小玩家的份额在以更惊人的速度消失——国货品牌市场份额从2020年的47.25%升至2025年的57.37%,2026年预计达到58.69%;另外值得注意的是,进口品牌份额则萎缩至42.63%,其中日系仅剩6.4%、韩系4.00%。日韩品牌的退潮,实际上意味着结构性转移正在发生。
差异也同样清晰,且更具诊断价值。
外资品牌撤退与本土品牌消失情况对比表
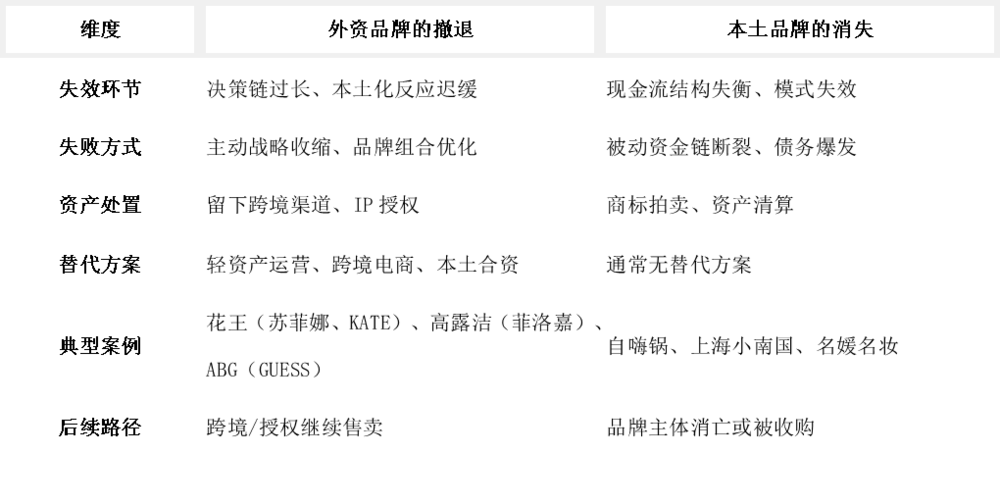
“不幸的家庭各有各的不幸”。但是外资品牌最常见的短板常常是“决策链过长”。
花王旗下苏菲娜、KATE同年度接连关店,并非中国团队不努力,而是当一国市场体量不再能覆盖全球战略的调整成本时,总部会优先在“芙丽芳丝、珂润”这些本土化更成功的品牌上加注。
维密的故事提供了一个反例:2022年1月,维密把中国业务49%的股权以4500万美元卖给维珍妮,成立合资公司,相当于把中国市场的产品与供应链决策权从纽约总部移交出去。2026财年,维密中国营收27.99亿港元,同比增长42.4%,净利润5.25亿港元,同比激增513%。这是“China for China”的胜利——为中国设计、在中国制造、按中国价格卖。
本土品牌按说更懂本土消费者,但是相对于外资的保守,激进的风格又会带来“现金流结构失衡”。
自嗨锅在资本狂热期烧钱换增长,资本退潮的瞬间失去了支撑,2024年起陷入合同纠纷,2026年资金链彻底断裂。上海小南国则死在前面说过的“大店重资产”的旧模型上,高端宴请的消退也是致命一击。小南国也搞过跨界子品牌,但没有跑出新的增长曲线,反而消耗更多资本,三年累计亏损1.73亿元、负债1.69亿元。名媛名妆被称为“中国版丝芙兰”,巅峰期超过30家直营店、年销售额破亿元,最终累计被执行金额超2310万元。
总的来说,外资品牌往往吃了保守的亏。而本土品牌却经常败于过于激进的做法。
船该如何调头
消费市场真正的变化,藏在几组看似平淡的数字里。2026年上半年,抖音电商美妆TOP20品牌中,国货品牌占65%;59.4%的消费者因专业判断(肤质适配与成分技术)选择国货品牌,国货正从“性价比替代”走向“专业化升级”。这意味着,消费者正在用钱包重新定义“品牌”这个词。进口光环的失灵,并不是消费者不再愿意为好东西付钱,而是他们已经不再愿意为一个名字付钱。
品牌的船要掉头,关键不在换方向,而在换罗盘。而面对下面这些问题,无论中外品牌,答案其实是一致的。
品牌必须更快更近地聆听消费者的声音。维密2022年交出49%股权给维珍妮,换回来的不是资金而是速度——本土团队最清楚中国消费者今天在为什么买单,但若它连包装上的一句话都改不了,热点早已过去三轮。维密中国的翻身仗证明了“用股权换效率”的可行性,通过组织结构的手术,换来更柔软灵活的身段。
中国消费市场是渠道结构最丰富的市场,一个品牌究竟需要什么样的渠道结构,需要根据个体差异重新思考。规模未必为王,很可能是规模不经济。线上或者线下哪者权重更高,也需要具体问题具体分析。
维密把上海力宝广场的1500平方米全球旗舰店换成300至400平方米的轻量店,走“一城一店”路线,全国门店总数从2022年初的65家到2026年8月的61家——数字几乎没变,结构全变了,低效的美妆配饰小店从35家砍到14家,全品类门店从30家增加到47家。屈臣氏则走向另一个方向:在中国关店952家的同时,发展出394家“幕后店”(Dark Store),专门配合美团、饿了么的30分钟达业务——它承认了传统门店客流的不可依赖,转而守住即时零售的入场券。
面对像DTC这样的时髦概念,品牌更需要擦亮眼睛。要认真分析利弊。耐克的故事不需要讲了。2025年,自然堂线上直营占比从44.1%提升到56.5%,同期经销商收入从29%下滑到16.4%。当品牌方拥抱DTC,经销商的生存土壤持续萎缩。
在中国市场,不会玩流量是等死,纯玩流量可能也是找死。而当所有品牌都涌向直播电商,投流成本的边际效益也在快速递减。行业正在从“总量扩张”走向“结构升级”,红利不再普惠,增长需要重新计算。
当旧的增长方式改变的时候,大船也好,小船也罢,首先要敢于承认旧的航线已经不通。外资品牌要学会把“授权”和“本土合作”看成新的经营模式而非退让;本土品牌要学会把“复购率”和“现金流”放在比“GMV”和“估值”更前面的位置。同一个海面,有的船在做减法,有的船在卸货,有的船已经弃船。2026年的这轮品牌消失潮,是旧时代的结束也是新考试的开始——考题只有一个:在海图重绘之后,你打算如何重新定位自己的坐标?