本文来自微信公众号: TOP创新区研究院 ,作者:AI研究组
11月12日,英伟达创始人黄仁勋辞职。
按常理,这一周对中国人来说糟透了——
美国情报机构怀疑,他的婚外情对象是中国国家安全部招募的人;美国国会两党借机要求收紧芯片出口;华盛顿最卖力替“向中国卖芯片”说话的那个人,就这样出局了,虽然刚刚也有消息称他准备重新回来。
这里我们说一句,情报本身有争议,中方称“纯属捕风捉影,污蔑抹黑”,毕竟我们的情报人员不太走这个高调路线的。
但资本市场的反应,却是反着来的。
上周,A股的寒武纪涨了约22%。华尔街最知名的科技分析师之一Dan Ives则说,从长期看,黄仁勋的离开对中国可能是一个“梦幻剧本dream scenario for China”。
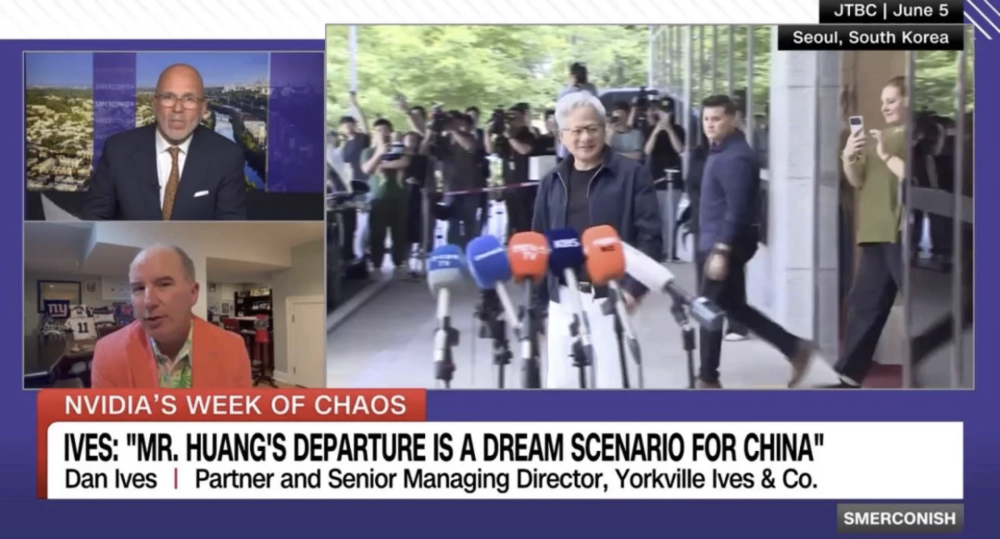
一个疑似的情报行动被曝光,北京怎么反倒成了赢家?
先说结论。
未来两年,中国AI的前沿会更难受;中国的芯片产业和国产算力,却可能刚刚拿到十年来最确定的一张需求单。
最大的利好
确定性
过去三年,中国大厂一直在两头下注,懂的都懂。
传闻2025年英伟达推出特供版RTX 6000D,中国大厂兴趣寥寥,因为它们盼着华盛顿很快放行更强的芯片。
盼头,是国产替代最大的敌人。
黄仁勋每飞一次华盛顿游说,这个盼头就续一次命。
但现在,这个盼头被华盛顿亲手掐掉了。
因为今年1月众议院以369票对22票通过、但卡在参议院的《远程访问安全法》大概率会通过。而这个法案要堵的,正是中国公司在海外“租用”英伟达算力的通道。美国众议院议长约翰逊说,国会在限制对华芯片出口上的共识正在扩大。
诺贝尔奖得主谢林讲过一个道理:有时候拿掉退路,反而让人更强。
破釜沉舟,靠的就是这个。
北京想逼都逼不出来的大厂的那份决心,华盛顿免费送上了门。
不过,国产芯片单卡性能落后,这是事实。
好在算力可以“堆”。
华为的CloudMatrix 384超节点,用384颗昇腾芯片做到约300 PFLOPS的算力,超过英伟达旗舰系统GB200 NVL72的180 PFLOPS。代价是耗电:整机约559千瓦,接近英伟达方案的四倍。
这笔账在美国算不过来,在中国算得过来,原因在电。
电,是基建狂魔最富余的东西。
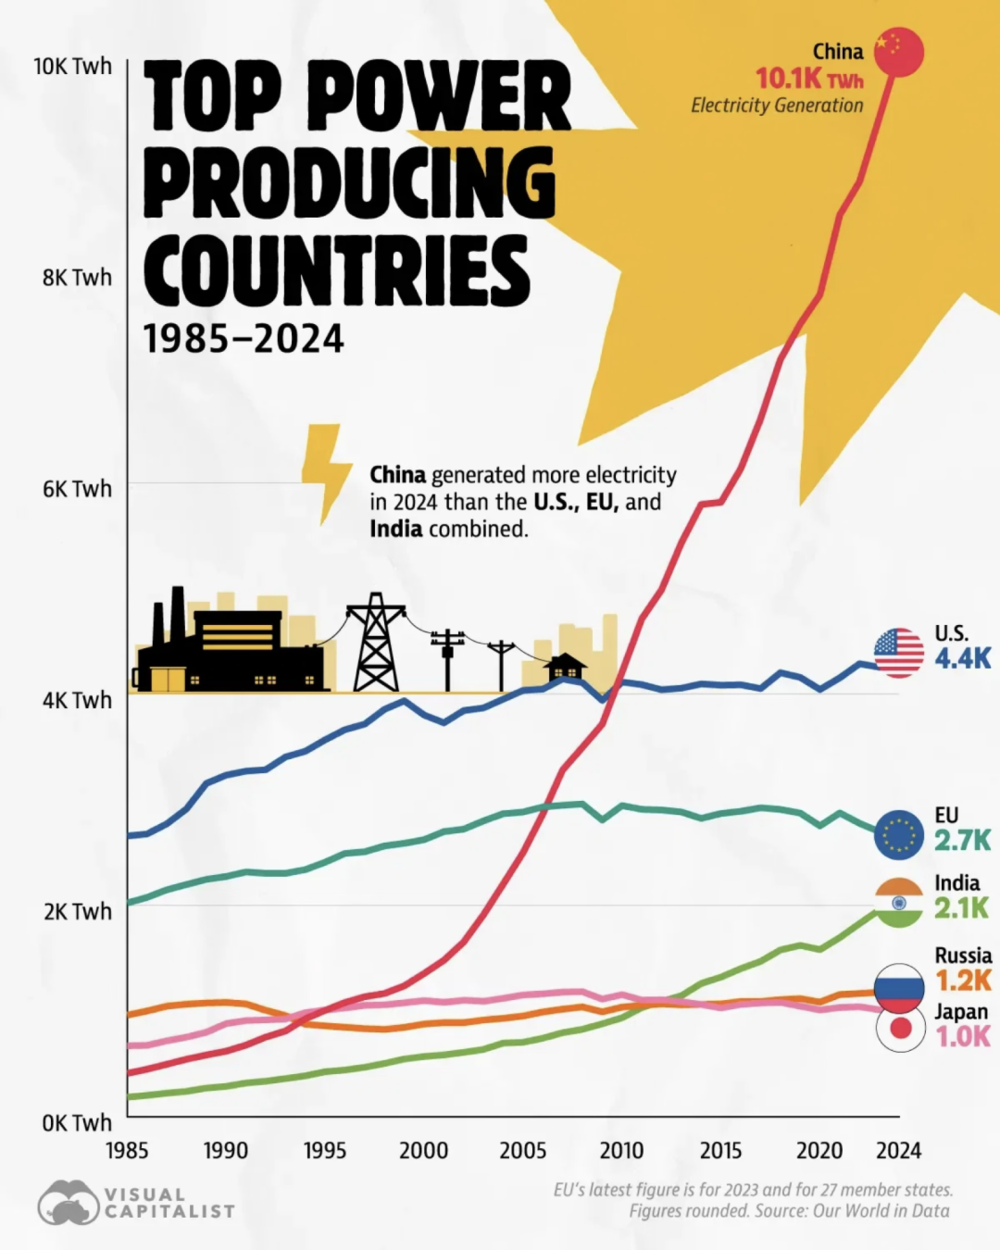
到2026年6月,中国发电总装机超过40亿千瓦,其中可再生能源超过24亿千瓦。国家能源局预计,2026至2030年,算力用电平均每年新增超过1000亿千瓦时,到2030年达到约8000亿千瓦时。
西部的电更便宜。
据行业测算,西部地区电价比京津冀低约一半,算力成本便宜六成以上。腾讯把它最大的智算中心放在宁夏,冲的就是电价。
甘肃庆阳几年间建起11个数据中心,算力超过14万PFLOPS,其中包括大规模的国产GPU集群。
这就是“用电换芯片”的逻辑:
单卡差一点,就多插几张卡,不就是电的那点儿事儿么。
半导体研究机构SemiAnalysis在分析华为超节点时,给出过一个干脆的判断:中国没有电力约束。
美国的AI公司在为电发愁,中国没有这份忧愁,全心全意想着怎么把电变成算力。
卡还是一部分,英伟达真正的护城河,在软件。
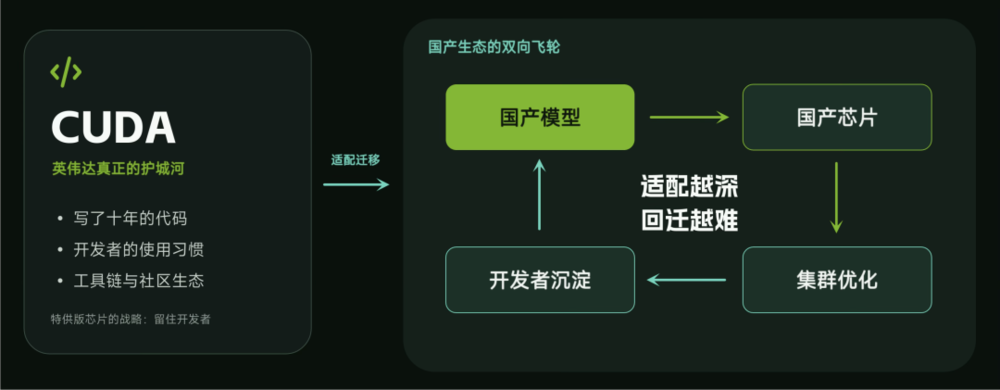
过去十几年,全球AI开发者都在英伟达的CUDA上写代码。芯片可以替换,写了十年的代码和养成的习惯很难换。
之前黄仁勋反复说,全球大约一半的AI研究者在中国;把中国挡在门外,等于把这一半开发者推给对手的生态。
所以英伟达一直用“特供版”芯片把中国开发者留在CUDA上。
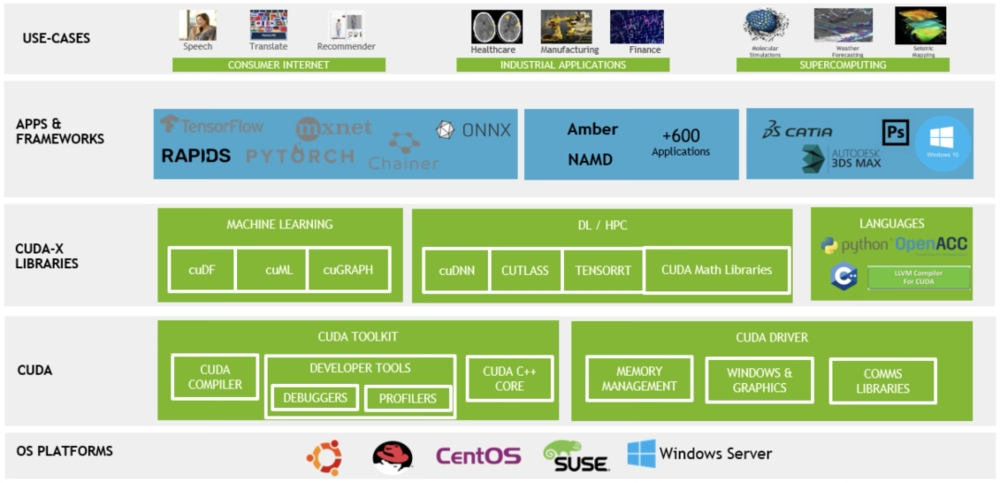
但自己该建的生态也得建。
今年4月,DeepSeek发布V4,第一次把华为昇腾芯片写进了适配名单。据路透社报道,华为称V4-Flash的部分训练用了昇腾芯片,V4也支持基于昇腾950的超节点集群。
寒武纪也在跟进。它宣布已完成对GLM、DeepSeek、通义千问、Kimi、MiniMax等国产主流开源模型的适配。
模型适配国产卡,国产卡反过来围着国产模型优化。
两边咬合得越紧,回到CUDA的成本就越高。
所以,这是一整个产业链的需求,而接住这波需求的,是一张已经成型的国产名单,规模、增速都非常惊人。
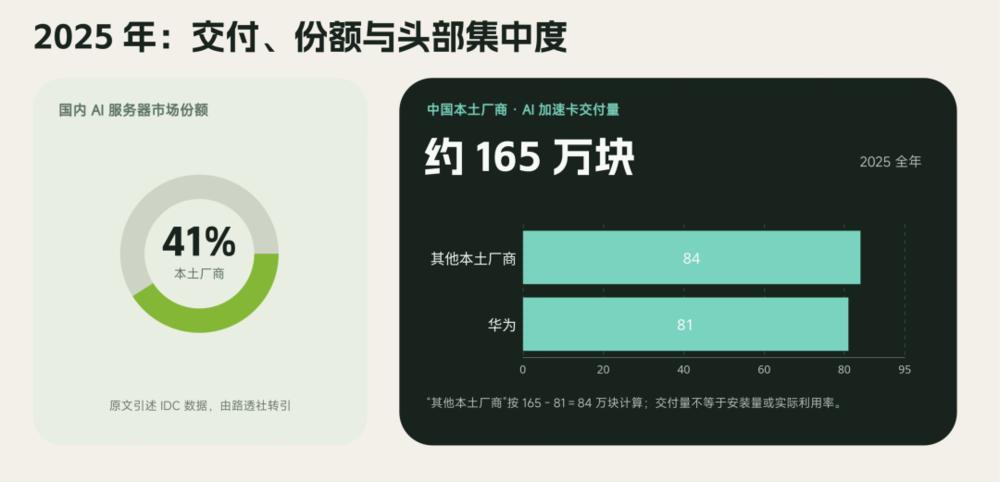
据路透社引用的IDC数据,2025年中国本土芯片厂商交付了约165万块AI加速卡,拿下国内AI服务器市场的41%,其中华为约81万块。
同时寒武纪实现2025年全年盈利,摩根士丹利称它为国内第一家实现可持续盈利的AI芯片公司;今年上半年营收约60亿元,同比增长108%,净利润约23亿元。摩尔线程上半年营收约17亿元,同比增长147%,已超过去年全年。沐曦一季度营收同比增长75%。
目前进入中国政府AI硬件采购名单的,只有华为和寒武纪两家。
机构的预期更激进。
伯恩斯坦估计,华为在中国AI芯片市场的份额将从2025年的约40%升到今年的约50%;英伟达在中国的份额,未来几年可能跌到约8%。
摩根士丹利预计,中国AI芯片市场到2030年将达到670亿美元。
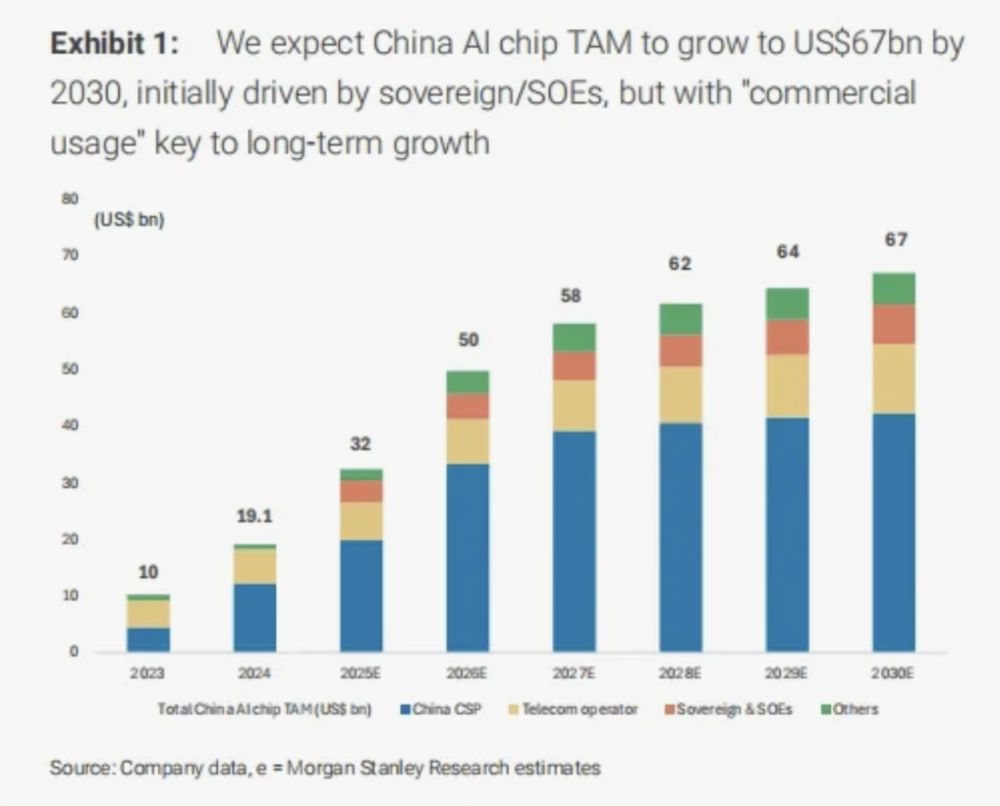
这些预测,都写于黄仁勋出局之前。
当时市场还在算英伟达哪天会被放回来,虽然概率不高,但现在这个变量是彻底没了。
英伟达失去了创始人,而且没有现成的接班人,只能由首席财务官临时接管。董事会酝酿罢免期间,英伟达市值蒸发超过3000亿美元。
Ives估计,没有黄仁勋,英伟达要少值25%到30%。
更大的损失在英伟达之外。
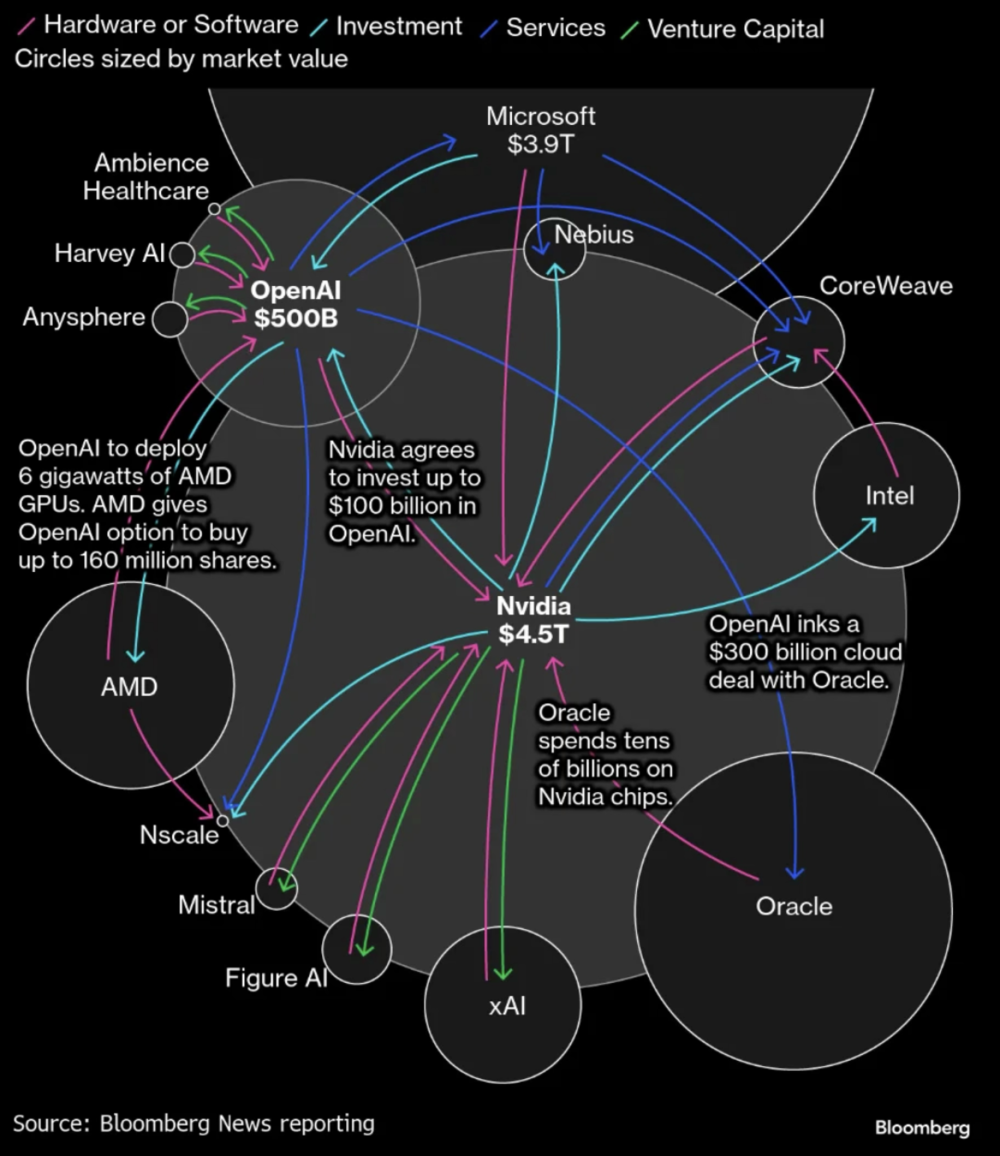
CNN指出,黄仁勋是整个AI热潮的“金主”:为数据中心交易担保,投资初创公司,甚至扶持买它芯片的客户。抽掉这个人,美国AI的融资网到时候不知道会有多难看。
而且尴尬的是,美国情报机构并未确认那名女性在为中国从事间谍活动。《华盛顿邮报》称,国务卿鲁比奥的备忘录措辞比中情局原报告更强硬。如果情报被夸大了,美国等于凭有争议的证据,拿下了自家最值钱公司的掌门人。
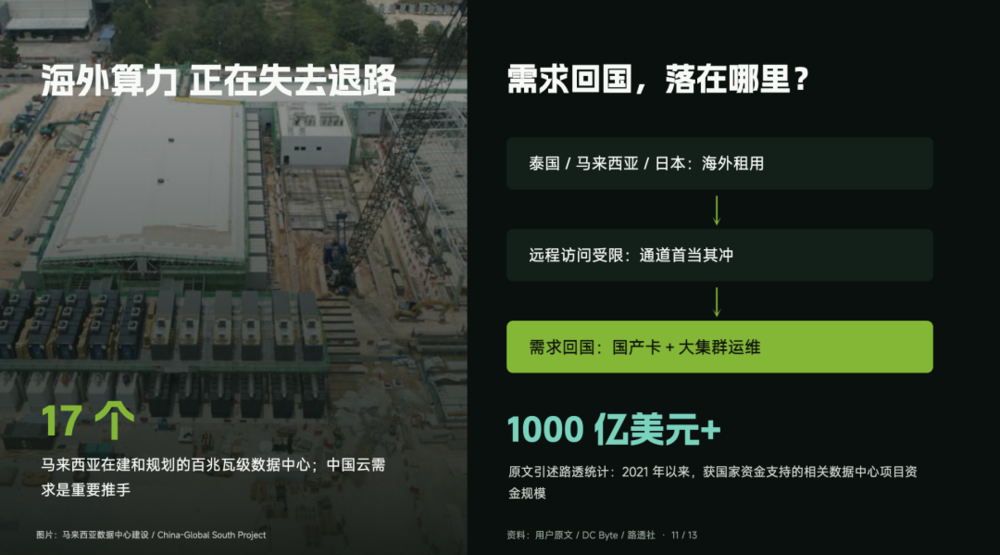
过去几年,中国大厂有相当一部分算力放在海外。香港仓库里据报压着约60万张英伟达芯片;字节、阿里、腾讯据报通过泰国、马来西亚、日本的数据中心租用英伟达算力。
数据中心研究机构DC Byte统计,马来西亚在建和规划的百兆瓦级数据中心有17个,中国云需求是那里的重要推手。
黄仁勋出局后,这条通道首当其冲。
远程租用一旦被管住,这部分需求只能回国。
回国的需求,会落在哪里?
它首先要用国产卡。自2025年起,获国家资金支持的新建数据中心已被要求只用国产AI芯片;路透统计,2021年以来这类项目拿到的国家资金超过1000亿美元。
国产方案耗电更多,电价和电力保障会排到选址条件的最前面。伍德麦肯兹的分析认为,训练这类对时延不敏感的重负载,会往可再生能源富集的西部走;对时延敏感的推理和金融应用,仍会留在东部。
总结一下就是,西部拿训练和存储,东部拿推理和应用。
那些能把“便宜的电、国产卡、大集群运维”打包交付的地方,会在这一轮里拿到更多订单。
国产算力的短板依然明显。
研究机构Epoch AI估算,华为今年的总算力产出约为英伟达的二十五分之一,到2030年大约落后四年,最紧的瓶颈在高带宽内存。华为轮值董事长徐直军今年9月也承认,华为的AI算力产能连国内需求都满足不了。
另一个隐患是“建得多、用得少”。
澳大利亚战略政策研究所的一项研究指出,“东数西算”之下不少算力中心利用率不高,电便宜,不等于算力就能用起来,关键还是看接不接得住大模型训练/推理的订单,排名第五到第三十位的国产芯片,卡上了架,也很难有真实的商用负载。
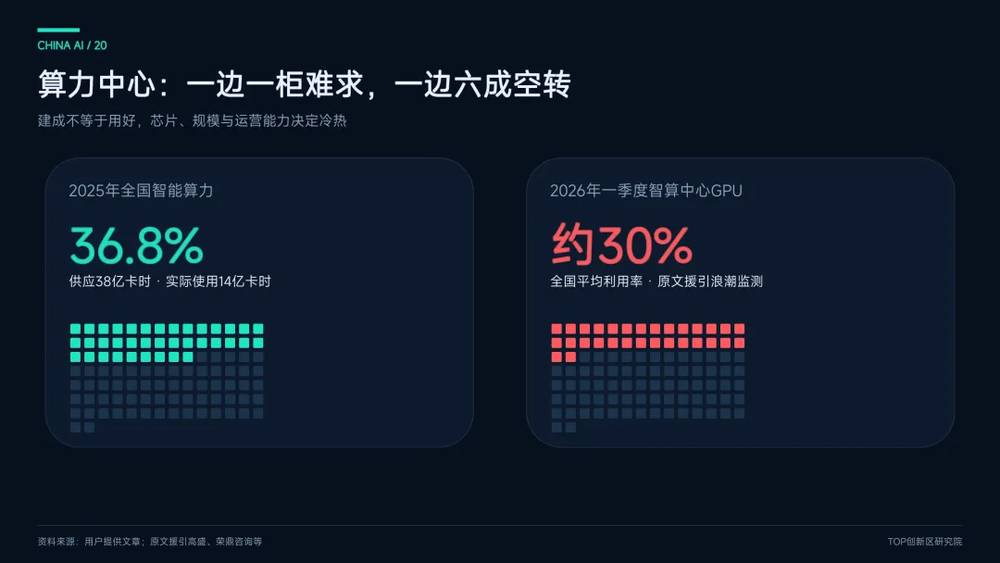
所以我们推断,这场赌局的输赢,取决于AI是什么样的竞赛。
如果AI更像电力和铁路,谁铺得广、用得便宜谁赢,被逼自立的中国很可能笑到最后。如果AI是一场复利竞赛,领先两年就再也追不上,接下来两年的算力缺口代价会很高。
华为手机给过一个参考价:2019年被列入实体清单,2023年Mate 60 Pro带着中芯国际的7纳米芯片回归,用了大约四年。
那一次,华为撑过来了。
剩下的问题只有一个:
国产算力,跑得有多快。