本文来自微信公众号: 大橘财经 ,作者:王力
在临床试验中击败全球“药王”K药的中国原创抗癌药,在美国上市审批中遭遇挫折。康方生物创始人、董事长夏瑜坦言,这是公司成立14年以来,令她最沮丧的一次。
11月15日,康方生物(09926.HK)的美国合作伙伴Summit Therapeutics宣布,美国食品药品监督管理局(FDA)已就依沃西单抗(AK112)的上市申请发出完整回复函(CRL),此次申请未获批准。
当晚,康方生物召开电话会议回应。夏瑜表示:“说实话,这是康方生物成立14年以来,让我最沮丧的一次。”她同时强调,后续分析显示依沃西单抗仍具有延长患者生存期的获益趋势,但相关补充数据未能满足FDA的统计学要求。
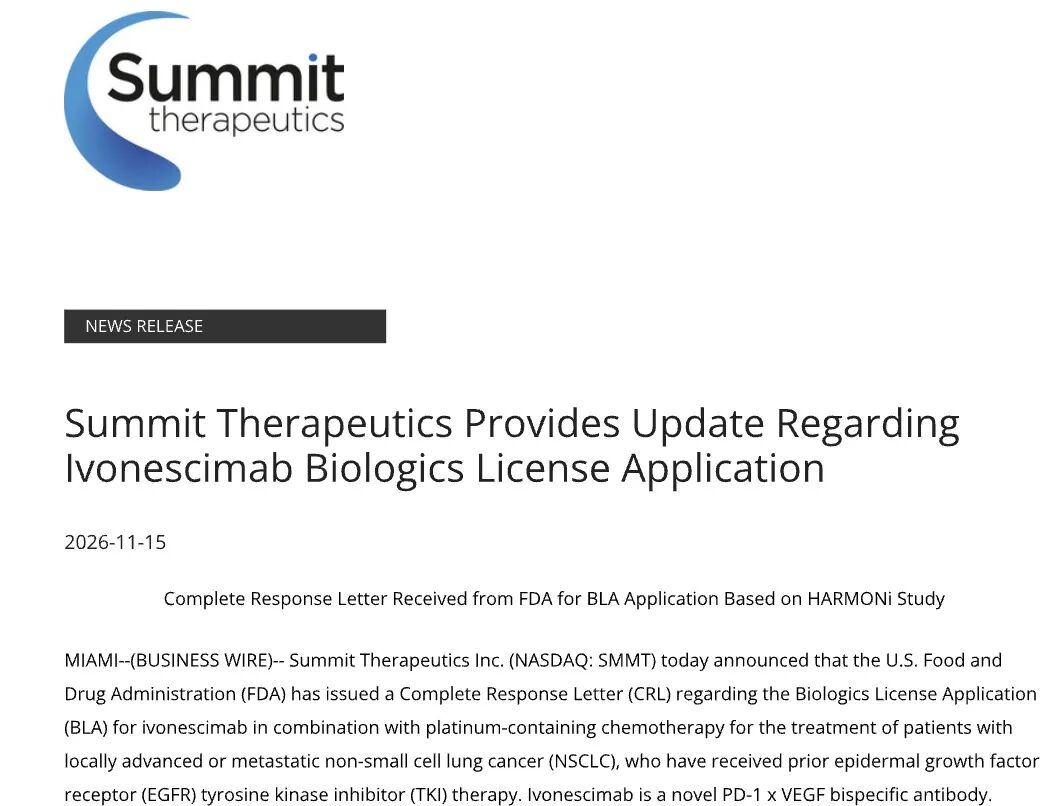
Summit于11月15日披露,FDA认为依沃西单抗现有临床数据不足以支持美国上市申请。图片来源:Summit Therapeutics官方公告
11月16日,康方生物(09926.HK)股价大幅下挫,早盘一度跌近29%。截至发稿,跌幅在22%左右,市值约600亿元。而今年4月17日,公司股价曾触及156港元的阶段高位。
依沃西单抗是康方生物自主研发的抗癌药,能够同时作用于PD-1和VEGF两个靶点,一方面帮助人体免疫系统识别癌细胞,另一方面抑制肿瘤血管生成。
2024年,依沃西单抗在中国首次获批,成为全球首个获批上市的PD-1/VEGF双特异性抗体。此后,该药在一项肺癌临床研究中取得优于默沙东帕博利珠单抗的结果。
帕博利珠单抗商品名为可瑞达(Keytruda),俗称“K药”,由美国制药巨头默沙东研发,属于PD-1免疫治疗药物,已获批用于肺癌、黑色素瘤、部分胃癌等多种癌症,长期位居全球最畅销药物前列。
凭借此前的临床成果,依沃西单抗被视为K药的潜在竞争者。2022年,康方生物将其部分海外权益授权给美国药企Summit,交易潜在总金额最高达50亿美元。
而此次FDA拒批的关键在于,依沃西单抗虽然能够延缓肺癌患者病情恶化,但全球临床试验未能提供足够证据,证明患者生存时间获得显著延长。
国内临床取得突破、海外首次上市却未获批准,也让这款备受关注的国产创新药面临新的考验。
肿瘤恶化时间延后,FDA为何仍拒绝批准?
此次美国上市申请针对的是一类携带EGFR基因突变的晚期肺癌患者。他们此前接受过靶向药治疗,但癌症仍然进展,需要寻找新的治疗方案。
研究显示,依沃西单抗联合化疗组的中位无进展生存期达到6.8个月,对照组为4.4个月,疾病进展或死亡风险降低48%。
无进展生存期反映的是患者接受治疗后,肿瘤能够保持多长时间不再恶化。依沃西单抗将这一时间延长了2.4个月,结果具有统计学显著性。
但另一项关键指标——总生存期(OS)没有达到预期。总生存期指患者从临床试验规定的起点到死亡的时间,是衡量晚期癌症治疗效果的重要指标。
数据显示,依沃西单抗联合化疗组患者的中位总生存期为16.8个月,单纯化疗组为14个月。虽然延长了2.8个月,但统计检验P值为0.057,未达到研究预设的显著性标准。
这意味着,研究观察到了患者生存时间延长的趋势,但尚无足够可靠的统计证据,确认这一差异并非随机因素造成。
FDA据此认为,仅有肿瘤恶化时间延长、缺乏统计学显著的总生存期获益,不足以支持该治疗方案上市。
这一结果此前已有预警。Summit在今年第三季度向美国证券交易委员会(SEC)提交的报告中披露,FDA已明确要求该适应症提供具有统计学显著性的总生存期数据。
此后,Summit公布了更长随访时间的数据,患者生存获益趋势有所改善,但这些数据属于主要分析后的补充分析,最终未能改变审批结果。
相比之下,依沃西单抗此前在中国开展的临床研究取得了更为积极的结果。
今年9月公布的HARMONi-2研究显示,在部分晚期肺癌患者的一线治疗中,依沃西单抗组的中位总生存期达到30.8个月,K药组为22.6个月,延长8.2个月,差异具有统计学显著性。
不过,两项研究针对的患者不同。HARMONi-2研究的是此前未接受系统治疗的晚期肺癌患者,直接比较依沃西单抗与K药;此次遭FDA拒批的HARMONi研究,则针对靶向药治疗后病情进展的患者,对照方案为化疗。
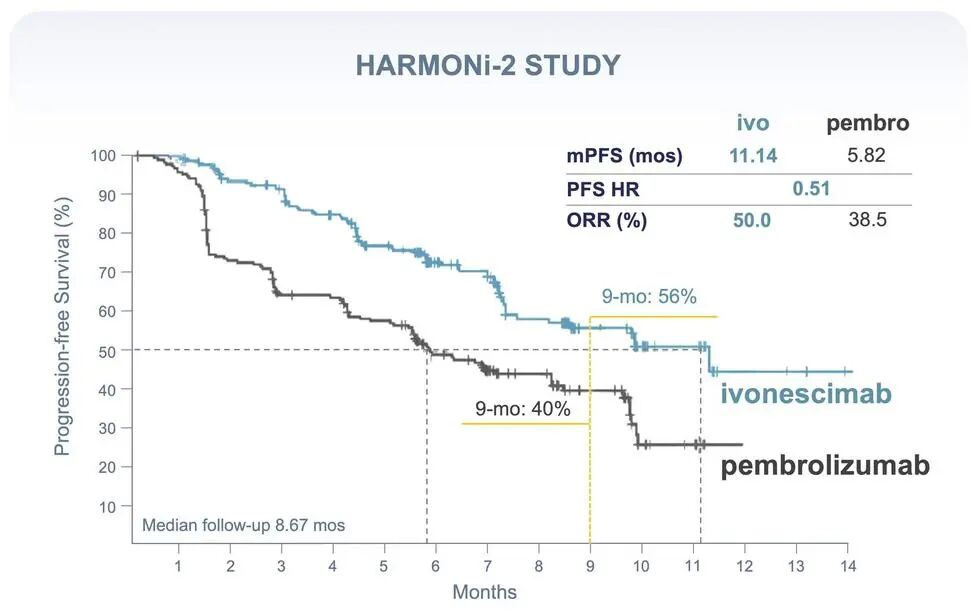
HARMONi-2研究早期无进展生存期曲线,依沃西单抗组优于K药组。图片来源:美国SEC披露文件。
患者情况、治疗阶段和用药方案不同,两项研究结果无法直接相互替代。
此外,Summit披露,HARMONi首次分析时,西方患者随访时间短于亚洲患者,随着随访延长,相关生存数据有所改善。但现有证据尚不足以认定不同地区患者存在明确的疗效差异。
FDA此次拒批的直接原因,仍是关键临床试验未达到其对总生存期获益的证据要求。
股价从156港元高位回落,50亿美元出海交易遭遇考验
此次FDA拒批,使依沃西单抗的海外商业化前景再次成为市场关注的焦点。
今年4月17日,康方生物股价曾触及156港元的阶段高位。到11月13日,已回落至82.3港元,较此前高点下跌约47%。11月16日,随着FDA拒批消息公布,股价进一步大跌。
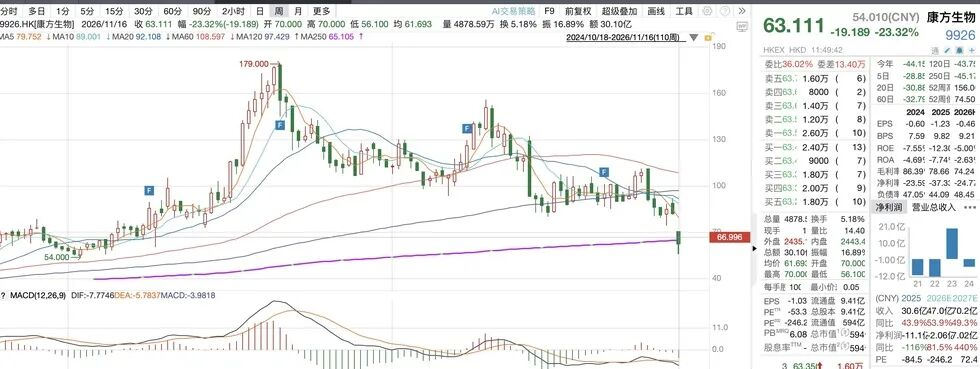
康方生物股价走势。截图来自wind
回顾4月至5月的行情,康方生物受到市场追捧,与其药品销售增长和核心产品临床进展密切相关。
根据2025年业绩,公司全年收入30.56亿元,同比增长43.9%;其中商业化产品销售收入30.33亿元,同比增长51.5%。依沃西单抗、卡度尼利单抗等核心产品陆续获批并进入医保,为销售增长提供了支撑。
5月31日,康方生物又公布依沃西单抗HARMONi-6研究结果。在晚期鳞状非小细胞肺癌一线治疗中,依沃西单抗联合化疗组的中位总生存期为27.9个月,对照组为23.7个月,患者死亡风险降低34%,差异具有统计学显著性。
该成果获选在美国临床肿瘤学会(ASCO)年会全体大会报告。不过,积极数据公布后,公司股价并未持续上涨,反而在5月底至6月初出现调整。除临床结果外,药物后续获批和商业化前景同样影响市场估值。
此次FDA拒批,则使海外上市预期遭遇更直接的冲击。
2022年12月,康方生物将依沃西单抗在美国、加拿大、欧洲和日本的开发及商业化权益授权给Summit,交易潜在总金额最高达50亿美元。
其中,康方生物获得5亿美元首付款,其余款项主要与后续研发、监管审批及商业化目标挂钩,并非已经全部到账。
此次美国上市申请未获批准,将推迟该适应症的美国商业化进程,相关里程碑收入和未来销售分成的兑现也面临不确定性。
不过,康方生物已经建立了一定的国内收入基础。根据2026年中期报告,公司上半年商业销售收入达到18.03亿元,同比增长28.65%。
与此同时,Summit仍在推进依沃西单抗的其他全球Ⅲ期临床研究,包括直接与K药联合化疗方案比较的HARMONi-3研究。此次审批结果不涉及这些研究对应的其他适应症,后续能否获批仍取决于临床数据和监管审评。
近年来,中国创新药对外授权交易不断增加,部分国产药物已经具备与国际重磅产品竞争的临床实力。但签下大额授权协议,并不等于药物已经进入海外市场。
对于康方生物而言,依沃西单抗已在中国实现商业化,也通过海外授权获得了可观的首付款。此次FDA拒批再次表明,从临床突破到海外获批,再到实现国际市场销售,中国创新药仍需要跨过临床证据、监管审批和商业化等多重门槛。