本文来自微信公众号: 汽车财报 ,作者:汽车财报工作室
11月9日,巴西圣保罗,第25届Fenatran国际商用车展览会开幕。该车展号称是拉丁美洲规模最大、规格最高、产业链最完整的商用车+公路货运+物流B2B专业展。
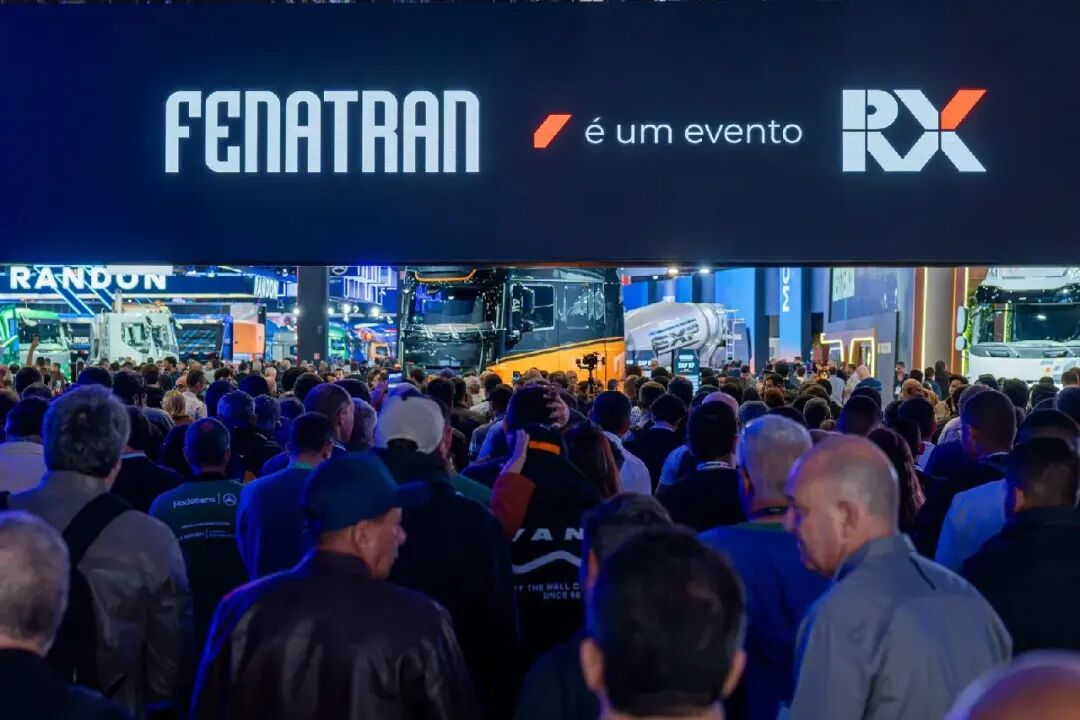
图注:第25届Fenatran展会入口。图片:Fenatran新闻稿
参加本届展会的13家卡车制造商中,有6家来自中国,包括比亚迪、福田、江淮、中国重汽、三一和徐工。中国企业的参展数量,已经接近奔驰、沃尔沃、斯堪尼亚和大众等传统制造商的总和。
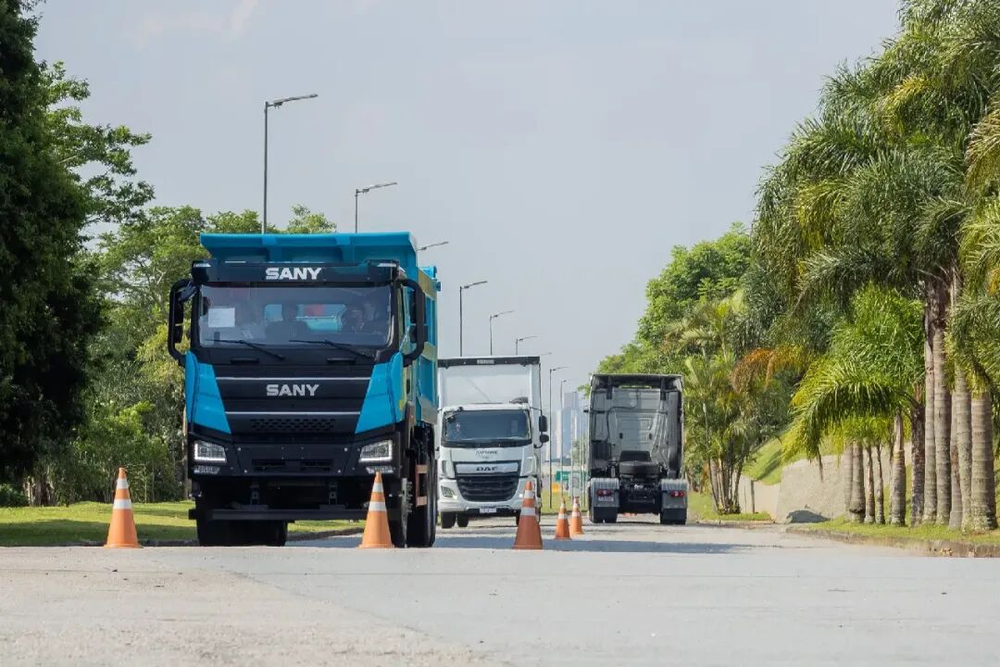
三一展出了六款卡车,包括最大牵引能力80吨的纯电动牵引车SE588,以及面向城市配送、垃圾运输和工程作业的不同车型。福田带来了计划2027年进入巴西市场的重卡Galaxus R9,中国重汽则展示了天然气和纯电动版本的Sitrak。
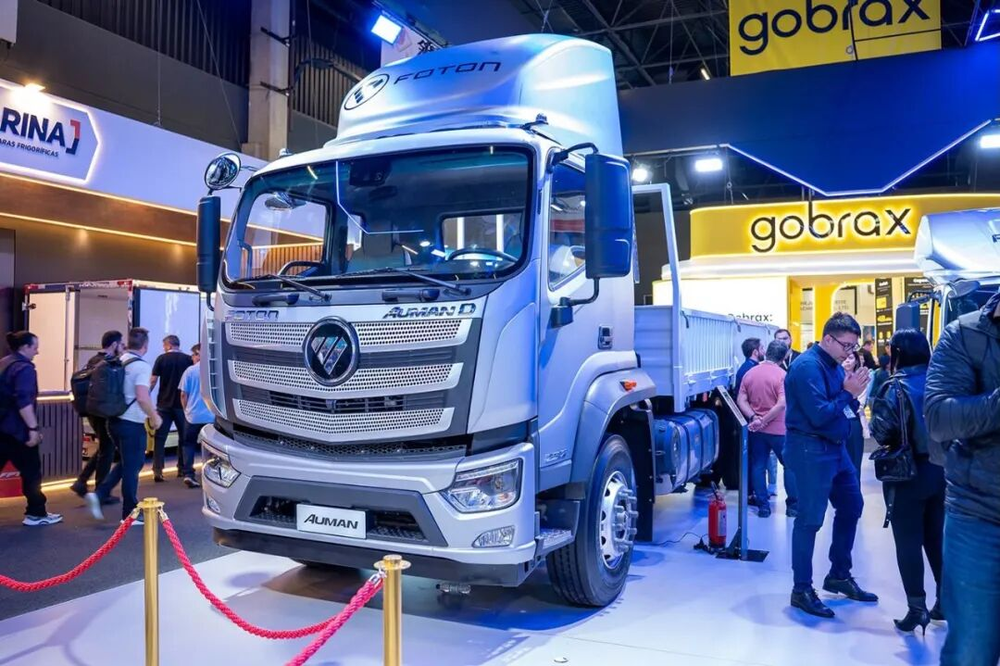
图注:来源福田汽车官方Facebook账号
欧洲制造商也带来了新产品。奔驰宣布在巴西开售纯电动eActros 600,沃尔沃推出可以使用100%生物柴油的VM B100 Flex。纯电动、天然气和生物燃料成为本届商用车展的共同主题。
展会之外,几家中国企业的巴西业务已经有了新进展。
今年前十个月,福田在巴西注册1362辆卡车,旗下Aumark S 1217A进入当地中型卡车销量前四名。三一开始在圣保罗州坎皮纳斯组装车辆,首批销售的25辆重型卡车平均售价约170万雷亚尔,超过沃尔沃一款主流柴油重卡的当地参考价格。
对于熟悉巴西商用车市场的人,这一幕并不陌生。
2010年前后,中国重汽、福田、江淮曾经先后进入巴西。它们带来了价格便宜三成的卡车,宣布投资建厂,与奔驰、大众和沃尔沃争夺运输企业的订单。
当时,中国制造商雄心勃勃。福田规划了一座年产2.1万辆的工厂,中国重汽准备在巴西南部建立生产基地,江淮也拿出了9亿雷亚尔的投资计划。
但这些工厂大多未能按照原计划建成。几年后,中国重汽停止了当地销售,福田的建厂计划一再推迟,中国卡车在巴西市场的存在感迅速下降。
十多年过去,中国企业又回到了圣保罗车展。这一次,福田重新建设经销商和配件网络,三一接手了奔驰的一处旧工业设施,还在巴西成立了一家银行。
2013年的巴西市场,留不住中国卡车
2010年9月,德国汉诺威商用车展上,曼恩商用车全球负责人Georg Pachta-Reyhofen谈到了中国重汽。
一年前,曼恩刚刚斥资5.6亿欧元,取得中国重汽25%加一股的股权,并向后者提供发动机、车桥和底盘等技术。双方在中国建立了合作关系,在巴西却成了竞争对手。
中国重汽当时通过当地进口商Elecsonic销售HOWO 380重卡,6×2版本售价27万雷亚尔,6×4版本29万雷亚尔,比巴西当地竞争车型便宜约30%。
曼恩负责人提醒中国制造商,进入巴西需要解决两个问题:寻找本地供应商,以及建立覆盖全国的经销商网络。
曼恩对巴西市场相当熟悉。2009年,公司刚完成对大众巴西卡车与客车业务的收购,成立MAN Latin America。大众在当地已经拥有成熟的制造基地、销售网络,以及大量运输企业客户。
中国重汽最初的销售相当顺利。到2012年,HOWO累计销售约2000辆,经销商增加至32家。当地进口商随即决定扩大投资,在圣卡塔琳娜州拉热斯建设工厂,计划投资3亿雷亚尔,初期年产5000辆重卡,随后提高到8000辆。
几乎同时,福田选择南里奥格兰德州瓜伊巴,规划建设年产2.1万辆卡车的工厂。江淮与当地SHC集团合作,准备在巴伊亚州卡马萨里建立生产基地,最初投资计划达到9亿雷亚尔。
巴西当时确实是一个足以吸引卡车制造商的市场。
2013年,全国卡车注册量达到约15.46万辆。福田规划的2.1万辆年产能,相当于当年整个巴西市场的约14%。中国车企希望通过本地生产获得更好的进口税收待遇和融资资格,再把价格优势转化为销量。
不过,2013年的市场规模有其特殊背景。
2009年全球金融危机之后,巴西政府推出投资支持计划PSI,通过国家开发银行BNDES,为机械设备和商用车采购提供低息贷款。巴西运输企业可以借助这一计划更新车辆,制造商也因此获得了更多订单。
2012年4月至5月,PSI卡车和客车贷款的基础年利率为7.7%,6月至8月下降至5.5%,最后四个月进一步降到2.5%。2013年上半年维持在3%,下半年为4%。
当时巴西的通胀率约为6%。贷款名义利率降至2.5%时,运输企业获得的融资成本已经低于通胀水平。
政策刺激了商用车采购。2013年,巴西约77%的卡车和客车销售使用Finame融资。BNDES后来发表的一项研究发现,PSI利率与卡车、客车贷款审批规模存在较强的负相关关系,贷款发放规模与商用车产量的相关系数达到92%。
但中国卡车很难享受同等条件。
Finame的优惠融资主要面向符合BNDES资格要求的本土制造车辆。通过进口方式进入巴西的HOWO,虽然在采购价格上便宜约30%,客户却需要寻找普通商业贷款。
假设一辆本土卡车售价40万雷亚尔,可以获得年利率4%的长期融资;另一辆进口卡车售价28万雷亚尔,却需要承担明显更高的商业贷款利率。对于一次采购几十辆车的运输企业,首付、贷款期限和每月还款额会直接影响采购选择。
这给中国制造商带来了一个麻烦。车辆价格便宜,客户购车时需要承担的资金成本却未必更低。
2014年以后,巴西经济陷入衰退,运输和设备投资需求明显减弱。2015年,全国卡车注册量降至7.17万辆,较2013年减少超过一半。
另外,政策性信贷也在收紧。PSI相关融资利率在2014年提高到6%,2015年进一步升至8%。同年10月,巴西政府将相关融资额度从500亿雷亚尔压缩至195亿雷亚尔,PSI最终于年底退出。
中国车企此前按照15万辆的市场规模规划投资,工厂还没有建成,市场需求已经腰斩。
福田的2.1万辆工厂,最后为什么没有建成
2014年4月24日,福田汽车在瓜伊巴举行工厂开工仪式。
当地州长出席活动,地方政府为项目提供工业用地和基础设施支持。按照最初规划,工厂将生产轻型和中型卡车,未来继续扩大车型和产能。
但开工两年之后,工厂仍然没有进入正式生产。
2016年3月,福田宣布与巴西本土制造商Agrale合作,使用后者位于卡希亚斯杜苏尔的生产设施组装车辆。福田当时表示,借用Agrale产线只是过渡安排,瓜伊巴独立工厂仍会继续推进。
同年9月,首批预生产卡车下线。到2017年,原定工厂依旧没有建成。
中国重汽也遇到了类似的遭遇。
2012年规划的拉热斯工厂,完成了部分土地整理和前期投入,最终终止建设。2017年,巴西汽车行业媒体AutoData报道,中国重汽在当地的销售业务已经停止,最后销售的车辆仍来自早期进口库存。
江淮的卡马萨里项目也经历了大幅调整。最初9亿雷亚尔的投资计划,到2016年前后缩减至约2亿雷亚尔,生产方式改为CKD组装。
这些项目还有一个共同之处:早期投资主要依靠当地资本。
中国重汽拉热斯工厂的主要资金计划由巴西进口商股东承担,中国母公司只负责较小部分。江淮最初与SHC集团合作时,约80%的项目投资计划由SHC提供。福田同样借助当地经营主体和合作伙伴推进建厂、融资及销售。
中国车企负责产品和制造,当地合作伙伴负责渠道、客户关系以及相当一部分资本投入。这种安排让中国制造商能够以较少的初期投资进入巴西。
市场收缩之后,合作伙伴首先承受了压力。
进口商要支付已经到港车辆的货款,经销商要维持库存和维修网络,工厂还需要继续投入建设资金。销量从2013年的高点急剧下降,土地、员工、仓库和融资等支出却难以同步减少。
对于原本依靠销售收入维持经营的当地进口商,继续投资工厂变得越来越困难。项目延期又提高了融资难度,部分已经投入的资金长期无法形成生产能力。
福田在2016年借用Agrale产线时,已经提出提高车辆本土化比例,并争取Finame融资。它希望借助当地成熟的生产设施和供应商,减少独立建厂的前期投入。
但巴西卡车市场仍然处于低谷。原定的大型工厂计划就此搁浅。
此后多年,奔驰、大众、沃尔沃和斯堪尼亚继续控制巴西大部分商用车市场。中国车企在当地的业务规模十分有限。
福田保留了与Agrale的合作关系。到2025年,这家巴西制造商的现有产线,再次出现在福田的新投资计划中。
第二次回来,福田准备年产5000辆
2025年4月,福田宣布在Agrale卡希亚斯杜苏尔工业园重新启动CKD组装业务。
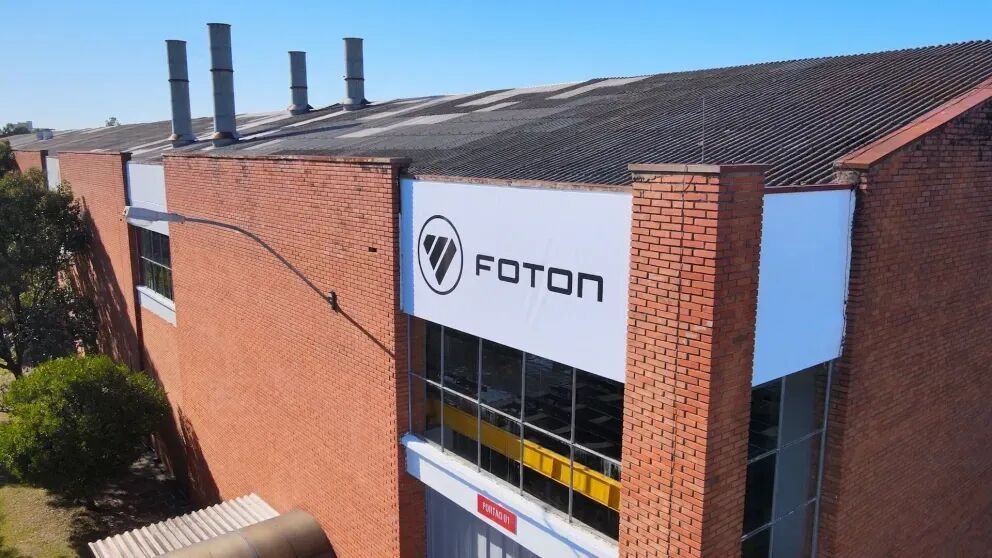
图注:福田在巴西卡希亚斯杜苏尔的CKD组装线,设在Agrale工业园内。
图源:Foton/Divulgação
新工厂面积6000平方米,设计年产能5000辆,生产Aumark系列及其他轻中型商用车。相比2013年规划的2.1万辆产能,新工厂的规模缩小了约四分之三。
福田利用现有设施开展生产,同时把更多资源投入销售和售后。
2024年年中,福田在巴西约有34家经销商。到2026年9月,这一数字增加至77家,其中68家已经运营,销售网络开始向农业产区、内陆工业城市和区域物流市场延伸。
配件供应也在增加。
福田在圣卡塔琳娜州伊塔雅伊建立了配送中心。2025年,这里的备件库存约为7000件,到2026年9月已经增加到超过16.5万件。
按照公司披露的数据,随着库存扩充,经销商订购配件的平均交付时间同比缩短约一半,车辆在经销商维修车间的停驶时间下降约60%。
对于福田来说,维修服务的改善已经开始配合新车销售。它进入的城市配送和区域物流市场,客户车辆使用频率较高,停驶往往意味着运输收入损失。奔驰和大众在这些市场经营多年,经销商和维修网络已经相当成熟。
福田今年开始获得更多订单。
巴西汽车经销商联合会Fenabrave数据显示,2026年前十个月,全国新卡车注册量为88170辆,同比下降4.49%。
其中,大众卡车与客车注册24322辆,奔驰24203辆,沃尔沃15799辆,斯堪尼亚9931辆。四家制造商合计占据84.22%的市场份额。
福田同期注册1362辆,整体份额1.54%,排名第七。在中型卡车市场,旗下Aumark S 1217A注册624辆,占该细分市场的5.1%,排名第四。
排在它前面的分别是大众Delivery 11.180、奔驰Accelo 1117和依维柯Tector 11-190。
在价格上,按照2026年10月巴西零公里车辆FIPE参考价格,福田Aumark S 1217A约39.64万雷亚尔,大众Delivery 11.180约41.75万雷亚尔,奔驰Accelo 1117约42.67万雷亚尔。
福田相对大众便宜约5%,相对奔驰便宜约7%。三款车已经进入相近的价格区间。
福田与奔驰还有一段特别的关系。
2012年,福田和戴姆勒在中国成立各持股50%的北京福田戴姆勒汽车,生产欧曼重卡,并开展奔驰Actros国产化业务。两家企业在中国共同经营商用车业务,在巴西,福田Aumark却与奔驰Accelo争夺同一类运输客户。
十多年前,中国重汽进入巴西时,面对的是其德国股东曼恩控制的MAN Latin America。今天,福田在巴西中型卡车市场遇到了自己的中国合资伙伴。
中国车企在国内与欧洲企业合作多年,逐渐积累技术、制造和供应链经验。随着海外业务扩大,双方开始在更多市场直接竞争。
但福田的1362辆注册量,只占巴西全年前十个月市场的1.54%。在经销商和配件库存持续扩大的同时,这家公司还需要增加销量,才能分摊本地制造与渠道经营的成本。
奔驰卖车,也卖贷款和维修合同
在今年11月的Fenatran商用车展上,奔驰除了展示新车型,还公布了多项购车金融和租赁方案。
其中,部分商用车融资的月利率从0.99%起。Accelo系列租赁月租金7900雷亚尔起,Atego为9900雷亚尔起,Actros 2553为18699雷亚尔起,合同最长可达60个月。
客户还可以将保险、维修服务纳入租赁合同。
奔驰在巴西经营自己的银行已经约30年。对于大型物流企业,奔驰可以同时提供车辆、贷款、租赁和维修服务,运输企业则按照合同安排每月的支出。
在巴西,这套金融服务有着很大的市场需求。
11月4日,巴西中央银行宣布维持Selic基准利率13.75%。较高的利率增加了运输企业更新车辆的资金负担,汽车制造商也开始通过金融产品争夺客户。
福田目前为部分Aumark车型提供零首付、60期付款的融资方案,月利率1.19%。大众卡车与客车则通过Traton Financial Services推出月利率1.33%起的贷款产品。
奔驰的部分专项方案更低,月利率0.99%对应约12.55%的有效年利率。不同方案的车型、客户资格和期限有所差别,优惠利率也可能包含制造商或金融机构的促销投入。
但奔驰的优势还有多年积累的二手车交易和维修数据。
根据巴西国家陆路运输局ANTT相关统计,2025年登记运输企业的车辆平均车龄约9.8年,个体运输经营者的车辆平均车龄达到24.4年。
一辆卡车在巴西往往要运营十年以上。沃尔沃、斯堪尼亚和奔驰的老客户,能够根据多年使用经验判断一辆车未来的维修费用和二手车价格。银行也可以参考这些交易记录,评估贷款抵押物和租赁车辆的残值。
对新进入市场的中国品牌,情况要复杂得多。车辆出售几年后还能卖多少钱,维修费用是否稳定,经销商能否长期供应配件,都需要更多实际运营记录。
福田扩大经销网络、增加维修备件,部分原因就在这里。
三一则进一步进入金融业务。
2025年4月30日,巴西中央银行批准Banco Sany Brasil开展业务。这家银行注册资本约9937万雷亚尔,获准经营信贷、融资和金融租赁等业务,主要面向三一在当地销售的工程机械和商用车。
三一在巴西已有工程机械客户,现在准备将设备融资能力扩展到卡车销售。通过自有金融机构,企业可以参与客户贷款、车辆租赁以及相关融资业务。
银行的资本投入也会给三一带来新的经营责任。贷款需要持续获得资金支持,客户违约会产生信用损失,融资租赁还需要考虑车辆的残值和后续处置。
欧洲制造商经营这类业务已有多年。三一刚刚获得银行牌照,金融业务的实际规模、资金成本和资产质量,还要等后续经营结果。
中国重汽也调整了在巴西的经营方式。
2025年11月,中国重汽成立巴西子公司,准备直接管理当地销售、经销商和售后业务。今年参加Fenatran时,它展出了560马力的天然气Sitrak重卡,以及搭载600千瓦时电池的纯电动版本。
2010年,中国重汽主要通过当地进口商销售HOWO。十多年后,它开始自己管理巴西市场。
福田和三一的投入则已经延伸到工厂、配件、经销商和金融服务。随着经营规模扩大,更多库存、设备和资金需要由中国制造商及其当地经营主体持续承担。
三一开始卖更贵的中国卡车
三一在巴西选择的客户,与福田有所不同。
今年2月以来,三一销售的首批25辆重型卡车,主要面向甘蔗产业、矿业、港口和农业运输企业,平均售价约170万雷亚尔。
同期,一辆沃尔沃FH 540 6×4柴油重卡的巴西零公里参考价格约122万雷亚尔。两者的配置、动力系统和使用条件存在差异,但这组价格足以说明,三一已经开始销售初始采购成本更高的产品。
它需要向客户证明,高价电动卡车能够在后续运营中节省开支。
巴西柴油价格提供了一定条件。
根据巴西国家石油管理局ANP的数据,11月初全国柴油S10平均零售价格约7.30雷亚尔/升。按照柴油重卡每升行驶2.3公里计算,每公里燃料支出约3.17雷亚尔。
如果一辆电动重卡每公里耗电1.5至2千瓦时,企业获得的综合电价为0.8雷亚尔/千瓦时,每公里能源支出约1.2至1.6雷亚尔。
在这组假设下,电动重卡每公里能源费用低约1.57至1.97雷亚尔。如果车辆每年运行12万公里,一年可以节省约18.8万至23.6万雷亚尔。
这部分节省能否覆盖更高的购车成本,还取决于贷款利率、车辆出勤率、充电设施投资和未来的二手车残值。
三一首批客户集中的矿区、港口和甘蔗种植企业,具有一些共同特点。运输线路相对固定,车辆可以集中调度,部分企业还拥有自有能源和仓储设施。充电设施可以部署在固定场所,车辆运行里程也较容易预测。
跨州长途运输则面临更复杂的条件。
巴西主要货运线路连接内陆农业产区、工业城市和港口,运输距离通常很长。柴油重卡已经拥有成熟的补给和维修体系,电动重卡则需要考虑充电时间、沿途设施和载重对续航的影响。
欧洲企业也在针对不同运输需求推出新车型。
斯堪尼亚与巴西生物能源企业Atvos合作,推动生物甲烷重卡用于农业运输。沃尔沃在11月推出VM B100 Flex,扩大100%生物柴油的使用范围。
奔驰则正式开始在巴西销售eActros 600纯电动重卡,公布的续航里程为500至600公里,部分车型当地售价超过250万雷亚尔。奔驰还为部分早期客户提供长期服务和车辆可用率保障。
在电动重卡市场,中国制造商同样要面对欧洲企业的竞争。
不过,巴西电动卡车市场目前规模很小。
2026年前十个月,全国纯电动卡车累计注册241辆,其中三一33辆。同期,传统重型卡车注册量达到38908辆。
三一今年参加Fenatran,除了展示六款车型,还公布了新的本地生产计划。
2026年5月,三一开始在圣保罗州坎皮纳斯推进车辆组装业务。它使用的是一处原属于奔驰的工业建筑。
1979年至2024年,这里一直承担奔驰零部件配送工作。几十年来,奔驰卡车和其他商用车辆所需的维修配件,从这座设施运往巴西各地。
三一接手之后,开始改造生产设施,用于试组装卡车和工程机械。根据11月展会期间披露的计划,首批当地组装卡车预计在2027年2月底至3月初交付。
三一还在开发巴西本土供应商,与米其林、Moura和Maxion等企业就轮胎、电池和底盘展开接洽。
销售网络也在建设之中。三一目前拥有四个正式卡车销售服务网点,计划到2027年底扩展至至少20家。
这批投资与十多年前中国重汽、福田和江淮的大型工厂计划相比,起步方式有所不同。
三一先改造既有工业设施,利用原有工程机械业务在巴西积累的客户和运营资源,逐步增加卡车组装及销售。福田则借助Agrale已经建成的生产基地,把年产能控制在5000辆,同时扩充配件和经销商网络。
两家企业都在减少新建工厂的前期投入,但本地经营的固定支出仍然需要销量支撑。
福田77家经销商需要持续获得车辆销售和维修订单,5000辆设计产能的工厂需要提高生产规模。三一除了负担组装业务、库存和服务网络的成本,还增加了银行资本投入。
2026年前十个月,巴西卡车市场同比下降4.49%。欧洲四大制造商合计占据超过八成份额,福田的整体市场份额只有1.54%,三一的纯电动重卡业务仍处于早期交付阶段。
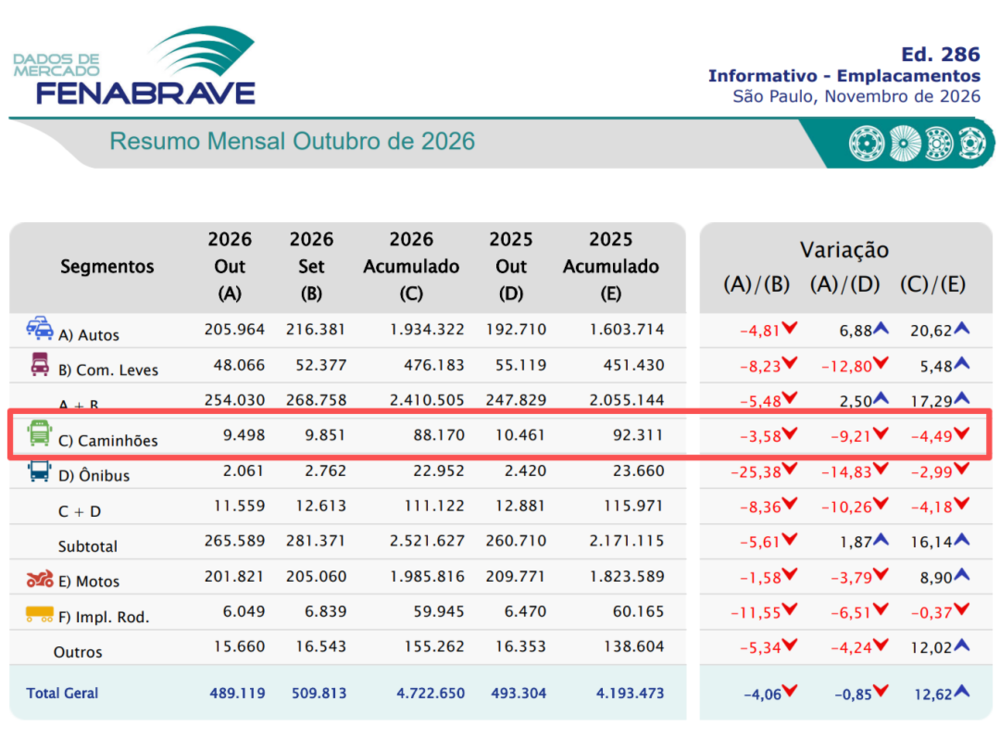
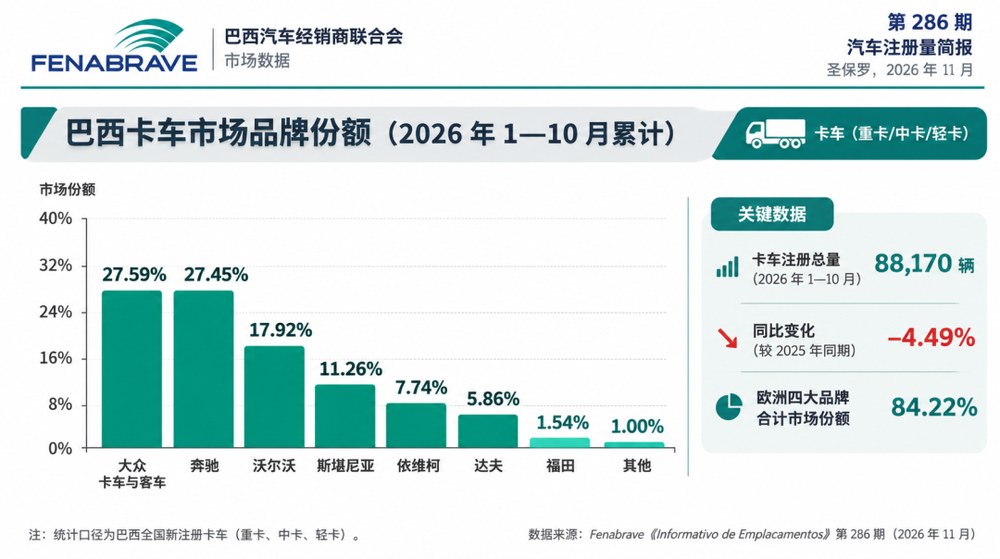
它们进入巴西的时机,与第一次颇为不同。
2013年前后,巴西商用车市场处于高点,中国制造商据此规划产能。2014年之后,经济衰退和信贷收紧迅速压缩了市场需求,多家企业的投资计划最终搁浅。
2026年,巴西卡车市场仍在收缩。福田和三一却继续扩大当地投资,一家重新建立生产和经销网络,另一家开始组装电动重卡,并成立了自己的银行。
两家中国企业已经重新在巴西建立生产设施,距离大规模销售还有很长的路。福田今年前十个月注册1362辆卡车,三一同期仅注册33辆纯电动卡车。工厂产能、经销商网络和金融业务的投入,仍需要更多订单来支撑。
十二年前,福田在巴西为一座尚未建成的工厂举行开工仪式。今天,它已经有了能够生产卡车的工厂,接下来要解决的,是让这条产线持续有车可造。