
本文来自微信公众号: TOP创新区研究院 ,作者:趋势研究组
你能随口说出几家孵化器的名字吗?
大多数人一家也说不上来。可中国孵化器的数量,2014年就已经是全世界第一了。
据统计,现在全国大约有1.6万家孵化载体,遍布95%的县级以上地区。
但奇怪的是,这么庞大的一个行业,存在感却非常弱。
所以咱们今天聊聊这个事儿,以及我们认为:
最好的孵化器,越来越不像孵化器了。
故事得从1987年说起。
那年6月,武汉东湖新技术创业者中心挂牌,这是中国第一家科技企业孵化器。它没有自己的房子,后来的行业史管这叫“借巢孵化”。
39年后,工信部从1.6万家孵化器里挑出了第一批14家卓越级孵化器。
这14家里,有一家主要靠投资和训练营运转,有一家本质上是个共享实验室,还有一家更像一片大模型产业社区。
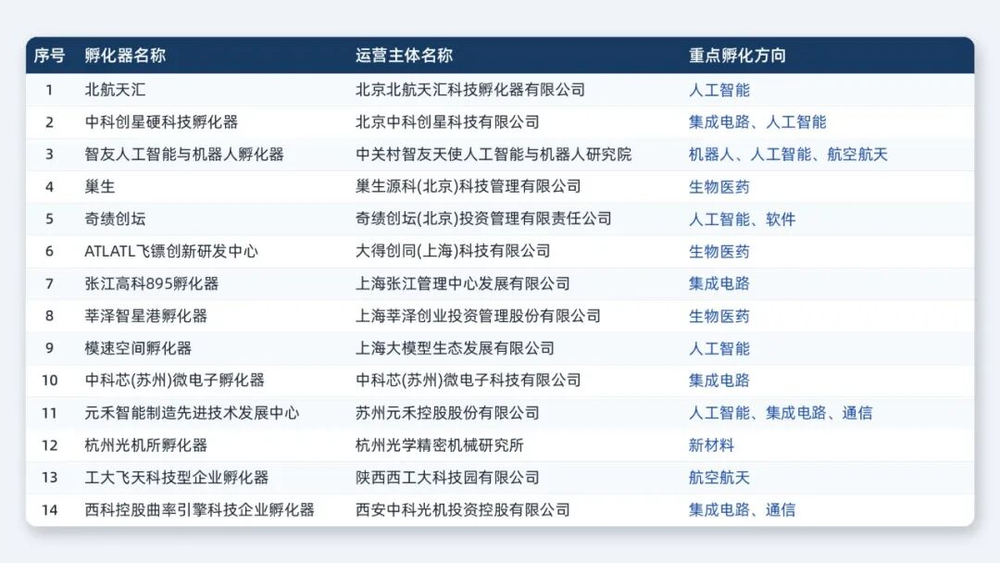
拟认定的工业和信息化部卓越级孵化器
转了一大圈,最好的孵化器又一次不怎么靠房子活着了。
中间这三十多年,到底发生了什么?
传统孵化器行业其实挺别扭的。
孵化器的使命是让房客长大,可它的收入,主要来自房客交的房租。
假设你经营一栋1万平米的孵化楼。你的收入跟什么有关?跟入驻率有关,跟每平米租金有关。
早年深圳一家孵化器的负责人算过账:
入驻率得到70%以上,才能保本。
那你的收入跟房客长不长得大有关系吗?
关系不大。
更尴尬的是,房客要是真长大了,它会嫌地方不够用,搬走。你还得重新招商、重新装修、重新等新房客交租。
所以,房客半死不活地一直待着,对你的账本最友好;
房客一飞冲天,你反而得重新找人。
一门生意的收入跟它的使命矛盾,那么这门生意就很难做好。
数据显示:2022年,全国6227家孵化器总收入576亿元,其中综合服务收入占26.6%,投资收入占6.1%,剩下大约三分之二主要来自物业。
头部也好不到哪去。
北京市科委2019年披露过一个数字:2018年收入排前十的孵化器里,有7家房租收入占比超过80%。
北京是全国孵化资源最集中的城市之一,这10家是北京最会赚钱的孵化器。
前几年,各地出台的扶持孵化器的措施里,出现最多的一条是减免房租。
业内人士感慨,孵化器能拿出来帮企业的,头一条甚至唯一一条,就是少收点房租。
一位研究创新政策的学者讲过他见到的场景。
一家孵化器里,小公司一家接一家退租,铭牌还挂在门口。他问老板,能不能别收房租了,改成投资里面的好苗子?
老板说,眼下这个环境,他也不知道哪家能干成。
这话很实在。
房东的本事是把房子租满,房客能不能长大,超出了房东的能力范围。
孵化器为什么会走到这一步?
很大程度上,是被一道考核题推过去的。
上世纪90年代,天津创业中心盖起了国内第一栋孵化楼,
行业进入“有巢孵化”时代。
这套经验很快推广到全国,孵化器认定开始对物理空间提出要求。
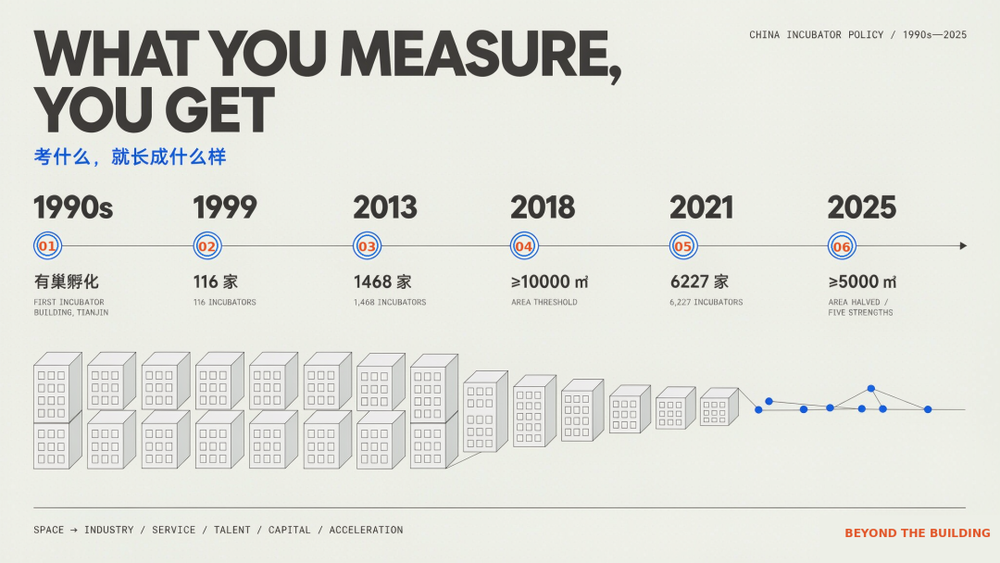
题目一旦写进门槛,盖楼就成了最省事的答案。
之后各地的孵化大楼一栋接一栋地立起来:
到2017年底,全国孵化器的场地面积是1.18亿平米,
差不多相当于1.6万个标准足球场。
国家级孵化器的面积门槛,一度是1万平米。
考什么,大家就长成什么样。
考面积,孵化器就长成了带工位的写字楼。
然后,2020年,北京改了市级认定办法,物理空间不再是必要条件。
2025年,工信部的新办法把标准级的面积门槛砍到5000平米。
到了卓越级的“五强”,产业、服务、人才、投资、加速,没有一条跟面积沾边。
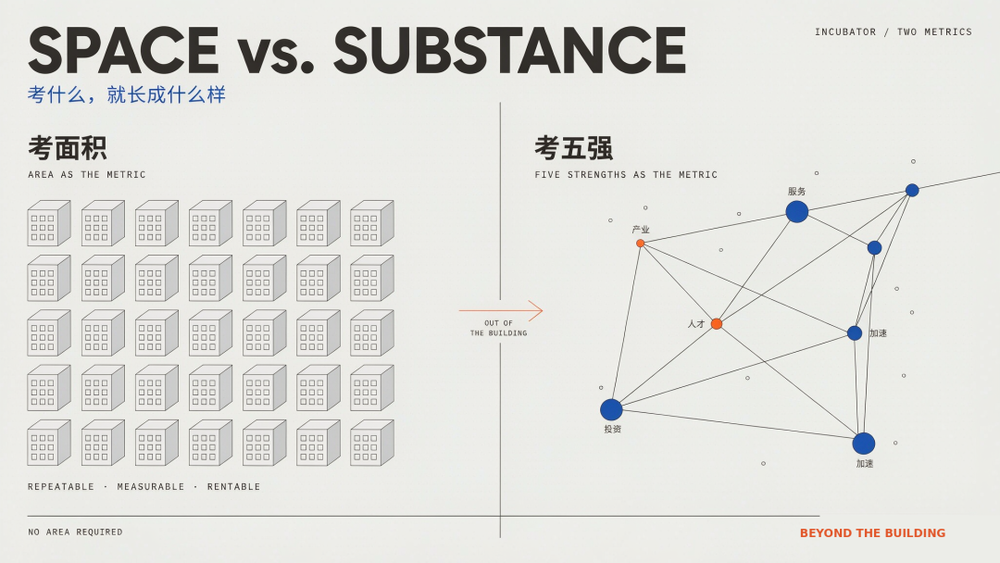
政策兜了一大圈,又开始把孵化器往楼外推。
全世界最成功的二房东
其实,大家都看到了,孵化器得摆脱二房东模式。
这几乎是行业共识。
但有个例子会让这条共识变得没那么简单。说出来你可能不信,全世界最有名的创业空间之一,就是个二房东。
1999年,一个叫Tim Rowe的MIT毕业生,在波士顿肯德尔广场租了一间2700平方英尺的办公室,大概250平米,然后按工位转租给创业团队。
这就是后来的CIC,剑桥创新中心。
二十多年过去,它的模式基本没变:向业主租楼层,再拆开租给初创公司。到2019年,CIC在剑桥的园区扩到30万平方英尺,里面有700多家企业,HubSpot就是在这儿起家的。
按咱们的标准,这大概是一家教科书式的二房东。
但它的成绩单是这样的:
按CIC自己的说法,肯德尔广场140多亿美元的风险投资里,有一半流向了它园区里的企业。
同样是收租,差别在哪?
差别在楼外。
Tim Rowe这些年干的事,大部分在CIC的楼外面。
他发起了Venture Café,一个每周固定办创业者聚会的非营利组织;参与创办了LabCentral和MassRobotics,一个是共享湿实验室,一个是共享机器人研发设施,都是同类里全球最大的之一;他还牵头成立了肯德尔广场协会,专门经营这片街区。
LabCentral的一个座位要4600美元/月,
但可以让初创企业们使用数百万美元的实验室设备。
有一年,他带着CIC的员工上街捡烟头。
在他看来,一片街区要等你肯弯腰捡垃圾,才算真正是你的。
创新区特别看重“碰撞率”。
创业者在CIC租工位,付的钱里有一大块,其实是在买一个概率:
一出门就能撞见投资人、同行和实验室。
很多中国孵化器也想这么收钱。
可它们的楼外,常常是一圈围墙、一条宽马路和一片停车场。楼外是空的,楼里就只能卖面积,而面积是最容易被比价的东西。
所以二房东本身没有啥问题,问题出在那片空心的街区。
还有一股力量在挤压房东式的孵化器,
而且来自一个大家都叫好的方向:
营商环境。
回想一下孵化器早年给创业者提供的服务:办证照、做政策咨询、帮着申报项目、管物业。对一个刚从实验室出来的博士来说,这些都曾是难事。
孵化器的前台,很大一部分时间就在干这个。
2018年起,中国开始建立营商环境评价机制,各地比的是开办一家企业要几天、跑几趟。一网通办、电子营业执照、免费刻章,一项项推下去。今天在张江895,一个工位就能注册一家公司。
这对创业者是天大的好事。
可对孵化器来说,过去能收钱的那部分服务,正在变成政务大厅的免费窗口。经济日报2022年做过一轮行业调查,结论是物业租赁、工商代理这类一般服务,对创业者的吸引力在逐渐退化。
营商环境越好,孵化器的基础服务就越不值钱。
那剩下的是什么?剩下的是政府很难标准化的那部分。
一套光芯片测试封装设备,动辄5000多万元,初创公司根本买不起。
于是,中科创星联合西科控股建了一个光芯片公共技术平台,置办设备、搭共享产线,把这道门槛拆了。
张江895一楼的芯片测试平台,干的是同一类事。还有一样东西政府也给不了:在企业最难的时候,愿意追加进去的那笔钱。
工信部新办法把“孵化服务收入占比”写进了标准级的门槛,等于给这件事上了考卷。
容易的那一半,政府接过去了。
难的那一半,才是孵化器以后吃饭的地方。
房租靠不住,基础服务又被政府接走,
那最好的孵化器靠什么活?
上海给了一个很有意思的样本。
上海从2023年起陆续启动建设了19家高质量孵化器,第一批卓越级里的4家上海孵化器全部出自这里。
今年7月,上海市科委公布了这19家的收入:
总营收3000多万元,其中专业服务收入近1800万元,占60%,是全市孵化器平均水平的两倍多。
但平均一下,每家一年不到200万元。
这个体量,很难单靠自己养活一支专业团队,更别说几千万一套的设备。
它们的运营成本,显然要靠营收以外的来源托底。
把镜头拉到巴黎,情况差不多。
2017年开业的Station F,由一座1920年代的铁路货运站改造而成,3.4万平米,能装下约1000家初创企业,号称全球最大的创业园区。法国电信富豪Xavier Niel自掏腰包投了约2.5亿欧元。法国媒体估算它一年的运营成本在700万到800万欧元之间,而且明说了,首要目标不在赚钱。
这类孵化器在财务上,越来越像一座地铁站。没人要求地铁站自己赚钱,大家看的是它每天送走了多少人。
整个孵化器行业早就是这副样子了:
全行业一年营收500多亿元,带动在孵企业一年的收入超过1万亿元。孵化器最值钱的产出,一直记在别人的账上。
仔细看那张14家的名单,好几家只是借用了“孵化器”这个名字。
比如奇绩创坛,它由陆奇创办,前身是YC中国。
YC的账,跟房东正好反着算。
它给每家入选公司投50万美元,其中12.5万换7%的股份,剩下37.5万以不设估值上限的可转换协议投进去,一年招四期。
你算一下,12.5万美元换7%,等于给一家刚起步的公司估值不到180万美元。
YC押的是少数:一批几百家公司里,只要冒出一两家巨头,整批的账就算回来了。
还记得前面那笔算不平的账吗?
房东最怕房客长大搬走,YC最盼着房客长大。
同样叫孵化,激励方向正好拧过来了。
说到底,这是一只特别会挑人的早期基金,外面套了一个训练营。
还有ATLATL飞镖,它在张江建了国际标准实验室、共享平台和驻场研发服务。生物医药的科学家进门,最需要的是一张马上能开工的实验台。它更像一个对外开放的实验室。
模速空间入驻了300多家大模型企业,还带着徐汇聚起了1700多家AI企业。官方给它起的名字里,带着“创新生态社区”几个字。它已经长成了一片街区。
澎湃研究所去年走访了上海的高质量孵化器,
归纳出五条路径:投资型、技术型、市场型、政策型、人才型。
五条路,差不多是五个物种。
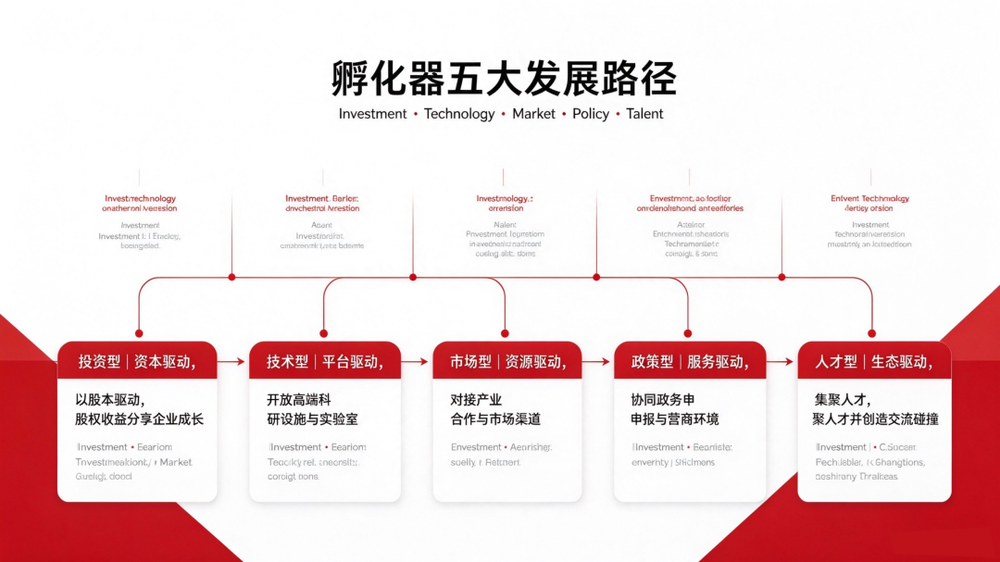
孵化器过去是一种机构:一栋楼、一块牌子、一份入孵名单。
现在它的活儿正在被基金、实验室、园区和街区分头接走,各自做得更深。
孵化这件事还在,只是越来越像一种功能,散落在不同的机构里。
那,如果孵化变成了一种功能,它总得发生在某个地方。
我们团队这两年在三件事上都有参与:营商环境评审、科创社区研究,还有这一轮的卓越孵化器评审。
常有人问,这三件事到底什么关系?
我们现在的回答是:这是同一件事,在三个尺度上的三张考卷。
1.营商环境考的是一座城市,被考的是政府。
出题人是国家发改委,国际上是世界银行,世行2023年推出了新的B-READY体系,10项指标从市场准入一路覆盖到办理破产。它管的是,创业者愿不愿意来。
2.孵化器考的是一家机构
出题人是工信部,关心一项技术能不能长成一家公司。
3.夹在中间的是科创社区
尺度大概是一两平方公里的一片街区。
人和人能不能遇见,在这一层见分晓。
前两张考卷都有国家级的出题人。
中间这张,目前还没有统一的考卷。
可你回头看成败的关键,都指向中间这一层。
CIC的租金收得上来,靠的是楼外的聚会、共享实验室和街区协会。
模速空间更直接,自己长成了社区。一网通办接走了容易的服务,剩下难的那一半,需要设备、资本和同行扎堆的环境。
最好的孵化器越来越像基础设施,
而基础设施天生属于一片地方。
1987年,中国第一家孵化器借别人的房子起步。
39年后,最好的孵化器正在走出自己的房子,走进一片街区。