本文来自微信公众号: 独雕寒江雪 ,作者:独雕寒江雪
雷军说过一句话:“AI走向物理世界,一定会诞生伟大产品。”
这句话几乎成了2026年科技圈的政治正确。但一个更值得追问的问题是——这个“伟大产品”,到底会是谁造出来的?
是宇树、智元、优必选这些主业做机器人的公司,还是比亚迪、小米、吉利这些主业造车的公司?
过去三年,国内涌出了超过140家整机企业、330多款产品,资本、人才、政策一拥而上,所有人都相信人形机器人是下一个智能手机。但当我把车企和机器人公司这两条线摆在一起看时,一个不太讨好、却越来越难反驳的判断浮出水面:
五到十年内,具身智能出货量最大的那家公司,大概率不是纯机器人公司,而是车企。
这不是唱衰机器人创业公司,而是产业规律的冷酷一面。
一、技术同源:不是“蹭热点”,是同一棵树
很多人第一反应是:车企造机器人,不就是蹭热度吗?丰田造过织布机,难道现在也该算机器人公司?
恰恰相反。智能汽车和具身智能机器人,在技术底座上不是“有点像”,而是同一棵树。
一台智能汽车和一台人形机器人,本质上都在干同一件事:感知物理世界、做出决策、驱动执行机构行动。这三层架构的重合度超过70%。往硬件层看,车载传感器(摄像头、激光雷达、毫米波雷达、IMU)的供应链与机器人重叠度超过90%;往软件层看,视觉感知算法有55%以上可以直接复用。
把这种重合拆开来看,更触目惊心:
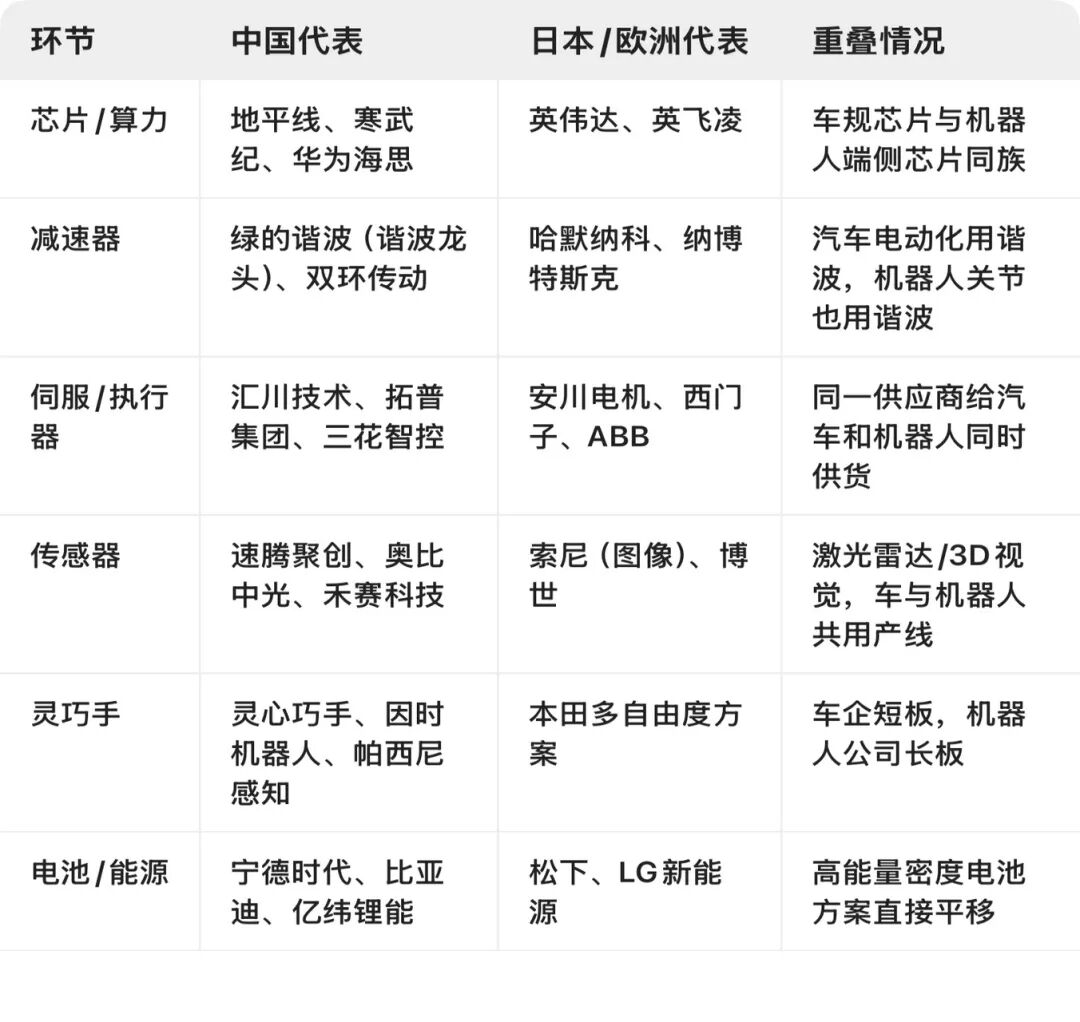
这不是巧合——这是同一套物理定律、同一套供应链、同一套工程方法论,长出了两种产品形态。
更关键的是数据。
AI时代,模型能力跟着数据走。一辆在路上跑的智能汽车,每分每秒都在采集真实世界的传感器数据,这是一个数十亿公里级的、持续滚动的数据飞轮。而一家纯机器人公司要什么?要一条高质量的数据,往往得搭一个实验室、雇人带着机器人一遍遍抓取、一次次标注,单条数据的获取成本远高于车端的“顺手采集”。
小米的人形机器人已经在小米汽车工厂完成了8小时整班连续作业,核心工位操作成功率稳定在98%以上。小鹏自研的IRON人形机器人搭载自研图灵AI芯片和22自由度灵巧手,计划2026年底月产千台、2027年对外商业化。请注意,这不是发布会上的一次性demo,是产线上跑出来的整班数据、是明确排产的路线图。
数据闭环,才是车企真正的核武器——别人花钱买数据,车企开车“漏”数据。
二、供应链与资本:用“百万台”重写价格体系
如果说技术同源还能被解释为“起点差不多”,那么供应链和资本这两项,就是赤裸裸的代差。
先看成本。机器人创业公司现在最大的痛苦之一,是核心零部件贵。减速器、丝杠、力矩传感器、灵巧手模组,单个采购量小,供应商没有动力给你降价。而车企手里握着什么?是百万级量产的采购订单。当一家车企拿着“我一年要采购一百万套关节模组”的体量去跟供应商谈的时候,机器人零部件的成本可以被直接压到传统方案的1/3到1/2。
这不是努力程度的差距,是议价权的代差。创业公司还在为一个批次的减速器求爷爷告奶奶,车企已经在用规模把整个上游的价格体系重写了。
一个标志性的事件是:特斯拉Optimus Gen3计划2026年Q3量产,中期目标年产能100万台,终端售价压到2万—3万美元。这个数字意味着什么?意味着马斯克在用做Model 2的思路做人形机器人——先不计成本做出来,再用汽车级供应链把成本打穿。一旦特斯拉把100万台关节模组的采购单拍在桌上,整个上游的价格体系将像当年电动车把电池成本从每瓦时5元打到0.5元一样,被重新改写。
再看资本。具身智能是个典型的“烧钱换未来”的赛道,从样机到量产、从实验室到产线,中间隔着一条现金的深渊。而车企的现金储备,与纯机器人创业公司之间的差距,可以达到数十倍。这意味着车企可以熬,可以犯错误,可以把机器人业务当成一条“亏损三年也不伤筋动骨”的第二曲线。创业公司呢?一轮融不到位,现金流就断了。
这种协同已经不是PPT,而是正在发生的现实:
均胜电子干脆把自己定位为“汽车+机器人Tier1”双龙头;拓普、三花同时进了特斯拉汽车和Optimus的供应链——同一家供应商,同一条产线,既给汽车供货,也给人形机器人供货,这才是“同源”最直接的产业证据。上汽投资智元等超过8亿元,比亚迪入股智元、帕西尼,吉利领投星动纪元近10亿元——车企正在用资本把机器人初创公司直接纳入自己的生态版图。
全球范围内,车企的“收编”动作更加激进:
●宝马:南卡工厂长期测试Figure 02,连续投产11个月,累计搬运超过9万件钣金件——这是目前全球公开可查的最长连续产线部署记录;
●奔驰:直接投资Apptronik Apollo,柏林、匈牙利工厂批量测试;
●雷诺:入股法国机器人公司Wandercraft,一次性采购350台Calvin工业人形机器人;
●现代:2021年收购波士顿动力后深化战略合作,计划采购数万台机器人(Atlas人形+Spot四足+Stretch物流机器人全线导入);
●通用:与英伟达合作搭建数字孪生仿真平台训练机器人;
●福特:与英国Humanoid公司试点产线,同时布局Agility四足机器人做厂区物流;
●Rivian:干脆拆分出Mind Robotics机器人子公司,主攻厂区自动化。
当造车的开始用“百万台采购量”跟你谈机器人关节的成本时,当欧洲车企直接“买断”人形机器人公司时,创业公司原来的商业模型,其实就已经不成立了。
三、场景:车企手里那张最硬的牌
如果说前两点还能靠时间追赶,那么第三点——场景——几乎是无法复制的先天禀赋。
具身智能落地难,难在哪?难在没有真实场景反复打磨。很多机器人公司的困境是“演示好看、落地难做”:发布会上翻跟头、后空翻样样行,真进了工厂却干不了活。为什么?因为他们拿不到真实工业场景的长尾数据,只能在实验室里对着有限工况做泛化。
而车企天生就有试验场——自己的工厂、自己的园区、自己的门店。这是“天然的客户+天然的训练场”二合一。
数据已经验证了这一点。2026上半年,中国具身智能厂商占全球出货份额的97%以上——其中智元出货约9700台(全球43%以上),宇树约5500台。这些出货去了哪里?大量流向了车企工厂、3C产线和物流仓库。
回看各家车企的具体动作,会发现一个清晰的共同选择——先把机器人放进真实场景里跑起来:
●比亚迪:合作优必选Walker S系列部署长沙工厂,同步自研人形机器人管线;
●上汽/一汽:工厂试点优必选、开普勒等人形机器人;
●广汽:孵化慧仑科技,GoMate Mini已在广州地铁试点;
●奇瑞:墨甲系列人形机器人+智警+导医+四足机器狗完整矩阵;
●理想:内部Nexus项目,自研空间感知与具身大模型;
●丰田:ELEY工厂搬运人形,Woven City全域仿真测试。
当前到2028年,主打工业制造、仓储物流、科研教育这类结构化程度高、ROI相对可验证的场景;2028到2030年,转向商业导览、酒店配送、电力运维等“人机协作服务”;2030年以后,才可能进入医疗康复、养老陪护、家庭通用服务这些非结构化的高难场景。
看懂了吗?最先放量、最能赚钱的战场,恰恰是工业制造——而这恰恰是车企最熟悉的战场。车企的机器人可以先在自己的汽车工厂里“上岗”,把工业场景这条路先跑通、跑成、跑出ROI,再往外走。纯机器人公司想做同样的事,第一关“真实场景”就卡死了——它得先去求一个工厂愿意让它进来试。
没有场景闭环的机器人公司,会长期困在“演示好看、落地难做”的循环里。而车企从第一天起,就站在这个循环的外面。
四、分层协作:车企与机器人公司,不是谁吃掉谁
这里必须承认一个现实:车企并不是要“吃掉”机器人公司,而是在形成分层协作的产业关系。当前已经跑出了五类明确的协同模式:
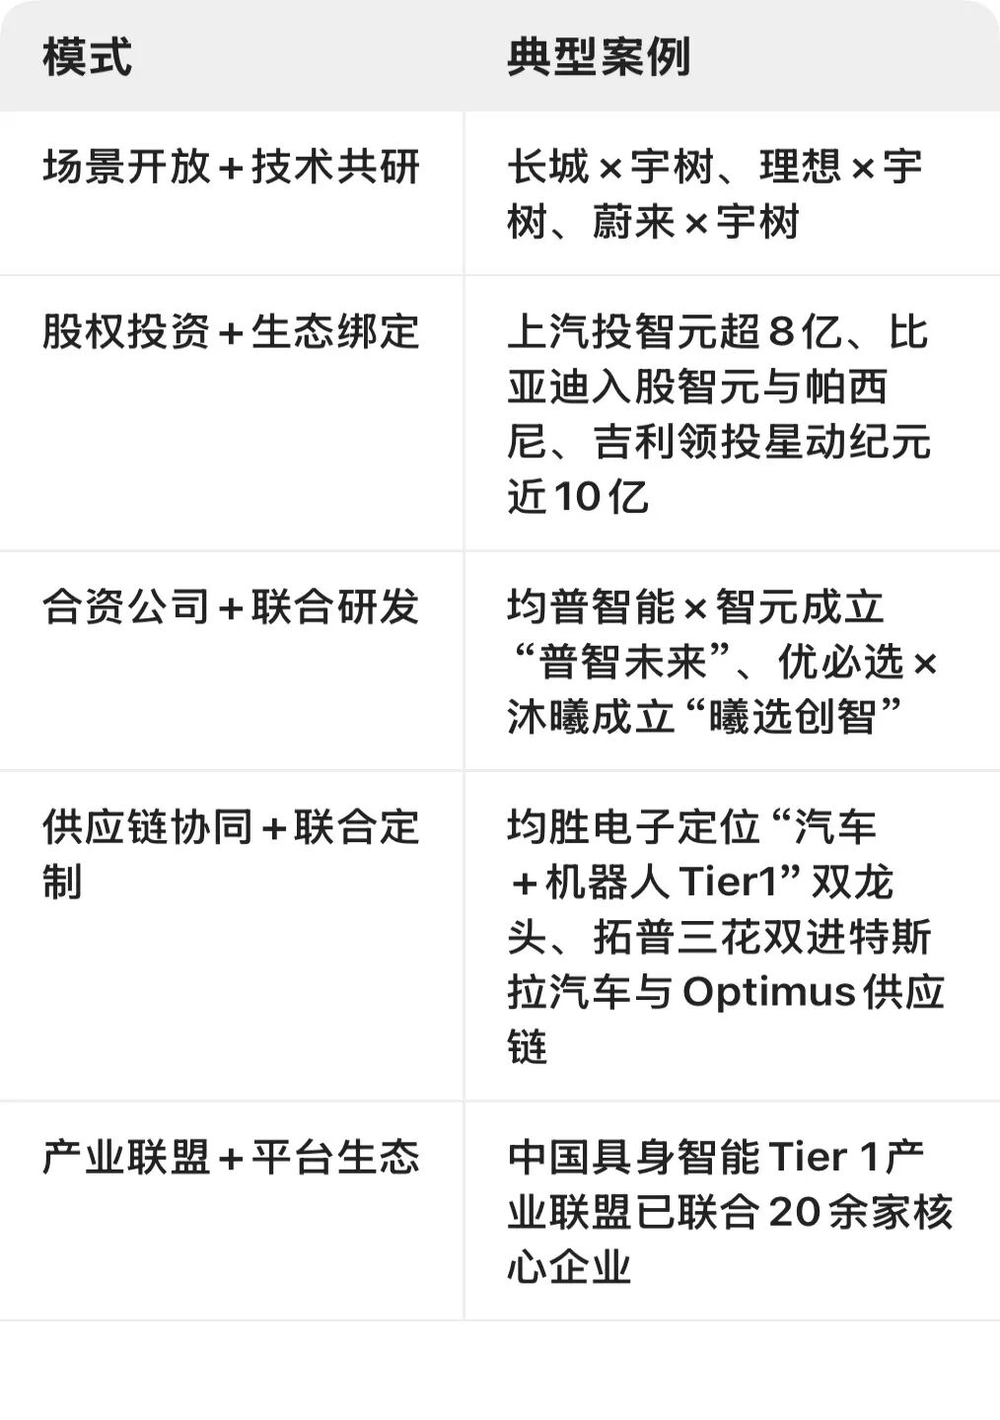
注意:这些模式中,发起方几乎清一色是车企或汽车Tier1,而不是机器人公司。谁定义合作规则,谁就拿走产业主导权。
五、但车企,绝不是没有短板
清楚可见,车企造机器人,有几块硬伤短期内补不上:
第一,精细操作和灵巧手仍是短板。车企擅长的是“大动作”——底盘、转向、动力。但人形机器人最难、最值钱的是那双灵巧的手,是毫米级的精细抓取和操作。这恰恰是纯机器人公司、以及像帕西尼这类专攻触觉传感器的团队,已经埋头干了好几年的地方。本田的灵巧手方案、因时机器人的微型线性执行器,这些能力不是靠资本能砸出来的。
第二,安全体系要从头重建。车规级安全的逻辑是“把人关在车里保护起来”,而人规级的逻辑是“人和机器人在同一个开放空间里共处”。这是两套完全不同的工程哲学,车企那套成熟的车规经验,在这里得推倒重来一部分。
第三,主业承压时的资源分配博弈。造机器人是个“养儿防老”的长线投资,可当车企自己的汽车主业打得焦头烂额、现金流吃紧的时候,这条不赚钱的第二曲线还能不能持续拿到资源?看看蔚来这几年的资金压力就明白了——越是主业吃紧,越是考验“分心造机器人”的战略定力。
第四,先发积累是真的。在具身大模型和本体设计上,宇树、智元这些纯机器人公司已经闷头干了好几年。车企是“带资源入场”,但资源不等于技术领先。数据飞轮要跑通、模型要追上,还需要时间。
第五,就业替代的社会阻力。智能汽车全产业链当前支撑约1700万—2200万人就业,预计2030年净减少约178.6万人;而具身智能预计新增超100万个高技能岗位。这个“旧岗位消失速度远快于新岗位创造速度”的剪刀差,在政策和社会层面会构成落地阻力——尤其在制造业大省,工会和地方政府的博弈会比技术突破来得更快。
真正决定胜负的,恰恰是车企能不能补上“灵巧手+具身大模型”这块最硬的短板。车企有身体、有场景、有钱、有数据,但“大脑”和“巧手”这两块,目前还得靠和机器人公司合作、投资、结盟来补——这也是为什么产业正在走向“分层协作”,而不是简单的赢家通吃。
六、格局判断:中美双核,和一个正在打开的窗口
把视角从“车企vs机器人公司”拉高到全球,画面会更清楚。这个产业目前是中美双核、错位竞争的格局:
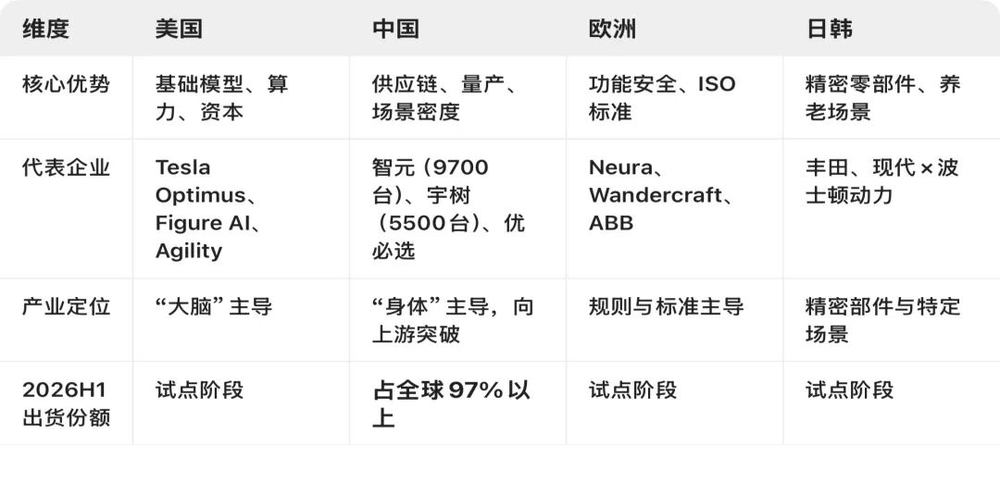
一个值得警惕的事实是:量产和供应链这张牌,中国捏得非常死;但高端传感器、精密减速器、端侧主控芯片的国产化率仍然偏低——“身体”我们领先,“大脑”和部分“关节”,还悬在别人手里。
全球智能汽车的格局是前车之鉴:2026上半年,丰田以11%全球份额稳居第一,特斯拉8.5%、大众8.1%、现代·起亚7.6%,中国三强(比亚迪+吉利+奇瑞)合计13.5%首次超过大众。汽车行业的竞争告诉我们——谁先解决规模和成本问题,谁就拿到定义权。人形机器人正在复制这个剧本,只不过这一次,起跑线上中国跑得更靠前。
真正的胜负手在2027到2030年这个窗口,取决于两件事:具身大模型和基础算力的突破速度,以及RaaS(按机时付费、按需租赁)这种新商业模式能不能跑出ROI。
推演一下两种结局——
如果中国在算法层追不平,这个产业可能重演“芯片卡脖子”的尴尬:我们造得出全世界的身体,却要给美国的大脑交税;如果美国解决不了量产和成本问题,则会陷入“技术领先、商业落后”的别扭——demo最炫,产品却卖不过中国的便宜货。
回到产业规模本身。别急着喊“机器人取代汽车”。理性看,具身智能产业成熟度比智能汽车落后大约10到15年。仅看人形/具身本体,2030年国内主流口径约4000亿元,乐观口径数千亿;要到2035年前后,国务院发展研究中心等才预测有望突破1万亿元。而智能汽车全产业链2030年就有望突破5万亿元。
体量上,汽车仍是王者。但具身智能的真正价值,不在当下产值,而在它的边际弹性和对生产函数的改造强度——就像雷军说的那句,它会决定“未来物理世界的自动化密度和劳动力重构能力”。
结语
所以,回到开头那个问题:那个即将诞生的“伟大产品”,会是谁造出来的?
大概率不是主业做机器人的公司,而是同时握有数据飞轮、量产能力、场景闭环这三样东西的那一类玩家——在中国,这个画像,几乎就是头部车企。
机器人创业公司不会消失,它们会在灵巧手、具身大模型、垂直场景高毛利这些地方活下去,甚至成为车企必须争取的伙伴。但定义终局格局、决定出货量、拿走最大蛋糕的那一个,更可能是今天正在为卖车打得头破血流的造车人。
汽车决定今天的制造业体量,具身智能决定明天的自动化密度。
而更现实的问题是——明天造机器人的,会不会还是今天造车的那批人?