本文来自微信公众号: 铁骥ViewPoint ,作者:铁骥ViewPoint
最近在抖音上有这样一个话题叫做#奶茶千金打工记#,播放量突破了2500万次。香飘飘作为一家老字号国产品牌,也再次走进了人们的视线当中。
视频里,蒋一侨以求职者身份进入香飘飘公司进行面试、新员工培训以及实习等环节,并最终成为该公司的一名实习生,月薪3000元,过上了普通的打工人的生活。
她的身份不简单,一边为创始人家族的年轻人,另一边则是公司签约的品牌体验官。两种身份叠加起来,反差感拉满,评论区也是热闹得很。有人怀念起学生时代喝过的香芋味奶茶,也有人在讨论她淘汰之后就要回家继承家族产业的事情。
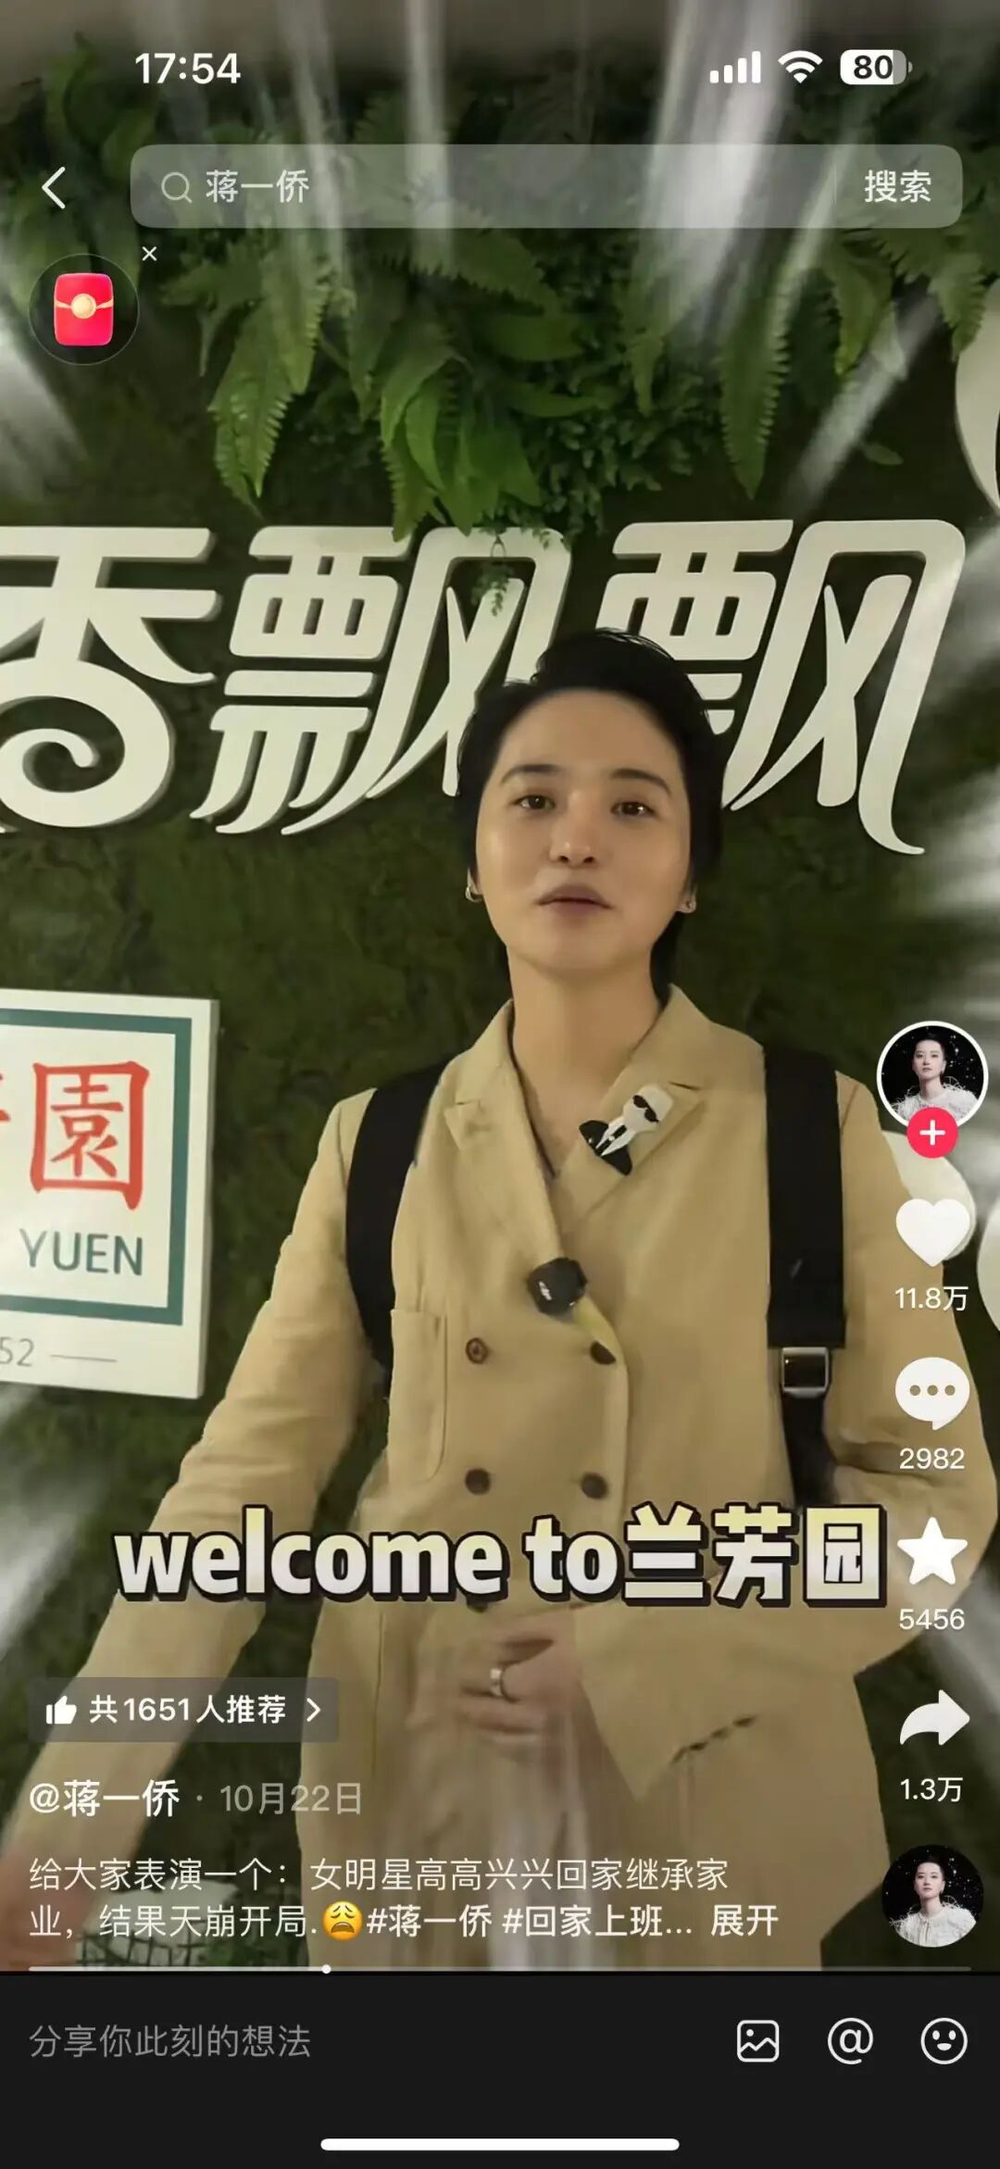
#奶茶千金打工记#系列,图片来源@抖音
蒋一侨入职前后,香飘飘公布2026年第三季度财报。前三季度营收约18.6亿元,同比增长10.47%。归母净利润1183.43万元,看着是转正了。可扣非净利润仍然亏损了368.95万元,主营业务没越过盈亏平衡点。
亏是从哪来的?根源是2025年香飘飘主动做了一轮渠道清理,不再往经销商手里压货,先把市面上积压的库存收回来,再把价格稳住。清理是要付代价的,光2025年前三季度,公司就净亏了8920.72万元。跟去年那个窟窿一比,今年的报表已经顺眼很多。
财报和这波流量前后脚到,不是巧合。流量只会放大一家公司的本来面目,声量是一回事,撑不撑得住是另一回事。关键就看两点,流量背后有没有东西支撑,业务底盘接不接得住这波红利。
翻红从配方开始
香飘飘的老生意,是杯装冲泡奶茶,茶和奶被做成了速溶的粉,热水一冲就能喝。原味、椰果、红豆这些口味,方便、便宜、随处买得到,也陪着一代人过了无数个冬天。放到今天看,那套配方依然成立,它解决的是“随时随地有一杯热奶茶”的问题。只是当鲜奶和原叶茶成了新的标准,同样的杯子里,能装下的东西可以更多。
2024年8月17日,香飘飘原叶现泡系列上市,冲泡产品完成了一次更新换代。这套产品背后是近两年的研发周期,配方打磨了90多轮,口味评测做了1500多人次。
打开包装,里面是“独立原叶茶包+液体鲜牛乳(或者乳粉)”,茶叶用的是云南临沧海拔2000米以上高山滇红,奶源换成了新西兰进口乳粉。配料表上写着“7个0添加”,反式脂肪酸为零。
原叶现泡上市后,开始为公司带来收益。2025年11月,投资者关系活动记录里的数据是:“上市一年来,销售额已突破一亿。”对一家年收入接近30亿元的企业而言,1亿并不是很大的数目,但却是冲泡健康化方向上第一个被市场验证过的单品,后面所有的代言和流量,落点都在这里。
另一个方向对准了女性经期场景的产品开发。2025年9月,古方五红暖乳茶开始试销,配方改进自民间五红汤,做成杯装奶茶,在市场上被称为“姨妈神器”。这个产品是香飘飘和浙江中医药大学联合开发的。
据公司披露的数据,上市4个月,线上GMV达到4800万元,卖出640万杯,复购率为37%。冲泡业务又跑出一款新品,原叶现泡就不是个例了。
即饮也是一条路子,它的故事比冲泡曲折。Meco果汁茶2018年7月上市,开出杯装果汁茶这个新品类,2019年做到8.68亿元,之后单品红利消退,即饮板块的收入又回到6.5亿元左右。2023年兰芳园冻柠茶面市,第一年税前总收入超过2亿元,即饮又回到9.01亿元。到2025年,Meco果茶卖到8.83亿元,在所有即饮产品中份额最大。
这几条线里,渠道是最难改的,它不会制造话题、也不会登上热搜榜,改进了也未必有人注意到。但公司内部分工很清楚,董事长蒋建琪直接负责线下渠道以及供应链,产品创新和年轻化的事务,交给专门的团队。
我们先看线下。传统的大流通铺货老路数被放下,重心转移到精细化运营,零食量贩是其中最具代表性的渠道之一。按公司年报口径,直营合作的零食量贩终端门店已超过4万家。万辰系这样的头部系统,都会进行渠道定制款的合作推广。2025年,直营渠道收入达到1.3亿元,同比增长71.56%。
电商角色也做了调整。2024年起,GMV不再作为唯一的考核指标,而成了新产品的试销以及用户的反馈渠道。按照“品销合一”原则进行调整之后,2025年上半年,电商渠道收入同比增长12.39%。
经销商也换血了。2026年前三季度,经销商增加265家,减少289家,净减少24家,新签的补不上退出的缺口,公司管这件事叫“优化结构”。剩下的1679家经销商,被要求直控终端。压货的动作已经被公司自己否了,现在的目标是帮经销商把货卖给消费者,铺货率不再是唯一的竞争标准。
另外还有一条小线,Meco杯装果茶向火锅、烤串等餐饮场景做定制化试销。
组织层面的调整不在报表里,但能从新品的节奏上看出来。2021年起,研发上引入“门径”管理和电商试销环节。2025年上半年,直播间搞过“男团直播”,六个人各代表Meco果茶的一个口味,粉丝打榜投票定制专属口味,首轮超过1万名粉丝参与,攒下近万名Z世代的口味偏好数据。
古方五红和古方八舒晚安茶,走的是另一条验证路,先小规模试销,用口碑和销售数据验证潜力,再谈放量。到2026年11月公司披露投资者关系记录时,这个系列又添了古方玉灵、古方六润两款,一共四款,整体还处在试销阶段。
把账本翻到2026年中报这一页,总算能看见进项了。营收为12.77亿元,同比增长23.31%。归母净利润1085.97万元,这个数字不大,但它是公司近七年第一份盈利中报,也是公司上市以来除2019年外表现最好的一份。
拆开看,冲泡业务收入6.68亿元,同比增长57.7%,整个回升主要靠它拉动。即饮业务收入5.79亿元,同比下降2.1%,公司把这归因于季节性因素。扣非净利润还亏147.97万元,主营业务盈利能力恢复尚未完成。
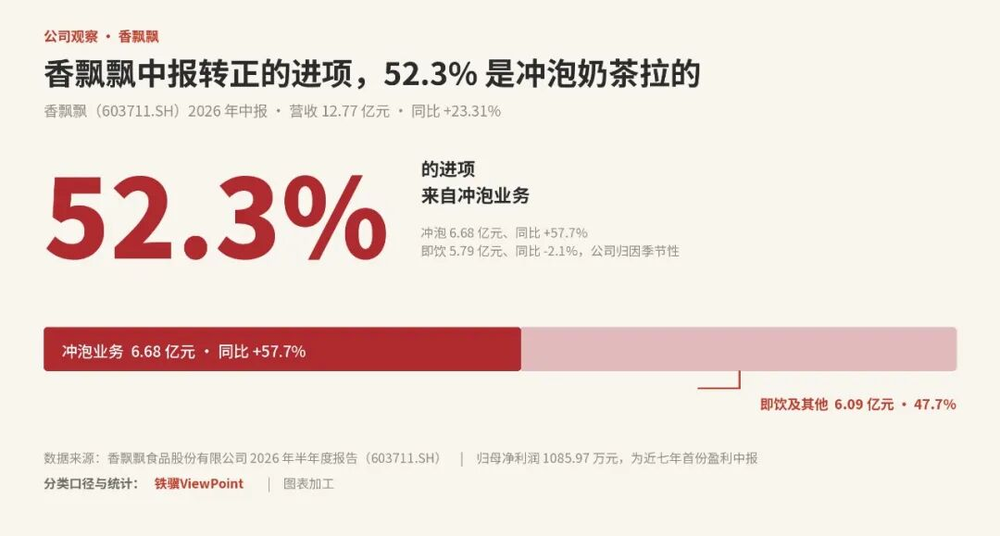
产品和渠道的数据先跑出来后,翻红的第一程才算走通。流量到来的时候,报表已经转正了半年,顺序是产品、渠道、报表,最后才是热搜。这个顺序没有倒着走,是这一轮翻红里最经得起细看的部分。剩下的考题,在下半场。
流量进场之后
蒋一侨挂的是香飘飘的品牌体验官、公益大使的身份,并不涉及具体某一产品线。公司给她的定位偏向于品牌、传播方面。这样的定位,也就确定了她在本轮翻红叙事里的位置。
2025年4月,《乘风2025》播出,“香飘飘千金”的话题第一次出圈,她对着镜头回应:“我觉得我只有92斤,什么千金?”
图片来源@微博
之后,香飘飘的代言矩阵逐渐成型。
2025年10月,孙颖莎官宣代言原叶现泡系列,公司表示官宣首日线上销售额突破2000万元,位列抖音冲饮类目第一。2026年6月,陈妍希成了古方五红品牌大使。加上代言Meco果茶的时代少年团和代言新会陈皮月光白轻乳茶的侯佩岑,几块主要业务都配上了对应的代言人,这四笔投入的回报,要看后续的动销数据。
需要注意,蒋一侨这次走红是品牌借势引爆,代言矩阵则是公司用真金白银砸出来的,两种声量有所区别。2026年的打工记系列,干的就是这件事,把娱乐圈的热度带回公司的内容场。
有了流量之后,Q3的成绩单露出真容,说实话不太好看。第三季度单季,营收5.84亿元,同比下降10.02%。归母净利润只剩97.46万元,同比下降88.09%。扣非净利润亏220.98万元。经营活动现金流净额倒是转正了,前三季度为3747.85万元,上年同期是-2695.75万元。
往前翻一年,2025年那波声量也不小,可原叶现泡那时上市还不到一年,公司手上最新的成绩单是2024年年报,冲泡收入下滑15.42%,热度过去,没能在报表上留下什么,2025年前三季度公司净亏8920.72万元。这一回,打工记播出前后,原叶现泡销售额破了亿,中报转了正,流量到的时候,背后第一次有东西接住了。
业内也看到了这层变化。中国食品产业分析师朱丹蓬在北京商报的采访里说,香飘飘从“一条腿走路”换成“两条腿走路”,稳了一点,代价是加码即饮后,模式、团队和促销都要面对挑战。他还判断,从新生代消费思维的变化看,加大即饮业务是香飘飘未来唯一的出路。
分析师评的是方向,报表给的是另一组解释。单季难看的数字,公司归到结构上,旺季被前置到了一季度,前三季度合计仍是增长的。冲泡奶茶的销售集中在春节前,2026年春节落在2月,一季度的旺季窗口因此拉长,再叠上2025年那轮渠道清理,冲泡业务收入增长85.31%,毛利率升到40.84%,同比提高9.65个百分点。
但二季度营收随即下滑12.49%,三季度公司又主动延后旺季备货,出货规模回落。11月2日的业绩说明会上,面对71家调研机构,公司对全年业绩只说“谨慎乐观”。即饮业务前三季度收入8.07亿元,同比下降3.14%。
全年能不能兑现,就看四季度那次旺季备货补不补得回来。
把旺季和淡季放在一起看,答案其实很直白。利润是冲泡给的,即饮扯了后腿。三季度一放缓冲泡的出货,单季利润就掉到百万以下。所谓的“第二曲线”,到今天还没在淡季接过一次班,这是翻红成色上最需要补的一块,答案在明年淡季。
报表之外,布局了线下门店。据公司9月披露,已开设及筹备开设线下门店共9家,杭州6家、湖州3家。首店藏在杭州大悦城负一层,人均消费约11元,开业时单日出杯量一度冲到1300杯,日常排队订单超过100单。门店全部上了外卖,美团平台上各家门店月销普遍在500单以上。
对这轮开店,公司在投资者关系活动记录表里的定位相当低调,就一句“品牌宣传与体验窗口”,用意是传递年轻、健康的产品理念,同时收集市场反馈,给产品研发做支撑。
单季的难看有季节性的说法,门店只是个试点,这些都还在过程里。翻红是波浪形往上爬的,能不能爬到岸上,最后要放到行业的大盘里称重。称的不是声量,是旺季之外的报表。
牌桌上的位置
把香飘飘放回牌桌上,才能够看清楚它所面临的竞争环境。
这家成立于2005年,靠一杯冲泡奶茶起家,并于2017年上市的公司,被称为“奶茶第一股”。按公司口径,多年来都是杯装冲泡市场龙头,巅峰期市场份额超过六成。(不含即饮)
但冲泡市场本身在消退,其冲泡业务收入从2021年巅峰的30.67亿元,萎缩至2025年的18.81亿元,四年间累计缩水近四成。
当前,香飘飘处在两头受挤的位置。一头是现制茶饮。红餐产业研究院的数据,全国茶饮门店到2026年6月约有45.2万家,现制门店用新鲜口感和即时消费场景,抢走的正是年轻人的日常。这个挤压者自己也在减速,行业增速从2023年的19.3%回落到约6.4%,超过六成品牌的门店规模在收缩或停滞。
另一头是瓶装货架,存量竞争已经摆上桌面。马上赢的数据,2026年第三季度饮料大盘销售额同比下滑12.19%,11个典型类目里,无糖即饮茶是唯一增长的类目,同比增长12.16%,有糖即饮茶降幅接近13%,即饮果汁跌了16.31%。香飘飘即饮的主力偏偏集中在果汁茶这样的含糖品类,正好站在降幅里。
香飘飘的应对拢共两手,一手健康化冲泡,一手场景错位。冲泡奶茶背了太多年“不健康”的名声,原叶现泡是对着这个偏见去的,卡位“现制品质、冲泡便捷、街饮半价”,5到8元的单价约为现制茶饮的三分之一。场景错位则用经期养生、助眠这样的细分场景,绕开现制茶饮的主战场,而即饮端的无糖化压力,靠后面减糖新品去接。
比如Meco品牌的鲜果茶,在第一季度推出了减糖25%以上的产品,并且采用了NFC果汁以及无菌冷灌装的技术,来满足消费者对于控制糖分的需求同时又保持了新鲜感。二季度试销后,公司给出的措辞是积极的。
只是,减糖改得了产品,改不了它所在的格子,即饮端的新空间一时挤不进去。往养生方向挪,同仁堂、东阿阿胶这些自带中医药认知的老字号,也已经切入茶饮和滋补饮品市场。再盘点香飘飘自己的座位,冲泡这一栏,它坐头把交椅,可这一栏在缩。即饮奶茶那一栏,头名长期是统一阿萨姆,轮不到它。Meco开出的果汁茶算是自家的格子,也是它即饮里占比最高的单品,可果汁茶含糖,它身处的含糖阵营正站在大盘的降幅里。
香飘飘最大的竞争力有两样。一样是铺货能力,在几个月之内把一款新产品,推到零食量贩和经销商的货架上。另一样就是产品创新力,原叶现泡和古方五红就是这么出圈的。
谋求出海,是香飘飘的下一步棋。香飘飘拟以3800万美元自有资金,在新加坡及泰国设立海外运营主体,投资建设泰国液体即饮饮料生产基地,光大证券对此给出的评价是,迈出全球化关键一步,为长期增长筑牢根基。
牌打到这一步,剩下的其实是一个问题,市场给香飘飘的估值,到底按重新增长的公司算,还是按品类见顶的公司算。这局牌没打完,答案要靠之后的几个季度,一手一手出。
账本合上前
“一年卖出3亿多杯,杯子连起来可绕地球一圈”,这句古早的广告语很久都没听到了。
香飘飘原叶现泡破亿,古方五红复购率高达37%,中报七年来第一次实现盈利,第三季度归属于母公司净利润为97万元。把这几组数据放在一起,就是它此时的真实位置。我们的判断是,一门老生意可以被重新做一遍,这件事香飘飘已经证明了一半,破亿、复购、中报盈利都是证据。但从翻红到真正站稳,是另一段路,而且这段路比前一段难得多。
账簿上最后一笔记录是“收缩”。在三季报后的业绩说明会和调研中,公司表示要把兰芳园冻柠茶收缩到北京、广东两个地区和线上渠道集中销售,不再四面铺开。敢于收缩,表明该企业开始按生意的逻辑而非声量的逻辑做决策了,这是一个积极信号。
至于这波流量能否转化成交付,在四季度旺季和明年的淡季会给出答案。对于一个过了巅峰期的品类来说,翻红最难的一环,是让下一次被讨论的理由,从流量换成业绩。
【免责声明与数据来源】
数据与图表出处本图核心数据(2026年半年度营收12.77亿元、冲泡业务收入6.68亿元、即饮业务收入5.79亿元、归母净利润1085.97万元及各项同比增速)引自香飘飘食品股份有限公司(603711.SH)2026年半年度报告(上交所,2026-08披露)。图中可视化图表由铁骥ViewPoint基于上述报告口径独立绘制与加工。
统计口径与方法说明占比条分配口径:冲泡业务6.68亿元(52.3%),即饮及其他6.09亿元(47.7%);52.3%=6.68÷12.77,“即饮及其他”为总营收减冲泡业务收入所得。增速口径:+57.7%为冲泡业务收入同比增速,−2.1%为即饮业务收入同比增速,+23.31%为半年度总营收同比增速,均按公司报告披露口径计算。利润口径:1085.97万元为归母净利润;同期扣非净利润仍亏损147.97万元,主业尚未越过盈亏平衡点,两者不可混用。期间口径:本次取数为2026年半年度数据,不可与单季度或全年口径直接比较。