本文来自微信公众号: 餐企老板内参 ,作者:月半
如果说2023年是淄博烤肉和东北烤肉的“流量大年”,那么这两年,伴随着餐饮行业进入“地方特色风味深化”和“质价比极致卷”的阶段,云贵烤肉作为烤肉赛道中极具冲击力的新兴力量,杀出重围。走出地域滤镜,真正成为了一门“全国生意”。
云贵烤肉其实是一个泛指,具体来看,以贵州烙锅、毕节烤肉、云南宜良烤肉、傣味烤肉、建水烧烤等为主要代表。各个分支都掀起了或多或少的浪花。
在上海、成都、深圳、北京、青岛等餐饮风向标城市,大众点评“热门烤肉榜”的前10名中,常态化出现几家贵州烙锅或云南傣味/建水烧烤品牌,这些品牌多以自助形式出现,山野季、木姜子、云贵鲜切等关键词格外显眼,打破了过去东北烤肉、日式烤肉、韩式烤肉三足鼎立的格局。
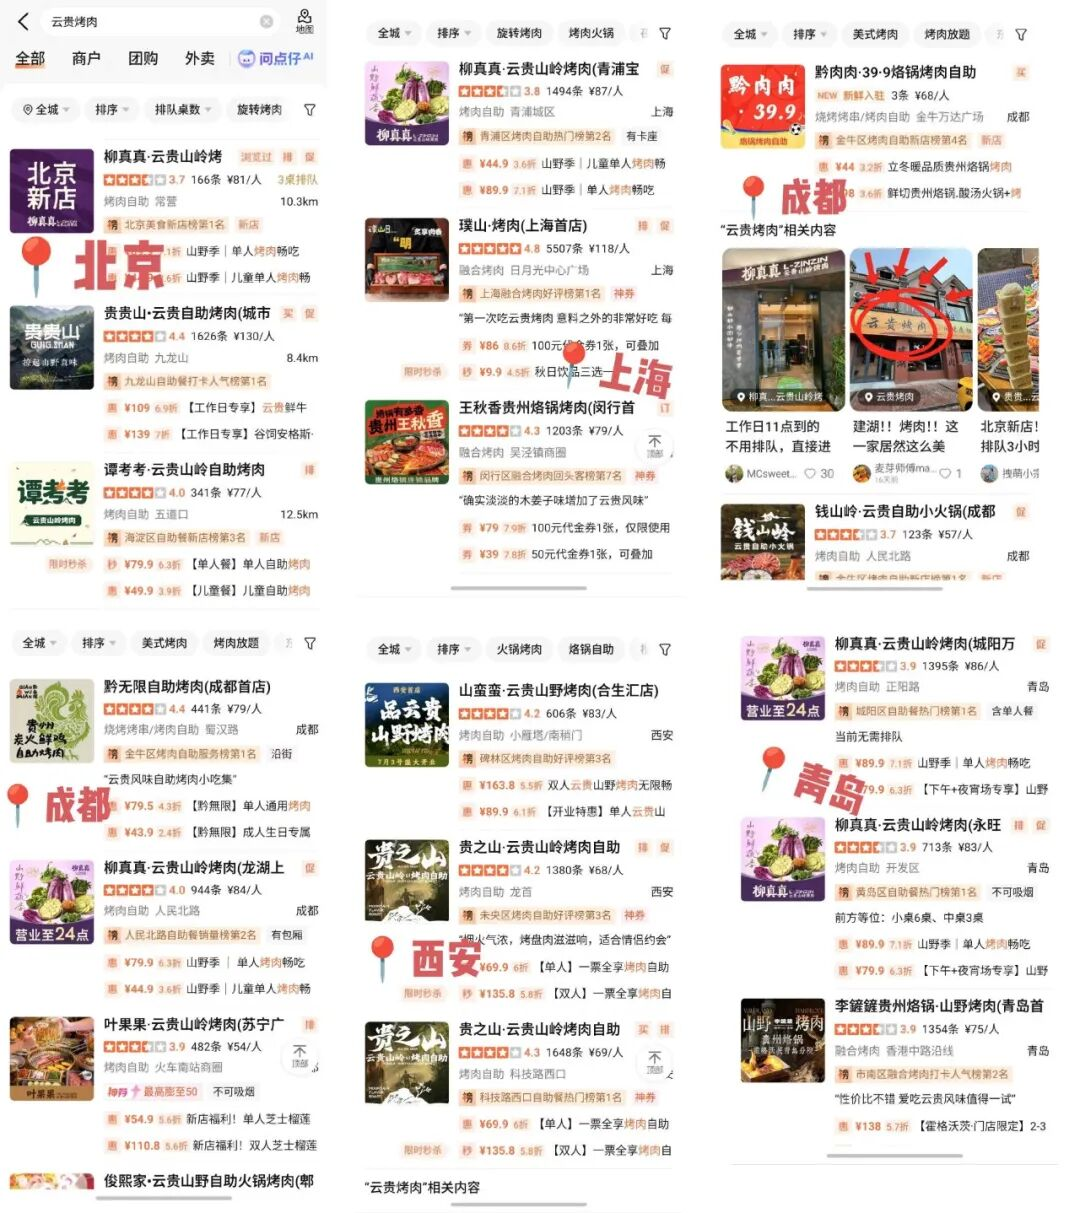
年初,新华网贵州频道发文:企查查数据显示,当前全国与“贵州烙锅”相关的企业及门店数量达到1.6万余家,仅过去一年时间就新增1200多家。如今,一年快要过去,“向一二线城市跃进”大概是贵州烙锅最为鲜明的“年度标签”。从贵阳的大街小巷到北上广深的主流商圈,贵州烙锅“穿透力”十足,在烤肉品类中占有重要一席。
总体来看,从可核验的数据看,云贵烤肉已跨过“网红单店”阶段,进入“品类化扩散”阶段:全国已跑出坡摊(200+)、柳真真(近150家店)、凉都青瓦房(60+)、夜郎(46)、芸上、彝老者、李铲铲等强大的品牌阵营;
媒体端热度来看,云贵烤肉的声量,已与齐齐哈尔、沈阳泥炉、延吉等成熟地方烤肉品类“有的一拼”。仅#贵州烙锅在抖音的话题就有27.2亿次播放,#柳真真单品牌也有2.8亿次播放,引发不少博主、业内人士争相探店分析。
在产品创新方面,云贵烤肉最大的差异化就是“用云贵山野香料”改造传统烤肉,再结合自助+帮烤的方式将体验感拉满。比如引入牛肝菌、田七菜、七彩洋芋等山野食材,让菜单更有辨识度,风味上也将香茅草、傣家喃咪等香料放进烤肉。不少品牌还增加了山野小吃、网红甜品,并加入现场舂制蘸水等互动环节,让吃饭的过程参与感十足。
走出火锅,闯入烤肉:
云贵风味掀起“爆款连环效应”
在“地方风味全国化”的浪潮中,云贵烤肉可以说是接棒云贵酸汤火锅,抓住了窗口期。
几年前,云贵酸汤火锅、云南过桥米线、野生菌菇汤在全国兴起,山野bistro也不断拉高风味辨识度。共同完成了对全国消费者的“味蕾启蒙”。它们的星火燎原向市场证明了一个具有商业可能性的事实:草本香料(木姜子、香茅草、折耳根)、发酵酸(红酸汤)、复合辣(糊辣椒、水豆豉)是能够打破地域壁垒、具备成瘾性的“国民级味型”。
而这两年,当“云贵风味”注入“烤肉模型”,就变成了云贵烙锅、包浆豆腐烤肉、酸汤涮烤一体。这不是凭空发明了一个新物种,而是用高势能的、已被市场验证过的地域风味,给传统大品类“换血”。
云贵烤肉的接棒和崛起,让人不禁联想到“川湘风味席卷全国”的路径,背后的逻辑也较为一致:味型先破局,品类后跟进。
云贵风起后,其实没有停止过,而是不断被拆解、重塑,并进入了不同的餐饮品类。
从前几年的汤锅形态,到如今的铁板形态。放眼整个餐饮赛道,这个风味还在不同的品类中持续渗透。比如快餐品类,贵州羊肉粉、花溪牛肉粉、云南小锅米线品牌正在密集融资和连锁化;饮品品类,木姜子柠檬茶、刺梨美式、甚至折耳根风味特调,频频成为头部茶饮的季节限定;而贵州包浆小豆腐、毕节烤五花肉,也成了很多普通烧烤店的“引流招牌”。
从这个角度来看,云贵烤肉不是终点,它是云贵风味在“攻占火锅”后,又攻下的另一块城池。我们完全有理由相信,不久以后云贵风还会“爆改”出下一个品类。
整顿烤肉“新格局”?
云贵烤肉“燎原”之势背后,一部分推力来自云贵风味“向上走”。但这并不是最主要的原因;另一部分推力,来自烤肉赛道需要新的故事。
这里不得不提到行业里一个“反向背景”:
2025年-2026年,韩式烤肉集中出清:街边铁桶关闭全部门店、姜虎东白丁从百家跌至20家,韩罗苑、汉阳馆、新石器、汉拿山等老牌退场。这些曾经的“顶流”们,释放出的消费需求,需要有承接者。
在韩式、日式烤肉高度同质化、疯狂内卷的周期里,地域风味是成本最低的差异化手段,因为顾客对于各类“香料”的感知是“稀缺和新鲜”。再加上亲民的餐饮价格带需要有“超值感”的叙事,商场招商需要新故事,加盟模型需要新概念。
几方合力之下,云贵烤肉站在十字路口“最显眼的位置”。
云贵烤肉的“进化”在于,不再依赖伯来文化IP,而是将本土地域文化作为品牌内核。云贵高原的食材、山野的设计、民族的风味,构成的是一个更具原创性和壁垒的品牌叙事。相比于韩式元素可能面临审美疲劳和文化周期性风险,根植于中国本土饮食文化的品牌故事,拥有更深的护城河、更长的品牌周期。
同时,传统日式烧肉、韩式烤肉、东北烤肉的底层逻辑,都是“肉的逻辑”。比的是部位、等级、切法、腌拌手法,核心资产是供应链和肉的品质。也正因如此,传统日韩烤肉极度依赖高价牛肉(如和牛、安格斯牛、雪花牛),客单价动辄150~300元,但近年来深陷“供应链溢价被戳破、消费者不敢放肆花钱”的泥潭。
相比之下,云贵烤肉是“味的逻辑”。比的是香料配比、发酵、蘸水、复合香。核心资产是配方和产地食材。云贵烤肉的食材也较为朴素,比如极度平民化的五花肉、包浆豆腐等。它用风味弥补食材的身价,把客单价压到60-80元。
这个价格带,也是这轮周期下最受欢迎的“社交型餐饮价格带”。
云贵烤肉的杀出重围,给沉寂的烤肉赛道带来了不小的正向刺激——让烤肉从“烤什么”走向“如何表达风味”。
一位业内人士直言:“云贵烤肉的走热,为传统烤肉赛道带来的最大刺激,不是品类替代或者洗牌这么简单,而是竞争维度的扩展——日韩烤肉的产品与体验、东北烤肉的豪爽与亲民之外,地域风味成为新的差异化来源。它推动赛道创新,同时也带来跟风、同质化和运营复杂度上升等压力。”
当然,尽管处在“上升期”,但云贵烤肉内部发展也面临极不均衡的态势,比如,贵州烙锅与云贵山野烤肉自助已有数据支撑,但云南傣味、建水、宜良、毕节等分支仍停留在“本地认知强、全国门店少”的阶段,整个品类呈现典型的“大赛道、小品牌”格局。
一位商业综合体招商负责人透露,前几年,韩式烤肉退潮后,烤肉在商场里的“分量”一度下降,被火锅、小酒馆等挤掉,甚至一度回流街边。但云贵烤肉逐渐出圈后,靠“山野装修+桌边现烤+出片+风味差异”,重新拿到万达、龙湖、万象城的铺位。
“对一个品类来说,渠道位比产品位更难得。这一步等于给整个烤肉赛道重新打开了商场入口——头部在打势能,后继跟上的品牌则可以大树底下好乘凉。”
一个值得思考的话题:生命周期
酸汤火锅,从大热到收缩,大概仅仅间隔不到两年。
2025年酸汤火锅已经出现核心商圈品牌撤离。这背后同样是多重合力:比如曾经引以为傲的风味壁垒,被“快招化”扩张击碎。随着快招品牌的介入,“冷冻僵尸肉+贴牌辣椒面+工业木姜子油”的组合迅速透支消费者的好感;再加上各大餐饮巨头的用“拿来主义”方式进行“截流”,头部品牌们“新增一道菜”的成本极低,这极大稀释了“纯云贵烤肉专门店”的优势。
如果对标酸汤火锅,云贵烤肉的后半程,也可以预见很多风浪。
有业内人士直言,这个品类很快进入同样的出清期。判断信号是——同区域同类门店密度、单店排队时长、加盟商回本周期这三项同时恶化。
柳真真势能满满,这个品牌真正值得关注的,不是它开得有多快、排队有多火,而是它背后有半天妖系的供应链和自助小火锅的运营模型——它拿的是“云贵风”这个符号,但交付的是成熟的连锁能力。
坡摊200+店规模最大,它真正的资产在于两年时间把一套烙锅门店模型跑通了;凉都青瓦房是六盘水城市心智,天然绑定贵州烙锅/六盘水风味,原产地标签强,它把非遗、原产地、标准话语权牢牢攥在手里。
简单来说,坡摊强在规模,凉都强在原产地心智,柳真真强在系统能力。它们各有长处,然而,火热背后,“云贵风味”“山野”绝非唯一的亮点。反过来,那些只挂“山野”招牌、没有后端能力的品牌,大概率会在出清里第一批死掉。
放眼更长的未来,从规模来看,由于折耳根、皱皮椒等核心原材的供应链半径限制,以及重口味对客群的天然筛选,尽管云贵烤肉会吃掉烤肉大盘的市场份额,但或许很难像东北烤肉那样,长出数千家店的全国巨头。
另一种观点认为,云贵烤肉的下一程大概率不是普遍扩张,而是“静待”云贵风味沉淀成更稳定的产品和复购理由,到那个时候,云贵烤肉就有机会从阶段性热点,变成烧烤赛道中的一个特色细分分支。