本文来自微信公众号: 山上 ,作者:山上团队
这可能也是其他界字品牌未来要走的路。
作者I张文
编辑I何简
封面I甲方乙方
华为自入局汽车行业以来最成功的“界”字品牌问界正处在飘摇之中。
9月15日,鸿蒙智行对外公告问界合作模式调整,华为不再主导问界品牌。根据公告,产品定义、产品设计、品牌营销、渠道零售及服务体系都改由赛力斯主导,华为终端的新角色是“参与赋能”。除问界外,尊界、享界、智界及尚界仍采用华为全流程主导的合作模式。

鸿蒙智行公告
过去一周,围绕赛力斯与华为的合作猜测甚嚣尘上。市场尤为担忧问界失去华为品牌光环之后,赛力斯还能否撑起问界增长。
消息宣布当日,赛力斯A股港股双双下跌,A股跌去5.09%、港股跌去6.12%。社交媒体上,部分看重华为加持的问界消费者以退订表达不满,称这是“四子夺嫡,太子被废”。
无论对于华为还是赛力斯,问界都至关重要。赛力斯自不必说,鸿蒙智行虽已扩充到五界之多,但问界始终是销量支柱。今年1-8月,鸿蒙智行累计交付约32.81万台车,其中单是问界品牌就占到六成以上。
赛力斯副总裁康波上周接受媒体专访,对外称合作模式调整不会影响问界的“含华量”,问界仍然属于鸿蒙智行。一见Auto此前报道称,华为终端中国区总裁徐钦松同样在内部会议中表示,问界不会完全脱离鸿蒙智行的渠道体系。
但这些表态似乎仍不足以打消外界疑虑。一些声音指此次合作调整相当于问界从智选车模式退回至HI模式,车企主导产品定义及开发,华为承担供应商角色,类似于阿维塔及诸多境字品牌的合作。
这种调整对问界影响更甚。产品开发、销售渠道、品牌营销等内部的调整切分只是一方面,更重要的是问界自身的品牌光环或许也受到影响。相较于其他界字品牌,在消费者心中问界与华为的品牌绑定更深,联系更加紧密。这也是问界早期大获成功的基础之一。
但在新的合作模式下,赛力斯能否继续维持住问界的高端形象,仍然是个疑问。
终于到了不得不分手的时刻
某种意义上,问界的成功,反而让原本赛力斯与华为的智选车模式走到了尽头。
在赛力斯与华为开始合作的2021年,双方都没有多少选择。彼时还是小康股份的赛力斯虽然已经在汽车行业打拼多年,但始终未能有所建树,在新能源转型的关键节口停滞不前。
但这已经是华为不得已的选择。那时市面上的传统车企们仍对华为忌惮颇深,曾任上汽董事长陈虹“灵魂论”流行一时。华为车BU面临多年投入迟迟无法落地的尴尬局面,余承东迫切需要打开车企合作的窗口,但屡次碰壁,赛力斯当时是唯一选择全力配合华为的车企。
2021年底,问界品牌正式发布。和过去华为与车企的合作车型不同,问界主打智选车模式,华为参与程度最深,从产品定义、渠道销售乃至品牌营销都全程把控。
在问界品牌早期,这套合作模式极为高效。赛力斯拿到了华为的品牌、技术和覆盖全国的销售网络,华为则可以绕开整车制造的重资产生意,把过去十多年做手机积累的产品定义、营销和零售能力复制到汽车上。
推出次年,问界销量便超过7.5万辆,2023年近10万辆、2024年超38万辆、2025年达42万辆。尤其在豪华市场,问界更是占据统治级地位。问界M9迄今累计交付量超30万辆,曾连续21月夺得细分市场销冠。
凭借问界的成功,赛力斯一跃成为中国转型最为成功的汽车厂商。2024年,赛力斯全年营收同比增长高达305%,全年首次扭亏为盈,2025年继续保持全年59.6亿元的归母净利润。
但随着问界越做越大,智选车模式的弊端也不断显现。除向华为采购智驾、座舱等软硬件外,赛力斯还需要支付技术授权和渠道营销费用,且难以享受到规模效应带来的成本摊薄。
多家媒体此前报道,原有模式下两项费用合计约占整车售价的10%,其中约8%为渠道营销费用,2%为技术授权费。
赛力斯港股招股书显示,2022年至2024年,公司向最大供应商的采购额从58亿元增至420亿元,占总采购额的比例也从14.5%升至30.2%。到2025年,这一数字进一步扩大至560亿元,占总采购额的33.8%,相当于当年营收的约三分之一。
赛力斯的销售费用率也一路走高,过去两年维持在接近15%的高位水平。2026年上半年,赛力斯在营收同比下降7.9%的情况下,销售费用仍达到84.7亿元,销售费用率继续维持在14.7%左右。
过去两年,赛力斯新能源汽车业务的毛利率虽然始终维持在26%以上的高位,但整体净利率不过4%左右。今年上半年赛力斯由盈转亏,净利率进一步跌至约-3.81%。
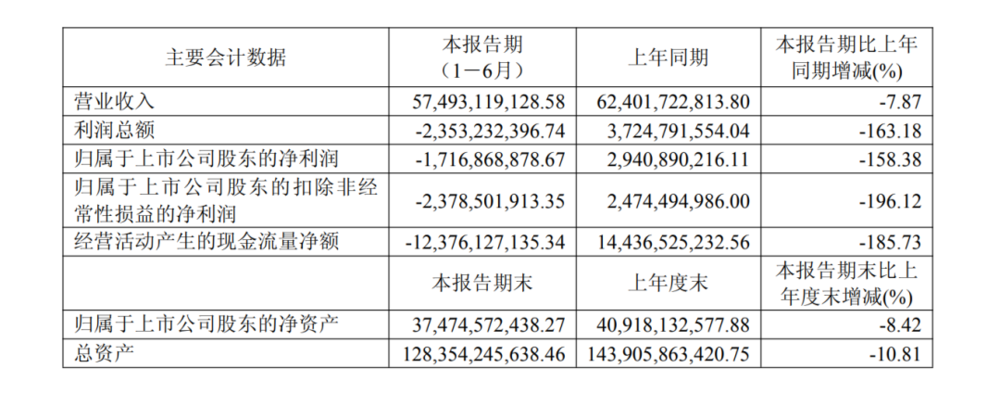
赛力斯财报
与此同时,继续维持原来的合作方式,对华为也越来越困难。2021年问界诞生时,华为智选车模式下的合作品牌只有赛力斯。但现在,鸿蒙智行旗下已拥有五界之多,车型从十几万元一直覆盖到百万元以上。即便华为自身产品开发能力足以覆盖,门店可能也摆不下这么多台车。
华为现在更需要经营的是鸿蒙智行,而不只是问界。和问界的成功相比,其他四界仍处于爬坡之中,销量占比始终不高。今年8月,在问界销量承压下,鸿蒙智行单月销量环比下滑6.5%。
据此前一见Auto报道,华为终端中国区总裁徐钦松在内部要求团队做好鸿蒙智行品牌心智建设,继续推动其他“四界”发展。四个主机厂的主导权将进一步收拢,统一整合进鸿蒙智行体系之内。
在智选车模式下,界字品牌的产品开发与定义都由华为主导,相互之间有着清晰的界限。即便问界品牌号召力更强,也只能固守SUV赛道。对于今年营收销量齐跌的赛力斯而言,智选车模式的桎梏已经愈发明显。
新模式公布不久,赛力斯副总裁康波便明确表示,问界将在巩固高端SUV市场的基础上,择机进入轿车、MPV及其他有竞争力的产品市场。
过去几年,双方已经陆续为问界的调整做准备。2024年,赛力斯斥资25亿元从华为手中收购问界相关商标及外观设计专利。随后,赛力斯又以115亿元收购引望10%股权,将原本与华为的供应商合作关系深化为股权绑定。
与此同时,赛力斯持续在华为体系之外扩充自己的销售服务网络。康波对外称,目前问界已经拥有超过400家用户中心,覆盖全国200多座城市。
问界还能拥有多少华为光环
合作模式改变之后,赛力斯首先需要解决的,是如何说服消费者问界的“含华量”没有下降。
前两天赛力斯副总裁康波接受媒体采访时,几乎花了大半篇幅解释这一问题。他表示,问界仍然是鸿蒙智行核心成员,华为终端将持续参与赋能。
康波称,由于赛力斯还持有引望10%股权,问界未来仍可以获得华为“最新、最好、最实用的技术、产品及供应保障”,现有120万问界用户的OTA升级及其他权益也不会受到影响。
从技术层面看,问界与华为的关系确实没有出现根本变化。华为乾崑智驾、鸿蒙座舱乃至电驱等软硬件仍将继续出现在问界车型上。刚刚上市不久的新一代问界M9,就首发搭载了华为ADS 5和华为智擎全800V平台。
消费者担心的可能也不是这些技术层面的合作。此前媒体专访中,赛力斯副总裁康波总是对外强调问界由华为和赛力斯联合打造,但更多消费者或许更认可华为的加持。
过去5年,问界从来没有被视作是一个单纯采购了华为技术的汽车品牌。作为华为智选车模式下的首个合作品牌,问界与华为绑定之深远超其他产品。早期部分门店甚至直接打出了“HUAWEI问界”的旗号,即便后来叫停,消费者仍然长期认同问界等于华为。
问界能够在如此短时间内从几乎没有品牌基础,一路进入三四十万元甚至五六十万元市场,与这种特殊身份密不可分。
即便在当前华为合作车企越来越多、已经扩大至五界三境的情况下,问界也仍然是消费者心中“华为汽车”最突出的代表。
杰兰路此前发布的《2026年度上半年新能源汽车品牌健康度研究》中指出,问界仍然是消费者提及“华为”时最容易主动联想到的新能源汽车品牌。调研中,问界总体提及率达到66.8%,其中首要提及率达到58.4%。与之对比,享界、智界、尊界的提及率只有20%左右,境字品牌更是不足1%。
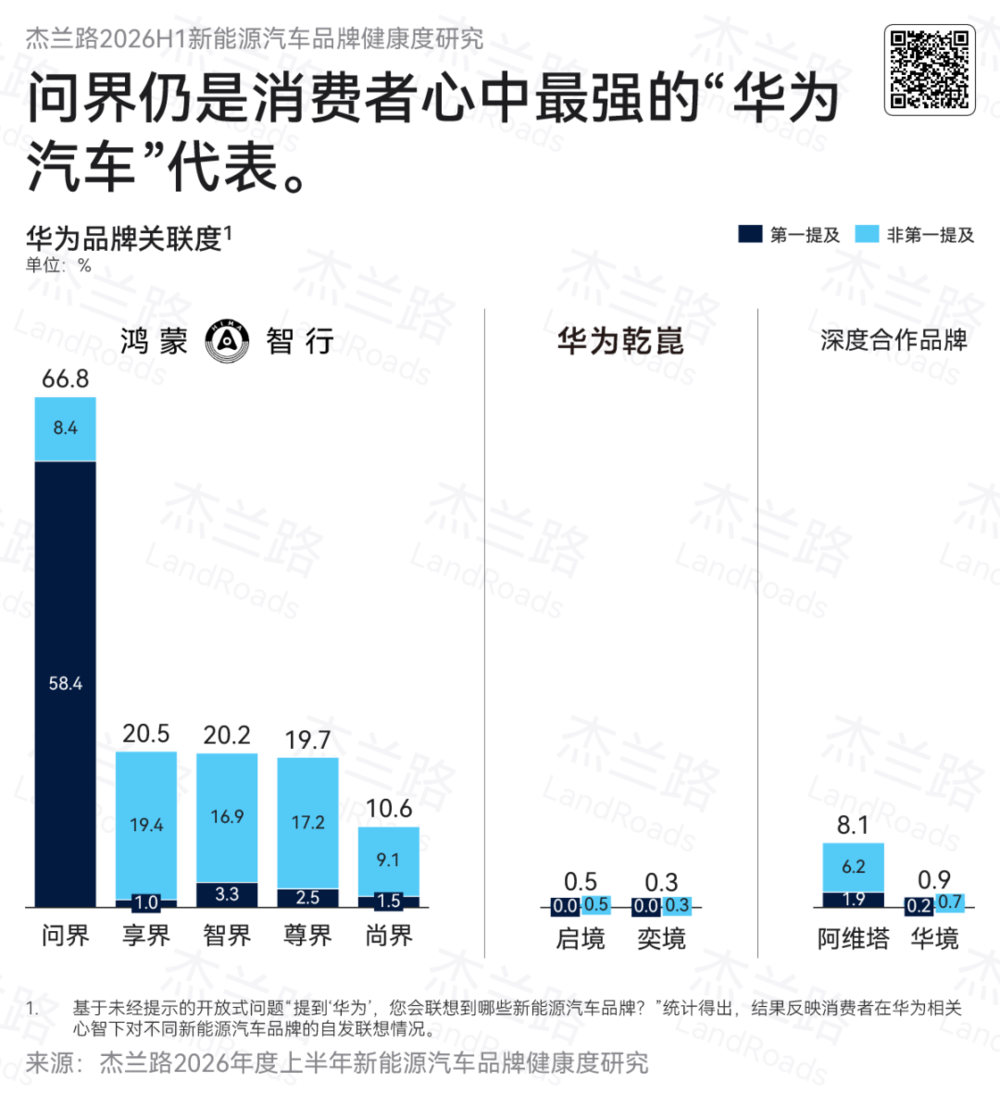
过去,与华为的强绑定是问界赖以成功的基础。但随着赛力斯与华为合作模式调整,这种强绑定的品牌心智就成为问界未来发展最大的隐忧之一。
无论赛力斯如何向外界强调问界仍属于鸿蒙智行体系,问界的产品定义、开发乃至营销终归不再由华为主导。华为技术仍然可以继续搭载在问界车型上,但“由华为亲自定义和经营”开始成为另外四界独有的标签。
尤其在华为不断扩大汽车朋友圈的当下,单单是搭载华为汽车技术已然不再是差异化优势。五界三境姑且不提,甚至是日产天籁这样的燃油车都开始标榜搭载满血鸿蒙座舱了,问界的华为光环或许也无法支撑太久。
消费者未来能在华为门店中看到的问界汽车也越来越少。随着合作模式的调整,问界未来将推行“专属专营”模式。据此前媒体报道,自2027年1月1日起,华为专营店将正式分成两种,一种专卖问界,另一种则是销售尊界、享界、智界和尚界。经销商需要在华为和赛力斯之间做出选择,如果专卖问界,签约主体将变更为赛力斯。
一见Auto此前报道称,这一安排目的是让外界感知到问界与鸿蒙智行之间并未“完全脱钩”,双方仍保持体系层面的关联。
考虑到当前鸿蒙智行旗下车型庞杂,不同价位段品牌及车型混杂在相同门店内,这样的调整对于问界自身有一定益处。问界建立专营网络之后,至少不用再与另外四界争抢有限的门店面积和销售资源。但这同时也意味着问界与华为之间的品牌关联越来越弱,不再是“华为汽车”的代名词。
哪怕是调整刚刚宣布,问界在鸿蒙智行内的优先级似乎就有所下降。媒体报道称,华为商城内鸿蒙智行板块中,问界排序从首位调至第五位,鸿蒙智行小程序也一并调整。
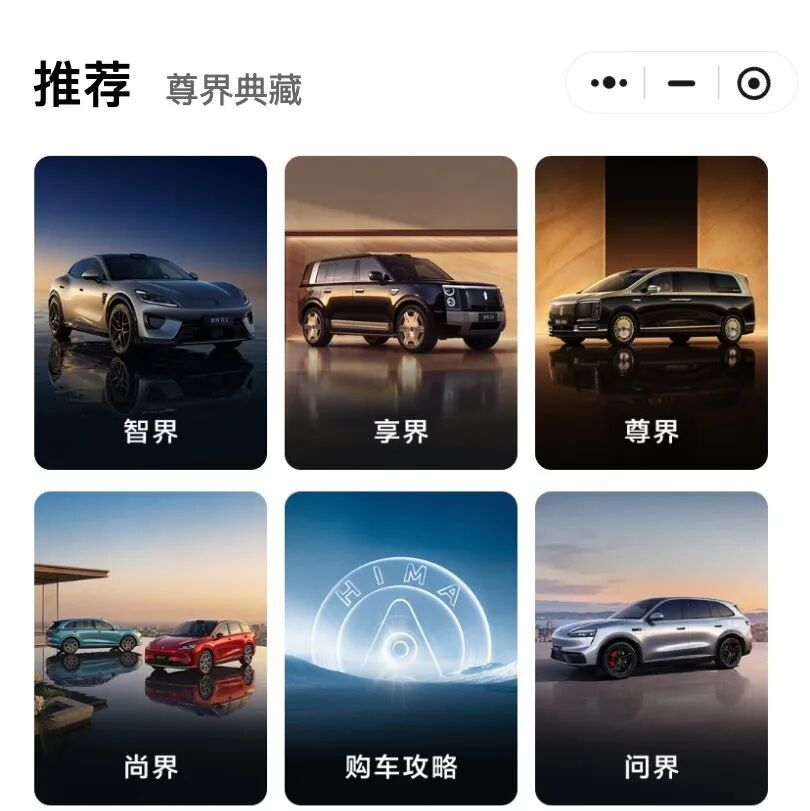
鸿蒙智行小程序
或许是为了安抚问界车主,赛力斯在合作模式调整的同时,对外宣布用户服务政策升级,推出问界智享服务到家、AI云智检服务、小钣喷超时补偿等,过去取消的“问界大饭店”服务也再度上线。
无论如何,收回问界的主导权都是赛力斯不得不经历的短期巨痛。对于一个已经拥有超百万用户、年销量超40万的豪华品牌来说,车企不会甘愿作为制造商的角色。
这可能也是其他界字品牌未来要走的路。