本文来自微信公众号: 时间线 Timelines ,编辑:文蔚,作者:于悦,原文标题:《深度 | 回归盈利后,美团何时迎来下一个拐点?》
烧钱,曾是外卖和即时零售行业最鲜明的关键词——但2026年以来,战场明显安静了,玩家们不约而同收紧了补贴,把重心放在了「减亏」上,行业迎来休战。
休战的效果,也顺理成章地写进了美团的Q2财报里。
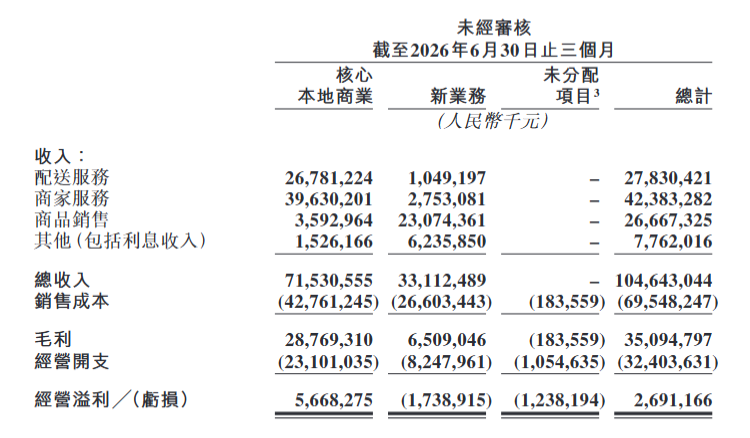
Q2财报显示,美团当季实现收入1046.4亿元,同比增长14.4%。值得注意的是,这一收入增速是在营销开支仅增长11.5%的前提下实现的——这意味着,在并不太激烈的营销投入强度下,美团就实现了更明显的营收大盘增长。
而外卖大战「钱袋」收紧的一个直接影响,就是利润迎来了拐点。
具体来说,Q2美团归母净利润达到21.6亿,而就在上季度,这家公司还单季亏损68.3亿元。一亏一赚之间,利润表摆动了近90亿元。
但回血之后,美团的考验才刚刚开始。
毕竟,虽然外卖休战给了美团喘息之机,但面向未来,三条战线都不允许它松劲:在国内,与阿里的竞争正从餐饮外卖转向非餐即时零售;在海外,Keeta在不少市场的盈利水平仍处于爬坡期。
更长远的角度,它把筹码押在了AI上。
回血,比预想中来得更快
美团财报中与外卖大战联系最为紧密的指标是核心本地商业(CLC)分部的经营利润——美团的外卖、闪购、到店酒旅都在这个分部里。
过去一年多,外卖大战的冲击,和如今利润的转好,几乎都体现在这里。
受外卖大战拖累,该分部的经营利润曾从2024年盈利的524亿元,转为2025年经营亏损69亿元。
但进入2026年,曲线开始掉头,Q1亏损大幅收窄至20亿元,Q2则直接扭亏为盈,实现经营溢利57亿元。
对于利润的大幅改善,美团在财报中给出的解释是,「主要由于我们通过动态优化营销策略专注于高质量增长,使得用户激励开支减少,以及有利的季节性因素令每笔即时配送订单的配送相关成本下降。」
简单来说,就是补贴的退潮,加上夏天配送成本天然走低,把利润给省了出来。
收入端的变化可以佐证这一点。美团的财报中给用户的补贴,有一部分是计入收入扣减项,补贴力度会直接反映在收入上。
补贴退潮后的Q2,CLC收入不降反升——实现收入715.3亿元,同比增长10.1%,这意味着补贴收紧后,收入有所「还原」。
补贴收紧、持续减亏,并非美团一家的走向。
8月,京东CEO许冉也在财报电话会上称,Q2外卖业务总投入同比减亏超50%,单均补贴明显下降。阿里电商事业群CEO蒋凡也在同期的业绩会上表示,淘宝闪购亏损规模显著减少,并重申了即时零售板块2029财年整体盈利的指引。
一场烧掉数百亿的大战,就这样在2026年的夏天进入休战期。但其实,战争并没有真正结束,只是主战场换了。
实际上,进入到2026年,即时零售牌桌上的主角已经变成阿里和美团。而竞争的重点,不再是餐饮外卖,而是非餐市场——即时零售赛道中客单价更高、履约毛利更厚的部分。
双方争夺的是同一个「30分钟万物到家」的用户场景,抢的是同一批本地商超、夫妻店、药店供给,和同一批骑手运力。
从布局上看,美团的业态分为主站内的平台型即时零售、闪电仓这类纯线上仓店,以及小象超市、叮咚买菜等前置仓。
而在这些领域,阿里几乎都有对位布局。今年2月,美团完成收购叮咚买菜中国业务,其手里的生鲜前置仓已经超过2000个。而几个月后,市场传出阿里有意以近100亿元收购朴朴超市的消息。
美团的优势在履约网络和供给基础设施,根据此前公布的繁星计划,美团预计到2027年将闪电仓数量扩大至10万个,这种供给密度,叠加外卖运力的复用,构成了它最难被复制的壁垒。
阿里的护城河则是淘宝的亿级用户池和品牌商生态,可以做到「远近场一盘货」。但近年来的趋势是,双方都在补对方的强项,两者能力的边界越来越模糊。
从单量看,美团闪购的非餐日单量早在2025年一季度就已突破1800万单,此后没有再单独披露非餐数字。而据界面新闻报道,淘宝闪购的非餐订单到2026年1月稳定在日均约1000万单。
不过,这块市场还没有到真正的爆发窗口。商务部国际贸易经济合作研究院预测,即时零售将在2026年突破1万亿、2030年达到2万亿,规模四年翻倍。
虽然非餐市场在履约和需求侧已经接近外卖的成熟度,但供给还相对「原始」,整体处于成长期中段。所以,对美团而言,领先是眼前的事实,未来的挑战在于如何守住自己的位置。
海外扩张的新逻辑:稳中求进
对于美团来说,在国内竞争压力显著的情况下,出海复制是一个确定的增长点。
中国企业出海早已不是新鲜事。从过去的商品出海、制造出海,到如今的模式出海,电商、新能源车、潮玩消费的出海都已成为主增长曲线。外卖更是被全球验证过的生意,Uber Eats、Delivery Hero等玩家的版图证明,这个模式天然可以跨国复制。
美团的出海外卖业务Keeta,是创始人王兴直管的业务。王兴定下的长期目标是,以2023年为起点,10年做到1000亿美元GMV。
作为参照,美团外卖在国内做到7000亿元人民币GMV(2021年财报口径),用了不到十年。这相当于,王兴要在海外再造一个外卖美团。
中东是Keeta深入的核心市场。沙特是海外首战,Keeta在这里完成了一次快速的复制。据王兴的说法,从2024年9月试水,到2026年7月实现盈利,Keeta在沙特覆盖超过20个城市,只用了22个月。
在阿联酋,Keeta成为唯二实现全酋长国覆盖的外卖品牌。大摩研报预计,到2028年,Keeta在中东的市场份额将达到20%,GMV达到60亿美元。
王兴曾在2025年9月表态,Keeta将逐步拓展至海湾六国(GCC)的更多国家。目前,GCC六国中,Keeta已进入沙特、卡塔尔、科威特、阿联酋四国,尚未进入的是巴林和阿曼。
拉美则是另一个正在进入的市场。2025年10月底,Keeta在巴西圣保罗都会区上线,这是它第一次跳出中东。不过,巴西也是目前唯一出现战略回撤的市场——2026年6月,Keeta宣布调整巴西策略,聚焦圣保罗,暂停开拓新的城市,目前约在圣保罗60%的区域运营。
如果说2025年美团的海外节奏是扩张,那么2026年,关键词则变成了经营。王兴明确表示,海外市场下半年聚焦现有市场提效率、不开新市场。
这并不难理解。外卖是密度生意,UE取决于订单密度、供给密度和配送效率,玩家放大边际价值的核心方式,就是把现有市场做密做厚。所以,美团的策略,可能是把盈利的城市一个个点亮后,再去拓展其余市场。而目前只有沙特已盈利,其余国家仍在爬坡。
但美团不可能一直停留在这一状态,向外扩张是迟早的事。
毕竟,要完成10年1000亿美元的目标,现有市场的容量装不下。中长期看,美团必须进入东南亚、拉美腹地等更多市场,而想一直赢下去,是有难度的。
海外的竞争摩擦正在上升。在巴西,Keeta遭遇了玩家99Food的排他协议;在沙特,本土玩家Jahez正在持续投入,在对手补贴的市场里开新城,这并不是一个非常有性价比的举动。
与此同时,海外外卖巨头DoorDash、Uber Eats和投资集团Prosus,正在通过并购分食更多国际区域市场。
其中,DoorDash在2025年10月完成对英国玩家Deliveroo的收购,后者的业务覆盖10个国家和地区,其中包括阿联酋、科威特、卡塔尔,恰恰都是Keeta已经落地的海湾市场。
对美团来说,这轮并购潮是一枚硬币的两面。并购整合期内对手动荡,Keeta可以趁机把份额打上去;但这也意味着,它未来面对的对手,将变成资源更充沛的国际巨头,挑战更大。
总体来看,美团在中国市场积累了庞大复杂的供给、履约、服务体系,这是它出海的底气,而且这份底气也已经在香港、沙特等市场得到验证——但海外格局复杂、强者如云,这条路终归要走得稳一些。
押注AI:先守入口,再谈未来
长远来看,美团的押注点是AI——但相对来说,美团的AI投入与阿里腾讯相比,看起来并没有那么激进。
从2026年二季度的视角对比来看,阿里单季资本开支676.8亿元,同比增长75%,明言投向AI基础设施;腾讯单季资本开支527.8亿元,同比暴增176%,直接把季度自由现金流干到-138亿元,是2005年以来首次转负。
相比之下,美团的投入量级,与它们不在一个世界。
数据显示,二季度,美团研发投入为77亿元,同比增长22.5%,占据总收入的百分比由去年同期的6.8%同比增加0.5个百分点至7.3%。这背后主要是由于公司层面对AI的投入增加。
是的,美团的确正在加大力度对AI进行投入,只不过相比阿里腾讯规模小一点。
这种数量级差异的背后,在于AI在它们各家各自生意里的角色不同。对阿里、腾讯而言,算力本身就是商品。它们的高强度投入有着明确的商业化思路:从卖算力的IaaS厂商,升级为按Token计费的高毛利MaaS科技巨头。
其中,为了配合商业化的脚步,阿里还在今年3月成立了Alibaba Token Hub(ATH)事业群,建立以「创造Token、输送Token、应用Token」为核心目标的全新组织,由CEO吴泳铭直接负责。
对比来看,美团的AI战略,迈的步子没有那么大,显得谨慎很多。
实际上,美团的AI战略,核心是想用AI把生意重做一遍,把钱花在离交易最近的地方。
这背后有一层防御的考量。AI Agent正在对涉及交易的行业产生冲击,Agent能比价、能下单,直接伸进交易执行环节,对美团而言,这意味着用户可能绕过自己的货架完成交易。
所以王兴的表态是,「我们不会成为Token工厂,我们的模型和AI产品将用于支持我们的主业,提升用户、商户体验和公司经营效率」,并明言采取「以ROI为导向、审慎、纪律性的资本配置」。
这背后,也颇有「以攻为守」的味道。
也因此,美团缺席了云计算、通用助手等热门赛道,它押注的方向都与自身业务强相关:自研模型、推出C端助手「小团」,是为了交易入口不被架空;自研无人机、自动配送车,押的则是履约成本曲线。
正如美团CFO陈少晖的说法,美团寻求的,是积极推进AI与业务场景的深度融合,满足真实需求、推动主业高质量增长。某种程度上,这是美团在当前的AI竞争环境下做出的相当明智且务实的选择。
需要指出的是,到目前为止,这一系列AI布局还没有给美团带来肉眼可见的效率提升和商业回报。
从财报来看,本季变好的各项指标,管理层在量化归因时并没有归给AI。唯一的例外出现在投资端——AI为美团创造的价值,本季是以参股公司智谱222亿元公允价值收益的形态,计入其他全面收益的。
但毕竟,这只是投资回报,不是经营层面的提升。
回头来看,外卖大战的休战,让美团得以腾出手来,在即时零售、海外和AI三条战线上重新布局——但布局是一个前提,收成则是仍然需要观察的故事线。
因此,相比于单季度盈利的修复,这三条战线未来的走向如何,才是美团在未来几年真正值得关心的问题。一个季度的利润,可以被季节和补贴左右;而即时零售的守城、海外城市的点亮、AI效率的爆发能否兑现,则需要更长的时间维度中来见证。
而无论是美团,还是外界,都还需要有更多的耐心。